Gestión de operaciones: conciliar salidas, exposición y tiempo · 5 / 5
Definir una salida por tiempo y la caducidad de la señal antes de entrar
Una oportunidad puede dejar de progresar sin alcanzar su stop de precio. Una regla temporal hace reproducible la decisión solo si reloj, plazo y acción requerida se fijan antes de conocer el resultado. Dejar caducar una orden sin ejecutar no equivale a cerrar una posición.
Athenum8 minActualizado:
Separar tres relojes
La caducidad de la señal es el instante absoluto a partir del cual la oportunidad original deja de autorizar exposición según la regla elegida. La duración máxima limita el tiempo desde un evento especificado, como la primera ejecución de entrada confirmada. La vigencia de la orden controla cuánto tiempo puede seguir activa si no se ejecuta. Caducar o cancelar la entrada original no cierra unidades ya compradas.
En la política hipotética de esta lección, el reloj de mantenimiento comienza en la primera ejecución de entrada, se conserva la caducidad original de la señal y se solicita el cierre al alcanzar el primero de esos dos plazos. Las ejecuciones parciales posteriores y las actualizaciones de posición no reinician ningún reloj. Si no se ha ejecutado entrada alguna al caducar, cancela la solicitud pendiente y comprueba si una ejecución coincidió con la cancelación. Son reglas elegidas, no horizontes óptimos universales.
El plazo exige actuar, pero no prueba que se haya salido
Registra plazo, momento de decisión, instrucción enviada, ejecuciones confirmadas y evidencia final de posición cerrada. Al caducar, impide nueva exposición por la misma señal y concilia órdenes de entrada o salida concurrentes según las reglas del mercado. Marcar una señal como caducada, cancelar una entrada o recibir la aceptación de una salida no demuestra que la posición esté cerrada.
Incluye costes durante la exposición real, incluida cualquier liquidación de financiación anterior a la ejecución efectiva de salida. Compara reglas temporales candidatas solo sobre las mismas oportunidades predefinidas y sus resultados ejecutables, incluidos casos perdedores y no resueltos. Modificar un plazo después de observar que el precio se estanca convierte esa observación en desarrollo de la regla; no valida una salida mejor.
El plazo de las 09:19 precede a la caducidad de la señal a las 09:20
Considera un mercado lineal ficticio en un mismo día UTC. Una señal registrada a las 09:00 caduca a las 09:20. La primera y única entrada se ejecuta en cinco unidades a 100 a las 09:04, y la duración máxima desde esa ejecución es 15 minutos. El plazo para solicitar salida es min(09:20, 09:19) = 09:19. El stop ilustrativo de 97 y el objetivo de 104 no se alcanzan antes de los cierres de los escenarios siguientes.
En el escenario bien implementado, un temporizador solicita la salida a las 09:19 y las cinco unidades se ejecutan a 100,20 a las 09:19:02. El resultado bruto es 1 USDT. Las comisiones de entrada y salida, al 0,05 % ilustrativo, son (500 + 501) × 0,0005 = 0,50050, dejando 0,49950 netos. Define una liquidación ficticia de financiación exactamente a las 09:20 que carga 0,30 a esta posición larga de cinco unidades si sigue abierta. La posición correctamente cerrada no la paga.
En otro escenario de implementación defectuosa, el temporizador solo intenta cancelar la antigua entrada y nunca envía una salida. Las cinco unidades permanecen abiertas durante la liquidación, pagan 0,30 y finalmente se cierran a 99,60 a las 09:24. El resultado bruto es −2; las comisiones son (500 + 498) × 0,0005 = 0,499. El resultado neto es −2,799. Intentar cancelar una entrada ya ejecutada no deshizo la posición.
Los dos escenarios muestran cumplimiento y un defecto de implementación con ejecuciones inventadas. No demuestran que 15 minutos sea un horizonte rentable ni que esperar siempre empeore el resultado. Una salida conforme a la regla también podría ejecutarse peor. Conserva la versión original y separa el fallo de ejecución del rendimiento económico de la regla.
| Evento o resultado | Salida realmente enviada | Solo intento de cancelar entrada |
|---|---|---|
| Señal creada / caduca | 09:00 / 09:20 | 09:00 / 09:20 |
| Primera ejecución de entrada | 09:04: cinco a 100 | 09:04: cinco a 100 |
| Plazo para solicitar salida | 09:19 | 09:19 |
| Ejecución final de salida | 09:19:02: cinco a 100,20 | 09:24: cinco a 99,60 |
| Resultado bruto USDT | 1,0000 | −2,0000 |
| Comisiones de ejecución USDT | 0,5005 | 0,4990 |
| Financiación pagada USDT | 0,0000 | 0,3000 |
| Resultado neto USDT | 0,4995 | −2,7990 |
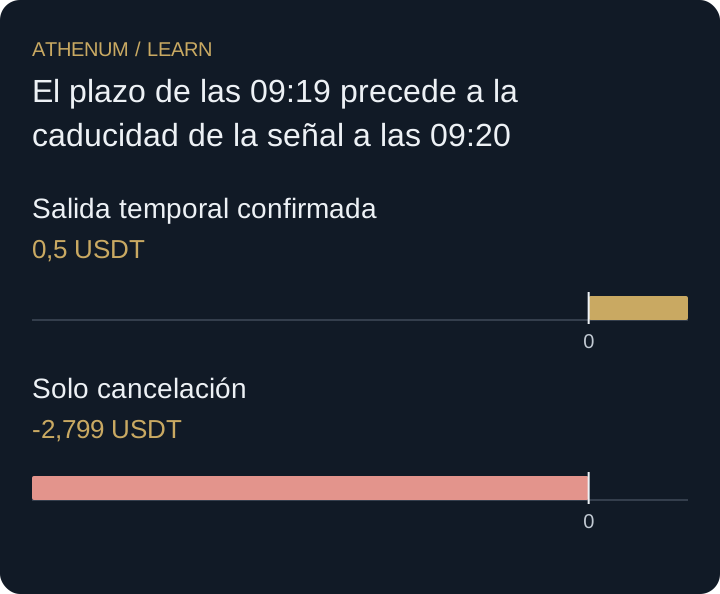 Ampliar el diagrama
- Salida temporal confirmada: 0,5 USDT
- Solo cancelación: -2,799 USDT
Una entrada tardía no renueva una idea caducada
Con la misma caducidad absoluta a las 09:20, una entrada ejecutada por primera vez a las 09:12 tendría un límite de duración a las 09:27, pero seguiría exigiendo solicitar salida a las 09:20. Conceder 15 minutos nuevos después de cada ejecución parcial cambiaría la política silenciosamente. Del mismo modo, tras una salida temporal, un sistema automático no debe recrear de inmediato la misma exposición a partir de una señal caducada sin cambios. Una reentrada posterior requiere la regla de nueva oportunidad fijada de antemano.
Antes de actuar
- Elige antes de entrar el origen del reloj y la caducidad absoluta.
- Distingue vigencia de la orden y salida requerida de la posición.
- Registra solicitud, ejecución y cantidad final restante.
- Carga costes durante la ventana real de mantenimiento.
- Conserva incumplimientos y fallos de ejecución al evaluar el proceso.
Comprueba lo aprendido
Mantén la caducidad a las 09:20, un máximo de 15 minutos desde la primera ejecución y el mismo precio, cinco unidades y tasa de comisión. La entrada se ejecuta ahora por primera vez a las 09:12. La salida solicitada al vencer su plazo se ejecuta a 100,05 a las 09:20:02; la liquidación ficticia de las 09:20 cobra 0,30 porque la posición seguía abierta. ¿Cuál es el plazo y el resultado neto?
Ver la respuesta explicada
El plazo es min(09:20, 09:27) = 09:20. El resultado bruto es 5 × 0,05 = 0,25 USDT. Las comisiones son (500 + 500,25) × 0,0005 = 0,500125. Después del pago de financiación de 0,30, quedan −0,550125 netos. La solicitud respetó el plazo, pero la ejecución posterior cruzó la liquidación declarada; el momento de solicitud no sustituye al tiempo real de exposición.