Trade-Management: Ausstiege, Positionsrisiko und Zeit abgleichen · 5 / 5
Zeitstopp und Signalablauf vor dem Einstieg festlegen
Ein Setup kann ohne Fortschritt bleiben, ohne seinen Kursstop zu erreichen. Eine Zeitregel macht die Entscheidung nur dann reproduzierbar, wenn Zeitbasis, Frist und erforderliche Handlung vor Kenntnis des Ergebnisses feststehen. Einen unausgeführten Auftrag verfallen zu lassen ist etwas anderes, als eine Position zu schließen.
Athenum8 Min.Aktualisiert:
Drei Zeitregeln unterscheiden
Der Signalablauf ist der absolute Zeitpunkt, ab dem die ursprüngliche Gelegenheit gemäß der gewählten Regel keine Position mehr rechtfertigt. Die maximale Haltedauer begrenzt die verstrichene Zeit ab einem festgelegten Ereignis, etwa der ersten bestätigten Einstiegsausführung. Die Auftragsgültigkeit legt fest, wie lange ein unausgeführter Auftrag aktiv bleiben darf. Ablauf oder Storno des ursprünglichen Einstiegsauftrags schließen bereits gekaufte Einheiten nicht.
Für die hypothetische Regel hier beginnt die Halteuhr bei der ersten Einstiegsausführung, der ursprüngliche Signalablauf bleibt bestehen, und die Schließung wird beim früheren der beiden Zeitpunkte angefordert. Spätere Teilausführungen oder Positionsmeldungen starten keine der Uhren neu. Ist bis zum Ablauf kein Einstieg ausgeführt, storniere den verbleibenden Einstiegsauftrag und prüfe, ob gleichzeitig eine Ausführung erfolgte. Dies sind festgelegte Regeln, keine universell optimalen Fristen.
Eine Frist verlangt eine Handlung und belegt noch keinen Ausstieg
Protokolliere Frist, Entscheidungszeitpunkt, gesendete Anweisung, bestätigte Ausführungen und den Nachweis der abschließend geschlossenen Position. Verhindere beim Ablauf weitere Positionen aus demselben Signal und gleiche konkurrierende Ein- oder Ausstiegsaufträge nach den Regeln des Handelsplatzes ab. Ein abgelaufenes Signal-Flag, ein stornierter Einstiegsauftrag oder eine Bestätigung des Ausstiegsauftrags belegen allein keine geschlossene Position.
Erfasse Kosten für das tatsächliche Halteintervall einschließlich jeder Funding-Abrechnung vor der wirklichen Ausführung des Ausstiegs. Vergleiche mögliche Zeitregeln nur anhand derselben vorab definierten Gelegenheiten mit ihren jeweils ausführbaren Ergebnissen, einschließlich Verlusten und ungeklärten Fällen. Änderst du eine Frist, nachdem du den stockenden Kursverlauf gesehen hast, wird diese Beobachtung Teil der Regelentwicklung; sie bestätigt keinen besseren Ausstieg.
Die Frist 09:19 liegt vor dem Signalablauf um 09:20
Betrachte einen fiktiven linearen Markt an einem UTC-Tag. Ein um 09:00 erfasstes Signal läuft um 09:20 ab. Der erste und einzige Einstieg wird um 09:04 mit fünf Einheiten zu 100 ausgeführt; die maximale Haltedauer beträgt ab dann 15 Minuten. Die Frist für die Ausstiegsanforderung ist somit min(09:20, 09:19) = 09:19. Der beispielhafte Stop bei 97 und das Ziel bei 104 werden bis zur Schließung in den folgenden Szenarien nicht erreicht.
Im korrekt umgesetzten Szenario fordert ein Timer um 09:19 den Ausstieg an, und alle fünf Einheiten werden um 09:19:02 zu 100,20 ausgeführt. Der Bruttogewinn beträgt 1 USDT. Ein- und Ausstiegsgebühren von beispielhaften 0,05 % betragen (500 + 501) × 0,0005 = 0,50050; netto bleiben 0,49950. Definiere eine hypothetische Funding-Abrechnung exakt um 09:20, die der noch offenen Fünf-Einheiten-Long-Position 0,30 belastet. Die korrekt geschlossene Position zahlt sie nicht.
In einem getrennten Szenario fehlerhafter Umsetzung versucht der Timer lediglich, den alten Einstiegsauftrag zu stornieren, und sendet keinen Ausstiegsauftrag. Die fünf Einheiten bleiben über die Abrechnung hinaus offen, zahlen 0,30 und schließen schließlich um 09:24 zu 99,60. Das Bruttoergebnis ist −2; Ausführungsgebühren betragen (500 + 498) × 0,0005 = 0,499. Netto sind es −2,799. Der Stornoversuch für einen bereits ausgeführten Einstieg machte die Position nicht rückgängig.
Die beiden Szenarien zeigen Regeleinhaltung und einen Umsetzungsfehler unter erfundenen Ausführungen. Sie belegen weder die Profitabilität einer Frist von 15 Minuten noch, dass längeres Warten stets schlechter endet. Auch ein regelkonformer Ausstieg könnte schlechter ausgeführt werden. Bewahre die ursprüngliche Regelversion auf und unterscheide Ausführungsfehler von der wirtschaftlichen Leistung der Regel.
| Ereignis oder Ergebnis | Ausstieg tatsächlich angefordert | Nur Einstiegsstorno versucht |
|---|---|---|
| Signal erzeugt / läuft ab | 09:00 / 09:20 | 09:00 / 09:20 |
| Erste Einstiegsausführung | 09:04: fünf zu 100 | 09:04: fünf zu 100 |
| Frist für Ausstiegsanforderung | 09:19 | 09:19 |
| Letzte Ausstiegsausführung | 09:19:02: fünf zu 100,20 | 09:24: fünf zu 99,60 |
| Bruttoergebnis USDT | 1,0000 | −2,0000 |
| Ausführungsgebühren USDT | 0,5005 | 0,4990 |
| Funding gezahlt USDT | 0,0000 | 0,3000 |
| Nettoergebnis USDT | 0,4995 | −2,7990 |
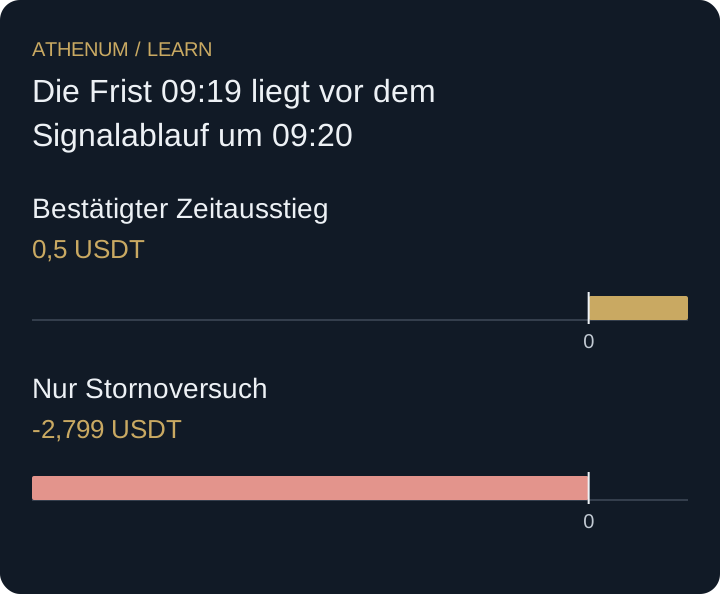 Diagramm vergrößern
- Bestätigter Zeitausstieg: 0,5 USDT
- Nur Stornoversuch: -2,799 USDT
Ein später Einstieg verlängert keine abgelaufene Idee
Bei unverändertem absoluten Signalablauf um 09:20 hätte ein erstmals um 09:12 ausgeführter Einstieg eine Haltefrist bis 09:27, aber weiterhin eine Ausstiegsanforderungsfrist um 09:20. Nach jeder Teilausführung neue volle 15 Minuten zu gewähren, würde die Regel stillschweigend verändern. Ebenso darf ein automatisiertes System nach dem Zeitausstieg nicht sofort dieselbe Position aus einem unveränderten abgelaufenen Signal erneut eröffnen. Ein späterer Wiedereinstieg erfordert die vorab festgelegte Regel für eine neue Gelegenheit.
Vor der Entscheidung
- Lege Zeitursprung und absoluten Signalablauf vorab fest.
- Unterscheide Auftragsablauf vom erforderlichen Positionsausstieg.
- Protokolliere Anforderung, Ausführung und abschließende Restmenge.
- Berechne Kosten über das tatsächliche Haltefenster.
- Behalte Regelverstöße und Ausführungsfehler bei der Prozessbewertung bei.
Prüfe dein Verständnis
Behalte den Ablauf um 09:20, maximal 15 Minuten ab erster Ausführung sowie Einstiegspreis, Fünf-Einheiten-Menge und Gebührensatz bei. Der erste Einstieg erfolgt nun um 09:12. Der fristgerecht angeforderte Ausstieg wird um 09:20:02 zu 100,05 ausgeführt; die fiktive Abrechnung um 09:20 belastet 0,30, weil die Position noch offen war. Wie lauten Frist und Nettoergebnis?
Lösung mit Erklärung anzeigen
Die Frist ist min(09:20, 09:27) = 09:20. Brutto ergeben sich 5 × 0,05 = 0,25 USDT. Gebühren betragen (500 + 500,25) × 0,0005 = 0,500125. Nach 0,30 Funding-Zahlung beträgt das Nettoergebnis −0,550125. Die Anforderung war fristgerecht, doch die spätere Ausführung überschritt den festgelegten Abrechnungszeitpunkt; Anforderungszeit ist nicht gleich tatsächliche Expositionsdauer.