Риск портфеля: просадка, размер позиции и дневные лимиты · 5 / 5
Дневной лимит убытка: зарезервируйте открытый риск до новой сделки
Дневной лимит неполон, если игнорирует открытые позиции. Перед входом согласуйте уже потраченный убыток, ещё связанный риск и резерв исполнения. Порог ограничивает решения, но не гарантирует цену выхода.
Athenum7 минОбновлено:
Выберите одну политику учёта убытков
Лимит может опираться на дневной нетто-результат, сумму проигравших сделок, снижение переоценённого капитала или просадку от внутридневного максимума. Это разные правила. Здесь используется фиксированный лимит от капитала начала дня, учтённые реализованные нетто-убытки и дополнительная потеря от текущих оценок. Открытый результат нельзя пропускать или считать дважды.
Определите границу дня и часовой пояс, особенно на круглосуточном рынке. Сброс часов не закрывает позиции. Решите также, увеличивает ли реализованная прибыль лимит: фиксированная политика может не возвращать её в бюджет, а политика нетто-результата — возвращать. Не меняйте соглашение после неудачной сделки.
Резервируйте ещё возможные потери
Остаток допуска здесь равен дневному лимиту минус потраченный реализованный убыток, модельный дополнительный открытый убыток и отдельный резерв исполнения. Открытая потеря измеряется от оценок, включённых в учётную базу. Если база — переоценённый капитал, а не реализованный результат, сначала явно согласуйте нереализованные потери.
Укажите действие на пороге: запретить входы, отменить неисполненные входные заявки или начать сокращение по плану. Отмена заявки не закрывает позицию. Локальное уведомление не равно контролю биржи; убыток может продолжиться при задержках, гэпах и сбоях.
Пример: доступный остаток меньше объявленного лимита
Условный счёт начинает день с 10 000 USDT и лимитом 300. Уже реализован нетто-убыток 120. У двух открытых позиций текущий нереализованный результат нулевой, дополнительные модельные потери 60 и 40. Отдельный резерв 20 не включён в них. Остаток 300 − 120 − 60 − 40 − 20 = 60.
Новая сделка с полным модельным риском 90 превышает остаток на 30. Сокращение количества должно учитывать шаг контракта и сохранять условие отмены гипотезы. Произвольно приблизить стоп ради бюджета означает изменить саму сделку. Если допустимая заявка не помещается, правило её отвергает.
| Статья бюджета | USDT |
|---|---|
| Дневной лимит | 300 |
| Реализованный убыток | −120 |
| Открытый риск A | −60 |
| Открытый риск B | −40 |
| Отдельный резерв | −20 |
| Остаток допуска | 60 |
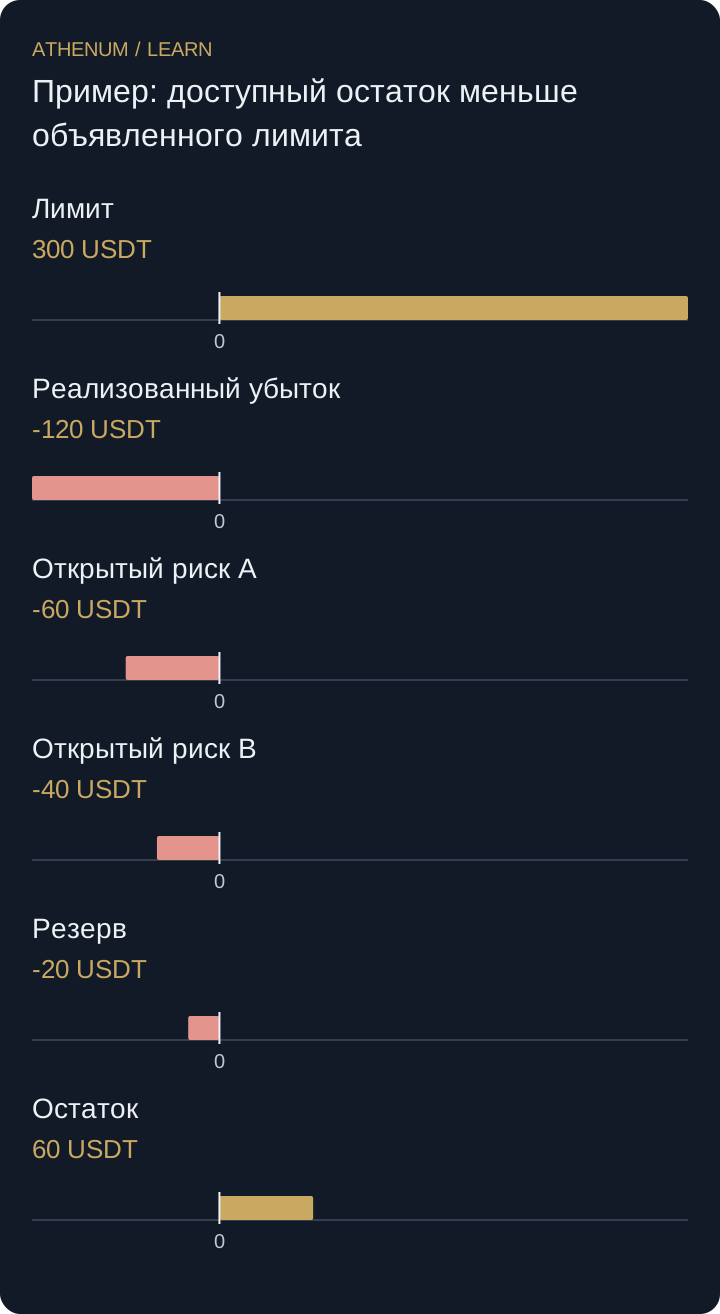 Увеличить схему
- Лимит: 300 USDT
- Реализованный убыток: -120 USDT
- Открытый риск A: -60 USDT
- Открытый риск B: -40 USDT
- Резерв: -20 USDT
- Остаток: 60 USDT
Новый календарный день не создаёт безрисковый бюджет
Вчерашние позиции после сброса всё ещё требуют места в сегодняшнем учёте. Игнорировать их и выделять весь новый лимит новым сделкам значит наращивать риск. Рыночный выход по порогу тоже может исполниться уже после превышения лимита. Сохраните срабатывание порога и итоговый убыток.
Перед решением
- Определите день, часовой пояс и восстановление бюджета прибылью.
- Согласуйте реализованный и открытый результат в одной базе.
- Зарезервируйте дополнительный открытый риск без повторного учёта затрат.
- Опишите действия на пороге и проверьте фактические отмены и исполнения.
Проверьте понимание
Лимит 250 USDT, реализованный убыток 80, дополнительный открытый риск 95, резерв 15. Сколько остаётся? Что изменится при превышении модельного убытка старого стопа на 25?
Показать ответ с объяснением
Остаётся 250 − 80 − 95 − 15 = 60. Если дополнительные 25 не входят в модель и ещё не поглощены резервом, остаток падает до 35. Уберите закрытую позицию из открытого риска и перенесите её реализованный убыток в журнал; не вычитайте полный убыток второй раз.