Риск портфеля: просадка, размер позиции и дневные лимиты · 4 / 5
Размер позиции по волатильности: проверьте запаздывание правила ATR
Правило по волатильности может увеличить количество после спокойного окна. Если затем движение резко усиливается, большая позиция встречает условия, которых запаздывающая оценка не описывала. Равный плановый риск не гарантирует равных потерь.
Athenum7 минОбновлено:
Отделите измерение от прогноза
Average True Range измеряет сглаженный ценовой диапазон по выбранному окну и методу. Это не прогноз направления. Расстояние стопа k × ATR является решением стратегии, а не свойством, делающим стоп безопасным или разворот вероятным.
В упрощённом линейном контракте количество равно денежному лимиту, делённому на расстояние стопа. При расстоянии k × ATR количество обратно пропорционально ATR. Для реальных заявок добавьте множитель выплаты, затраты и шаг. Используйте данные, доступные при решении, а не следующую завершённую свечу для размера прошлого входа.
Добавьте ограничения, отсутствующие в формуле
Лимит номинала или количества сдерживает рост позиции при очень низкой оценке. Это отдельная политика со своим обоснованием, не доказательство верного прогноза волатильности. Применяйте наиболее строгий допустимый размер из ограничений убытка, маржи, ликвидности и номинала.
Рост ATR после входа сам не меняет заявку и стоп. Заранее решите, сохраняет ли стратегия количество, сокращает его или переносит стоп. Расширение стопа при прежнем количестве увеличивает денежный риск и должно учитываться как новое решение.
Пример: спокойное окно допускает двойное количество
Условный бюджет ценового риска 100 USDT, k = 2; одна единица позиции теряет 1 USDT на единицу неблагоприятного движения. При ATR 5 расстояние 10 и количество 10. При ATR 2,5 расстояние 5 и количество 20. В обоих случаях плановый ценовой риск до затрат равен 100.
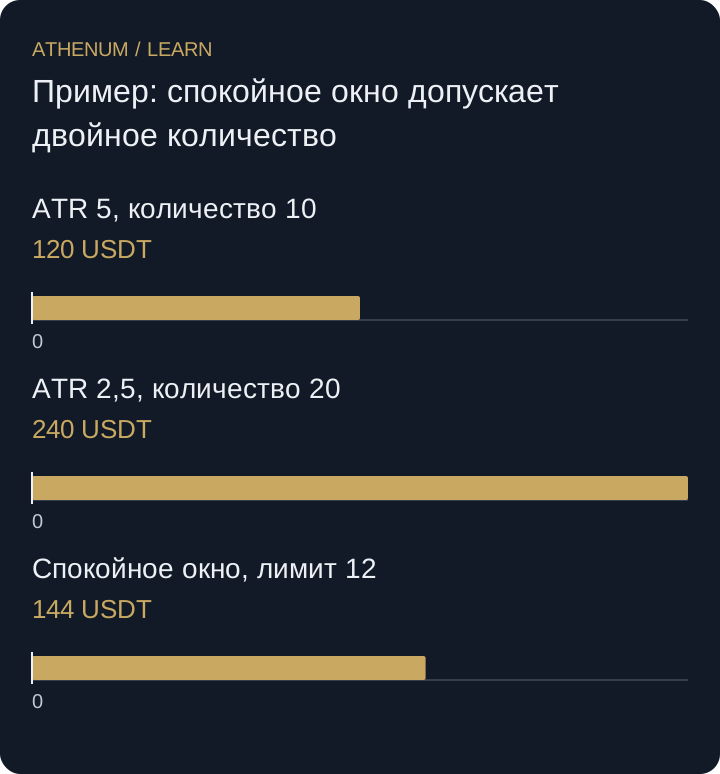
Теперь допустим исполнение выхода после движения против позиции на 12 ценовых единиц. Первая потеряет 120 брутто, вторая 240. Отдельный лимит количества 12 уменьшает вторую до 12 и стресс-потерю до 144; её исходный план со стопом на расстоянии 5 рискует только 60. Это сравнение условных политик, не оптимальные параметры.
| Сценарий | ATR | Количество | Плановый ценовой риск | Движение против на 12 |
|---|---|---|---|---|
| Обычное окно | 5 | 10 | 100 | 120 |
| Спокойное окно | 2,5 | 20 | 100 | 240 |
| Спокойное окно и лимит | 2,5 | 12 | 60 | 144 |
 Увеличить схему
- ATR 5, количество 10: 120 USDT
- ATR 2,5, количество 20: 240 USDT
- Спокойное окно, лимит 12: 144 USDT
Не подставляйте завтрашнюю оценку риска
Если скачок виден лишь после закрытия текущей свечи, использование повышенного ATR для уменьшения более раннего входа даёт симуляции неизвестную тогда информацию. Сохраняйте время индикатора, заявки и исполнения. Более гладкая кривая от такой ошибки не доказывает преимущество правила.
Перед решением
- Запишите метод ATR, окно и последний доступный отсчёт.
- Переведите расстояние в исполнимое количество с затратами.
- Примените отдельные лимиты ликвидности, номинала и маржи.
- Проверьте скачок до обновления оценки волатильности.
Проверьте понимание
При бюджете 120 USDT, множителе 3 и ATR 4 количество равно 10. Перед следующим входом ATR уменьшается вдвое. Какое количество разрешит правило без лимита и каков брутто-убыток при движении против на 15?
Показать ответ с объяснением
Новое расстояние 3 × 2 = 6, количество 120 / 6 = 20. Убыток 20 × 15 = 300 USDT, в 2,5 раза выше планового ценового риска. Комиссии и фактическое исполнение могут дополнительно изменить результат.