Portfoliorisiko: Drawdown, Positionsgröße und Tageslimits · 5 / 5
Tagesverlustlimit: offenes Risiko vor dem nächsten Trade reservieren
Ein Tagesverlustlimit ist unvollständig, wenn es offene Positionen ignoriert. Prüfe vor jedem weiteren Einstieg verbrauchtes Verlustbudget, noch gebundenes Risiko und Ausführungsreserve. Eine Schwelle steuert Entscheidungen, garantiert aber keinen Ausführungspreis.
Athenum7 Min.Aktualisiert:
Tagesverlust messen: bewertetes Eigenkapital, Tagesgrenze, Zeitzone
Netto-Tagesergebnis, die Summe verlustreicher Trades und ein Rückgang vom Tageshoch sind verschiedene Regeln. Hier wird das Limit aus dem Eigenkapital zu Tagesbeginn festgelegt und der Tagesverlust anhand des aktuell bewerteten Eigenkapitals gemessen. Realisierte und unrealisierte Tagesergebnisse zählen jeweils einmal; Ein- und Auszahlungen werden getrennt. Bei über Nacht gehaltenen Positionen beginnt die Tagesänderung beim Kurs zu Tagesbeginn, nicht beim ursprünglichen Einstieg.
Lege Tagesgrenze und Zeitzone fest, besonders im durchgängigen Kryptohandel. Ein Uhrzeitwechsel schließt keine Position und beseitigt kein Risiko. Definiere auch, ob realisierte Gewinne das Budget auffüllen. Eine feste Verlustregel kann darauf verzichten, eine Netto-P&L-Regel kann es erlauben. Die Konvention darf nach einem Verlust nicht opportunistisch wechseln.
Formel für das verbleibende Tagesrisiko und was das Limit auslöst
Restbudget = Tageslimit − bewerteter Tagesverlust − zusätzlicher Modellverlust ab aktuellen Kursen − separate Ausführungsreserve. Ohne externe Geldflüsse entspricht der bewertete Tagesverlust dem Eigenkapital zu Tagesbeginn minus aktuellem Eigenkapital. Enthält dieses bereits das offene P&L, darf es nicht erneut abgezogen werden. Eine Rechnung nur mit realisierten Verlusten übersieht bestehende unrealisierte Verluste; das Stopprisiko ab aktuellen Kursen deckt diese Lücke nicht ab.
Definiere die Maßnahme beim Erreichen der Grenze: neue Einstiege ablehnen, nicht ausgeführte Einstiegsorders stornieren oder nach Plan reduzieren. Das Stornieren einer Einstiegsorder schließt keine Position. Ein lokaler Alarm ist auch keine börsenseitig durchgesetzte Kontrolle; bei Verzögerungen, Kurslücken und Ausfällen können Verluste weiterlaufen.
Beispiel: Ein Tageslimit von 300 USDT lässt 60 USDT für neue Trades
Ein hypothetisches Konto startet mit 10.000 USDT und einem Tagesbudget von 300. Es hat 120 Nettoverlust realisiert. Zwei offene Positionen haben aktuell kein unrealisiertes P&L, aber zusätzliche modellierte Verluste von 60 und 40. Eine separate Reserve von 20 ist in diesen Werten noch nicht enthalten. Es bleiben 300 − 120 − 60 − 40 − 20 = 60.
Ein neuer Trade mit insgesamt 90 USDT modelliertem Verlust überschreitet das Restbudget um 30. Eine kleinere Menge muss tatsächliche Kontraktschritte beachten und die strategische Invalidierung erhalten. Den Stopp nur für eine passende Rechnung willkürlich enger zu setzen verändert den Trade. Passt keine gültige Order, lehnt die Regel sie ab.
Gegenbeispiel: Zu 120 realisiertem Verlust kommen 30 unrealisierter Verlust hinzu. Das aktuelle Eigenkapital beträgt 9.850; die zusätzlichen Stopprisiken ab diesen neuen Kursen betragen weiterhin 60 und 40. Es bleibt 300 − 120 − 30 − 60 − 40 − 20 = 30. Gleichwertig wird der bewertete Tagesverlust von 150 einmal abgezogen. Das ursprüngliche Restbudget von 60 wäre um 30 zu hoch.
| Budgetposten | USDT |
|---|---|
| Tagesbudget | 300 |
| Realisierter Verlust | −120 |
| Offenes Risiko A | −60 |
| Offenes Risiko B | −40 |
| Zusätzliche Reserve | −20 |
| Verbleibendes Budget | 60 |
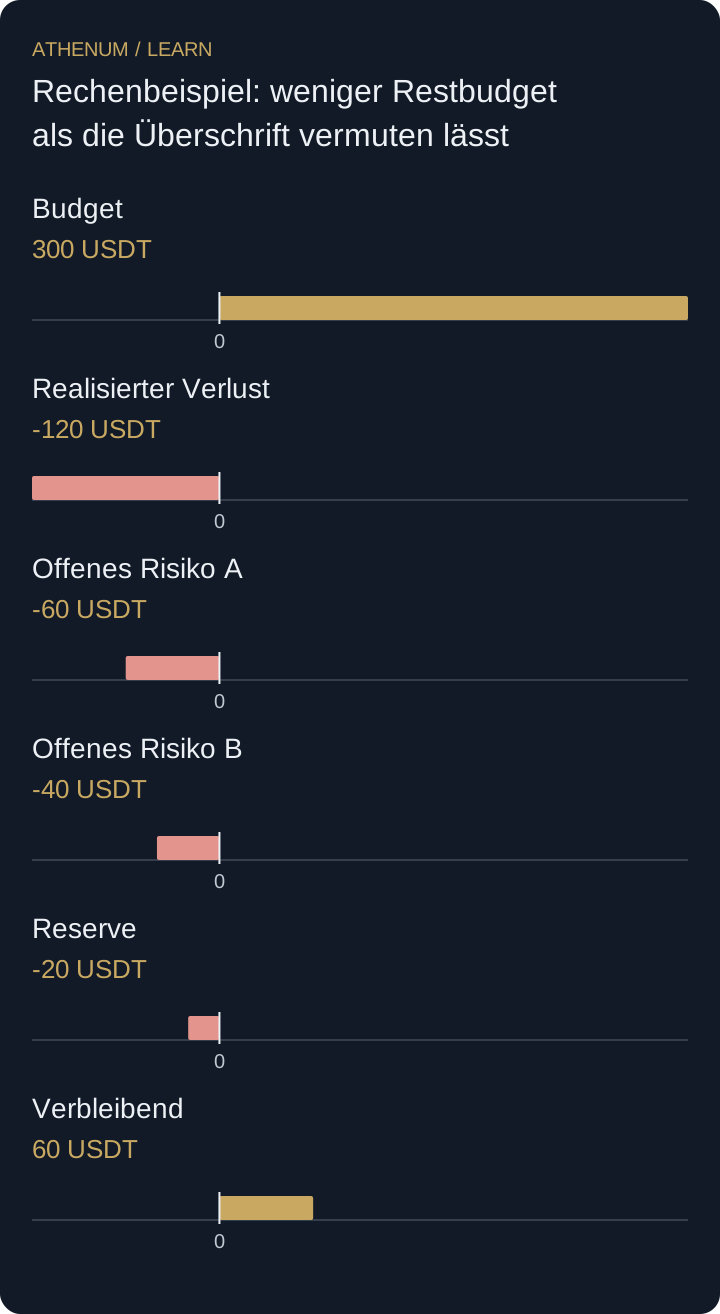 Diagramm vergrößern
- Budget: 300 USDT
- Realisierter Verlust: -120 USDT
- Offenes Risiko A: -60 USDT
- Offenes Risiko B: -40 USDT
- Reserve: -20 USDT
- Verbleibend: 60 USDT
Fehler: Tageslimit zurücksetzen, während Positionen offen bleiben
Bleiben Positionen über den Tageswechsel offen, müssen sie weiter in die Risikorechnung eingehen. Sie zu ignorieren und gleichzeitig das volle frische Budget an neue Trades zu vergeben vergrößert die Gesamtexponierung. Auch eine durch die Schwelle ausgelöste Marktorder kann erst jenseits des Limits ausgeführt werden. Erfasse Auslösung und endgültigen Verlust separat.
Vor der Entscheidung
- Tag, Zeitzone und Budgetwirkung von Gewinnen definieren.
- Realisiertes und unrealisiertes P&L auf derselben Basis abstimmen.
- Zusätzliches offenes Risiko reservieren und Kosten nicht doppelt zählen.
- Maßnahmen am Limit festlegen und tatsächliche Orderzustände prüfen.
Prüfe dein Verständnis
Das aktuelle unrealisierte Tagesergebnis sei null. Das Tagesbudget beträgt 250 USDT. Realisierte Verluste sind 80, zusätzliches offenes Risiko 95 und separate Reserve 15. Was bleibt? Was ändert sich, wenn ein bestehender Stopp 25 mehr als modelliert verliert?
Lösung mit Erklärung anzeigen
Es bleiben 250 − 80 − 95 − 15 = 60 USDT. Sind die zusätzlichen 25 noch nicht in den Modellwerten enthalten und nicht bereits durch die Reserve aufgefangen, sinkt das Budget auf 35. Entferne die geschlossene Position aus offenem Risiko und buche ihren Verlust realisiert; ziehe nicht den gesamten Verlust zweimal ab.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Die $19-Milliarden-Lektion: Der komplette Guide für Risk Management im Krypto-Derivate-Trading
Verwandte Lektionen
- Vor dem Aufstocken Durchschnittseinstieg und Risiko neu berechnen
Berechne Aufstockungen am gemeinsamen Stop: 12 USDT Risiko erlauben 1,8 Extra-Einheiten, nicht 2. Gib dasselbe Risikobudget niemals doppelt aus.
- Stop-Market und Stop-Limit richtig unterscheiden
Ein Stop-Trigger ist keine Ausführung. Vergleiche Gaps, Teilausführungen und Reduce-Only-Regeln, bevor du dich auf Market- oder Limit-Stops verlässt.