Сверка маржи, обеспечения и риска счёта · 2 / 5
Проверить общий капитал стрессом без двойного счёта
Две позиции не могут независимо расходовать один и тот же общий баланс. Полезна их совместная стресс-проверка, а не два отдельных сравнения с полным балансом.
Athenum7 минОбновлено:
Определите границы счёта
Возьмите условный счёт с первоначальным капиталом 1 000 USD и позициями A и B. Нет обязательств, открытых ордеров, комиссий и других активов. Учебный запас определим как капитал счёта минус сумму двух заданных требований поддерживающей маржи. Это показатель упражнения, а не официальный коэффициент маржи биржи.
Первоначальные требования равны 120 для A и 80 для B, поэтому запас составляет 800. Требования — ограничения общего расчёта, а не отдельные фонды обеспечения. Мы не предполагаем портфельных зачётов или выгоды от диверсификации. Реальный расчёт может отличаться из-за скорректированного обеспечения, резервов и правил конкретных продуктов.
Учитывайте убытки и требования совместно
Задайте совместное наблюдение: A теряет 550, B теряет 260, а требования становятся 130 и 90. Оба убытка возникают в одном сценарии. Капитал равен 1 000 − 550 − 260 = 190; суммарное требование равно 220. Учебный запас составляет −30.
Отрицательный результат показывает недостаток при этих допущениях. Он не определяет цену ликвидации, порядок сокращения позиций биржей или реальные исполнения. Условия срабатывания на уровне счёта при кросс-марже и на уровне позиции при изолированной марже не взаимозаменяемы; даже отображаемая оценка цены кросс-ликвидации может не описывать полное условие срабатывания для счёта.
Один баланс, один совместный стресс-расчёт
Проверка только A оставляет после убытка капитал 450; проверка только B оставляет 740. Это разные сценарии. Уверенность по итогам обеих проверок не описывает совместный случай, в котором остаётся лишь 190.
Фиксируйте требования на тот же момент, что и капитал. Если сохранить прежнее суммарное требование 200, получится −10 вместо −30. Даже небольшое на вид расхождение меняет ответ и выявляет устаревший ввод.
| Наблюдение | Капитал | Требование A | Требование B | Учебный запас |
|---|---|---|---|---|
| Начало | 1 000 | 120 | 80 | 800 |
| Совместный стресс | 190 | 130 | 90 | −30 |
 Увеличить схему
- Первоначальный общий капитал: 1 000
- Совместные убытки: 550 + 260
- Оставшийся капитал: 190
- Сравнение с требованием: 220
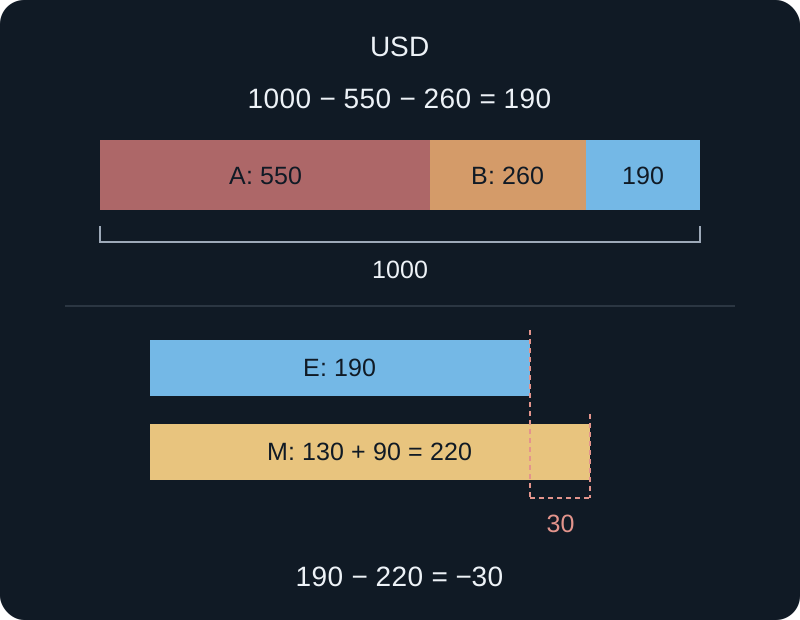
Учебный расчёт в USD; не описание алгоритма ликвидации реальной биржи. Используйте одинаковые границы счёта и момент наблюдения для всех исходных данных.
E: Капитал. M: Требование A + Требование B.
Учебный запас: 190 − 220 = −30.
Вверху начальный баланс разделён на убытки и оставшийся собственный капитал. Внизу сравнение капитала и требований увеличено; сравнивайте длины столбцов только внутри одной панели.
Для изолированного сравнения нужны явные распределения капитала
Не называйте два расчёта изолированными, если каждому выделены все общие 1 000. Укажите разные первоначальные суммы и возможные правила автоматического пополнения. Иначе сравнение незаметно удваивает капитал вместо изменения только режима маржи.
Перед решением
- Определите, какие позиции используют общий капитал.
- Применяйте одновременные результаты сценария вместе.
- Пересчитывайте требования на тот же момент наблюдения.
- Отделяйте учебный показатель от биржевых коэффициентов.
- Не выводите порядок исполнения или ликвидации из одного дефицита.
Проверьте понимание
В совместном стрессе измените только результат B на прибыль 100. Сохраните убыток A и оба стрессовых требования. Каковы капитал и запас и что это доказывает?
Показать ответ с объяснением
Капитал равен 1 000 − 550 + 100 = 550. Запас равен 550 − 130 − 90 = 330. B компенсирует часть убытка A только в этом сценарии; это не доказывает надёжного хеджирования при других шоках цены, ликвидности или обеспечения.