Krypto-Margin und Sicherheiten: Kontorisiko nachvollziehen · 2 / 5
Cross-Margin-Risiko: mehrere Positionen gemeinsam prüfen
Zwei Positionen können dasselbe gemeinsame Kontoguthaben nicht unabhängig voneinander verbrauchen. Aussagekräftig ist ihr gemeinsames Stressszenario, nicht der getrennte Vergleich jeder Position mit dem gesamten Guthaben.
Athenum7 Min.Aktualisiert:
Cross-Margin-Überschuss: Eigenkapital minus alle Erhaltungsmargen
Betrachte ein hypothetisches Konto mit 1.000 USD anfänglichem Eigenkapital und zwei Positionen A und B. Es gibt keine Verbindlichkeiten, offenen Orders, Gebühren oder weiteren Assets. Als Modellüberschuss definieren wir Eigenkapital minus die Summe der beiden vorgegebenen Erhaltungsmargen. Das ist eine Kennzahl dieser Übung, keine offiziell benannte Margin-Quote einer Börse.
Anfangs benötigt A eine Erhaltungsmarge von 120 und B von 80; der Überschuss beträgt 800. Diese Anforderungen sind Bedingungen an die gemeinsame Kontorechnung, keine getrennten Sicherheitentöpfe. Portfolioverrechnungen und Diversifikationsvorteile werden nicht angenommen. Reale Kontorechnungen können wegen angepasster Sicherheitenwerte, Reserven und Produktregeln abweichen.
Gemeinsamer Stresstest: Verluste und Anforderungen zusammen
Lege eine gemeinsame Stressbeobachtung fest: A verliert 550, B verliert 260, und ihre Anforderungen steigen auf 130 beziehungsweise 90. Beide Verluste treten im selben Szenario auf. Das Eigenkapital beträgt 1.000 − 550 − 260 = 190; die Gesamtanforderung beträgt 220. Der Modellüberschuss ist −30.
Ein negatives Ergebnis zeigt eine Unterdeckung unter diesen Annahmen. Es bestimmt weder einen Liquidationskurs noch die Reihenfolge eines Positionsabbaus oder tatsächliche Ausführungen. Kontobezogene Auslöser bei Cross Margin und positionsbezogene Auslöser bei isolierter Margin sind nicht austauschbar; selbst ein angezeigter geschätzter Cross-Liquidationskurs muss nicht den vollständigen Kontoauslöser abbilden.
Beispiel: zwei Positionen auf 1.000 USD, 30 USD Unterdeckung
Wenn du nur A prüfst, verbleiben nach dessen Verlust 450 Eigenkapital; bei B allein bleiben 740. Das sind unterschiedliche Szenarien. Aus beiden Einzelprüfungen Zuversicht abzuleiten, beschreibt nicht den gemeinsamen Fall, in dem nur 190 verbleiben.
Erfasse Anforderungen und Eigenkapital zum selben Beobachtungszeitpunkt. Mit der alten Gesamtanforderung von 200 würdest du −10 statt −30 ausweisen. Auch eine klein wirkende Abweichung ändert das Ergebnis und macht eine veraltete Eingabe sichtbar.
| Beobachtung | Eigenkapital | Anforderung A | Anforderung B | Modellüberschuss |
|---|---|---|---|---|
| Anfang | 1.000 | 120 | 80 | 800 |
| Gemeinsamer Stress | 190 | 130 | 90 | −30 |
 Diagramm vergrößern
- Anfängliches gemeinsames Eigenkapital: 1.000 USD
- Gemeinsame Verluste: 550 + 260 USD
- Verbleibendes Eigenkapital: 190 USD
- Vergleich mit Anforderung: 220 USD
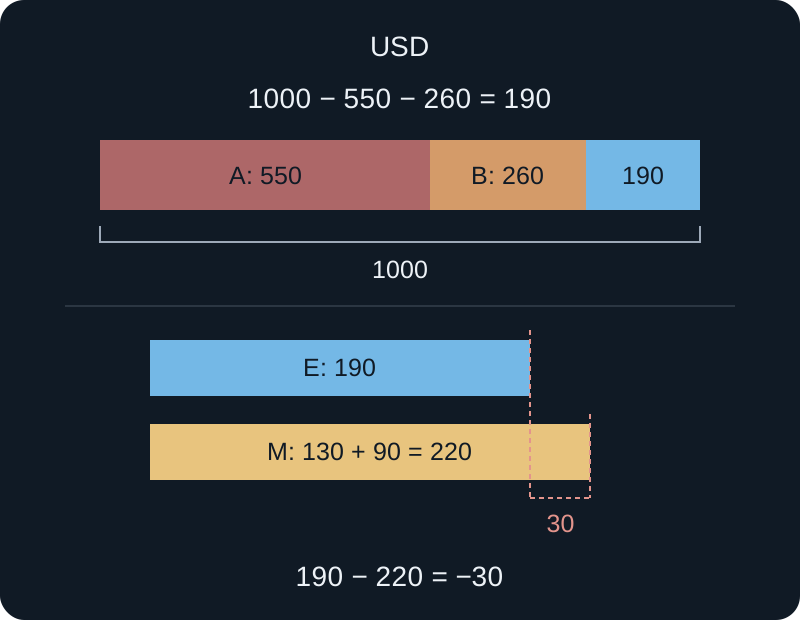
Modellrechnung in USD; keine Aussage über den Liquidationsalgorithmus einer realen Börse. Nutze für sämtliche Eingaben dieselbe Kontogrenze und denselben Beobachtungszeitpunkt.
E: Eigenkapital. M: Anforderung A + Anforderung B.
Modellüberschuss: 190 − 220 = −30.
Oben teilen Verluste und verbleibendes Eigenkapital das Anfangsguthaben auf. Unten ist der Vergleich von Eigenkapital und Anforderungen vergrößert; Balkenlängen nur innerhalb desselben Teilbilds vergleichen.
Fehler: Jeder isolierten Position das gesamte gemeinsame Guthaben geben
Bezeichne nicht zwei Rechnungen als isoliert, wenn du jeder das gesamte gemeinsame Guthaben von 1.000 gibst. Lege getrennte Anfangszuweisungen und mögliche automatische Nachschussregeln fest. Sonst verdoppelt der Vergleich unbemerkt das Kapital, statt nur den Margin-Modus zu ändern.
Vor der Entscheidung
- Festlegen, welche Positionen Eigenkapital teilen.
- Gleichzeitige Szenarioergebnisse zusammen anwenden.
- Anforderungen zum selben Zeitpunkt neu bewerten.
- Modellkennzahl von Börsenquoten unterscheiden.
- Aus einer Unterdeckung keine Ausführungs- oder Liquidationsreihenfolge ableiten.
Prüfe dein Verständnis
Ändere im gemeinsamen Stress nur das Ergebnis von B zu einem Gewinn von 100. Der Verlust von A und beide gestressten Anforderungen bleiben gleich. Wie hoch sind Eigenkapital und Überschuss, und was beweist das?
Lösung mit Erklärung anzeigen
Das Eigenkapital beträgt 1.000 − 550 + 100 = 550. Der Überschuss ist 550 − 130 − 90 = 330. B gleicht nur in diesem Szenario einen Teil des Verlusts von A aus; das belegt keine verlässliche Absicherung bei anderen Kurs-, Liquiditäts- oder Sicherheitenschocks.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Krypto-Margin-Rechner: Required Margin berechnen, Isolated vs. Cross und Liquidationspuffer
Verwandte Lektionen
- Portfoliorisiko: korrelierte Positionen vor dem nächsten Trade addieren
Addiere Stop-Losses von BTC, ETH und Altcoins vor dem nächsten Trade und stresse einen Schock. Korrelierte Trades haben kein separates Risikobudget.
- Hebel, Margin und Liquidationsrisiko auseinanderhalten
Hebel und Margin sind verschiedene Risiken. Berechne die Initial Margin bei zwei Hebelstufen: Ein Maintenance-Puffer ist kein Liquidationspreis.