펀딩, 쏠림과 베이시스 · 2 / 5
시간별·8시간 펀딩을 같은 기준으로 비교하기
더 작은 펀딩률도 더 자주 정산되면 비용이 클 수 있습니다. 퍼센트 옆의 간격을 항상 읽으세요. 연환산은 비교 관례일 뿐 금리 지속이나 계정 수익을 입증하지 않습니다.
Athenum8 분업데이트:
금리와 간격을 함께 변환하세요
정산별 금리가 r, 간격이 h시간이면 일정하다고 가정한 단순 일일 투영은 r×24÷h, 단순 연간 투영은 r×24÷h×365입니다. 이는 금리·간격·명목가치가 유지된다는 비교 가정이며 실제로 변하는 정산 순서를 설명하지 않습니다.
같은 부호 관례를 쓰고 다음 금리 추정과 확정 이력을 구분하세요. 거래소가 간격을 바꾸면 이전 정산 횟수를 계속 곱하면 안 됩니다. 과거 분석은 실제 날짜별 지급을 합하거나 당시 간격으로 각 관찰을 정규화합니다.
APR은 담보 수익률이 아닙니다
명목가치 기준 연환산은 노출을 분모로 합니다. 계정 자산 수익은 담보, 헤지 비용, 수수료, 가격 변화, 증거금 제약에 따라 달라집니다. APR에 레버리지를 곱하면 포지션 생존을 결정하는 위험을 빼고 한 산술 성분만 과장할 수 있습니다.
복리 투영은 같은 금리에 재투자하고 손실·비용·용량 제약이 없다고 가정합니다. 부호도 바뀔 수 있는 펀딩에서는 특히 강한 가정입니다. 단순 연환산은 스냅샷 비교라고 표시하고 실현 성과에는 실제 현금흐름을 쓰세요.
시간당 0.005%는 8시간당 0.02%의 두 배입니다
거래소 A가 시간당 +0.005%면 일정하다는 가정에서 일 0.12%, 단순 연 43.8%입니다. B의 8시간당 +0.02%는 일 0.06%, 연 21.9%이며 C의 4시간당 +0.01%도 B와 같은 일일 투영입니다.
변하지 않는 10,000 USDT 롱 명목가치라면 A의 일일 예상 지급은 12 USDT, B와 C는 6 USDT입니다. 이는 예측이나 거래소 이동 권고가 아닙니다. 체결, 베이시스, 담보 규칙, 금리 변화가 표시 차이보다 클 수 있습니다.
| 거래소 | 금리/간격 | 일일 투영 | 단순 APR |
|---|---|---|---|
| A | 0.005% / 1h | 0.12% | 43.8% |
| B | 0.02% / 8h | 0.06% | 21.9% |
| C | 0.01% / 4h | 0.06% | 21.9% |
- A: 시간별
- 12 USDT / 일
- B: 8시간
- 6 USDT / 일
- C: 4시간
- 6 USDT / 일
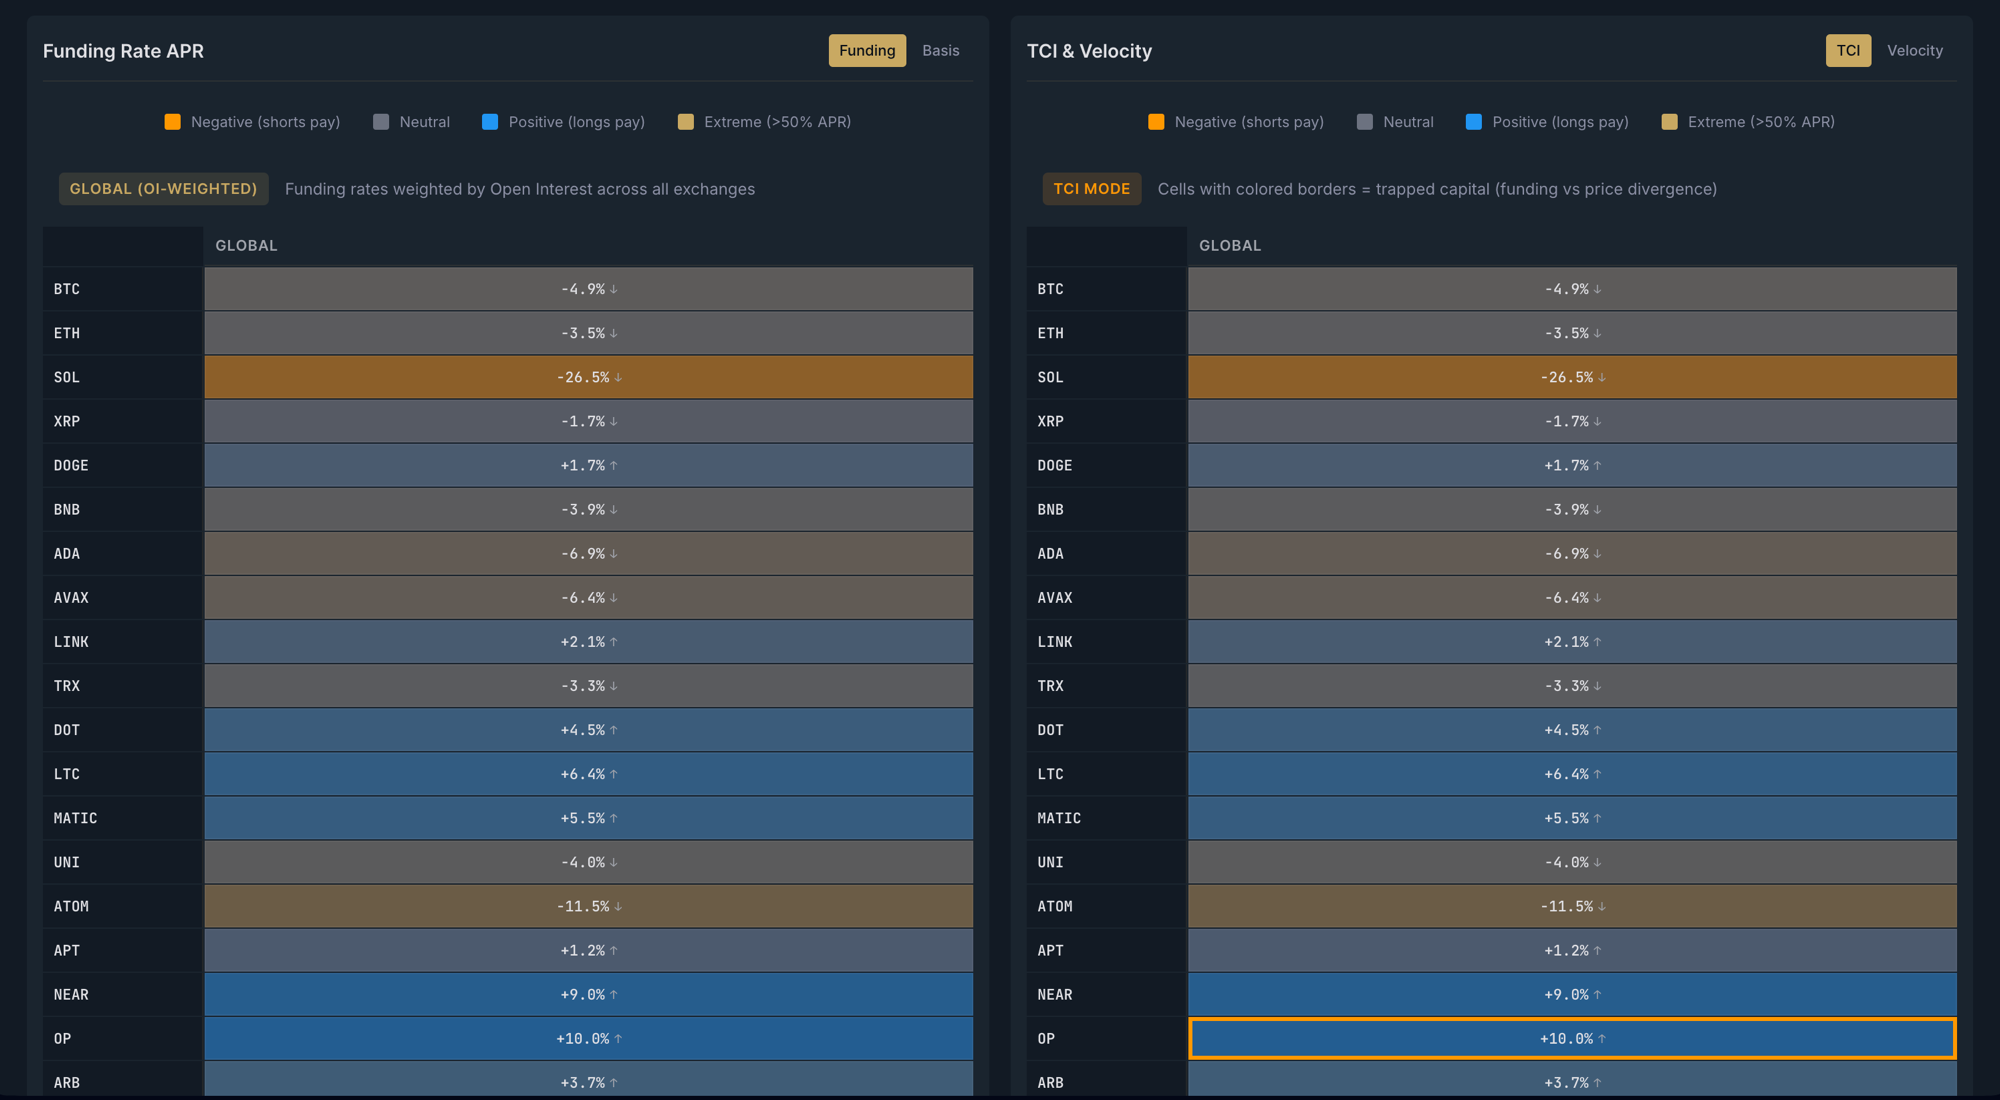
집계 평균은 보유 계약을 숨길 수 있습니다
OI 가중 펀딩 요약은 거래소·상품을 가중치로 합칩니다. 실제 지급은 본인의 계약과 정산 명목가치에서 나옵니다. 온건한 집계도 특정 포지션의 비싼 비용과 함께 존재할 수 있으므로 집계는 맥락, 상품 장부는 현금흐름 계획에 사용하세요.
결정 전 확인사항
- 금리와 정산 간격을 함께 기록합니다.
- 스냅샷·확정 이력·실현 손익을 구분합니다.
- 상품별 간격 변경을 반영합니다.
- 담보 수익률을 별도로 계산합니다.
이해도 확인
계약이 8시간당 0.01%에서 시간당 0.004%로 바뀌면 일정 가정의 일일 펀딩은 싸지나요?
정답과 해설 보기
아니요. 이전은 0.01%×3=0.03%, 새 값은 0.004%×24=0.096%로 3.2배입니다. 낮은 헤드라인 퍼센트가 더 잦은 정산을 가릴 수 있습니다.