Open-Interest-Daten vor der Interpretation prüfen · 1 / 5
Long-Short-Ratio: Kontenzahl und Positionsgröße unterscheiden
Ein Markt kann deutlich mehr Long- als Short-Halter haben, während die Mengen der zusammengehörigen Kontrakte gleich bleiben. Rekonstruiere vor der Interpretation einer Quote ihren Nenner und die Größen, die sie nicht misst.
Athenum8 Min.Aktualisiert:
Aufgabe
Gleiche eine stimmungsbezogene Kennzahl auf Kontenbasis mit den zusammengehörigen Kontraktmengen ab. Benenne vor der Interpretation die Grundgesamtheit, die Gewichtung und den Umgang mit gleichzeitig abgesicherten Konten. Unser bewusst einfacher Markt umfasst zehn unterschiedliche Konten und ein Instrument; kein Konto hält beide Seiten. Für alle Positionen gilt dieselbe Kontraktspezifikation. Das ist eine vollständige fiktive Grundgesamtheit, keine Aussage darüber, wie eine Börse komplexe Konten intern einordnet.
Die Kontenverteilung ändern, nicht die Positionsmenge
Ersetze nun jedes der beiden Short-Konten mit je vier Kontrakten durch vier getrennte Short-Konten mit je einem Kontrakt. Die acht Long-Konten bleiben unverändert. Das ist eine alternative Eigentümerverteilung, keine Aufforderung, Konten aufzuteilen, und kein unterstellter beobachtbarer Übertragungsmechanismus. Die Menge je Seite bleibt acht. Nun gibt es sechzehn Halter: acht Long und acht Short. Der Long-Anteil sinkt von 80% auf 50%; das Kontenverhältnis fällt von vier auf eins. Zwischen diesen beiden möglichen Zuständen muss sich das OI überhaupt nicht ändern.
Umgekehrt verdoppelt eine Verdopplung der Menge jedes Kontos im ursprünglichen Beispiel das einseitig gezählte OI von acht auf sechzehn, während der Long-Kontenanteil bei 80% bleibt. Eine stabile Kontenquote beweist daher keine stabile Positionsmenge.
Das Positionsregister durchrechnen
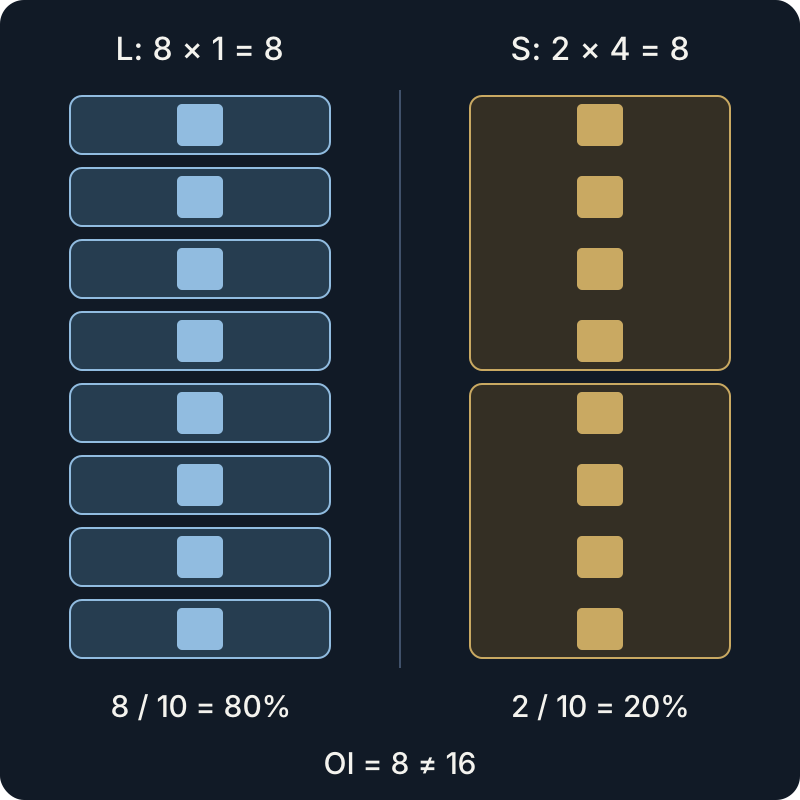
Acht von zehn Positionshaltern sind Long: 80%. Zwei von zehn sind Short: 20%. Das Verhältnis der Long- zur Short-Kontenzahl beträgt 8/2 = 4. Trotzdem ergeben sowohl die Long- als auch die Short-Kontrakte jeweils acht. Bei einseitiger Zählung der ausstehenden Kontrakte beträgt das OI acht, nicht sechzehn. Die sechzehn nach Positionsseiten gezählten Bestände sind nicht sechzehn unterschiedliche zusammengehörige Kontrakte.
Der scheinbare Widerspruch verschwindet, sobald der Nenner ausdrücklich feststeht. Eine Kontenzählung gewichtet ein Konto mit einem Kontrakt genauso stark wie eines mit vier Kontrakten. Eine Mengengewichtung tut das nicht. Die acht Long-Konten können unterschiedliche Sicherheiten, Einstiegspreise und Absicherungen an anderen Stellen haben; nichts davon steht in diesem Register. Sie als schwächer, stärker gehebelt oder liquidationsgefährdet zu bezeichnen, würde Informationen hinzufügen, die das Beispiel nicht enthält.
| Kontengruppe | Konten | Kontrakte je Konto | Kontrakte insgesamt |
|---|---|---|---|
| Nur Long | 8 | 1 | 8 Long |
| Nur Short | 2 | 4 | 8 Short |
 Diagramm vergrößern
- 8 Long-Halter und 2 Short-Halter
- 8 Long-Kontrakte und 8 Short-Kontrakte
- 80% Long-Halter; 8 ausstehende zusammengehörige Kontrakte
Fehlerfall
Ein Analyst liest 80% Long-Halter und multipliziert 8 OI mit 0,8. Daraus macht er 6,4 Long-Kontrakte gegenüber 1,6 Short-Kontrakten. Das rekonstruiert weder das Register noch erhält es die zusammengehörigen Kontraktseiten. Die Quote beschreibt Halter, keine Aufteilung ausstehender Kontrakte in voneinander unabhängige Wetten.
Repariere das nicht durch einen stillen Wechsel zu einer Top-Trader-Quote. Eine ausgewählte Gruppe ist eine andere Grundgesamtheit; ihre Gegenparteien können außerhalb dieser Gruppe liegen. Kontenzahlen, Nominalwertquoten einer Teilgruppe und das OI des gesamten Marktes brauchen getrennte Bezeichnungen.
Vor der Entscheidung
- Benenne die gezählte Grundgesamtheit und den Nenner.
- Trenne Halterzahlen von Positionsmengen.
- Lege einseitige oder beidseitig summierte OI-Meldung offen.
- Leite Sicherheiten, Hebel oder externe Absicherungen nicht aus Kontenzahlen ab.
Prüfe dein Verständnis
In einem anderen vollständigen Modellmarkt halten sechs reine Long-Konten jeweils zwei Kontrakte. Drei reine Short-Konten halten jeweils vier Kontrakte. Berechne den Long-Halteranteil, das Kontenverhältnis und das einseitig gezählte OI. Lässt sich daraus das bullische Nettoexposure in Dollar über alle anderen Märkte ableiten?
Lösung mit Erklärung anzeigen
6/9 = 66,666…%, 6/3 = 2 und 12 ausstehende Kontrakte. Beide Seiten ergeben jeweils zwölf. Eine marktübergreifende Exposure-Aussage ist nicht möglich: Preise, Kontraktwert und externe Absicherungen sind nicht angegeben. Das Runden des Prozentsatzes ändert die exakte Kontenzählung nicht.