Open-Interest-Daten vor der Interpretation prüfen · 5 / 5
Long-Short-Ratios zusammenführen: Kontenzahlen gewichten
Zwei Prozentsätze zu mitteln ist nicht dasselbe wie ihre Grundgesamtheiten zusammenzuführen. Halte die Nenner sichtbar, damit wechselnde Gewichte nicht zu einer irreführenden Positionierungsgeschichte werden.
Athenum8 Min.Aktualisiert:
Aufgabe und Definition der Grundgesamtheit
Bilde einen aggregierten Long-Halteranteil aus Zähler und Nenner und trenne anschließend Veränderungen innerhalb der Börsen von Veränderungen ihrer Gewichte. Das ist ein mathematisches Beispiel, keine Rekonstruktion der Konten eines genannten Anbieters. Jede Beobachtung zählt Börsen-Kontodatensätze für eine festgelegte Instrumentengruppe. Long und Short schließen sich in diesem Modelldatensatz gegenseitig aus und erfassen alle Fälle. Konten können unterschiedliche Mengen halten; diese Zahlen bestimmen daher nicht die Größen ausstehender Kontrakte.
Gleichgewichtete Börsenmittelwerte sind eine andere Kennzahl
Der ungewichtete Mittelwert der beiden Börsenanteile fällt von 55% auf 45%. Bei eindeutiger Kennzeichnung ist das ein legitimer Index mit gleicher Börsengewichtung, aber nicht der zusammengeführte Halteranteil. Die Börse mit zehn Haltern erhält dabei dasselbe Gewicht wie die mit hundert Haltern. Keine der beiden Kennzahlen misst den Anteil der in Dollar bewerteten Long-Positionen, und keine ist automatisch das beste Handelssignal.
Ein Anbieter, der ausschließlich gerundete Prozentsätze veröffentlicht, liefert damit nicht die fehlenden Halterzahlen. Leite sie nicht aus OI, Handelsvolumen oder Marktanteil ab: Das sind andere Nenner. Aus Prozentsätzen allein lässt sich der zusammengeführte Halteranteil ohne verlässliche Gewichte auf Kontenzahlbasis nicht bestimmen.
Die Ausgangsgewichte festhalten
Wende zur Diagnose die Haltergewichte von t0 (10/110 für A und 100/110 für B) auf die Börsenanteile von t1 an. Das ergibt (10×0,8 + 100×0,1)/110 = 18/110 beziehungsweise 16,3636…%. Dieser standardisierte Index fällt gegenüber dem anfänglichen Gesamtanteil um zehn Prozentpunkte und entspricht damit den Rückgängen innerhalb der Börsen.
Der tatsächliche Anteil bei t1 beträgt 81/110. Bezogen auf genau diese Standardisierung trägt die Gewichtsänderung (81−18)/110 = 57,2727… Prozentpunkte bei. Zusammen mit dem Term von -10 Prozentpunkten innerhalb der Börsen erklärt das die beobachtete Änderung von +47,2727… Prozentpunkten. Das ist eine rechnerische Zerlegung mit ausdrücklich festgelegter Reihenfolge, keine Kausalschätzung. Unterschiedliche Gewichtungskonventionen definieren unterschiedliche hypothetische Vergleichsindizes. Benenne die Wahl, statt sie in einer Diagrammbeschriftung zu verbergen.
Von den Kontenzahlen ausgehen
Der Long-Anteil von A fällt von 9/10 = 90% auf 80/100 = 80%. Der von B fällt von 20/100 = 20% auf 1/10 = 10%. Jede Börse verliert zehn Prozentpunkte. Trotzdem steigt der zusammengeführte Long-Anteil von (9+20)/(10+100) = 29/110 beziehungsweise 26,3636…% auf (80+1)/(100+10) = 81/110 beziehungsweise 73,6363…%.
Das ist kein Rechenwiderspruch. Die größere Grundgesamtheit wechselt von Börse B mit niedrigem Anteil zu Börse A mit hohem Anteil. Die Gesamtzahl der Halter bleibt in beiden Momentaufnahmen 110. Das beweist jedoch weder eine stabile Gruppe noch die Positionsänderung einer bestimmten Person. Aus den Zahlen allein geht nicht hervor, ob Konten gewechselt haben, hinzugekommen, weggefallen oder neu klassifiziert worden sind.
| Börse | t0 Long-Halter | t0 Halter insgesamt | t1 Long-Halter | t1 Halter insgesamt |
|---|---|---|---|---|
| A | 9 | 10 | 80 | 100 |
| B | 20 | 100 | 1 | 10 |
 Diagramm vergrößern
- A: Long-Halteranteil fällt von 90% auf 80%
- B: Long-Halteranteil fällt von 20% auf 10%
- Gesamtanteil steigt von 29/110 auf 81/110
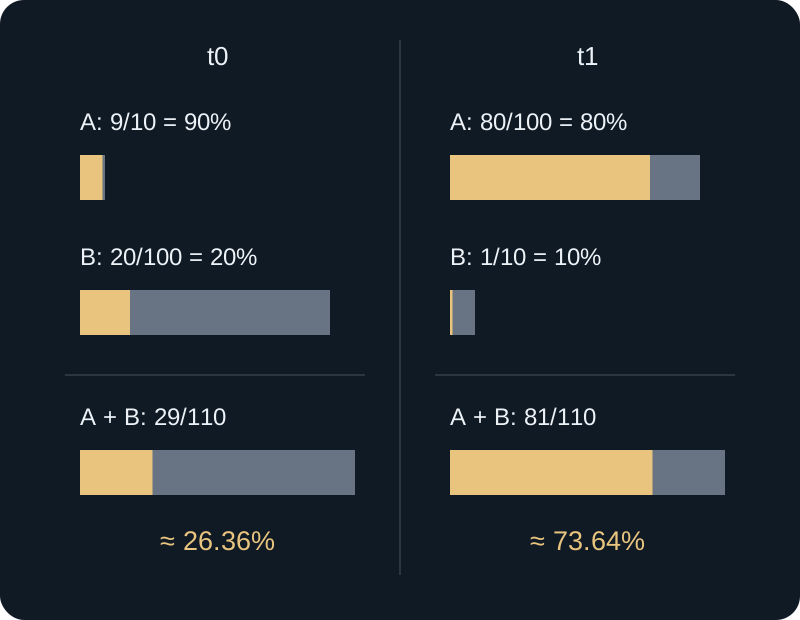
Zwei vollständige fiktive Börsen-Kontenpopulationen zu zwei Zeitpunkten. Die Börse mit dem hohen Anteil erhält bei t1 ein größeres Gewicht nach Kontenzahl. Verglichen werden Börsen- und Gesamtanteile, keine Folge von Trades.
t0 Long-Halter; t1 Long-Halter.
Fehlerfall: Datensätze sind nicht unterschiedliche Personen
Auch korrektes Zusammenführen zählt Börsen-Kontodatensätze, nicht unbedingt unterschiedliche Menschen über alle Börsen hinweg. Dieselbe Person kann bei beiden Börsen Datensätze haben. Ohne rechtmäßig verfügbare, verlässliche börsenübergreifende Identitätsinformationen solltest du die Datensatzpopulation nennen, statt 110 unterschiedliche Trader zu behaupten. Für diese Lektion wird keine Verknüpfung privater Konten benötigt oder vorgeschlagen. Ebenso darf die Top-Trader-Gruppe einer Börse bei der Aggregation nicht stillschweigend ihre gesamte Halterpopulation ersetzen.
Vor der Entscheidung
- Bestimme kompatible Grundgesamtheiten, bevor du Kontenzahlen zusammenführst.
- Summiere Zähler und Nenner statt ungewichteter Quoten.
- Kennzeichne gleichgewichtete Börsenindizes und Vergleiche mit festen Gewichten ausdrücklich.
- Trenne Veränderungen innerhalb der Börsen von Zusammensetzungseffekten.
- Bezeichne börsenübergreifende Kontodatensätze nicht als unterschiedliche Personen.
Prüfe dein Verständnis
In einer neuen Momentaufnahme hat A 30 Long-Halter von insgesamt 50; B hat acht von insgesamt 40. Berechne den zusammengeführten Long-Anteil, den gleichgewichteten Börsenmittelwert und das zusammengeführte Long-zu-Short-Kontenzahlverhältnis. Lässt sich dieses Gesamtverhältnis durch Mitteln der beiden Börsenverhältnisse bestimmen?
Lösung mit Erklärung anzeigen
Der zusammengeführte Long-Anteil beträgt 38/90 = 42,2222…%; der gleichgewichtete Börsenmittelwert ist (60%+20%)/2 = 40%. Die Short-Halter summieren sich auf 20+32 = 52. Damit beträgt das zusammengeführte Long-zu-Short-Kontenzahlverhältnis 38/52 = 0,730769…. Die Börsenverhältnisse sind 30/20 = 1,5 und 8/32 = 0,25; ihr arithmetischer Mittelwert 0,875 ist nicht das Gesamtverhältnis. Berechne es aus kompatiblen Kontenzahlen, nicht durch Mitteln unterschiedlich gewichteter Quoten. Wären lediglich 60% und 20% angegeben, wären 42,2222…% ohne die zugehörigen Nenner nicht begründet.