Açık pozisyon verilerini yorumlamadan önce denetleyin · 5 / 5
Değişen borsa ağırlıklarını gizlemeden pozisyon sahibi sayılarını birleştirin
İki yüzdenin ortalamasını almak, onların dayandığı grupları birleştirmekle aynı şey değildir. Değişen ağırlıkların yanıltıcı bir pozisyonlanma anlatısına dönüşmemesi için paydaları görünür tutun.
Athenum8 dkGüncellendi:
Görev ve grup tanımı
Birleşik long pozisyon sahibi payını pay ve paydasından kurun, ardından borsa içi değişimleri ağırlık değişimlerinden ayırın. Bu, belirli bir sağlayıcının hesaplarını yeniden kuran çalışma değil, matematiksel bir örnektir. Her gözlem, belirtilen enstrüman grubu için borsa-hesap kayıtlarını sayar. Bu model veride long ve short sınıfları birbirini dışlar ve tüm kayıtları kapsar. Hesaplar farklı miktarlar tutabilir; dolayısıyla sayımlar açık sözleşme büyüklüklerini belirlemez.
Borsaları eşit ağırlıklandırmak başka bir istatistiktir
İki borsa payının ağırlıksız ortalaması %55'ten %45'e düşer. Açıkça etiketlenirse bu geçerli bir eşit borsa ağırlıklı endekstir, ancak birleşik pozisyon sahibi payı değildir. On pozisyon sahibine sahip borsayla yüz pozisyon sahibine sahip borsaya aynı ağırlığı verir. Bu istatistiklerin hiçbiri long yönündeki dolar payını ölçmez ve hiçbiri otomatik olarak en iyi işlem sinyali değildir.
Yalnızca yuvarlanmış yüzdeler yayımlayan sağlayıcı, eksik pozisyon sahibi sayılarını vermiş olmaz. Bunları OI, işlem hacmi veya piyasa payından çıkarmayın: onların paydaları farklıdır. Güvenilir sayım ağırlıkları verilmedikçe, yalnızca yüzdelerle birleşik pozisyon sahibi payı belirlenemez.
Başlangıç ağırlıklarını sabit tutun
Teşhis için t0'ın pozisyon sahibi ağırlıklarını (A için 10/110 ve B için 100/110), t1'in borsa paylarına uygulayın. Sonuç (10×0,8 + 100×0,1)/110 = 18/110, yani %16,3636… olur. Bu standartlaştırılmış endeks başlangıçtaki birleşik paya göre on yüzde puanı düşer; borsa içindeki düşüşlerle uyumludur.
Gerçek t1 payı 81/110'dur. Bu belirli standartlaştırmaya göre ağırlık değişimi (81−18)/110 = 57,2727… yüzde puanı katkı yapar; borsa içi -10 puanlık terimle birlikte gözlenen +47,2727… puan değişimini uzlaştırır. Bu, sırası açıkça belirlenmiş aritmetik bir ayrıştırmadır, nedensel tahmin değildir. Farklı ağırlıklandırma kuralları farklı varsayımsal karşılaştırma endeksleri tanımlar. Seçimi grafik etiketinde gizlemek yerine belirtin.
Sayımlardan hareket edin
A'nın long payı 9/10 = %90'dan 80/100 = %80'e düşer. B'ninki 20/100 = %20'den 1/10 = %10'a düşer. Her borsa on yüzde puanı kaybeder. Buna rağmen birleşik long payı (9+20)/(10+100) = 29/110, yani %26,3636… düzeyinden (80+1)/(100+10) = 81/110, yani %73,6363… düzeyine yükselir.
Bu aritmetik bir çelişki değildir. Daha büyük grup, düşük paylı B borsasından yüksek paylı A borsasına geçer. İki anlık görüntüde de toplam pozisyon sahibi sayısı 110 kalır; ancak bu, sabit bir grup olduğunu veya belirli bir kişinin pozisyon değiştirdiğini göstermez. Sayımlar tek başına hesapların taşındığını, eklendiğini, çıktığını ya da yeniden sınıflandırıldığını açıklayamaz.
| Borsa | t0 long pozisyon sahipleri | t0 toplam pozisyon sahipleri | t1 long pozisyon sahipleri | t1 toplam pozisyon sahipleri |
|---|---|---|---|---|
| A | 9 | 10 | 80 | 100 |
| B | 20 | 100 | 1 | 10 |
 Diyagramı büyüt
- A: long pozisyon sahibi payı %90'dan %80'e düşer
- B: long pozisyon sahibi payı %20'den %10'a düşer
- Birleşik pay 29/110'dan 81/110'a yükselir
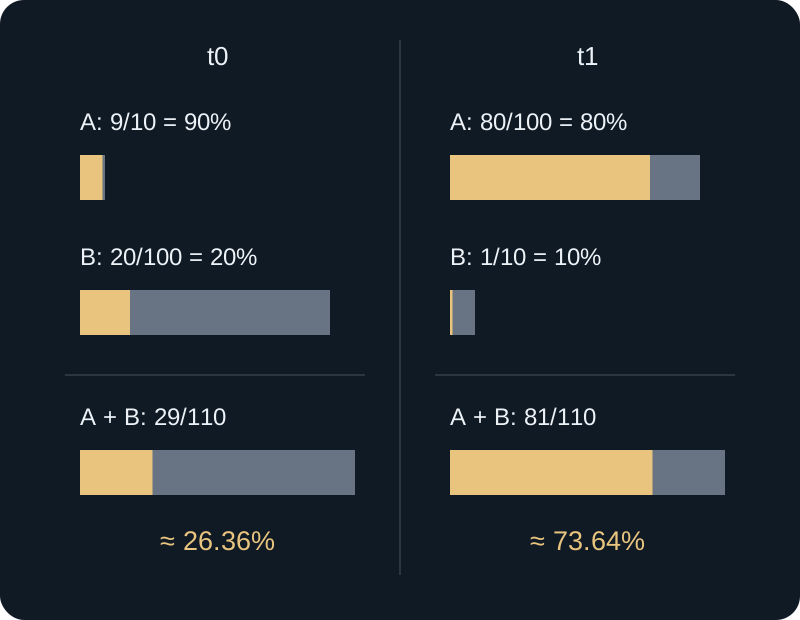
İki zamanda, iki eksiksiz kurgusal borsa-hesap grubu. Yüksek paylı borsa t1'de daha büyük sayım ağırlığı alır. Borsa payları ile birleşik pay karşılaştırılır; bu bir işlem dizisi değildir.
t0 long pozisyon sahipleri; t1 long pozisyon sahipleri.
Hata örneği: kayıtlar benzersiz kişiler değildir
Doğru birleştirme bile borsa-hesap kayıtlarını sayar; borsalar arasında mutlaka farklı kişileri saymaz. Aynı kişinin iki borsada da kaydı olabilir. Hukuka uygun ve güvenilir borsalar arası kimlik bilgisi olmadan, 110 benzersiz trader olduğunu söylemek yerine kayıt grubunu bildirin. Bu ders için özel hesapları birbirine bağlamak gerekli değildir ve önerilmez. Aynı şekilde bir borsanın üst düzey trader grubu, birleştirme sırasında tüm pozisyon sahipleri grubunun yerine sessizce geçirilemez.
Karar vermeden önce
- Sayımları birleştirmeden önce uyumlu grupları belirleyin.
- Ağırlıksız oranları değil, payları ve paydaları toplayın.
- Eşit borsa ağırlıklı endeksleri ve sabit ağırlıklı karşılaştırmaları açıkça etiketleyin.
- Borsa içi değişimleri grup bileşimi etkilerinden ayırın.
- Borsalar arası hesap kayıtlarına benzersiz kişiler demeyin.
Anladıklarını kontrol et
Yeni bir anlık görüntüde A'da toplam 50 pozisyon sahibinden 30'u long'dur; B'de toplam 40 pozisyon sahibinden sekizi long'dur. Birleşik long payını, eşit borsa ağırlıklı ortalamayı ve birleşik long/short hesap sayısı oranını hesaplayın. İki borsanın long/short oranlarının ortalaması bu birleşik oranı verir mi?
Açıklamalı yanıtı göster
Birleşik long payı 38/90 = %42,2222…; eşit borsa ağırlıklı ortalama (%60+%20)/2 = %40'tır. Short pozisyon sahipleri toplamı 20+32 = 52 olduğundan birleşik long/short hesap sayısı oranı 38/52 = 0,730769… olur. Borsa oranları 30/20 = 1,5 ve 8/32 = 0,25'tir; bunların aritmetik ortalaması 0,875 birleşik oran değildir. Farklı ağırlıklı oranların ortalamasından değil, uyumlu sayımlardan hesaplayın. Yalnızca %60 ve %20 verilseydi, ilgili paydalar olmadan %42,2222… savunulamazdı.