Açık pozisyon verilerini yorumlamadan önce denetleyin · 2 / 5
Eksik borsa kapsamını açık pozisyon değişiminden ayırın
Bir toplam, veri kaynağı eklendiği için yükselebilir ve kaynak kaybolduğu için düşebilir. Bu hareketleri piyasa genelindeki pozisyon değişimi olarak adlandırmadan önce gözlenen grubu uzlaştırın.
Athenum8 dkGüncellendi:
Görev ve varsayımlar
Her iki uç noktada aynı borsaları kullanarak karşılaştırma yapın, sonra kapsamı değişen bir manşet rakamdan farkını açıklayın. Bu kurgusal kayıt, aynı dayanak varlık ve enstrüman sınıfı için karşılaştırılabilir, tek taraflı sayılan baz miktar birimlerini zaten kullanır. Gözlem zamanlarının hizalı olduğunu, veri sağlayıcılar arasında örtüşen kopya kayıt bulunmadığını ve dönüşüm fiyatının değişmediğini varsayar. Bunlar gerçek verilerde kontrol edilmesi gereken ön koşullardır; “toplam” sözcüğünün kendiliğinden sağladığı özellikler değildir.
Kaybolan kaynağın etkisini uzlaştırın
t1'den t2'ye görünen toplam 400'den 315'e düşer: 85, yani %21,25 azalma. Ortak A+B grubunda 320'den 315'e düşer: beş, yani %1,5625 azalma. Uzlaştırma -85 = -5 - 80 şeklindedir. -80 terimi, C'nin önceden görünen gözlemini bildirilen toplamdan çıkarır; C'nin açık sözleşme değişimini ölçmez.
Ölçülen beş birimlik düşüş bile bir likidasyon sayısı değildir. Pozisyonların gönüllü kapatılması OI'yi azaltabilir. Bir neden atfetmeden önce likidasyon olay akışı, taraf ve miktar kuralları, kapsamı ve zamanlaması ayrı ayrı incelenmelidir. Her negatif OI çubuğunu “likidasyon” diye etiketlemeyin.
Kapsam ve büyüklük farklı ölçülerdir
t1'de A+B, gözlenen miktarın 320/400 = %80'ini oluşturur. t0 ve t2'de bu payın hesaplanabileceği, üç borsayı da kapsayan karşılaştırılabilir bir toplam yoktur. Beklenen üç borsadan ikisinin verisine sahip olmak, borsa sayısı bakımından %66,666… kapsam demektir; piyasanın toplam OI'sinin %66,666…'sı demek değildir. Küçük bir borsa da büyük bir borsa da bu sayıya bir katkı yapar. Ne sayı bazlı kapsam ne de gözlenen miktar içindeki pay, bilinen evrenin dışında ne kadar veri eksik olduğunu gösterir.
Gözlem kaydını çözümleyin
Her eksik hücre, o uç nokta için geçerli bir gözlemin bulunmadığı anlamına gelir. Borsada pozisyon olup olmadığı hakkında bilgi vermez. Özellikle C'nin ilk gözlemi, borsanın veya enstrümanın o anda faaliyete geçtiğinin kanıtı değildir.
Sabit ve karşılaştırılabilir miktar birimleriyle A ve B borsaları t0'da 100 ve 200, ardından t1'de 110 ve 210 bildirir. C borsası ilk kez t1'de 80 ile görünür; t0 değeri eksiktir, sıfır değildir. Görünen toplam 300'den 400'e, yani %33,333… artar. Sabit A+B grubu 300'den 320'ye, yani %6,666… artar. Kalan 80, yeni gözlenen kapsamdır; kanıtlanmış yeni pozisyonlar değildir. Ek bilgi olmadan bu rakamların hiçbiri t0'daki eksik piyasa genel toplamını tahmin etmez.
Daha sonra C'nin akıştan kaybolması, otomatik olarak 80 birimlik likidasyon değil, eksik kapsam üretmelidir. Uzlaştırma bu ayrımı açıklar; gerçek uygulamalarda toplamadan önce zaman damgası ve birim kontrolleri hâlâ gerekir.
| Borsa | t0 | t1 | t2 |
|---|---|---|---|
| A | 100 | 110 | 108 |
| B | 200 | 210 | 207 |
| C | eksik | 80 | eksik |
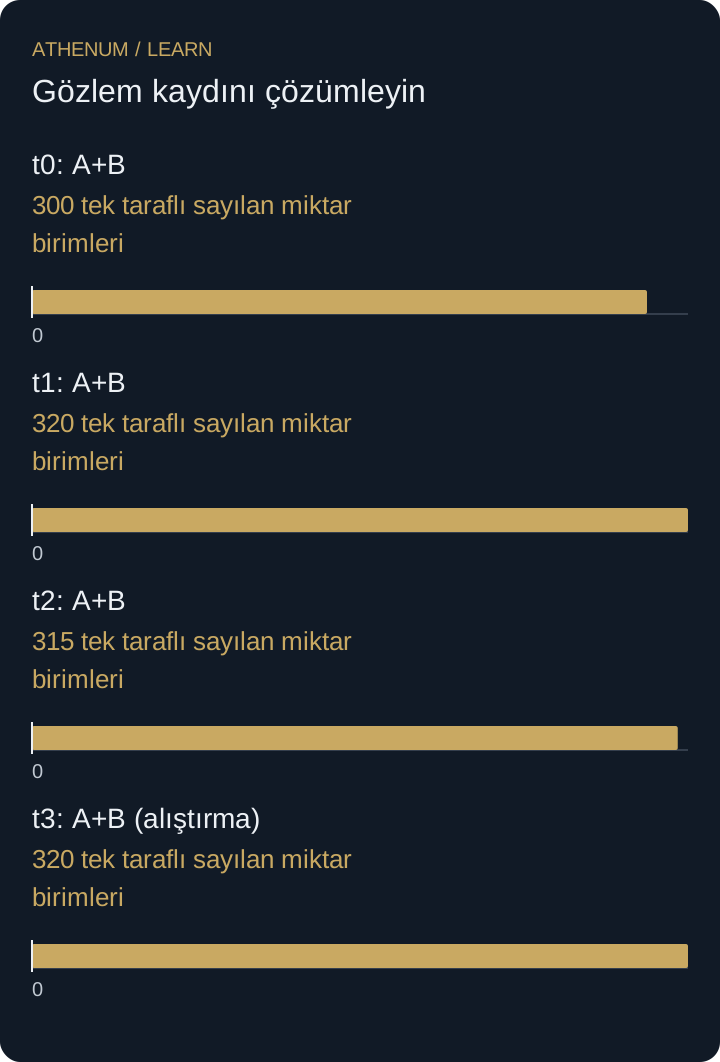 Diyagramı büyüt
- t0: A+B: 300 tek taraflı sayılan miktar birimleri
- t1: A+B: 320 tek taraflı sayılan miktar birimleri
- t2: A+B: 315 tek taraflı sayılan miktar birimleri
- t3: A+B (alıştırma): 320 tek taraflı sayılan miktar birimleri
Farklı soruları yanıtlayan üç cazip düzeltme
C'yi sıfırla doldurmak bir gözlem uydurur. C'nin 80 değerini ileri taşımak t2'de 395 ve 400'e göre %1,25 düşüş verir, ancak sonuç eski bir değer içerir. Yalnızca yaşı belirtilmiş, açıkça eskimiş bir tahmin olarak gösterilebilir; üç borsanın eşzamanlı ölçümü değildir. Akışın gelecekte geri dönmesini kullanarak eksik değere ara değer atamak da t2'de mevcut olmayan bilgiyi kullanır. Geriye dönük tahmin sessizce gerçek zamanlı sinyale dönüşmemelidir.
Sabit grup da otomatik olarak tüm piyasanın gerçeği değildir. A+B, C'den farklı davranabilir; kesintili borsaları dışlamak temsili olmayan bir örneklem seçebilir. Gruba hangi borsaların dahil olduğunu ve nelerin dışlandığını bildirin. Üyelik daha sonra tekrar değişirse istenen zaman aralığı için sabit bir grup koruyun veya zincirlenmiş seriyi açıkça etiketleyin; değişen çiftleri tek bir sabit grup gibi göstermeyin.
Karar vermeden önce
- Toplamadan önce birimleri, enstrüman kapsamını ve gözlem zamanlarını sabitleyin.
- Her iki uç noktada hangi borsaların bulunduğunu gösterin.
- Eksik veriyi, gözlenen sıfırları ve eskimiş tahminleri ayırın.
- Kapsam değişimini sabit grup içindeki değişimden ayrı bildirin.
- OI düşüşünü likidasyonlarla eşitlemeyin.
Anladıklarını kontrol et
t3'te A 111, B 209 bildirir ve C 90 ile geri döner. t2 ile t3'ü ortak grup ve görünen toplamlar üzerinden karşılaştırın. C'nin t1'deki 80'den t3'teki 90'a artışı, t2–t3 aralığında on birimlik artış mıdır?
Açıklamalı yanıtı göster
A+B 315'ten 320'ye, yani 5/315 = %1,587301… artar. Görünen toplamlar 315'ten 410'a, yani 95/315 = %30,158730… artar. Gözlenen toplamın uzlaştırması 95 = 5 + 90'dır; burada 90, geri kazanılan kapsamdır. C, t1 ve t3 gözlemleri arasında on artmıştır; ancak eksik t2 değeri, bu onu özellikle son aralığa atamayı engeller. C'nin t2'deki değeri 100 olsaydı on düşmüş olurdu; 70 olsaydı yirmi yükselmiş olurdu. Her iki durum da kaydedilen uç noktalarla uyumludur.