Данные открытого интереса: проверка качества до выводов · 2 / 5
Отделите пропуски в охвате бирж от изменений открытого интереса
Агрегат может расти из-за появления источника данных и падать из-за его исчезновения. Сначала сопоставьте состав наблюдаемой совокупности, прежде чем называть любое из этих движений изменением позиций на всем рынке.
Athenum8 минОбновлено:
Постоянная группа бирж: одинаковые единицы и моменты наблюдения
Постройте сравнение по одним и тем же биржам на обоих концах интервала, затем объясните отличие от сводного показателя с меняющимся охватом. В этом вымышленном реестре уже используются сопоставимые единицы количества базового актива при одностороннем учете для одного базового актива и класса инструментов. Предполагаются согласованные моменты наблюдения, отсутствие пересекающихся дубликатов от поставщиков и неизменность цены пересчета. Эти предпосылки нужно проверять в реальных данных: слово «агрегат» само по себе их не обеспечивает.
Выпадение биржи из данных и реальное снижение OI
От t1 к t2 наблюдаемая сумма падает с 400 до 315: на 85, или 21,25%. В общей группе A+B она падает с 320 до 315: на пять, или 1,5625%. Разложение имеет вид -85 = -5 - 80. Член -80 исключает ранее наблюдавшееся значение C из отчетной суммы; он не измеряет изменение открытых контрактов на C.
Даже измеренное снижение на пять единиц не является количеством ликвидаций. Добровольное закрытие позиций тоже может уменьшать OI. Прежде чем устанавливать причину, нужно отдельно изучить поток событий ликвидации, правила учета сторон и количества, охват и время. Не называйте каждый отрицательный столбец изменения OI «ликвидациями».
Охват по числу бирж и доля наблюдаемого открытого интереса
В t1 на A+B приходится 320/400 = 80% наблюдаемого количества. В t0 и t2 нет сопоставимой суммы по всем трем биржам для расчета такой доли. Данные по двум из трех ожидаемых бирж означают охват 66,666…% по числу бирж, а не 66,666…% всего рыночного OI. Маленькая и большая биржи добавляют к этому счетчику по единице. Ни охват по числу бирж, ни доля наблюдаемого количества не показывают объем, отсутствующий за пределами известной совокупности.
Пример: биржа C впервые появляется в t1 со значением 80
Каждая ячейка с пропуском означает, что для этого момента не было доступно действительного наблюдения. Она ничего не говорит о наличии позиций на бирже. В частности, первое наблюдение C не доказывает, что биржа или инструмент тогда только запустились.
В фиксированных сопоставимых единицах количества биржи A и B сообщают 100 и 200 в t0, затем 110 и 210 в t1. Биржа C впервые появляется в t1 со значением 80; ее значение в t0 отсутствует, а не равно нулю. Наблюдаемая сумма растет с 300 до 400, или на 33,333…%. Постоянная группа A+B растет с 300 до 320, или на 6,666…%. Оставшиеся 80 — вновь охваченное наблюдением количество, а не доказанные новые позиции. Без дополнительной информации ни один показатель не оценивает отсутствующую сумму по всему рынку в t0.
При последующем исчезновении C из потока должен возникнуть пропуск в охвате, а не автоматическая ликвидация 80 единиц. Разложение явно показывает различие; в реальной реализации перед агрегацией все равно нужны проверки временных меток и единиц.
| Биржа | t0 | t1 | t2 |
|---|---|---|---|
| A | 100 | 110 | 108 |
| B | 200 | 210 | 207 |
| C | нет данных | 80 | нет данных |
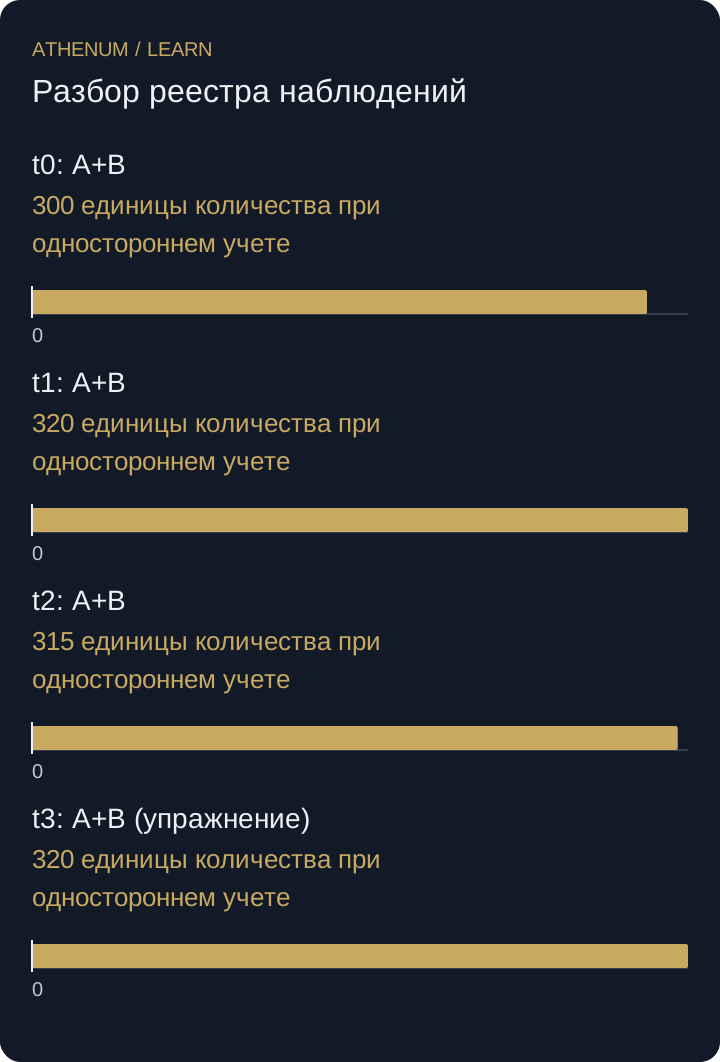 Увеличить схему
- t0: A+B: 300 ед. (OI по одной стороне)
- t1: A+B: 320 ед. (OI по одной стороне)
- t2: A+B: 315 ед. (OI по одной стороне)
- t3: A+B (упражнение): 320 ед. (OI по одной стороне)
Ошибка: заполнение пропусков нулём, устаревшими или будущими данными
Заполнение C нулем выдумывает наблюдение. Перенос последнего значения C, равного 80, дает 395 в t2 и снижение на 1,25% относительно 400, но результат содержит устаревшее значение. Его можно показывать только как явно обозначенную устаревшую оценку с указанием возраста данных; это не синхронное измерение по трем биржам. Интерполяция пропуска по будущему восстановлению потока также использовала бы информацию, недоступную в t2. Ретроспективная оценка не должна незаметно превращаться в сигнал реального времени.
Постоянная группа тоже не становится автоматически истиной для всего рынка. A+B могут вести себя иначе, чем C, а исключение нестабильных бирж может сделать выборку нерепрезентативной. Укажите состав группы и исключенные элементы. Если состав позже снова меняется, сохраните постоянную группу на нужном интервале или явно обозначьте цепной ряд; не выдавайте меняющиеся пары за одну постоянную совокупность.
Перед решением
- До суммирования зафиксируйте единицы, набор инструментов и моменты наблюдения.
- Покажите, какие биржи включены на обоих концах интервала.
- Различайте пропуски, нулевые наблюдения и устаревшие оценки.
- Отдельно сообщайте об изменении охвата и изменении внутри группы.
- Не приравнивайте снижение OI к ликвидациям.
Проверьте понимание
В t3 A сообщает 111, B — 209, а C возвращается со значением 90. Сравните t2 и t3 по общей группе и наблюдаемым суммам. Означает ли рост C с 80 в t1 до 90 в t3 увеличение на десять именно за интервал t2–t3?
Показать ответ с объяснением
A+B растут с 315 до 320, или на 5/315 = 1,587301…%. Наблюдаемые суммы растут с 315 до 410, или на 95/315 = 30,158730…%. Разложение изменения наблюдаемой суммы: 95 = 5 + 90, где 90 — восстановленный охват. C выросла на десять между наблюдениями t1 и t3, но пропуск в t2 не позволяет отнести эти десять именно к последнему интервалу. Если у C было 100 в t2, она упала на десять; если было 70, выросла на двадцать. Оба варианта совместимы с записанными значениями на концах интервала.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Открытый интерес по биржам в крипте: где на самом деле сидят кредитные деньги
Похожие уроки
- Оцените границы покрытия ликвидаций, не выдумывая итог рынка
Разделите выбор провайдера, пропуски сбора и обрезку выдачи. Проверьте, когда сумма — нижняя граница и почему множитель не исправит покрытие.
- Проверка данных потока сделок перед использованием сигнала
Находите пропуски сделок, дубликаты и старые таймстампы. Соберите проверку полноты данных перед торговлей по CVD и стакану.