Данные открытого интереса: проверка качества до выводов
Пять авторских проверок данных: число счетов, охват бирж, доступность записей, согласованность объема и взвешенные доли держателей.
Что вы отработаете
Сопоставляйте то, что можно установить по данным OI, выявляйте несовместимые наблюдения и не заполняйте пробелы в информации торговыми историями.
Перед началом
- Умейте восстанавливать открытия, закрытия и переносы в реестре контрактов с односторонним учетом.
- Различайте количество контрактов и долларовый номинал, время измерения и время решения.
Программа курса
- 1
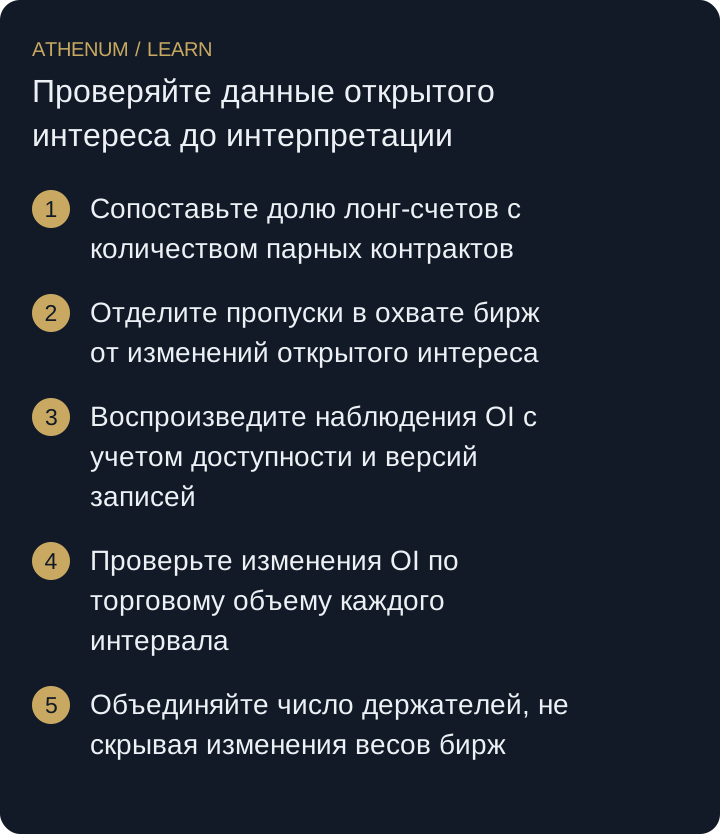
Сопоставьте долю лонг-счетов с количеством парных контрактов
Рассчитайте долю лонг-счетов, пропорцию и открытый интерес из журнала. Рост лонг-счетов не доказывает преобладание лонг-объёма на рынке.
8 минКоротко: Соотношение лонг/шорт по счетам считает держателей, а не контракты. При 8 лонг-счетах и 2 шорт-счетах в лонге 80% держателей и соотношение равно 4, но на каждой стороне по восемь контрактов, а односторонний OI равен восьми. Больше лонг-счетов не доказывает большую длинную экспозицию.
- 2
Отделите пропуски в охвате бирж от изменений открытого интереса
Отделите реальные изменения OI от пропавших, устаревших или восстановленных данных бирж. Сверяйте итоги по одному и тому же набору бирж в каждый момент.
8 минКоротко: Сравнивайте агрегированный открытый интерес только по одной и той же группе бирж в обоих моментах. Когда биржа C впервые появляется со значением 80, наблюдаемая сумма растёт с 300 до 400, а постоянная группа A+B — лишь с 300 до 320; остальные 80 — новый охват. Выпадение биржи из данных — пропуск, а не ликвидации.
- 3
Воспроизведите наблюдения OI с учетом доступности и версий записей
Воспроизведите OI по значениям, доступным в момент принятия решений. Учитывайте задержки и пересмотры данных без утечки информации в тест.
8 минКоротко: Бэктест открытого интереса должен воспроизводить только записи, поступившие к моменту каждого решения. Храните отдельно время измерения, время поступления и каждое исправление: выбор значения по метке измерения или применение более позднего исправления подмешивает в тест будущую информацию.
- 4
Проверьте изменения OI по торговому объему каждого интервала
Сравните изменения OI с проторгованным объёмом в контрактах. Найдите расхождения на малых интервалах, которые теряются в дневных итогах.
8 минКоротко: При фиксированных единицах контрактов и одностороннем OI каждый интервал должен удовлетворять |ΔOI| ≤ V, где V — объём контрактов, учтённых один раз. Проверяйте каждый интервал, а не только итог периода: снижение OI на восемь при шести проторгованных контрактах — расхождение в два контракта, даже если итог за три минуты проходит проверку.
- 5
Объединяйте число держателей, не скрывая изменения весов бирж
Сведите совместимые счета покупателей и продавцов с разных площадок. Узнайте, почему совокупная доля лонгов растет при падении на каждой бирже.
8 минКоротко: Чтобы объединить соотношения лонг/шорт разных бирж, сложите лонг-держателей и всех держателей, затем разделите; не усредняйте проценты бирж. Веса важны: когда доля лонг-счетов на каждой бирже падает на десять пунктов, общая доля всё равно может вырасти с 29/110 до 81/110, потому что более крупная совокупность теперь на бирже с высокой долей.
Похожие курсы
- Открытый интерес: расчёт, единицы и позиционированиеВосстановите изменения числа контрактов, согласуйте единицы и способы учёта и проверьте, что открытый интерес действительно говорит о позициях.
- Данные о ликвидациях на криптобиржах: что измеряет событиеСопоставьте стороны, виды цен, объёмы, повторно обработанные наблюдения и границы покрытия на оригинальных журналах событий и упражнениях с разбором.
- Исследование фандинга: платежи, ставки и хеджОбъясните ошибки прогноза фандинга, восстановите изменившееся расписание расчётов, разложите ставки с весами OI и рассчитайте заёмные расходы и выход из хеджа.
 Увеличить схему
- Сопоставьте долю лонг-счетов с количеством парных контрактов
- Отделите пропуски в охвате бирж от изменений открытого интереса
- Воспроизведите наблюдения OI с учетом доступности и версий записей
- Проверьте изменения OI по торговому объему каждого интервала
- Объединяйте число держателей, не скрывая изменения весов бирж
Учебный материал. Примеры не доказывают прибыльность стратегии. Издержки, ценовые разрывы и ликвидации могут привести к убытку выше запланированного стопа.