Auditar los datos de interés abierto antes de interpretarlos
Cinco auditorías originales sobre recuentos de cuentas, cobertura de plataformas, disponibilidad de registros, coherencia del volumen y proporciones ponderadas de titulares.
Qué practicarás
Conciliar lo que un conjunto de datos de OI puede demostrar, identificar observaciones incompatibles y evitar sustituir información ausente por narrativas de negociación.
Antes de empezar
- Reconstruir aperturas, cierres y transferencias en un registro de contratos contados por un solo lado.
- Distinguir cantidad contractual de nocional en dólares y tiempo de medición de tiempo de decisión.
Contenido del curso
- 1
Conciliar la proporción de cuentas largas con las cantidades de las posiciones
Utiliza un registro original de cuentas para distinguir proporciones de titulares, contratos emparejados y afirmaciones no demostradas sobre apalancamiento o exposición neta.
8 min - 2
Separar la falta de cobertura de plataformas de los cambios del interés abierto
Concilia los totales visibles con un grupo fijo de plataformas y evalúa observaciones ausentes, sustituidas por cero y obsoletas mediante cuatro instantáneas.
8 min - 3
Reproducir observaciones de OI según su disponibilidad y versión
Audita mediciones retrasadas y correcciones sin introducir registros futuros en una decisión ni permitir que una versión antigua sobrescriba una corrección.
8 min - 4
Contrastar los cambios del OI con el volumen negociado de cada intervalo
Detecta una discrepancia contable oculta por totales de ventana que sí pasan la prueba y distingue volumen ausente condicionado de una acusación sin demostrar.
8 min - 5
Combinar recuentos de titulares sin ocultar cambios en los pesos de las plataformas
Reconstruye proporciones agregadas y explica por qué el agregado puede subir mientras baja cada proporción individual, con recuentos originales y una comparación estandarizada.
8 min
 Ampliar el diagrama
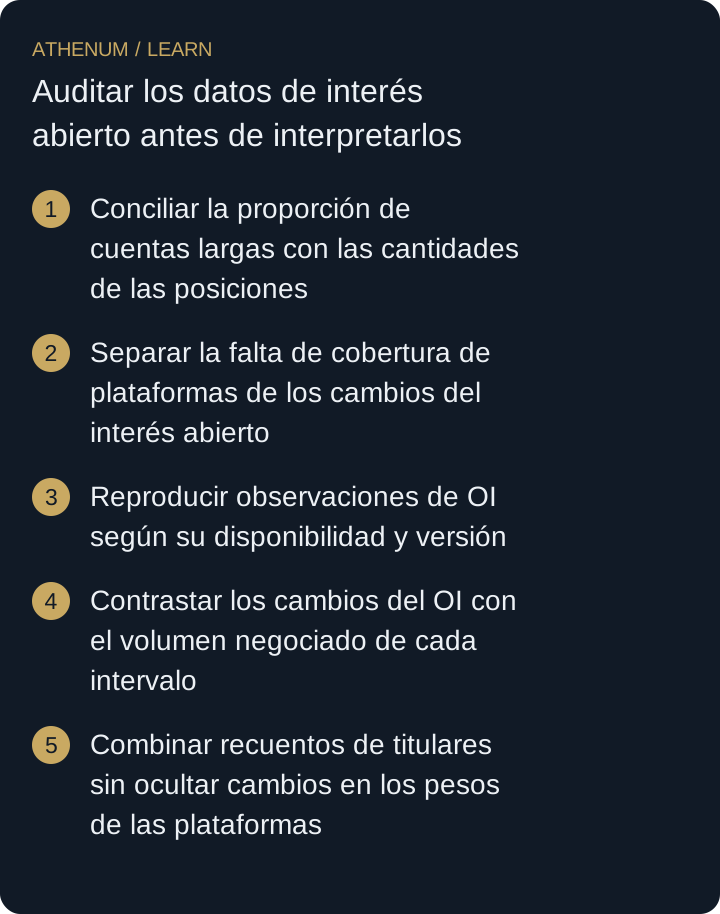
- Conciliar la proporción de cuentas largas con las cantidades de las posiciones
- Separar la falta de cobertura de plataformas de los cambios del interés abierto
- Reproducir observaciones de OI según su disponibilidad y versión
- Contrastar los cambios del OI con el volumen negociado de cada intervalo
- Combinar recuentos de titulares sin ocultar cambios en los pesos de las plataformas
Material educativo. Los ejemplos no demuestran una estrategia rentable. Los costes, los saltos de precio y las liquidaciones pueden causar pérdidas superiores al stop previsto.