Auditar los datos de interés abierto antes de interpretarlos · 4 / 5
Contrastar los cambios del OI con el volumen negociado de cada intervalo
Un total diario que pasa la prueba puede ocultar una observación imposible de un minuto. Comprueba el intervalo de la discrepancia bajo supuestos explícitos de recuento, integridad y tiempos.
Athenum8 minActualizado:
Una comprobación contable establecida, no una acusación
El límite de coherencia entre volumen y OI está establecido en investigación publicada; no es una invención de Athenum. Nuestro registro ficticio comprueba una restricción contable condicionada. No reproduce un estudio empírico de plataformas ni demuestra mala conducta actual, insolvencia o intención de los operadores.
Declarar el modelo contable
Utiliza un instrumento, una plataforma, unidades contractuales fijas y OI contado por un solo lado. Cuenta una vez cada contrato negociado emparejado. Incluye cada ejecución pertinente exactamente una vez y alinea el intervalo con las observaciones de OI. Solo para este ejercicio, todos los cambios de contratos pendientes se producen mediante las ejecuciones emparejadas; no hay vencimiento, cancelación administrativa, conversión contractual ni revisión del campo. Debes comprobar estos supuestos antes de aplicar el cálculo a un flujo real. El OI valorado en dólares con un precio de conversión cambiante no cumple el supuesto de unidades fijas simplemente por tener el mismo nombre de campo.
Un total entre extremos que pasa puede ocultar el intervalo que falla
El cambio neto de toda la ventana es solo +10, mientras que el volumen publicado suma 30. Incluso la suma de cambios absolutos del OI muestreado es 12 + 8 + 6 = 26, inferior a 30. Las dos comprobaciones de ventana completa pasan aunque el segundo intervalo falla. El volumen sobrante en otro intervalo no demuestra que las dos ejecuciones ausentes ocurrieran en el segundo. Puede motivar una investigación de la alineación temporal; no justifica mover operaciones silenciosamente hasta que la prueba pase.
Como contraste, sustituye solo el volumen intermedio por ocho. Ahora cada intervalo admite una construcción posible y el volumen total pasa a 32. Superar la prueba sigue sin demostrar integridad: distintas secuencias de apertura y cierre pueden compartir extremos y una transferencia omitida no alteraría el OI.
Tabla original de observaciones de tres minutos
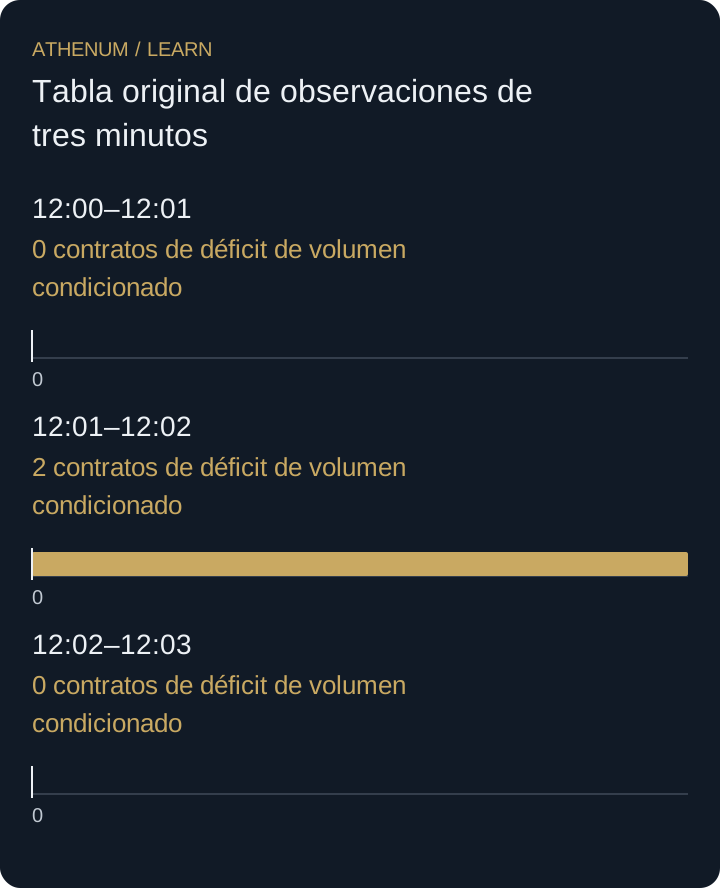
El primer intervalo añade doce pares y publica quince contratos negociados. Tiene volumen suficiente para explicar el cambio: por ejemplo, doce pares nuevos y tres transferencias. El segundo elimina ocho pares, pero solo publica seis contratos negociados. Bajo el modelo contable declarado, seis ejecuciones de un contrato cada una no pueden eliminar ocho pares emparejados. El déficit es dos. El tercer intervalo añade seis con nueve contratos negociados, otra combinación posible, como seis pares nuevos y tres transferencias.
| Extremo | OI contado por un solo lado | Contratos negociados desde el extremo anterior |
|---|---|---|
| 12:00 | 100 | no aplicable |
| 12:01 | 112 | 15 |
| 12:02 | 104 | 6 |
| 12:03 | 110 | 9 |
 Ampliar el diagrama
- 12:00–12:01: 0 contratos de déficit de volumen condicionado
- 12:01–12:02: 2 contratos de déficit de volumen condicionado
- 12:02–12:03: 0 contratos de déficit de volumen condicionado
Qué permite concluir la marca
Las observaciones y los supuestos no encajan. Eso no identifica qué entrada es errónea. Comprueba páginas ausentes o huecos de secuencia, registros duplicados, convenciones de recuento, identidad del producto, revisiones y alineación de relojes antes de culpar a la fuente. Un déficit de dos es un mínimo condicionado de volumen ausente solo si los extremos del OI y los supuestos contables son correctos. Si no están establecidos, llámalo discrepancia, no cantidad medida de operaciones ausentes.
No etiquetes el déficit de dos contratos como liquidaciones. La tabla no contiene ninguna clasificación de liquidaciones. Evita también afirmar que los datos están limpios solo porque ampliar la ventana elimina la infracción: la agregación puede compensar u ocultar incoherencias locales, como ya demuestra este ejemplo.
Antes de actuar
- Normaliza el OI y el volumen a unidades fijas y convenciones de recuento compatibles.
- Comprueba identidad del producto, alineación de intervalos y cobertura completa de ejecuciones.
- Evalúa intervalos locales además de los totales de toda la ventana.
- Trata el incumplimiento del límite como una discrepancia que requiere diagnóstico.
- No deduzcas mala conducta ni cantidades liquidadas únicamente del déficit.
Comprueba lo aprendido
Las nuevas observaciones de OI son 50, 57 y 52. Los volúmenes respectivos de los intervalos son seis y nueve. ¿El volumen de toda la ventana demuestra coherencia? ¿Qué cambia si todas las observaciones de OI están documentadas como el doble del recuento deseado por un solo lado, pero los campos de volumen ya cuentan los contratos emparejados una vez?
Ver la respuesta explicada
Bajo la convención inicial de un solo lado, los cambios absolutos son siete y cinco. Al primer intervalo le falta un contrato de volumen; que el volumen total 15 supere tanto el cambio neto de dos como la variación muestreada de doce no lo corrige. Bajo la convención explícitamente diferente de doble recuento, el OI normalizado es 25, 28,5 y 26, con cambios de 3,5 y 2,5. Ambos intervalos pasan si ese instrumento permite unidades contractuales fraccionarias. Si solo admite contratos enteros, 28,5 revela otra incoherencia de unidad o convención: no lo redondees para fabricar datos válidos. El ejemplo exige deliberadamente comprobar la granularidad contractual además de la desigualdad aritmética.