Open-Interest-Daten vor der Interpretation prüfen · 2 / 5
Open-Interest-Datenlücken: dieselben Börsen vergleichen
Eine aggregierte Kennzahl kann steigen, weil eine Datenquelle hinzukommt, und fallen, weil sie verschwindet. Gleiche zunächst die beobachtete Grundgesamtheit ab, bevor du eine solche Bewegung als marktweite Positionsveränderung deutest.
Athenum8 Min.Aktualisiert:
Aufgabe und Annahmen
Vergleiche dieselben Börsen an beiden Endpunkten und erkläre anschließend den Unterschied zu einer Kennzahl mit wechselnder Datenabdeckung. Dieses fiktive Register verwendet bereits vergleichbare, einseitig gezählte Basismengeneinheiten für denselben Basiswert und dieselbe Instrumentenklasse. Es setzt abgestimmte Beobachtungszeitpunkte, keine überlappenden Anbieterduplikate und keine Änderungen des Umrechnungspreises voraus. Das sind Voraussetzungen, die bei echten Daten geprüft werden müssen, keine Eigenschaften, die das Wort „aggregiert“ automatisch mitliefert.
Das Verschwinden rechnerisch erklären
Von t1 zu t2 fällt die sichtbare Summe von 400 auf 315: ein Rückgang um 85 beziehungsweise 21,25%. In der gemeinsamen Börsengruppe A+B fällt sie von 320 auf 315: um fünf beziehungsweise 1,5625%. Die Überleitung lautet -85 = -5 - 80. Der Term -80 entfernt die zuvor sichtbare Beobachtung von C aus der gemeldeten Summe; er misst nicht die Veränderung der ausstehenden Kontrakte bei C.
Auch der gemessene Rückgang um fünf Einheiten ist keine Liquidationszahl. Freiwilliges Schließen von Positionen kann das OI verringern. Bevor eine Ursache zugeschrieben wird, müssten ein Liquidationsereignis-Feed, seine Seiten- und Mengenkonventionen, die Abdeckung und die zeitliche Zuordnung gesondert untersucht werden. Beschrifte nicht jeden negativen OI-Balken mit „Liquidationen“.
Abdeckung und Größenanteil sind unterschiedliche Maße
Bei t1 entfallen 320/400 = 80% der beobachteten Menge auf A+B. Bei t0 und t2 fehlt eine vergleichbare Gesamtsumme aller drei Börsen, aus der dieser Anteil berechnet werden könnte. Daten für zwei von drei erwarteten Börsen bedeuten 66,666…% Abdeckung nach Börsenzahl, nicht 66,666…% des gesamten Markt-OI. Eine kleine und eine große Börse tragen jeweils eins zu dieser Zählung bei. Weder die Abdeckung nach Anzahl noch ein Anteil an der beobachteten Menge verrät, wie viel außerhalb des bekannten Universums fehlt.
Das Beobachtungsregister durchrechnen
Jede fehlende Zelle bedeutet, dass für diesen Endpunkt keine gültige Beobachtung vorlag. Sie sagt nichts darüber aus, ob die Börse Positionen hatte. Insbesondere beweist die erste Beobachtung von C nicht, dass die Börse oder das Instrument erst dann gestartet ist.
In festen, vergleichbaren Mengeneinheiten melden die Börsen A und B bei t0 die Werte 100 und 200, dann 110 und 210 bei t1. Börse C erscheint bei t1 erstmals mit 80; ihr t0-Wert fehlt und ist nicht null. Die sichtbare Summe steigt von 300 auf 400 beziehungsweise um 33,333…%. Die feste Gruppe A+B steigt von 300 auf 320 beziehungsweise um 6,666…%. Die übrigen 80 sind neu beobachtete Abdeckung, keine nachgewiesenen neuen Positionen. Ohne weitere Informationen schätzt keine dieser Zahlen die fehlende marktweite Gesamtsumme bei t0.
Verschwindet C später aus dem Feed, muss das als fehlende Abdeckung erscheinen, nicht automatisch als Liquidation von 80 Einheiten. Die rechnerische Überleitung macht diesen Unterschied deutlich; reale Implementierungen benötigen vor der Aggregation weiterhin Zeitstempel- und Einheitenprüfungen.
| Börse | t0 | t1 | t2 |
|---|---|---|---|
| A | 100 | 110 | 108 |
| B | 200 | 210 | 207 |
| C | fehlt | 80 | fehlt |
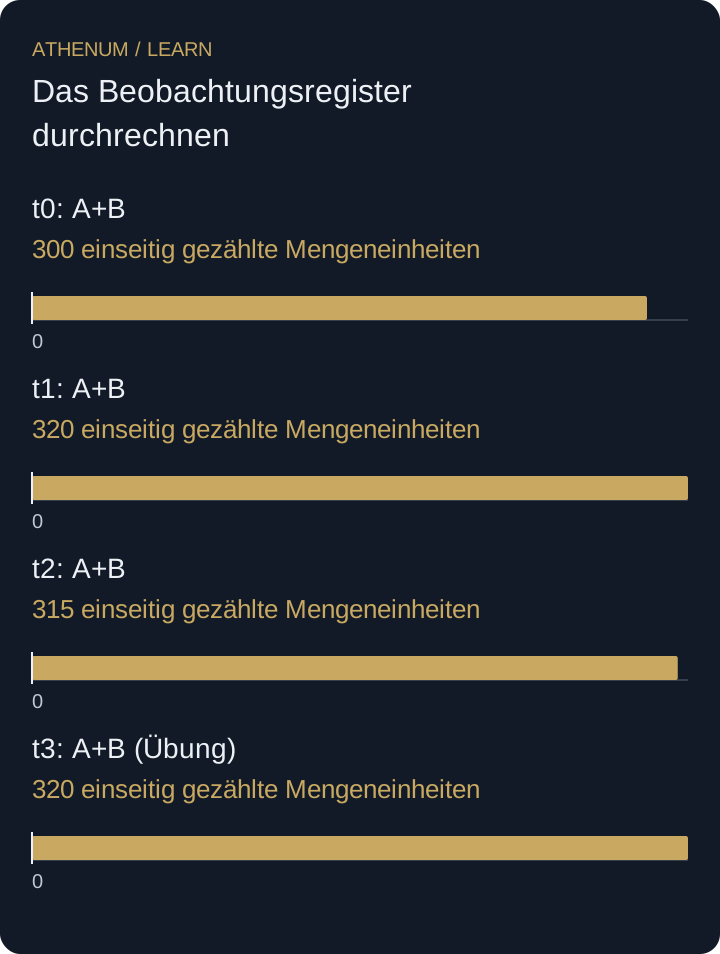 Diagramm vergrößern
- t0: A+B: 300 einseitig gezählte Mengeneinheiten
- t1: A+B: 320 einseitig gezählte Mengeneinheiten
- t2: A+B: 315 einseitig gezählte Mengeneinheiten
- t3: A+B (Übung): 320 einseitig gezählte Mengeneinheiten
Drei verlockende Reparaturen, die andere Fragen beantworten
C durch null zu ersetzen erfindet eine Beobachtung. Wird der Wert 80 von C fortgeschrieben, ergeben sich 395 bei t2 und ein Rückgang von 1,25% gegenüber 400. Dieses Ergebnis enthält jedoch einen veralteten Wert. Es darf nur ausdrücklich als veraltete Schätzung mit Angabe ihres Alters angezeigt werden; es ist keine synchronisierte Messung von drei Börsen. Auch die Interpolation eines fehlenden Werts mithilfe einer künftigen Rückkehr des Feeds würde Informationen verwenden, die bei t2 noch nicht verfügbar waren. Eine rückblickende Schätzung darf nicht stillschweigend zu einem Echtzeitsignal werden.
Auch die feste Börsengruppe bildet nicht automatisch den gesamten Markt ab. A+B können sich anders verhalten als C, und der Ausschluss instabiler Börsen kann eine nicht repräsentative Stichprobe erzeugen. Gib an, welche Börsen zur Gruppe gehören und welche ausgeschlossen sind. Ändert sich die Zusammensetzung später erneut, behalte für das untersuchte Zeitfenster eine feste Gruppe bei oder kennzeichne eine verkettete Reihe ausdrücklich. Stelle wechselnde Paare nicht als eine einzige konstante Grundgesamtheit dar.
Vor der Entscheidung
- Lege Einheiten, Instrumentenumfang und Beobachtungszeitpunkte vor dem Summieren fest.
- Zeige, welche Börsen an beiden Endpunkten enthalten sind.
- Unterscheide fehlende Daten, beobachtete Nullwerte und veraltete Schätzungen.
- Weise Änderungen der Abdeckung getrennt von Veränderungen innerhalb der festen Gruppe aus.
- Setze einen OI-Rückgang nicht mit Liquidationen gleich.
Prüfe dein Verständnis
Bei t3 meldet A den Wert 111, B den Wert 209 und C kehrt mit 90 zurück. Vergleiche t2 mit t3 anhand der gemeinsamen Börsengruppe und der sichtbaren Summen. Ist der Anstieg von C von 80 bei t1 auf 90 bei t3 ein Anstieg um zehn während t2 bis t3?
Lösung mit Erklärung anzeigen
A+B steigen von 315 auf 320 beziehungsweise um 5/315 = 1,587301…%. Die sichtbaren Summen steigen von 315 auf 410 beziehungsweise um 95/315 = 30,158730…%. Die Überleitung der beobachteten Summe lautet 95 = 5 + 90; dabei sind 90 wiederhergestellte Datenabdeckung. C stieg zwischen seinen Beobachtungen bei t1 und t3 um zehn. Der fehlende t2-Wert verhindert jedoch, diese zehn gezielt dem letzten Intervall zuzuordnen. Hätte C bei t2 den Wert 100 gehabt, wäre es um zehn gefallen; bei 70 wäre es um zwanzig gestiegen. Beide Möglichkeiten sind mit den aufgezeichneten Endpunkten vereinbar.