Orderflow und CVD: Absorption, Footprint und Datenqualität · 5 / 5
Orderflow-Daten prüfen, bevor du einem Signal vertraust
Ein Indikator kann aus unvollständigen Daten fehlerfrei berechnet sein und trotzdem eine falsche Geschichte erzählen. Kläre vor der Interpretation eines ungewöhnlichen Signals, ob der Feed die relevante Aktivität überhaupt vollständig beobachten konnte.
Athenum8 Min.Aktualisiert:
Ereigniszeit, Empfangszeit, Trade-IDs und Lücken nach Neustarts
Der Börsenzeitstempel beschreibt den Ereigniszeitpunkt gemäß der Börsenuhr; der lokale Empfangszeitstempel bezeichnet den Eingang in deinem System. Netzwerkverzögerungen und Sammelübertragung können Ereignisse in anderer Reihenfolge eintreffen lassen. Nutze für die Analyse die dokumentierte Ereigniszeit und bewahre die Empfangslatenz als Qualitätsmerkmal auf.
Beim Nachspielen historischer Entscheidungen ist ein Trade erst ab seinem tatsächlichen Empfang nutzbar. Verspätete Ereignisse nachträglich nach Börsenzeit zu sortieren, macht sie nicht früher verfügbar. Bewahre beide Zeitstempel auf und berücksichtige beim Testen von Einstiegen die damalige Verfügbarkeit.
Dokumentiere Produkt, Börse, abonnierte Tiefe, Trade-IDs beziehungsweise Sequenzfelder und Verbindungsneustarts. Erwarte nicht, dass jede numerische ID lückenlos fortläuft, wenn das Protokoll dies nicht zusichert. Wende im Orderbuch die vorgesehenen Snapshot-/Delta-Regeln an und setze den Zustand bei einem neuen Snapshot gegebenenfalls zurück. Ein weiterhin animierter Chart beweist keine vollständigen Daten.
Fehlende Intervalle und Börsen zeigen, statt mit null aufzufüllen
Ein fehlendes Intervall bleibt fehlend, bis es aus einer kompatiblen Quelle repariert ist. Es mit null aufzufüllen behauptet, es habe keine Aktivität gegeben. Fällt eine enthaltene Börse aus, pausiere das Aggregat oder zeige die geringere Abdeckung ausdrücklich. Sonst erscheint eine Verfügbarkeitsänderung wie veränderte Nachfrage.
Stimme bei Anbietervergleichen Börsenauswahl, Einheiten, Rücksetzzeit, Klassifikation und Filter ab. Manche Feeds schließen bestimmte Orderkategorien aus oder veröffentlichen andere Ereignisteilmengen. Unterschiede können erklärbar sein, ohne dass eine Rechenmethode falsch ist. Dokumentiere die Ursache, statt Daten so lange anzupassen, bis die Kurven ähnlich aussehen.
Beispiel: Ein verlorener Verkauf hebt das CVD von +0,7 auf +2,5 BTC
Nutze die vier Trades +2, −0,5, +1 und −1,8 BTC. Vollständiges CVD ergibt +0,7 BTC. Geht der letzte Verkauf bei einem Verbindungsneustart verloren, zeigt die Reihe +2,5 BTC. Wird stattdessen der Kauf von +1 BTC doppelt verarbeitet und bleibt alles andere vollständig, entstehen +1,7 BTC.
Beide fehlerhaften Reihen wirken bullischer, obwohl dieselbe reale Abfolge zugrunde liegt. Eine sinnvolle Prüfung vergleicht eindeutige Ereigniszahlen und Gesamtvolumen zusätzlich zum Nettodelta. Lässt sich Vollständigkeit nicht durch Nachladen nachweisen, kennzeichne das Intervall und schließe es nach einer vorher festgelegten Regel von der Signalauswertung aus – nicht erst, wenn klar ist, dass der Ausschluss das Ergebnis verbessert.
| Datensatz | Verarbeitetes Volumen BTC | CVD am Ende BTC |
|---|---|---|
| Vollständige Abfolge | 5,3 | 0,7 |
| Letzter Verkauf über 1,8 BTC fehlt | 3,5 | 2,5 |
| Kauf über 1 BTC doppelt | 6,3 | 1,7 |
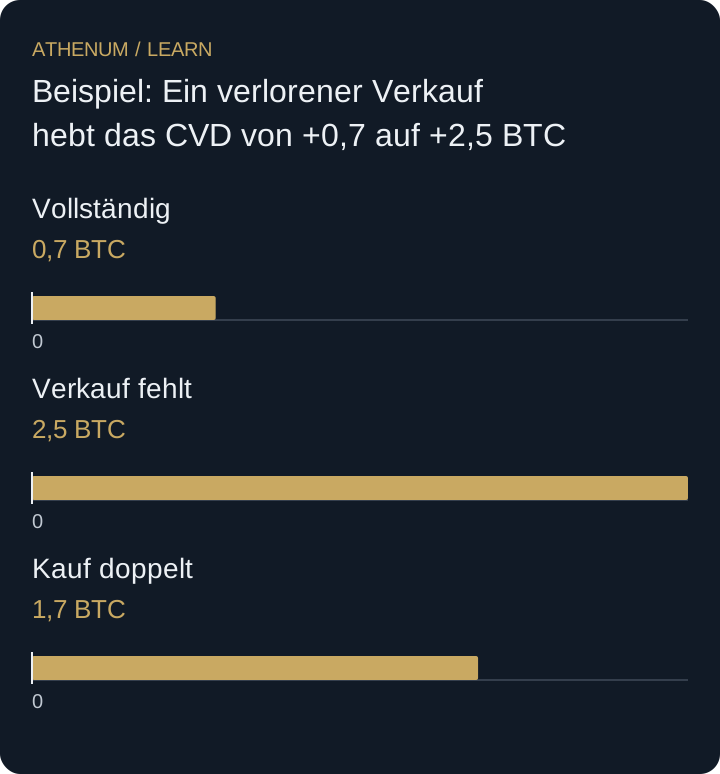 Diagramm vergrößern
- Vollständig: 0,7 BTC
- Verkauf fehlt: 2,5 BTC
- Kauf doppelt: 1,7 BTC
Fehler: Backtest mit bereinigten Daten statt damals verfügbarer Beobachtungen
Verspätete Ereignisse, Nachladen oder geänderte Aggregation können historische Werte verändern. Speichere für eine Strategieprüfung die zum Entscheidungszeitpunkt verfügbaren Beobachtungen. Wer ausschließlich bereinigte Enddaten testet, kann der Strategie Informationen geben, die live noch nicht bekannt waren. Das ist besonders relevant, wenn sehr kurzlebige Divergenzen den Einstieg auslösen.
Vor der Entscheidung
- Erfasse Ereigniszeit, Empfangslatenz und Verbindungsneustarts.
- Entferne Dubletten anhand der dokumentierten Ereignisidentität.
- Baue Orderbücher nach Snapshot-/Delta-Regeln neu auf.
- Behandle fehlende Intervalle und nicht verfügbare Börsen ausdrücklich.
- Vergleiche Einheiten, Klassifikation und nachträgliche Datenrevisionen.
Prüfe dein Verständnis
Eine von fünf aggregierten Börsen aktualisiert nicht mehr, die anderen vier laufen weiter. Bleibt der gemeinsame Indikator mit dem vorherigen Intervall vergleichbar?
Lösung mit Erklärung anzeigen
Nicht ohne Berücksichtigung der geänderten Abdeckung. Eine kleinere Börsenauswahl ist eine andere Messung. Kennzeichne das Intervall und den fehlenden Bestandteil. Nutze eine einheitlich definierte Vergleichsauswahl oder pausiere die Interpretation, bis kompatible Daten wieder vorliegen.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Taker- vs. Maker-Flow: Aggressiven Orderflow und CVD im Krypto lesen
Verwandte Lektionen
- Orderflow-Vorlauf: Ereigniszeit und Empfangszeit sauber abstimmen
Ein 100 ms Vorsprung der Börse kann beim Empfang zu 180 ms Lag werden. Spiele Trades wie empfangen ab. Trenne Ereignis-, Sende- und Empfangszeit.
- Liquidationsfeed-Abdeckung beurteilen, ohne Marktsummen zu erfinden
Trenne Anbieter-Auswahl, API-Lücken und abgeschnittene Daten. Teste, wann eine Summe ein Minimum ist und warum Multiplikatoren hier nicht helfen.