해석하기 전에 미결제약정 데이터 검증하기 · 5 / 5
거래소 가중치 변화를 숨기지 않고 보유 계좌 수 통합하기
두 백분율의 평균은 기초 모집단을 합치는 것과 다릅니다. 가중치 변화가 오해를 부르는 포지션 해석으로 이어지지 않도록 분모를 드러내세요.
Athenum8 분업데이트:
과제와 모집단 정의
분자와 분모로 전체 롱 보유 계좌 비중을 구성한 다음, 거래소 내부 변화와 거래소 가중치 변화를 구분하세요. 이는 수학적 예시이지 특정 공급업체의 계좌를 재구성한 것이 아닙니다. 각 관측값은 지정된 하나의 상품 모집단에 대해 거래소별 계좌 레코드를 셉니다. 이 가상 데이터에서는 롱과 숏 범주가 서로 겹치지 않으며 전체를 포괄합니다. 계좌별 수량이 다를 수 있으므로 이 계좌 수만으로 미결제 계약 수량은 결정되지 않습니다.
거래소 동일 가중 평균은 다른 통계입니다
두 거래소 비중의 비가중 평균은 55%에서 45%로 내려갑니다. 명확히 표시한다면 유효한 거래소 동일 가중 지수이지만 통합 보유 계좌 비중은 아닙니다. 보유 계좌가 열 개인 거래소와 백 개인 거래소에 같은 가중치를 줍니다. 어느 통계도 달러 기준 롱 포지션 비중을 측정하지 않으며, 어느 쪽도 자동으로 가장 좋은 매매 신호가 되지 않습니다.
공급업체가 반올림한 백분율만 공개한다면 누락된 보유 계좌 수는 제공하지 않은 것입니다. OI, 거래량 또는 시장 점유율에서 계좌 수를 추론하지 마세요. 분모가 다릅니다. 신뢰할 수 있는 계좌 수 가중치가 제공되지 않으면 백분율만으로 통합 보유 계좌 비중을 식별할 수 없습니다.
시작 시점의 가중치를 고정하기
진단을 위해 t0의 보유 계좌 가중치인 A의 10/110과 B의 100/110을 t1의 거래소별 비중에 적용하세요. 결과는 (10×0.8 + 100×0.1)/110 = 18/110, 즉 16.3636…%입니다. 이 표준화 지수는 최초 통합 비중보다 십 퍼센트포인트 내려가며 거래소 내부 하락과 일치합니다.
실제 t1 비중은 81/110입니다. 이 특정 표준화 방식과 비교하면 가중치 변화의 기여분은 (81−18)/110 = 57.2727… 퍼센트포인트입니다. 거래소 내부 변화 항인 -10퍼센트포인트와 합치면 관측된 +47.2727…퍼센트포인트 변화를 설명합니다. 이는 순서를 명시한 하나의 산술적 분해이지 인과적 추정이 아닙니다. 가중 방식이 다르면 서로 다른 반사실적 지수가 정의됩니다. 차트 이름에 선택을 숨기지 말고 명시하세요.
계좌 수에서 출발하기
A의 롱 비중은 9/10 = 90%에서 80/100 = 80%로 내려갑니다. B는 20/100 = 20%에서 1/10 = 10%로 내려갑니다. 각 거래소가 십 퍼센트포인트씩 하락합니다. 그런데 통합 롱 비중은 (9+20)/(10+100) = 29/110, 즉 26.3636…%에서 (80+1)/(100+10) = 81/110, 즉 73.6363…%로 올라갑니다.
산술적 모순이 아닙니다. 더 큰 모집단이 비중이 낮은 B 거래소에서 비중이 높은 A 거래소로 바뀝니다. 두 스냅샷의 총 보유 계좌 수는 모두 110으로 유지되지만, 이것이 동일한 집단의 유지나 특정 개인의 포지션 변화를 입증하지는 않습니다. 계좌 수만으로는 계좌가 이동했는지, 새로 포함되었는지, 빠졌는지, 재분류되었는지 알 수 없습니다.
| 거래소 | t0 롱 보유 계좌 | t0 전체 보유 계좌 | t1 롱 보유 계좌 | t1 전체 보유 계좌 |
|---|---|---|---|---|
| A | 9 | 10 | 80 | 100 |
| B | 20 | 100 | 1 | 10 |
 도표 크게 보기
- A: 롱 보유 계좌 비중 90%에서 80%로 하락
- B: 롱 보유 계좌 비중 20%에서 10%로 하락
- 통합 비중 29/110에서 81/110로 상승
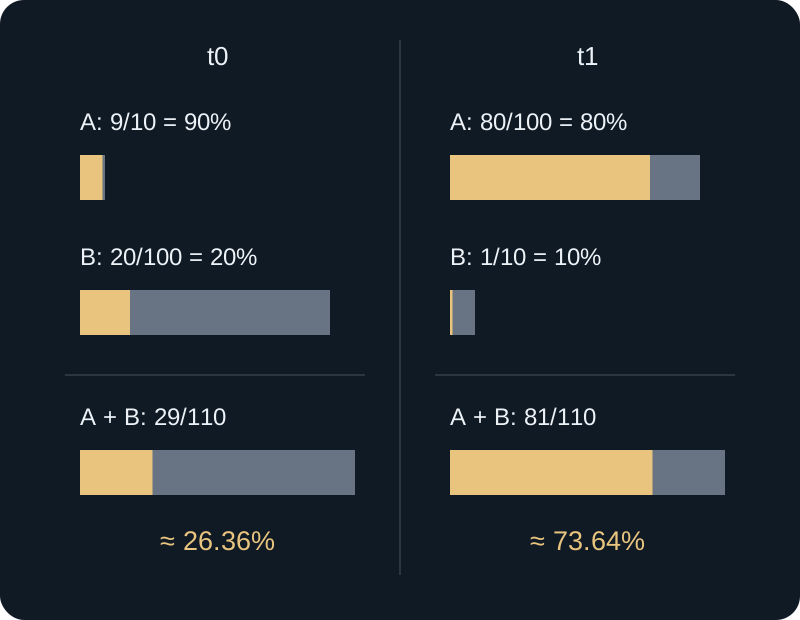
두 시점의 가상 거래소별 전체 계좌 모집단. 롱 비중이 높은 거래소의 계좌 수 가중치가 t1에 더 커집니다. 거래소별 비중과 통합 비중을 비교한 것이지 거래 순서를 나타낸 것이 아닙니다.
t0 롱 보유 계좌; t1 롱 보유 계좌.
오류 사례: 레코드 수는 중복 없는 사람 수가 아닙니다
올바르게 통합해도 세는 대상은 거래소별 계좌 레코드이며, 거래소 간 중복을 제거한 사람 수라고 볼 수는 없습니다. 같은 사람이 두 거래소 모두에 레코드를 가질 수 있습니다. 적법하고 신뢰할 수 있는 거래소 간 신원 정보가 없다면 고유 트레이더 110명이라고 주장하지 말고 레코드 모집단을 보고하세요. 이 수업에는 비공개 계좌 연결이 필요하지 않으며 이를 제안하지도 않습니다. 마찬가지로 집계 도중 거래소의 전체 보유 계좌 모집단을 설명 없이 상위 트레이더 집단으로 대체하면 안 됩니다.
결정 전 확인사항
- 계좌 수를 통합하기 전에 모집단 간 호환성을 확인하세요.
- 비가중 비율이 아니라 분자와 분모를 각각 합산하세요.
- 거래소 동일 가중 지수와 고정 가중 비교를 명시적으로 표시하세요.
- 거래소 내부 변화와 구성 효과를 구분하세요.
- 거래소 간 계좌 레코드를 중복 없는 사람 수라고 부르지 마세요.
이해도 확인
새 스냅샷에서 A의 롱 보유 계좌는 30개이며 전체는 50개입니다. B는 전체 40개 중 여덟 개입니다. 통합 롱 비중, 거래소 동일 가중 평균, 통합 롱·숏 계좌 수 비율을 계산하세요. 두 거래소의 롱·숏 비율을 평균하면 통합 비율을 구할 수 있나요?
정답과 해설 보기
통합 롱 비중은 38/90 = 42.2222…%이고 거래소 동일 가중 평균은 (60%+20%)/2 = 40%입니다. 숏 보유 계좌 합계는 20+32 = 52이므로 통합 롱·숏 계좌 수 비율은 38/52 = 0.730769…입니다. 거래소별 비율은 30/20 = 1.5와 8/32 = 0.25이며, 산술평균 0.875는 통합 비율이 아닙니다. 가중치가 다른 비율을 평균하지 말고 호환되는 계좌 수로 계산하세요. 60%와 20%만 주어졌다면 해당 분모 없이 42.2222…%라는 결과를 정당화할 수 없습니다.