Orderflow und CVD: Absorption, Footprint und Datenqualität · 1 / 5
Kumulatives Volumendelta aus einzelnen Trades berechnen
Kumulatives Volumendelta ist eine laufende Summe klassifizierter Umsätze mit Vorzeichen. Seine Aussagekraft hängt davon ab, was gezählt, wie die Handelsseite bestimmt und wann die Summe gestartet wurde. Eine grüne Linie bedeutet nicht, dass mehr Käufer als Verkäufer existieren.
Athenum7 Min.Aktualisiert:
CVD-Vorzeichen nach Taker-Seite, in Basismenge oder Quotierungswert
Bei einem Trade-Feed mit verlässlichem Taker-Feld erhalten käuferinitiierte Trades ein positives und verkäuferinitiierte ein negatives Mengenvorzeichen. Das Delta eines Zeitfensters ist die Summe dieser vorzeichenbehafteten Mengen. CVD summiert die Deltas ab einem festgelegten Start. Jeder zusammengeführte Trade hat weiterhin einen Käufer und einen Verkäufer; das Vorzeichen bezeichnet die Seite, die vorhandene Liquidität aktiv nimmt.
Verwende durchgehend Basismenge oder Quotierungs-Nominalwert. Für Delta in Quotierungswährung multiplizierst du jede Basismenge vor der Summierung mit ihrem eigenen Ausführungskurs. Das abschließende Basisdelta mit dem letzten Kurs zu multiplizieren, ist im Allgemeinen eine andere Rechnung. Leitet ein Anbieter die Richtung aus Kursbewegungen statt aus Taker-Kennzeichen ab, dokumentiere das Verfahren. Selbst bei identischem Gesamtvolumen können unterschiedliche Reihen entstehen.
CVD ist kein Positionsverzeichnis, Rücksetzen verschiebt sein Niveau
Ein aggressiver Kauf kann einen Long eröffnen, einen Short schließen oder zu einer Absicherung gehören. CVD erkennt diese Absicht nicht. OI ergänzt die Nettoänderung offener Positionen. Auch beide Aggregate zusammen legen jedoch nicht alle Übergänge auf Teilnehmerebene offen. Trenne Aussagen über aggressiven Handel von Aussagen über Positionsbestände.
Auch das Rücksetzen beeinflusst den Wert. Ein täglicher, ein sitzungsbezogener und ein fortlaufender Start können trotz gleicher jüngster Steigung unterschiedliche absolute Werte zeigen. Vergleiche Änderungen in abgestimmten Zeitfenstern. Bei einer Feed-Unterbrechung darf eine stillstehende CVD-Linie nicht als ausgeglichener Handel gelten, bevor die Vollständigkeit geklärt ist.
Beispiel: vier Trades, netto 0,7 BTC aggressive Käufe
Starte bei null. Ein käuferinitiierter Trade über 2 BTC ergibt +2. Ein verkäuferinitiierter Trade über 0,5 BTC reduziert die Summe auf 1,5. Ein weiterer Kauf von 1 BTC erhöht sie auf 2,5; ein Verkauf von 1,8 BTC lässt 0,7 übrig. Das gesamte Handelsvolumen von 5,3 BTC ist deutlich größer als das Nettodelta.
Der letzte Trade ist ein Verkauf, obwohl das abschließende CVD positiv ist. Beides stimmt: Im gesamten Fenster überwiegt käuferinitiierte Menge, das jüngste Ereignis ist jedoch verkäuferinitiiert. Eine Entscheidung über den nächsten Trade benötigt zusätzlich Kursreaktion und Kontext; das letzte Vorzeichen allein reicht nicht.
In einem separaten Spot-Beispiel werden 2 Asset-Einheiten zu je 100 USDT aggressiv gekauft, anschließend wird 1 Einheit zu 110 USDT aggressiv verkauft. Das Basisdelta beträgt +1 Einheit, das Delta in Quotierungswährung aber 2 × 100 − 1 × 110 = +90 USDT. Basisdelta mal Endkurs ergibt stattdessen +110 USDT und misst damit eine andere Größe.
| Trade | Taker-Seite | Menge BTC | Laufendes CVD BTC |
|---|---|---|---|
| 1 | Kauf | 2,0 | 2,0 |
| 2 | Verkauf | 0,5 | 1,5 |
| 3 | Kauf | 1,0 | 2,5 |
| 4 | Verkauf | 1,8 | 0,7 |
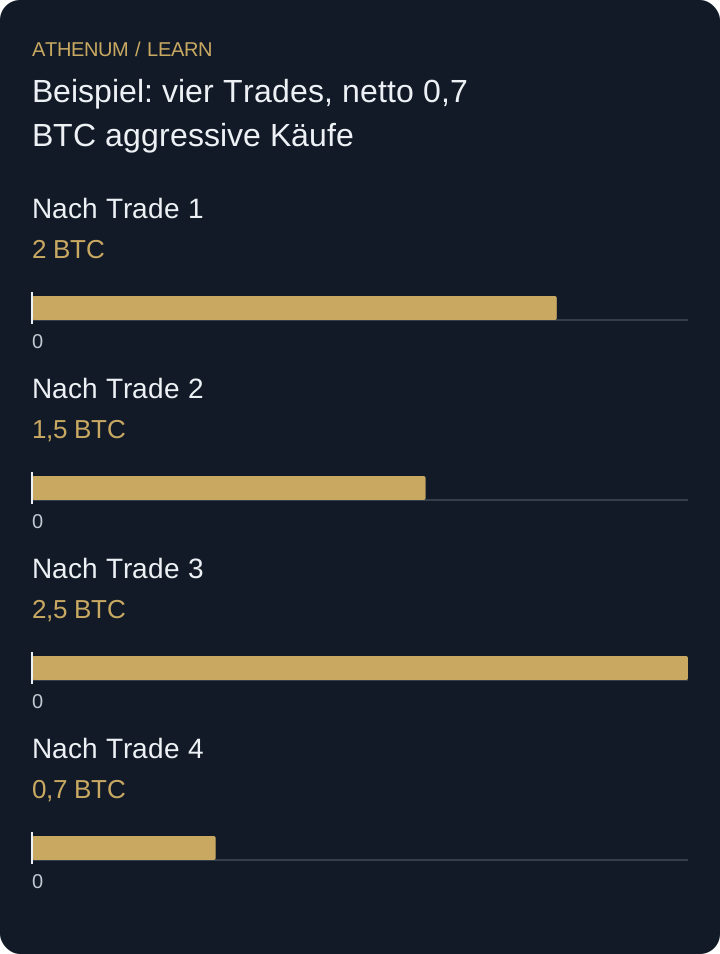 Diagramm vergrößern
- Nach Trade 1: 2 BTC
- Nach Trade 2: 1,5 BTC
- Nach Trade 3: 2,5 BTC
- Nach Trade 4: 0,7 BTC
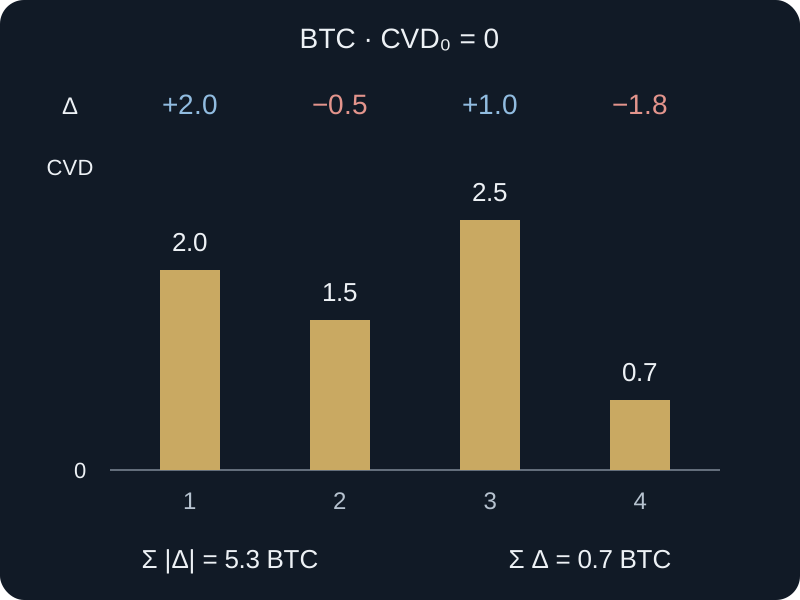
Jeder Balken zeigt die Summe nach einem Trade. Der positive Endwert hebt den letzten verkäuferinitiierten Trade nicht auf.
CVD-Divergenzen durch ungleiche Datenabdeckung
Das CVD einer einzelnen Börse und ein börsenübergreifender Preisindex können scheinbar auseinanderlaufen, weil sie unterschiedliche Märkte abdecken. Umrechnung, Filter und fehlende Intervalle können denselben Effekt erzeugen. Reproduziere zuerst die Rechnung bei gleicher Abdeckung. Erst danach lässt sich untersuchen, ob der verbleibende Kurs-Orderflow-Zusammenhang handelbar ist.
Vor der Entscheidung
- Prüfe Taker-Kennzeichen oder Schätzregel als Quelle der Richtung.
- Wähle Basismenge oder je Trade berechneten Quotierungs-Nominalwert.
- Stimme Start, Rücksetzung, Börsen und Produktart ab.
- Kontrolliere fehlende Intervalle und doppelte Trade-IDs.
- Beschreibe aggressiven Handel, ohne Eröffnungsabsichten zu erfinden.
Prüfe dein Verständnis
Es folgt ein fünfter, verkäuferinitiierter Trade über 1,2 BTC. Wie hoch sind das abschließende CVD und das Gesamtvolumen?
Lösung mit Erklärung anzeigen
Das CVD beträgt 0,7 − 1,2 = −0,5 BTC. Das Gesamtvolumen steigt auf 5,3 + 1,2 = 6,5 BTC. Das Nettovorzeichen wechselt. Die Rechnung identifiziert weiterhin nicht, wie viele Trader Positionen eröffnet oder geschlossen haben.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Verwandte Lektionen
- Volume Delta: Kerzenschätzung und Taker-Seite vergleichen
Zwei Volume-Delta-Tools können abweichen: +10 aus Kerzen geschätzt vs. −2 echte Taker-Trades. Vergleiche beide Methoden am selben Datensatz.
- CVD-Reset: einen neuen Abschnitt von aggressiven Verkäufen unterscheiden
Eine CVD-Linie, die auf null fällt, hat oft nur ihre Session neu gestartet. Baue fortlaufendes und Session-CVD nach und erkenne einen falschen Wert von −6.