Orderflow messen: Rücksetzungen, Einheiten und Datenzeitpunkte · 1 / 5
CVD-Reset: einen neuen Abschnitt von aggressiven Verkäufen unterscheiden
Eine CVD-Linie kann auf null fallen, weil ihr Berechnungszeitraum neu beginnt. Diese Anzeigeänderung ist kein Verkauf. Vergleiche Anker, Zeitzone und Intervall-Delta, bevor du den Sprung als Verkaufsdruck interpretierst.
Athenum7 Min.Aktualisiert:
Intervallfluss und kumulierten Stand trennen
Bei festgelegter Klassifikation ist das Intervall-Delta die käuferinitiierte minus verkäuferinitiierte Menge. CVD summiert diese vorzeichenbehafteten Beobachtungen ab einem Anker. Ein anderer Anker verändert den Stand, obwohl alle Trades gleich bleiben. Die Differenz zweier CVD-Stände entspricht nur innerhalb derselben ununterbrochenen Aufsummierung dem Intervall-Delta.
Ein Sitzungswechsel ist eine konfigurierte Grenze. Im durchgängigen Kryptohandel müssen Mitternacht UTC, Börsensitzung und lokaler Kalendertag nicht zusammenfallen. Dokumentiere Zeitzone und Rücksetzungsregel. Sommerzeit kann die lokale Grenze gegenüber UTC verschieben; ein Zeitstempel ohne Zeitzone definiert das Fenster nicht vollständig.
Einen Sprung vor der Divergenzinterpretation abstimmen
Rekonstruiere nach der Rücksetzung die neue Sitzung aus ihren eigenen Trades und bewahre den Endstand der alten separat. Einen fortlaufenden Vergleich erhältst du durch Addition des alten Offsets nur bei passenden Einheiten, gleicher Abdeckung und Klassifikation. Eine echte Datenlücke darfst du nicht durch die Annahme von null unbekanntem Handelsfluss überbrücken.
Gleiche beim Vergleich zweier Werkzeuge Instrument, Handelsplätze, Einheit, Anker und Verfügbarkeit ab. Ein aus kleineren Kerzen geschätztes Delta kann aus weiteren Gründen von einer Taker-Berechnung abweichen. Die Reset-Prüfung isoliert eine Ursache, bestätigt aber nicht automatisch alle übrigen Einstellungen.
Rechenbeispiel: eine Rücksetzung kann scheinbare Verkäufe erzeugen
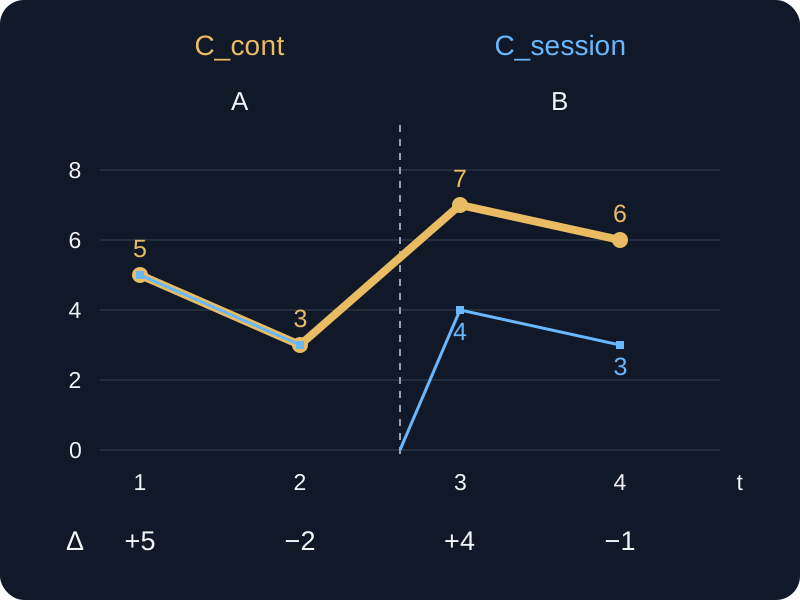
Die konstruierte Folge enthält vier Intervall-Deltas: +5, −2, +4 und −1 Basiseinheiten. Die ersten beiden gehören zu Sitzung A, die letzten beiden zu B. Fortlaufendes CVD beträgt 5, 3, 7, 6; sitzungsbezogenes CVD dagegen 5, 3, 4, 3, weil B bei null startet.
Unmittelbar vor B steht der alte Wert bei 3. Die Rücksetzung auf null benötigt keinen Trade. Endete A in einem anderen Beispiel bei 10 und das erste B-Intervall bei 4, ergäbe die Subtraktion der Anzeigen scheinbar −6, obwohl B einen positiven Fluss von +4 enthält. Bewahre die Sitzungsgrenze, statt diese Differenz als Verkauf zu deuten.
| Intervall | Sitzung | Intervall-Delta | Fortlaufendes CVD | Sitzungs-CVD |
|---|---|---|---|---|
| 1 | A | +5 | 5 | 5 |
| 2 | A | −2 | 3 | 3 |
| 3 | B | +4 | 7 | 4 |
| 4 | B | −1 | 6 | 3 |
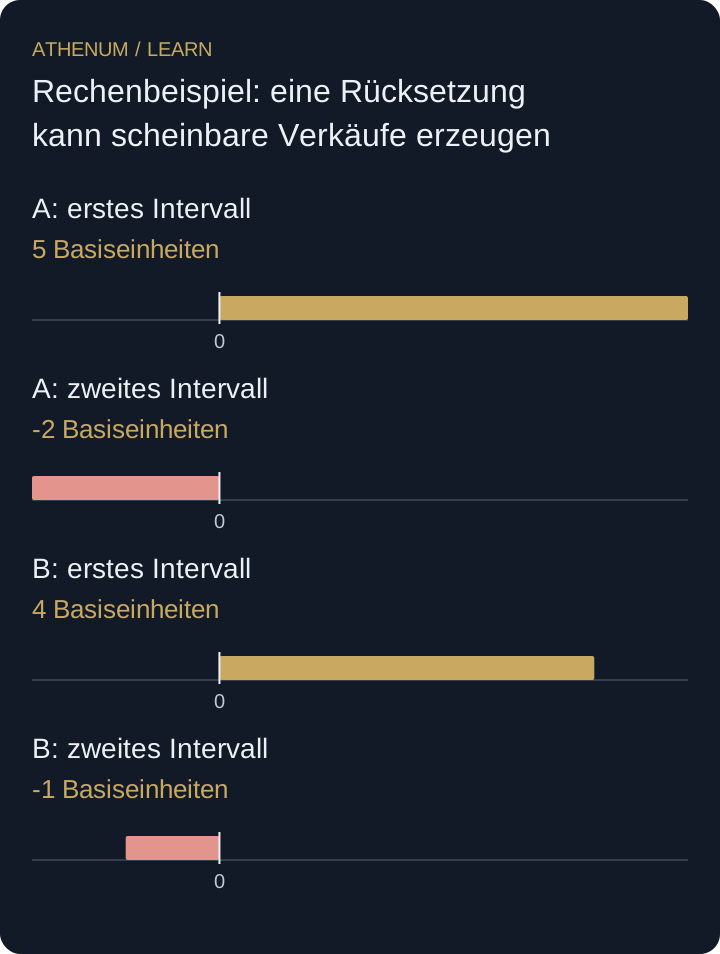 Diagramm vergrößern
- A: erstes Intervall: 5 Basiseinheiten
- A: zweites Intervall: -2 Basiseinheiten
- B: erstes Intervall: 4 Basiseinheiten
- B: zweites Intervall: -1 Basiseinheiten
Null kann Rücksetzung, Datenlücke oder ausgeglichenen Fluss bedeuten
Ohne Status ist eine Null mehrdeutig. Ein neuer Anker startet korrekt bei null; gleiche klassifizierte Kauf- und Verkaufsmengen ergeben ebenfalls null Delta. Ein nicht verfügbarer Feed darf dagegen nicht stillschweigend zu null werden. Speichere den Datenstatus, damit ein Ausfall nicht als ruhiger oder ausgeglichener Markt erscheint.
Vor der Entscheidung
- Anker und Zeitzone erfassen.
- Prüfen, ob verglichene Werte eine Rücksetzung überschreiten.
- Intervall-Delta aus kompatiblen Beobachtungen rekonstruieren.
- Fehlende Abdeckung von null Handelsfluss unterscheiden.
Prüfe dein Verständnis
Die gestrige Sitzung endet bei +18 Einheiten. Heute lauten die ersten Intervalle −3 und +7. Wie hoch sind danach Sitzungs-CVD und kompatibles fortlaufendes CVD?
Lösung mit Erklärung anzeigen
Das heutige Sitzungs-CVD beträgt −3 + 7 = +4. Mit dem bekannten kompatiblen Offset von gestern ergibt sich fortlaufend 18 + 4 = 22. Die Subtraktion von gestern 18 und heute angezeigt 4 würde fälschlich −14 neue Flusseinheiten suggerieren.