Успешность графических фигур: проверка полного учёта
Проверьте доли успехов, цели, повторные входы, выборки без неудач и открытые исходы на оригинальных расчётах и диаграммах.
Что вы отработаете
Оценивайте утверждения о фигурах по заданной выборке, исполнимым правилам и явно показанной неопределённости.
Перед началом
- Понимать стопы, размер позиции и издержки линейного инструмента.
- Пройти вводные уроки по риску и проверке стратегий.
Программа курса
- 1
Проверьте знаменатель показателя успешности графической фигуры
100 кандидатов, 60 входов, 24 победы. Разделите кандидатов, входы, касания целей и прибыльные сделки до расчёта винрейта.
7 минКоротко: Для доли успешных графических фигур нужны заданное событие и знаменатель: кандидаты, допустимые входы, касания цели или выигрыши с целью раньше стопа. При 100 кандидатах, 60 входах и 24 выигрышах частота последующего касания цели среди входов равна 60%, но доля выигрышей — 40%, а чистый итог — 6R при издержках 0,1R на сделку.
- 2
Рассчитайте цель флага по явно заданным опорным точкам
Половина прошлого движения может дать цель 128 или 135. Разделите проекции в пунктах цены и в процентах и считайте риск от реальной точки входа.
6 минКоротко: Половина предыдущего движения может означать половину разницы цен или половину процентного изменения. Для роста с 80 до 120 с проекцией от 108 абсолютное правило даёт 108 + 20 = 128, а процентное — 108 × 1,25 = 135. Прибыль и риск считайте от исполнимого входа.
- 3
Сведите стоп и повторный вход в полный итог торговой идеи
Прибыль 29,47 USDT может дать чистый итог всего 8,98 USDT. Учтите первый стоп, все комиссии и риск перед перезаходом.
7 минКоротко: Итог повторного входа включает первую сделку, закрытую по стопу, и все комиссии: чистый убыток 20,49 USDT плюс чистый выигрыш 29,47 USDT оставляют 8,98 USDT. При фиксированном бюджете потерь на эпизод размер следующей попытки рассчитывайте из остатка бюджета и нового расстояния до стопа.
- 4
Ноль наблюдаемых неудач не означает нулевой риск
20 отобранных примеров без единой неудачи ничего не гарантируют. Рассчитайте реальную ценность выборки без неудач и проверьте способ её отбора.
7 минКоротко: Ноль наблюдаемых неудач в n испытаниях — наблюдаемая частота 0, а не нулевой риск. В биномиальной модели с независимыми, полностью наблюдёнными испытаниями односторонняя верхняя 95-процентная граница равна 1 − 0,05^(1/n): около 13,91% при n = 20 и 0,994% при n = 300.
- 5
Сохраняйте незавершённые исходы фигур в оценке
Разделяйте завершённые и открытые позиции в оценке. Рассчитайте честные границы без приписывания побед открытым графикам.
6 минКоротко: Незавершённые наблюдения оставляйте видимыми, а не удаляйте и не записывайте в выигрыши или убытки. При 6 успехах, 1 стопе и 3 незавершённых случаях доля успеха среди завершённых равна 6 / 7 ≈ 85,71%, а итоговую долю для всех десяти можно лишь ограничить от 60% до 90%.
Калькуляторы из этого курса
Похожие курсы
- Ошибки бэктеста: проверка стратегии без знания будущегоПроверьте время появления сигналов, неоднозначное исполнение, фильтры, подбор параметров и хронологические тесты на воспроизводимых примерах.
- Статистика бэктеста: что на самом деле значит результатРазберите сложный процент, профит-фактор, пересечение сделок, чистые ориентиры и предпосылки бутстрэпа на независимых расчётах.
- Механика индикаторов: RSI, EMA, FVG и Parabolic SARРассчитайте RSI, ZLEMA, разрывы между свечами, Parabolic SAR и прогрев EMA на воспроизводимых примерах, прежде чем придавать им торговый смысл.
 Увеличить схему
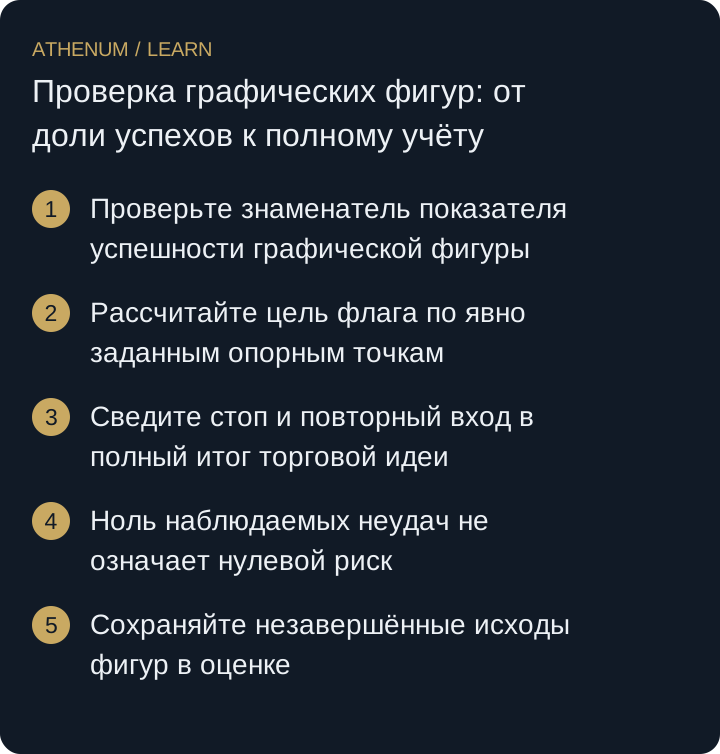
- Проверьте знаменатель показателя успешности графической фигуры
- Рассчитайте цель флага по явно заданным опорным точкам
- Сведите стоп и повторный вход в полный итог торговой идеи
- Ноль наблюдаемых неудач не означает нулевой риск
- Сохраняйте незавершённые исходы фигур в оценке
Учебный материал. Примеры не доказывают прибыльность стратегии. Издержки, ценовые разрывы и ликвидации могут привести к убытку выше запланированного стопа.