Измерение orderflow: сбросы CVD, единицы и время данных · 3 / 5
Дельта в базовой и котируемой валюте: почему знаки могут расходиться
Базовая дельта складывает количество актива со знаком. Котируемая взвешивает каждое исполнение его ценой. При разных ценах покупок и продаж знаки могут оказаться противоположными без противоречия в данных.
Athenum7 минОбновлено:
Базовая и котируемая дельта: пересчёт каждой сделки по её цене
Для сделки i пусть s_i равно +1 при покупателе-агрессоре и −1 при продавце, q_i — базовое количество, p_i — цена в котируемых единицах за базовую. Базовая дельта равна Σs_iq_i, котируемая — Σs_iq_ip_i. Сначала пересчитайте каждую сделку по её собственной цене.
Умножение суммарной базовой дельты на последнюю цену обычно не воспроизводит котируемую: разные цены исполнений заменяются одной оценкой. Если валюта котирования не USD, долларовый вид может требовать ещё одной конверсии. Котировки в стейблкоинах не при любых условиях тождественны долларовым измерениям.
Приведение монет, линейных и обратных контрактов перед сложением
Сначала уточните, выражен ли объём в монетах, линейных контрактах или обратных контрактах с фиксированным номиналом в USD. В условном обратном BTC-контракте по 100 USD покупка агрессором 3 контрактов по 50 000 USD/BTC даёт вклад +300 USD и +0,006 BTC: 3 × 100 / 50 000 = 0,006 BTC. Это перевод торгового номинала по цене исполнения, а не формула PnL обратной позиции. Перед объединением площадок проверьте реальные спецификации контрактов.
Для нескольких площадок нормализуйте каждое совместимое исполнение и укажите исключённые рынки. Переход от базовой дельты к котируемой меняет ценовые веса, а добавление площадки — охват. Разделяйте эти эффекты при трактовке изменения потока.
Пример: базовая дельта +1 и котируемая −20 на одной ленте
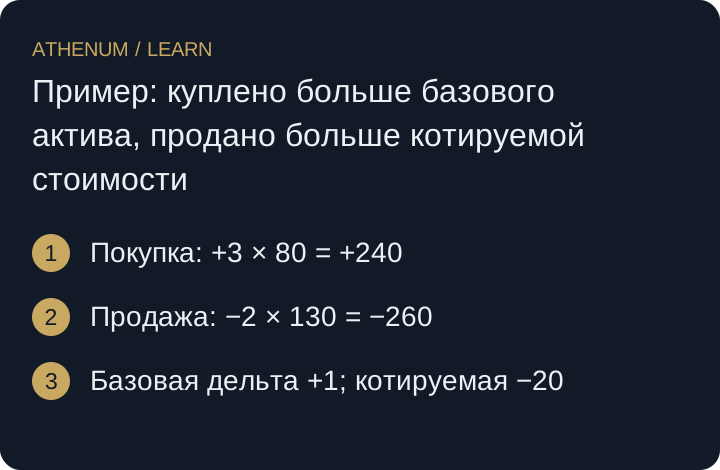
Для наглядности возьмём искусственно широкий ценовой интервал. Покупатели-агрессоры приобретают 3 единицы по 80, стоимость 240. Продавцы продают 2 по 130, стоимость 260. Базовая дельта +1, котируемая −20.
Умножить +1 на последнюю цену 130 означает получить +130, а не фактическую дельту −20. Это не согласование ленты. Общий базовый объём без знака равен 5, котируемая стоимость 500. Они измеряют активность, не внесённый на рынок капитал или создание чистого богатства.
| Сторона taker | Базовое количество | Цена исполнения | База со знаком | Котировка со знаком |
|---|---|---|---|---|
| Покупка | 3 | 80 | +3 | +240 |
| Продажа | 2 | 130 | −2 | −260 |
| Итог | — | — | +1 | −20 |
 Увеличить схему
- Покупка: +3 × 80 = +240
- Продажа: −2 × 130 = −260
- Базовая дельта +1; котируемая −20
Номинальный поток не равен чистому притоку капитала
Каждая сделка меняет владельцев активов. Положительная сумма номинала покупательской инициативы не измеряет депозиты на биржу, взносы в фонд или рост открытых контрактов. Для этих вопросов нужны отдельные данные о переводах, владении или открытом интересе с их правилами учёта.
Перед решением
- Проверьте базу, валюту котирования и множители.
- Умножайте каждую сделку на её цену.
- Отделите дельту со знаком от полного объёма.
- Объясните ценовые веса до объявления разницы знаков ошибкой.
Проверьте понимание
Покупатели-агрессоры торгуют 4 единицы по 25, продавцы — 3 по 40. Найдите базовую дельту, котируемую дельту и полный котируемый объём.
Показать ответ с объяснением
Базовая дельта 4 − 3 = +1. Котируемая 4 × 25 − 3 × 40 = −20. Полный объём 100 + 120 = 220. Умножение +1 на последнюю цену 40 дало бы неверную котируемую дельту.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Похожие уроки
- Отделить результат обратного контракта от переоценки обеспечения
Рассчитайте PnL обратного контракта и баланс в USD. Отделите профит контракта от изменения долларовой стоимости залога.
- Сопоставьте цены и размеры ликвидаций перед расчётом номинала
Разделите стоимость ордера, исполненный номинал и цену банкротства. Ордер на 990 единиц — это не 606 исполненных единиц и не убыток.