Table of Contents7 sections
- Yeni bir perpetualin birinci gününde fonlama ne kadar geniş?
- Bu oran sadece bir günü 60 güne karşı ölçmenin artefaktı mı?
- Mesele sadece sevilmeyen listelemelerdeki sığ emir defterleri mi?
- Hangi yeni listelemeler ters yöne gidiyor ve neden?
- Yeni bir listelemede fonlamanın yönü mü değişiyor, yoksa yalnızca büyüklüğü mü?
- Bunu nasıl yeniden üretirsiniz ve bu neyi kanıtlamaz
- Mesele yeni bir kontrat mı, yoksa yeni bir varlık mı?
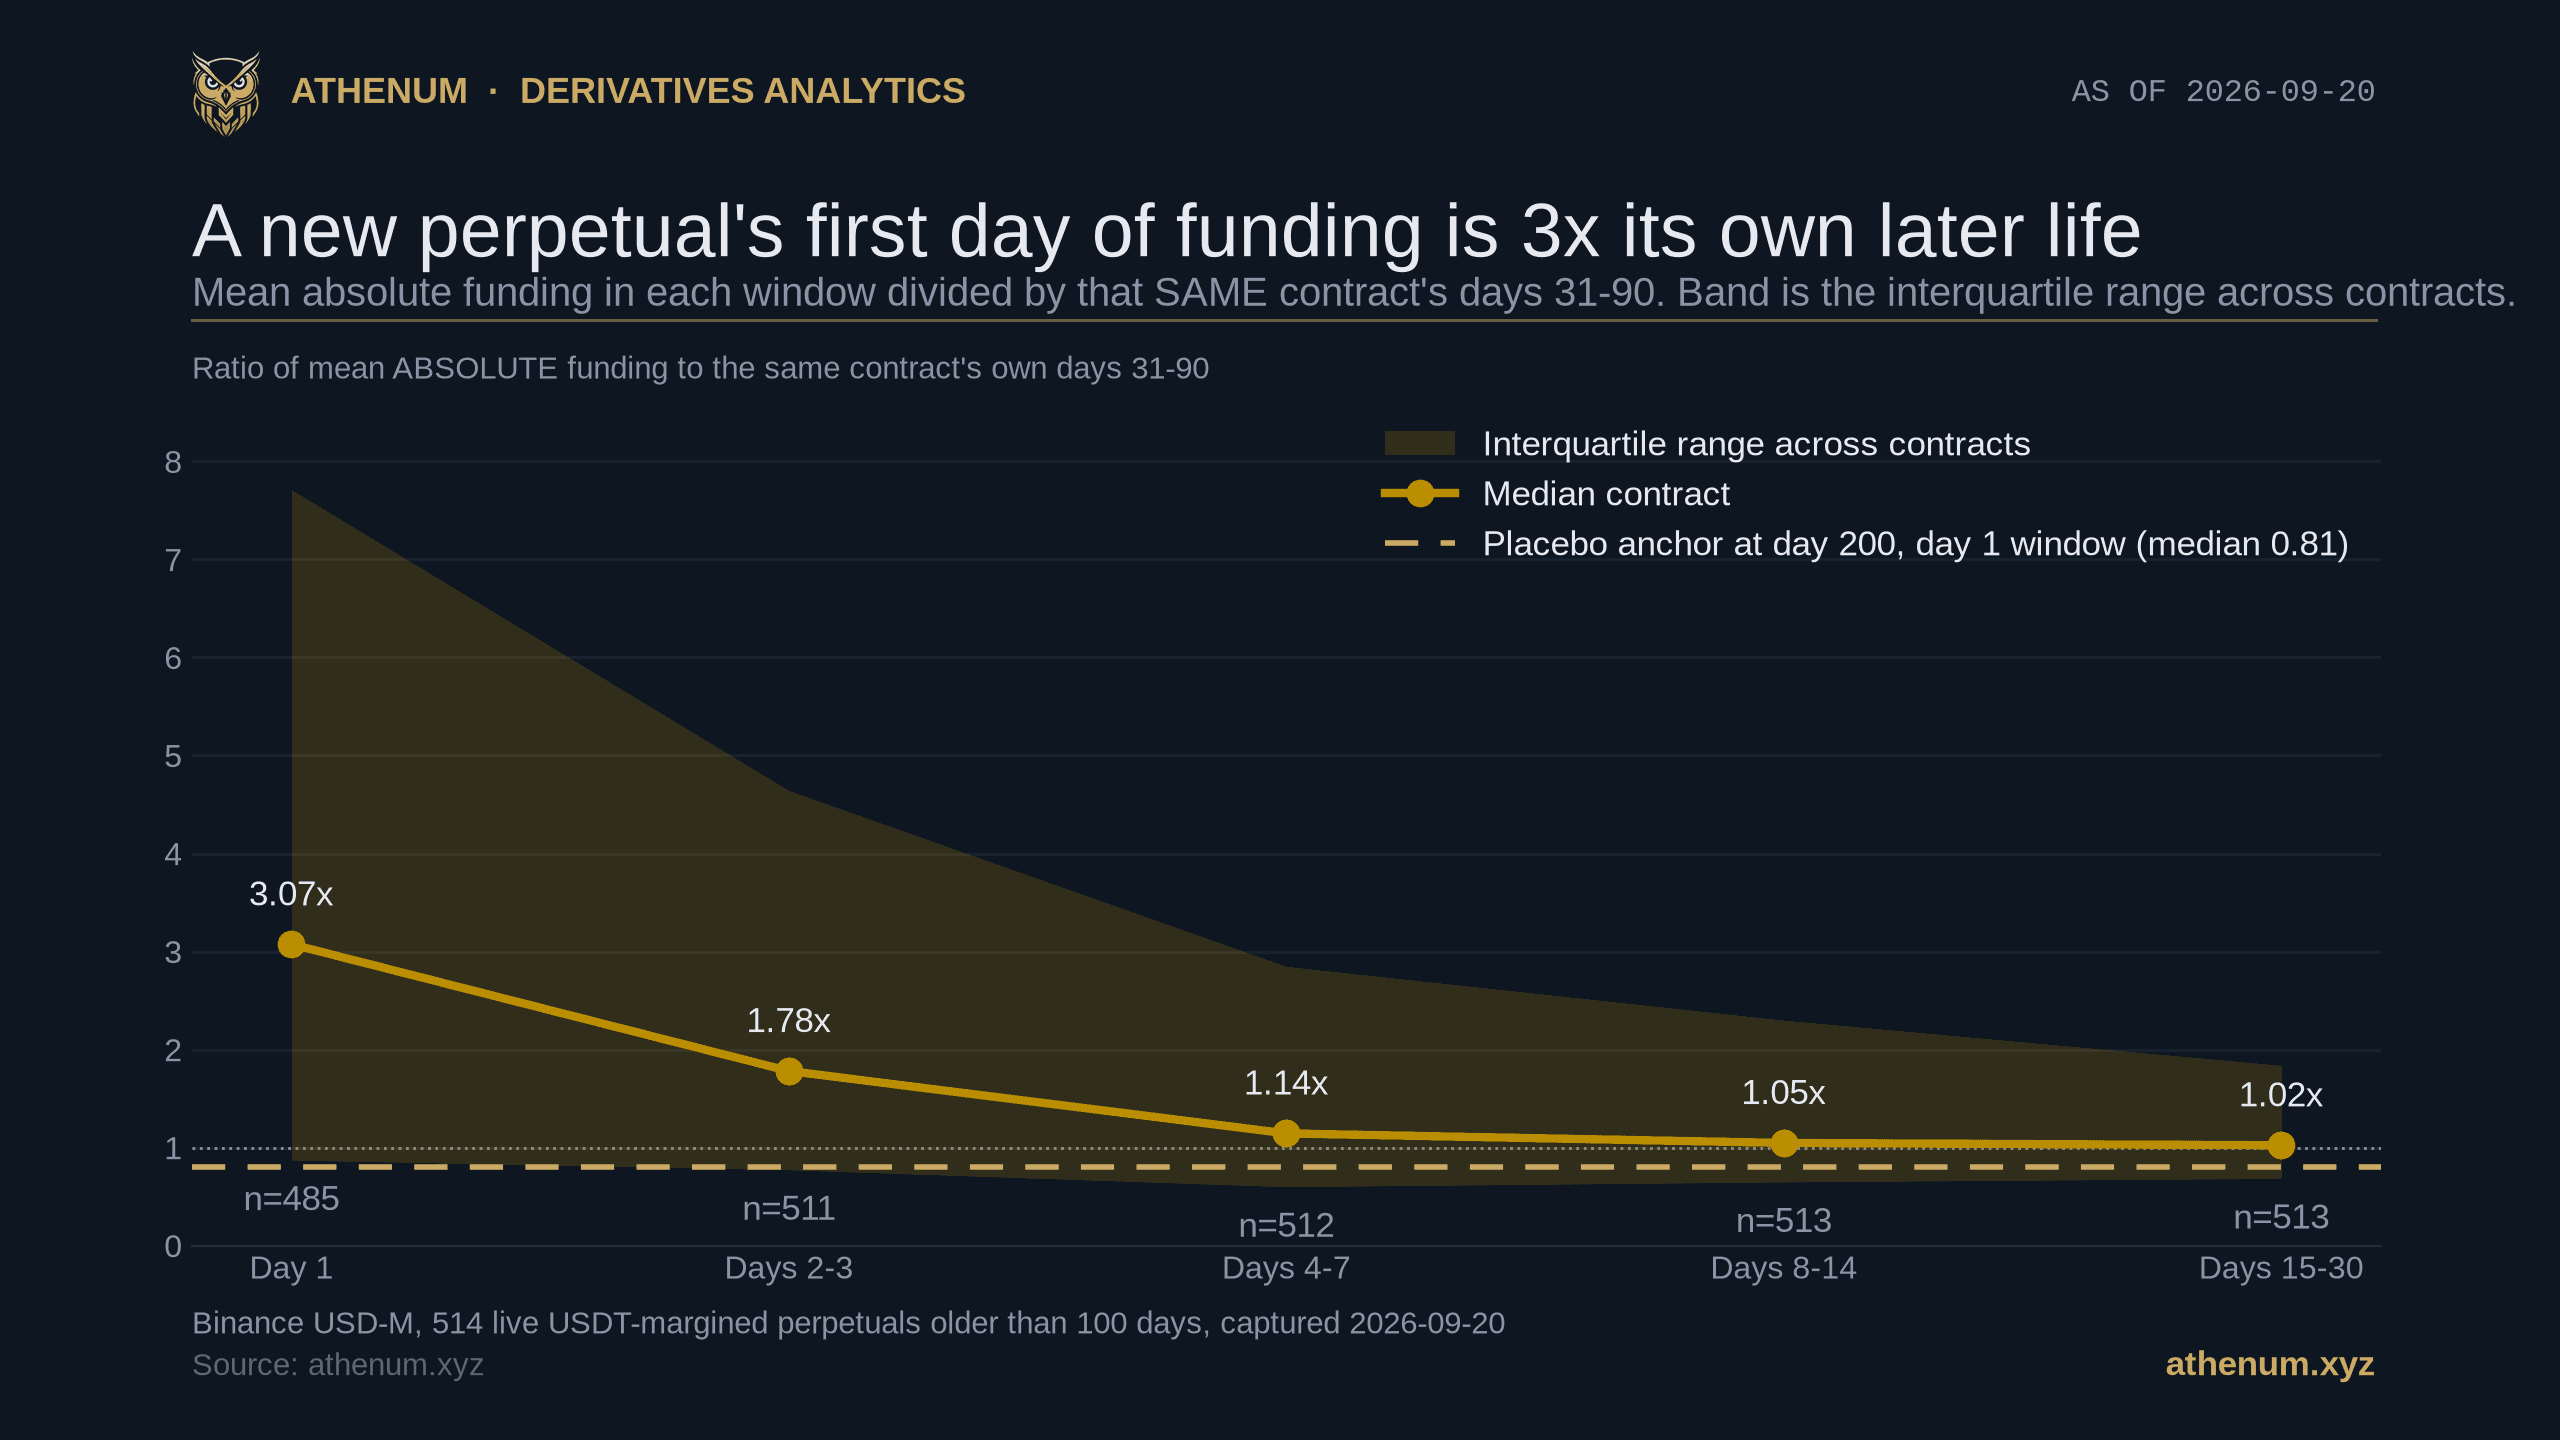
TLDR. Yeni listelenen perpetualler en sert fonlamalarını listelendikten sonraki saatlerde taşır ve bunun büyüklüğü efsane değil, ölçülebilir bir şeydir. 2026-09-20 tarihinde Binance'in USD-M tahtasındaki 528 canlı USDT teminatlı perpetualin tamamını okuduk, yeterli geçmişi olan 514 tanesini tuttuk ve her kontratı yalnızca kendisiyle karşılaştırdık: erken bir penceredeki ortalama mutlak fonlamayı, aynı kontratın 31 ile 90. günlerindeki ortalama mutlak fonlamasına böldük. Medyan kontratın birinci günü kendi ilerideki hayatının 3,07 katı, 2 ile 3. günler 1,78 katı ve 4 ile 7. günlere gelindiğinde oran 1,14, yani fiilen kaybolmuş durumda. İlk hafta blok olarak 2,11 kat ve 512 kontratın 382'sinde kendi tabanından geniş. İki şey bunun gürültüden ibaret bir hikâye olmasını engelliyor. Aynı aritmetiği sahte bir listeleme tarihinden, yani her kontratın 200. gününden çalıştırdığınızda aynı kontratlarda 3,23 yerine 0,81 çıkıyor; kurgu herhangi bir çıpadan sayı imal etmiyor. Bir de her kontratın ilk haftasında gerçekte ne kadar işlem gördüğüne göre ayırdığımızda en yoğun yarı 2,79, en sakin yarı 1,62 veriyor; yani mesele sevilmeyen listelemelerdeki sığ defterler değil: en çok işlem gören lansmanların fonlaması daha genişti, gerçi iki çeyrekler arası bant fazlasıyla örtüşüyor ve ayrışma mütevazı. Kontrat kontrat bakıldığında değişmeyen şey yönün dengesi: her kontratın ilk haftasını kendi ilerideki hayatıyla eşleştirin, 238 kontrat daha negatif hâle gelirken 250 kontrat daha az negatif hâle geliyor, ki bu yazı tura demek. Büyüklük oynuyor; yön bir tarafa eğilmiyor.
Yeni bir perpetualin birinci gününde fonlama ne kadar geniş?
Kendi ilerideki hayatının yaklaşık 3 katı; üstelik dağılım o kadar geniş ki bu, popülasyon hakkında bir tespit, tek bir listeleme için bir tahmin değil. Buradaki bütün argüman kurgunun kendisi, o yüzden sayılardan önce onu söylemeye değer. Her kontrat yalnızca kendisiyle karşılaştırılıyor. Borsanın kendi listeleme damgasından itibaren ölçülen bir pencerede mutlak fonlama oranının ortalamasını alıyoruz ve bunu aynı kontratın 31 ile 90. günlerindeki ortalama mutlak fonlama oranına bölüyoruz. Bu; borsayı, fiyat adımını, kontratın likidite kademesini ve kote varlığını yapısı gereği sabit tutuyor, çünkü pay da payda da aynı enstrümandan geliyor. Takvimi sabit tutmuyor ve hayatta kalma yanlılığını gidermiyor; ikisi de aşağıda ele alınıyor.
Listeleme damgasından itibaren pencere | Kontrat sayısı | Kendi 31-90. günlerine karşı medyan | Çeyrekler arası aralık | Kendi tabanından geniş |
|---|---|---|---|---|
1. gün | 485 | 3,07x | 0,87 ile 7,71 | 485'in 339'u |
2-3. günler | 511 | 1,78x | 0,77 ile 4,64 | 511'in 332'si |
4-7. günler | 512 | 1,14x | 0,60 ile 2,85 | 512'nin 290'ı |
8-14. günler | 513 | 1,05x | 0,65 ile 2,30 | 513'ün 276'sı |
15-30. günler | 513 | 1,02x | 0,68 ile 1,84 | 513'ün 267'si |
Blok olarak ilk 7 gün | 512 | 2,11x | 1,00 ile 4,36 | 512'nin 382'si |
Çeyrekler arası sütunu medyan sütunundan önce okuyun. Birinci günde kontratların ortadaki yarısı kendi tabanının 0,87 ile 7,71 katı arasında seyretti ve o bandın alt ucu 1'in altında; yani yeni listelemelerin kayda değer bir azınlığı birinci gününde sonradan olacaklarından daha sakindi. Bütün sette bu, 485 kontratın 146'sı, yani neredeyse üçte biri. Uçlar daha da dışarıda ve bunlardan biri piyasa hakkında bir olgu değil, enstrüman hakkında bir uyarı. Setteki en çılgın birinci gün NOTUSDT'ye ait: kendi tabanının 154 katı. Birinci günde 6 uzlaşma, hepsi negatif, her biri ortalama yüzde 0,736; buna karşılık sonraki taban yüzde 0,0048. Üstelik bu kontratın uzlaşma saati hiç değişmedi ve ilk işlemi damgasına dakikası dakikasına oturdu. Ham setteki en sakin okuma olan 0,033 ise hiç de sakin bir lansman değil. SENTUSDT, 4 saatlik bir uzlaşma periyodunda ilk 180 uzlaşmasının her birinde tam olarak yüzde 0,005 bastı, sonra 31. günde saatlik periyoda geçti; yani o oran, bir kontratın hayatındaki iki dönemi değil, sessizce iki farklı uzlaşma aralığını karşılaştırıyor. Saati hiç değişmeyen ve ilk işlemi damgasından sonraki 6 saat içinde gerçekleşen 422 kontratla sınırlandırın: en sakin birinci gün 0,058'e çıkıyor, medyan 3,45'e yükseliyor ve 422'nin 312'si hâlâ kendi tabanından geniş. Dolayısıyla 3,07'nin dürüst okuması şu: geniş bir dağılımın ortasının nerede durduğunu anlatıyor ve Binance'in listeleyeceği bir sonraki kontrat hakkında bir tahmin olarak hiçbir değeri yok. 31 ile 90. günler satırı o tablodan bilerek çıkarıldı, çünkü o payda ve ölçümle değil yapısı gereği 1,00 okurdu.
Tablodaki bir sayı ilk kez bizde çıkmış değil. Her kontratı enstrüman listesindeki listeleme zaman damgasına göre tarihlendirmek, hisse senedi perpetualleri ve hafta sonu işlemleri üzerine Athenum sayımının Ağustos'ta zaten kullandığı bir yöntem; o yazı aynı zamanda burada kimse ölçmeden önce bu etkiyi adıyla anmış ve ölçümden bir gün önce listelenen kontratlar için, yepyeni bir kontratın kendi seviyesini bulmasının rakip bir açıklama olduğunu söylemişti. Minimum emir büyüklükleri üzerine Athenum incelemesi ise soruyu tam da bu sözlerle açık bırakmış, kontrat yaşının büyüklükten daha makul bir açıklama olduğuna uzanmıştı. Bu yazı, o şeyin keşfi değil, büyüklüğü.
Bu oran sadece bir günü 60 güne karşı ölçmenin artefaktı mı?
Hayır ve bunu gösteren test bu yazıdaki en önemli grafik. Bariz itiraz ekonomik değil aritmetik: 8 saatlik uzlaşma yapan bir tahtada tek bir gün 3 fonlama uzlaşması barındırır, taban ise yaklaşık 180 tane taşır; küçücük bir örneklemin ortalamasının büyük bir örneklemin ortalamasına oranı, sağa çarpık bir büyüklükte zaten yüksek çıkabilir. Mekanizma buysa herhangi bir çıpadan da ateşlenmesi gerekirdi.
Biz de sahte bir çıpadan ateşledik. Yeterli geçmişi olan her kontrat için, listelemeyle hiçbir ilgisi olmayan 200. gününü aldık ve aynı hesabı çalıştırdık: o sahte çıpadan sonraki birinci gündeki ortalama mutlak fonlamayı, ondan sonraki 31 ile 90. günlerdeki ortalama mutlak fonlamaya böldük.

200. günde sahte bir listeleme tarihinden çalıştırılan aynı aritmetik, birinci gün için 0,81 döndürüyor; gerçek listeleme tarihi ise aynı 432 kontratta 3,23 döndürüyor. Kontrat kontrat eşleştirildiğinde bu 432'nin 319'unda geniş olan pencere gerçek olanı.
Plasebo birinci günde 0,81, ilk haftada 0,95 döndürüyor; buna karşılık tam olarak aynı kontratlarda gerçek listeleme tarihi 3,23 ve 2,11 veriyor. Kontrat kontrat eşleştirildiğinde gerçek pencere, birinci gün için 432 kontratın 319'unda, ilk hafta için 459'un 329'unda plasebo penceresinden geniş. Bundan iki sonuç çıkıyor. Kurgu, keyfi bir çıpadan oran imal etmiyor; itirazın öngördüğü şey tam da buydu. Bir de BİRİNCİ GÜN penceresi için doğru referans çizgisi 1,00 değil, kabaca 0,81, çünkü tek bir günün ortalama mutlak fonlaması 60 günlük bir ortalamaya karşı ölçüldüğünde olağan durumda onun biraz altında kalır, sağa çarpık bir büyüklükten beklendiği gibi. Referansı 1,00 almak birinci gün etkisini şişirmiyor, aksine olduğundan küçük gösteriyor. Bu düzeltme daha geniş pencerelere taşınmıyor: ilk hafta için plasebo 0,95; bu da 1,00'a öyle yakın ki tablodaki sonraki satırların hiçbir düzeltmeye ihtiyacı yok. Bu yazının başındaki grafikteki tek altın rengi çizgi de her sütun için bir referans değil, birinci gün plasebosu.
Plasebo bir de kimsenin ondan istemediği ikinci bir iş görüyor. Her kontratın birinci günü tek bir takvim gününe düşer, 31 ile 90. günleri ise takvimin bambaşka bir aralığına düşer; üstelik fonlama bir rejim değişkeni. Fonlama tavanının ne sıklıkta bağladığına dair Athenum ölçümü bunu aynı uzlaşmaları yıllara bölüp her seferinde farklı bir tablo elde ederek göstermişti. 200. gün çıpası yine başka bir rejime oturuyor ve oran gene 0,81'e çöküyor. Listeleme yılına göre ayrım da raporlanacak kadar büyük her kohortta aynı yöne işaret ediyor: medyan ilk hafta oranı 2020'de listelenen kontratlar için 1,60, 2021'de 1,43, 2022'de 1,59, 2023'te 1,78, 2024'te 2,17, 2025'te 2,38 ve 2026'da 1,90. Bu sayı dizisi hakkında dürüstçe söylenmesi gereken iki not var. Bir de 2019 kohortu var ve 0,27 ile ters yöne gidiyor; ama içinde 3 kontrat barındırıyor ve buraya yalnızca filtre sessiz kalmasın, görünür olsun diye yazıldı. İkincisi, 2020'den 2025'e uzanan dizi gerçekten tırmanıyor; bu gerçek bir örüntü ve bu yazının sonunda ele alınıyor, orada da bütün bulguya yöneltilebilecek en güçlü ve ayakta kalan itiraz olduğu ortaya çıkıyor.
Mesele sadece sevilmeyen listelemelerdeki sığ emir defterleri mi?
Bu sonuca yöneltilen en güçlü itiraz buydu ve doğru zamanlanmış bir kontrolden sağ çıkmıyor. Endişe gerçek: kontrat yaşı, küçük ve uzun kuyrukta bir kontrat olmakla ilişkili; etki gerçekten sığ defterlerle ilgili olsaydı bu, listelemeye dair bir bulgu değil, zaten yayımlanmış bir şeyin yeniden ifadesi olurdu.

Her kontratın ilk haftasında gerçekte işlem gördüğü hacme göre ayrıldığında en yoğun yarı, kendi ortalama mutlak fonlama tabanının 2,80 katında, en sakin yarı 1,61 katında seyretti; bu, sığ defter açıklamasının öngördüğü sıralamanın tam tersi. İki çeyrekler arası bant fazlasıyla örtüşüyor ve sıralama zayıf: rastgele seçilen yoğun bir lansman, rastgele seçilen sakin bir lansmanı 100'de 65 kez geçiyor.
Kontratları, ilk haftalarının dokunduğu her günlük seansta, listeleme seansının kendisi de dahil olmak üzere işlem gördükleri hacmin medyanından, yani 916 milyon dolarlık kote hacimden bölün: en yoğun yarı kendi tabanının 2,80 katında, en sakin yarı 1,61 katında seyretti. Listeleme seansını saymak önemli ve yanlış yapması kolay: bu seans, haftanın hacminin medyanda yüzde 33'ü ediyor ve damgadan sonra AÇILAN seanslara göre kurulan bir pencere, tam gece yarısında damgalanmış 11 kontrat dışında bu seansı düşürüyor, bu da bölme noktasını 774 milyon dolara taşıyor. Her iki kesim de aynı cevabı veriyor: dürüst yolda 2,80'e karşı 1,61, özensiz yolda 2,79'a karşı 1,62; yani sonuç bu tercihe dayanmıyor. Fark, sığ defter anlatısı için yanlış yöne bakıyor: ilk haftada en çok hacim çeken lansmanların fonlaması, kendi ilerideki hayatlarına kıyasla en dar değil en genişti. Bu sıralamayı kendi zaafıyla birlikte söylemek gerekiyor, çünkü iki çeyrekler arası bant fazlasıyla örtüşüyor: 1,27 ile 6,08'e karşı 0,77 ile 3,31. Her yarıdan rastgele birer kontrat çekildiğinde çiftin geniş olanı, bir paranın vereceği 50'ye karşı 100'de 65 kez yoğun olanı oluyor. Bu, sıralamanın ters yönde işlemesini öngören sığ defter açıklamasını çürütmeye yetiyor, ama tekil iki listelemeyi birbirinden ayırmaya yetmiyor. Aynı grafikteki gri çift, bu soruya cevap veremeyen ölçüm aracı ve bilerek gösteriliyor. Aynı kontratları, çoğu için listelemeden yıllar sonra bugün işlem gördükleri hacme göre ayırmak 2,18'e karşı 1,99 veriyor, yani hiçbir şeye benzemiyor. Bugünün hacmi ilk haftanın hacmi değil ve onu kullanmak düz bir sonuç ve yanlış bir vargı üretirdi.
İki ek kontrol dipnota değil, açığa ait. Kontratların 27'si fonlama uzlaşma sıklığını ilk haftasıyla 31 ile 90. günleri arasında bir yerde değiştirdi; bu da onlar için o sınırın ötesine uzanan uzlaşma başına bir karşılaştırmayı sağlıksız kılıyor. Bunların oranı 5,49; sıklığı hiç değişmeyen 485 kontratınki 2,00. Bulgunun aleyhine çalışan dışlama işte bu ve bunu gömmek yerine tam da şu sözlerle söylemek gerekiyor: sıklığını değiştiren 27 kontratı atmak, birinci gün medyanını 3,07'den 2,91'e DÜŞÜRÜYOR, ilk haftayı da 2,11'den 2,00'a indiriyor. Diğer iki dışlama ters yöne itiyor. Damgasından sonraki 6 saat içinde işlem görmeyen 64 kontratı atmak birinci günü 3,71'e çıkarıyor, çıpaya çakılı 42 kontratı atmak ise 3,75'e. Üçünü aynı anda uygulayın: geriye kalan 391 kontrat, 1,31 ile 8,42 arasında uzanan bir ortadaki yarıyla birinci gün medyanını 3,97 veriyor; aynı sette plasebo ise 0,81. Yani sonuç her dışlamadan sağ çıkıyor ve üçünden biri onu küçültüyor.
Hangi yeni listelemeler ters yöne gidiyor ve neden?
Bunlardan 42'si ve sebebi yeni olmakla ilgili herhangi bir şey değil, yayımlanmış bir sabit. Bu 42 kontrat, bütün ilk haftası boyunca 2 ya da daha az farklı fonlama oranı bastı ve medyan oranları 0,697: çoğu erken dönemde sonradan olacaklarından daha sakindi. Hepsi değil ve istisna manşetten daha önemli: ROSEUSDT 1,147, OPNUSDT 1,101, EDUUSDT 1,030 ve ACHUSDT 1,006 ile hâlâ kendi tabanlarından geniş seyretti, IMXUSDT ise 0,9999 ile kıl payı altında kaldı; yani bu, küçük bir grupta bir eğilim, kural değil. Bütün grubu çıkarın, kalan 470 kontrat 2,35'te seyrediyor. Buna yeni listeleme kelepçesi demek cazip; tek geçişte kontrol edilebilir bir şey olduğu için tahmin yürütmek yerine kontrol ettik. 42'sinin tamamı baskın değer olarak, fonlama formülünün faiz bileşenini kendi uzlaşma aralığına ölçeklenmiş haliyle tam olarak basıyor: 4 saatte bir uzlaşan 25 kontratta yüzde 0,005 ve 8 saatte bir uzlaşan 17 kontratta yüzde 0,01. Bu, 42'de 42; istisnasız ve yuvarlamasız. Mekanizma yayımlanmış formülün içinde ve bunu, çoğu açıklayıcının hâlâ tekrarladığı eski hâliyle değil, Binance'in GÜNCEL hâliyle söylemeye değer. Binance eski ifadeyi 2025-09-18 tarihinde, fonlama aralığına bölen bir ifadeyle değiştirdi: oran, ortalama prim endeksi ile artı ya da eksi yüzde 0,05'e sınırlandırılmış faiz teriminin toplamıdır; bunların tamamı 8 bölü N'ye bölünür, burada N kontratın saat cinsinden fonlama aralığıdır ve sonuç ardından sembol bazında tavanlanır. Prim sınır bandının içinde kaldığı her seferde iki prim terimi birbirini götürür, dolayısıyla basılan şey 8 bölü N'ye bölünmüş faiz bileşenidir. Yukarıdaki örüntü tam olarak budur: 8 saatlik bir kontratta yüzde 0,01 ve 4 saatlik bir kontratta bunun yarısı. Bunu borsalar arasında olduğu gibi taşımayın. Bybit parantezi değil faiz girdisini ölçekliyor, OKX ise bu kurguya ancak Haziran 2026'da geçti; yani basılan sayı örtüştüğünde bile borsalar birbirinin yerine geçmiyor. Bu kontratları kimse aşağıda tutmuyor; primleri basitçe banttan hiç çıkmadı. Bir muhasebe notu, çünkü bu grupla yukarıda adı geçen artefakt örtüşüyor: yukarıda uzlaşma aralığı uyuşmazlığı diye elenen 0,033'ün sahibi SENTUSDT, bu 42'nin bir üyesi ve grubun minimumu. Grupta sıklığını değiştiren tek kontrat da o. Onu atın, kalan 41 kontratın medyanı 0,697 değil 0,743 olur.
Bunun tek başına en iyi örneği, bugün bu tahtada en çok işlem gören kontrat. 2019-09-08 tarihinde listelenen ve 2026-09-20'de 514 kontratın tamamı içinde 24 saatlik işlem hacminde birinci olan Bitcoin'in kendi perpetuali, o 42'den biri: ilk haftasındaki 17 uzlaşmada yalnızca 1 farklı değer bastı, yüzde 0,01, ve ilk haftası kendi 31 ile 90. günlerinin 0,778 katı geldi. Lansmanı dolar cinsinden özellikle yoğun değildi ve bunu saklamak yerine söylemek gerekiyor: ilk haftasının seansları boyunca 1,170 milyar dolarlık kote hacim, ki bu burada ölçülen 514 lansman içinde 225. sırada. Yani bu, büyük lansmanların sakin olduğunun kanıtı değil. Bir kontratın bir hafta boyunca çıpaya çakılı kalıp sonra tahtanın en derin enstrümanı hâline gelebildiğinin kanıtı; çakılı prim anlatısının öngördüğü şey bu, yeni kontratlar çılgındır anlatısının öngördüğü şey ise değil. Bir fonlama damgasının gerçekte ne tahsil ettiğine dair Athenum ölçümü, aynı parmak izini bugünün Bitcoin'inde de buldu: son 270 uzlaşmanın 38'i tam olarak o çıpayı bastı.

Athenum'un 2026-09-20 09:00 UTC'ye kadarki 168 saat için normalize edilmiş borsalar arası fonlama serisi: 2019'da listelenen Bitcoin perpetuali, yüzde 0,01'lik çıpayı OKX'te 168 saatin 37'sinde, Binance'te 28'inde, Bybit'te 25'inde ve Bitget'te 18'inde tam olarak bastı. Çakılı kalmak eski bir kontrat için sıradan bir durum, yani yeni olmanın bir özelliği değil.
Bunu en temiz biçimde çözmenin yolu, tahtadaki en eski ve en derin kontrata bakıp aynı şeyi yapıp yapmadığını kontrol etmek. Athenum'un normalize edilmiş borsalar arası akışından 2026-09-20 09:00 UTC'de biten 168 saat için okunduğunda, Bitcoin perpetuali 8 saat başına tam olarak yüzde 0,01'i o 168 saatin OKX'te 37'sinde, Binance'te 28'inde, Bybit'te 25'inde ve Bitget'te 18'inde bastı; hepsi aynı saatte 5 kez birden bastı. O pencerenin son saatinde OKX, Binance ve Bitget tam olarak yüzde 0,010000 okurken Bybit yüzde 0,003137 okudu. OKX'te bu, 2019'da listelenmiş bir kontratın aynı sabite çakılı oturduğu sakin bir haftanın beşte birinden fazlası demek; yani çakılı kalmak bir listeleme durumu değil bir piyasa durumu ve 42 sakin lansman, borsanın aşağıda tuttuğu kontratlar değil, primi basitçe hiç kımıldamamış kontratlar. Ücretsiz Athenum fonlama oranı hesaplayıcısı bu aralık başına oranların herhangi birini yıllıklandırılmış maliyete çeviriyor; fonlama aralıklarının neden sembol bazında belirlendiğini anlatan Athenum yazısı ise aralığın hiç de 8 saat olmadığı tahtaları ele alıyor. Yeni listelenmiş bir kontrata pozisyon açıyorsanız pratik sonuç şu: maliyet modelinizde genişletilmesi gereken satır fonlama satırı ve daha geniş sayıyı koyacağınız yer ücretsiz Athenum pozisyon büyüklüğü hesaplayıcısı.
Yeni bir listelemede fonlamanın yönü mü değişiyor, yoksa yalnızca büyüklüğü mü?
Sistematik bir eğilim yok, ama dağılım da aynı değil ve bu iki ifadeyi birbirine karıştırmak kolay. Önce kontrat kontrat ele alın, folklora cevap veren test bu: her kontratın ilk haftasını kendi 31 ile 90. günleriyle eşleştirdiğinizde 238 kontrat daha negatif hâle geliyor, 250 kontrat daha az negatif hâle geliyor, 24 kontrat ise değişmiyor. Bu yazı tura demek; dolayısıyla bunu, yeni listelemelerde shortlar fonlama toplar diye okuyan bir yatırımcı, verinin içermediği bir şeyi okumuş olur.
Bunun yerine uzlaşmaları havuzlayın, farklı ve gerçek bir fark ortaya çıkıyor. İlk hafta 19.816 uzlaşmanın 5.280'inde negatif uzlaştı, yani yüzde 26,6; sonraki dönemde ise 163.327 uzlaşmanın 28.842'si, yani yüzde 17,7. Bu bir eğilim gibi görünüyor ama büyük ölçüde öyle değil: 512 kontratın 173'ü, yani üçte biri, ilk haftasında SIFIR negatif uzlaşma kaydetti; sonraki dönemde bu sayı 52. İlk hafta, içinde daha az uzlaşma barındıran daha kısa bir pencere, o yüzden kontratlar ortada durmak yerine hiç negatif yok ve çoğunlukla negatif uçlarında yığılıyor. Fonlamanın erken dönemdeki yönü kontratlar arasında daha kutuplaşmış durumda, sistematik olarak tek bir tarafa eğilmiş değil; ve bunu ayrıca söylemeye değer, çünkü havuzlanmış yüzde tek başına bir eğilim gibi okunurdu.
Bunu nasıl yeniden üretirsiniz ve bu neyi kanıtlamaz
Her girdi anahtar gerektirmeyen herkese açık bir uç noktadan geliyor, yani bunu yaklaşık bir dakikada kontrol edebilirsiniz. Aşağıdaki komutlar yöntemin tamamı ve bu tabloyu sonradan alıntılamak yerine komutları yeniden çalıştırmanız gerekiyor, çünkü tahta ayağınızın altından kayıyor. Bu konuda bir uyarı, çünkü 1. adımdan yanlış bir sayı çıkarmanın en kolay yolu bu: sayı tamamen filtreye bağlı ve bir sayım, borsa hakkında değil filtre hakkında bir iddiadır. Yalnızca contractType PERPETUAL ve status TRADING istemek bugün 571 döndürüyor. Hem kote varlığın hem teminat varlığının USDT olması koşulunu eklemek 528 döndürüyor. Aynı yanıt ayrıca kripto değil hisse senedi ve metal olan TRADIFI_PERPETUAL tipli 198 kontrat ile USDC teminatlı 38 perpetual taşıyor. Bu sayıların hiçbiri diğerleriyle çelişmiyor ve hepsi aynı anda aynı tahta için doğru.
1. Tahtayı çekin: fapi.binance.com üzerinde GET /fapi/v1/exchangeInfo ve contractType PERPETUAL, status TRADING olan, kote ve teminat varlığının ikisi de USDT olan kayıtları tutun. 2026-09-20 tarihinde bu, 528 kontrat eder ve 528'inin tamamı bir onboardDate taşır.
2. 100 günden eski kontratları tutun, ki bu 516 eder; böylece her birinin tam bir 31 ile 90. günler tabanı olur.
3. Her biri için startTime kendi onboardDate değerine, endTime 90 gün sonrasına ve limit 1000'e ayarlanmış şekilde GET /fapi/v1/fundingRate çekin ve 31 ile 90. günlerde 30'dan az uzlaşması olan kontratları atın. Geriye 514 kalır.
4. Her pencere için mutlak fonlama oranının ortalamasını alın ve bunu aynı kontratın 31 ile 90. günler ortalamasına bölün. Kontratlar arasında bir medyan ve bir çeyrekler arası aralıkla özetleyin, asla oranların ortalamasıyla değil.
5. 4. adımı, çıpa onboardDate artı 200 güne kaydırılmış şekilde yeniden çalıştırın. Plasebo budur ve 1 ile 4. adımlardaki hiçbir şeyin bir anlam taşıyıp taşımadığına karar veren adım da budur.
Dört sınır, açıkça. Birincisi, burası tek bir borsa. onboardDate alanı Binance'in alanı ve Bybit, OKX ile Bitget'teki karşılığı çekilmedi; yani buradaki hiçbir şey piyasa hakkında bir iddia değil. İkincisi, damga burada bile kusursuz değil. Her kontratın ilk işlem gördüğü 5 dakikalık barı kendi listeleme damgasıyla karşılaştırdığımızda 514 kontratın 446'sı damgadan sonraki 5 dakika içinde, 488'i ise bir gün içinde ilk işlemini gördü; ama 64 kontrat damgasından 6 saatten fazla sonra ilk işlemini gördü ve 15 kontrat damgalı birinci gününde hiç işlem hacmi kaydetmedi, en kötü örnek ise ilk işlemini 424 gün geç gördü. O kontratlar için birinci gün, kısmen hiçbir şeyin olmadığı bir pencere. 64'ünün tamamını dışlamak birinci gün medyanını 3,07'den 3,71'e çıkarıyor; yani kusur bulgunun lehine değil aleyhine çalışıyor. Üçüncüsü, ki asıl sınır bu, buradaki her kontrat bugün hayatta ve en az 100 gün yaşadı; dolayısıyla listelenip sert bir hafta basan ve 40. günde kotasyondan çıkarılan bir kontrat bu örnekleme hiç giremiyor. Perpetual vadeli işlemlerde hayatta kalma yanlılığına dair Athenum ölçümü, bunun komşu bir tahtada neye mal olduğunu göstermiş ve aynı nefeste bu listeleme damgalarının tarih değil kayıt olduğu uyarısını yapmıştı. Kontrat içi farklandırma, kontratlar arasındaki karıştırıcı etkenleri düzeltiyor; odada hangi kontratların bulunduğu sorusuna ise hiçbir şey yapmıyor. Dördüncüsü, mekanizma test edilmedi. Birinci günün neden geniş seyrettiğini bildiğimizi iddia etmiyoruz. Arkasında az hacim olan bir prim endeksi, kendi seviyesini bulmamış bir defter ve yerleşmiş bir bazın hiç bulunmaması, hepsi makul ve hiçbiri burada ölçülmedi; o yüzden vargının dışında kalıyorlar.
Mesele yeni bir kontrat mı, yoksa yeni bir varlık mı?
Bu, yazının cevaplayamadığı itiraz ve bir sınırlar listesindeki tek satır olmayacak kadar güçlü. Binance bir perpetuali genellikle kendisi de genç olan, spot piyasası hâlâ ince olan ve fiyatını yeni keşfetmekte olup prim endeksini besleyen bir token üzerine listeliyor. Plasebo testi çıpayı tek bir kontratın hayatının İÇİNDE kaydırıyor, dolayısıyla varlık testin her iki kolunda da aynı yaşta. Bu, aritmetik artefaktı tamamen eliyor ve yeni bir kontratı yeni bir varlıktan asla ayıramaz.
Veri doğrudan bu soruna işaret ediyor. Aynı 512 kontratı listeleme dönemine göre ayırın: Binance'in zaten yıllarca spot geçmişi olan coinlere kontrat eklediği 2019 ile 2021 arasında listelenen 85 kontratta ilk hafta medyanda 1,44 seyrediyor, buna karşılık 2024 ve sonrasında listelenen 344 kontratta 2,32. Birinci günde ise fark hiç de bir gradyan değil, apayrı bir sonuç: o eski listelemeler medyanda 0,86 geliyor, ki bu 0,81'lik plasebo seviyesinde, yani hiçbir etki yok; 2024 ve sonrası kohortu ise 4,01 seyrediyor. Her dönemden birer kontrat çekin, eski olanı çiftin geniş olanı yalnızca 100'de 37 kez oluyor.
Yani bu bulgunun dürüst kapsamı başlığından dar. Ölçülen şey şu: son yıllarda listelenen kontratların fonlaması birinci günde kendi oturmuş hayatının birkaç katı seyrediyor. KURULAMAYAN şey ise bir kontratı listelemenin bunun sebebi olduğudur. Dayanak varlığın zaten olgun olduğu alt örneklemde birinci gün etkisi yok ve temiz test, yani uzun bir spot geçmişi olan varlıklar üzerine listelenmiş perpetuallerle sınırlandırmak, bu yazının çalıştırmadığı bir test. 2019'da yeni bir kontrat alan eski bir varlık olan Bitcoin'in kendi perpetuali 0,778 geldi ve bu yazı bunu çakılı bir prime bağlıyor; varlık yaşı okuması da bunu en az o kadar iyi açıklıyor.
Ayakta kalan şey dar ama kullanışlı. Tek bir borsanın tahtasında, 2026-09-20 tarihinde ölçüldüğünde, yakın zamanda listelenmiş bir kontratın birinci gündeki fonlaması kendi oturmuş seviyesinin birkaç katı, etki bir hafta içinde kayboluyor, en çok işlem gören lansmanlarda daha büyük ve fonlamanın yönünü bir tarafa eğmiyor. Sebebin kontratın yaşı mı yoksa varlığın yaşı mı olduğu açık bir soru ve buradaki kanıta bakılırsa varlık en az o kadar iyi bir aday.
Bu sayıları kendiniz çalıştırmak isterseniz Athenum, Binance, Bybit, OKX, Bitget, Hyperliquid ve Deribit'ten gelen canlı türev verisini tek bir normalize görünümde topluyor ve 34 hesaplayıcısını kullanmanın hiçbir bedeli yok: hesap istemiyorlar, e-posta adresi almıyorlar ve kullanım sınırı koymuyorlar. Bu yazının okuduğu borsalar arası fonlama görünümünü istiyorsanız ücretsiz 7 günlük Pro+ denemesini başlatın.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
