Table of Contents7 sections
- Funding rộng hơn bao nhiêu trong ngày đầu tiên của một hợp đồng vĩnh cửu mới?
- Tỷ số này có phải chỉ là sản phẩm phụ của việc đem 1 ngày đo với 60 ngày?
- Có phải chỉ là sổ lệnh mỏng trên những mã niêm yết chẳng ai ngó?
- Những mã mới niêm yết nào đi ngược lại, và vì sao?
- Trên một mã mới niêm yết, chiều của funding có đổi không, hay chỉ có độ lớn?
- Cách tái lập phép đo này, và những gì nó không chứng minh
- Đây là chuyện hợp đồng mới hay chuyện tài sản mới?
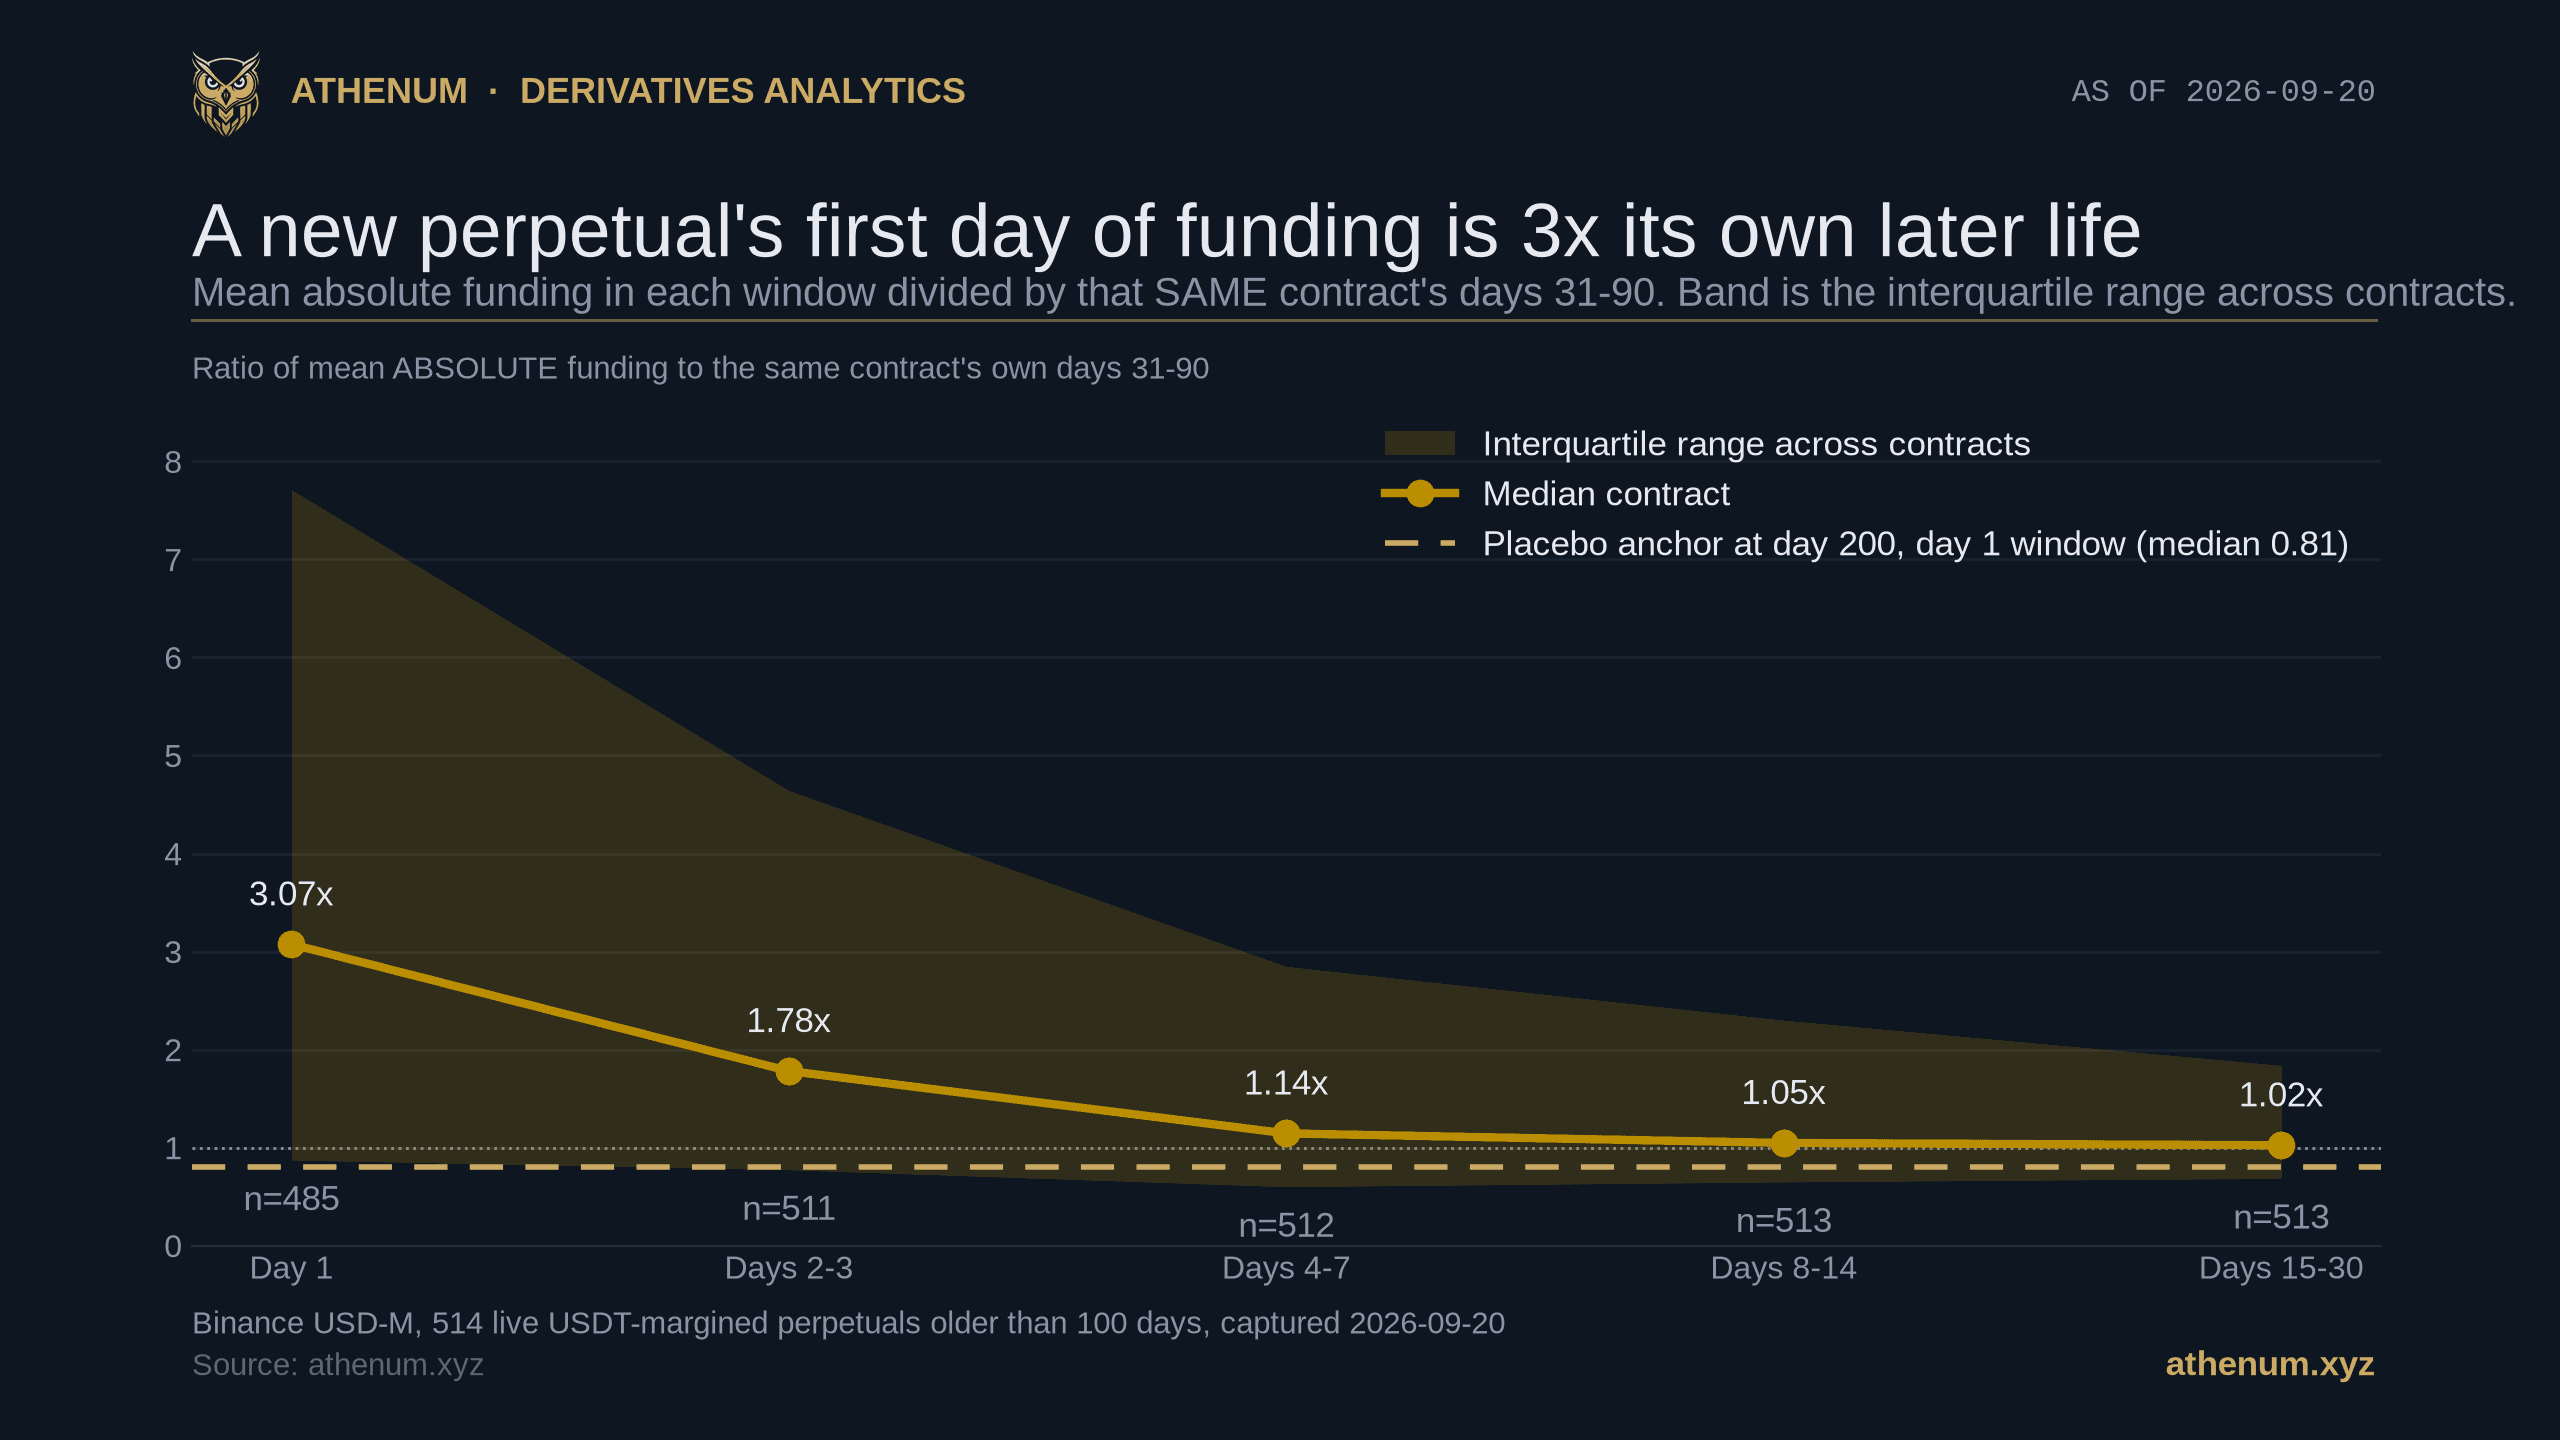
TLDR. Hợp đồng vĩnh cửu mới niêm yết mang mức funding dữ dội nhất của chúng trong những giờ ngay sau khi lên sàn, và độ lớn của chuyện đó đo được chứ không phải chuyện truyền miệng. Chúng tôi đọc toàn bộ 528 hợp đồng vĩnh cửu ký quỹ USDT đang giao dịch trên bảng USD-M của Binance vào 2026-09-20, giữ lại 514 hợp đồng đủ lịch sử, rồi so từng hợp đồng với chính nó: funding tuyệt đối trung bình trong một cửa sổ đầu đời chia cho funding tuyệt đối trung bình của chính hợp đồng đó trong ngày 31 đến 90. Hợp đồng trung vị có ngày đầu tiên chạy gấp 3,07 lần phần đời về sau của nó, ngày 2 đến 3 gấp 1,78 lần, và đến ngày 4 đến 7 thì tỷ số còn 1,14, coi như đã tắt. Trọn tuần đầu gộp lại chạy gấp 2,11 lần, rộng hơn mốc nền của chính nó ở 382 trên 512 hợp đồng. Có 2 điều khiến đây không phải là câu chuyện về nhiễu. Chạy đúng phép tính ấy từ một ngày niêm yết giả, là ngày thứ 200 của mỗi hợp đồng, cho ra 0,81 thay vì 3,23 trên cùng bộ hợp đồng, nên thiết kế phép đo không tự chế ra một con số từ bất kỳ mốc neo nào. Và khi chia theo khối lượng mà mỗi hợp đồng thực sự giao dịch trong tuần đầu, nửa sôi động nhất chạy ở 2,79 còn nửa im ắng nhất ở 1,62, nên đây không phải chuyện sổ lệnh mỏng trên những mã niêm yết chẳng ai ngó: những đợt lên sàn giao dịch nhiều nhất lại chạy rộng hơn, dù 2 dải tứ phân vị chồng lấn nhiều và mức tách biệt thì khiêm tốn. Thứ không đổi là cán cân về chiều khi xét từng hợp đồng một: ghép cặp tuần đầu của mỗi hợp đồng với phần đời về sau của chính nó thì 238 hợp đồng âm hơn trong khi 250 hợp đồng bớt âm đi, tức là một cú tung đồng xu. Độ lớn thì dịch chuyển, còn chiều thì không nghiêng đi đâu.
Funding rộng hơn bao nhiêu trong ngày đầu tiên của một hợp đồng vĩnh cửu mới?
Khoảng 3 lần so với phần đời về sau của chính nó, với độ phân tán đủ rộng để đây là một phát biểu về cả tập hợp chứ không phải một dự báo cho bất kỳ mã niêm yết đơn lẻ nào. Thiết kế phép đo chính là toàn bộ lập luận ở đây, nên nói rõ nó trước khi tới các con số là việc đáng làm. Mỗi hợp đồng chỉ được so với chính nó. Chúng tôi lấy trung bình của mức funding tuyệt đối trên một cửa sổ tính từ chính dấu thời gian lên sàn của sàn giao dịch, rồi chia cho mức funding tuyệt đối trung bình của cùng hợp đồng ấy trong ngày 31 đến 90. Cách đó giữ cố định sàn, bước giá, bậc thanh khoản của hợp đồng và tài sản định giá của nó ngay từ trong thiết kế, vì tử số và mẫu số đều đến từ cùng một công cụ. Nó không giữ cố định lịch, và nó không gỡ được thiên lệch sống sót, cả hai thứ đó được xử lý ở phần dưới.
Cửa sổ tính từ dấu lên sàn | Số hợp đồng | Trung vị so với ngày 31-90 của chính nó | Khoảng tứ phân vị | Rộng hơn mốc nền của chính nó |
|---|---|---|---|---|
Ngày 1 | 485 | 3,07x | 0,87 đến 7,71 | 339 trên 485 |
Ngày 2-3 | 511 | 1,78x | 0,77 đến 4,64 | 332 trên 511 |
Ngày 4-7 | 512 | 1,14x | 0,60 đến 2,85 | 290 trên 512 |
Ngày 8-14 | 513 | 1,05x | 0,65 đến 2,30 | 276 trên 513 |
Ngày 15-30 | 513 | 1,02x | 0,68 đến 1,84 | 267 trên 513 |
Trọn 7 ngày đầu gộp lại | 512 | 2,11x | 1,00 đến 4,36 | 382 trên 512 |
Hãy đọc cột tứ phân vị trước cột trung vị. Trong ngày đầu, nửa ở giữa của các hợp đồng chạy trong khoảng 0,87 đến 7,71 lần mốc nền của chính chúng, và cạnh dưới của dải đó nằm dưới 1, nghĩa là một thiểu số đáng kể các mã mới niêm yết lại yên ả hơn trong ngày đầu so với chính chúng về sau. Trên toàn bộ tập, đó là 146 trên 485 hợp đồng, gần 1/3. Các cực trị còn xa hơn nữa, và một trong số đó là lời cảnh báo về chính công cụ chứ không phải một sự thật về thị trường. Ngày đầu dữ dội nhất trong tập thuộc về NOTUSDT ở mức 154 lần mốc nền của chính nó: 6 lần thanh toán trong ngày đầu, tất cả đều âm, trung bình mỗi lần 0,736 phần trăm so với mốc nền về sau là 0,0048 phần trăm, trên một hợp đồng chưa từng đổi đồng hồ thanh toán và có giao dịch đầu tiên khớp đúng phút với dấu lên sàn của nó. Số đọc yên ả nhất trong tập thô, 0,033, hoàn toàn không phải một đợt lên sàn yên ả. SENTUSDT in ra đúng 0,005 phần trăm ở cả 180 lần thanh toán đầu tiên trên đồng hồ 4 giờ, rồi chuyển sang đồng hồ 1 giờ ở ngày 31, nên tỷ số đó đang âm thầm so 2 chu kỳ thanh toán khác nhau chứ không phải 2 giai đoạn trong đời một hợp đồng. Giới hạn lại ở 422 hợp đồng chưa từng đổi đồng hồ và có giao dịch đầu tiên nằm trong vòng 6 giờ kể từ dấu lên sàn thì ngày đầu yên ả nhất là 0,058, trung vị tăng lên 3,45, và 312 trên 422 hợp đồng vẫn rộng hơn mốc nền của chính chúng. Nên cách đọc trung thực con số 3,07 là nó mô tả chỗ đứng của phần giữa một phân phối rộng, và nó hoàn toàn vô giá trị khi dùng làm dự báo cho hợp đồng kế tiếp mà Binance niêm yết. Dòng ngày 31 đến 90 cố ý vắng mặt trong bảng đó, vì nó là mẫu số và sẽ hiện 1,00 do cấu trúc phép tính chứ không phải do đo đạc.
Một con số trong bảng không phải do chúng tôi nghĩ ra đầu tiên. Việc xác định tuổi mỗi hợp đồng bằng dấu thời gian lên sàn trong danh sách công cụ là cách mà bản kiểm kê của Athenum về hợp đồng vĩnh cửu cổ phiếu và giao dịch cuối tuần đã dùng hồi tháng 8, và bài đó cũng đã gọi tên hiệu ứng này trước khi có ai ở đây đo nó, khi viết rằng với những hợp đồng niêm yết ngay hôm trước ngày đo thì chuyện một hợp đồng hoàn toàn mới đang dò tìm mặt bằng của nó là một lời giải thích cạnh tranh. Sau đó nghiên cứu của Athenum về kích thước lệnh tối thiểu để ngỏ câu hỏi gần như bằng đúng chừng ấy chữ, khi nhắc tới tuổi hợp đồng như lời giải thích hợp lý hơn so với kích thước. Bài này là độ lớn của thứ đó, không phải là phát hiện ra nó.
Tỷ số này có phải chỉ là sản phẩm phụ của việc đem 1 ngày đo với 60 ngày?
Không, và phép kiểm chứng cho thấy điều đó là biểu đồ quan trọng nhất trong bài. Phản biện hiển nhiên mang tính số học chứ không phải kinh tế: một ngày đơn lẻ chứa 3 lần thanh toán funding trên bảng chu kỳ 8 giờ, còn mốc nền chứa khoảng 180 lần, và tỷ số giữa trung bình của một mẫu tí hon với trung bình của một mẫu lớn có thể đơn giản là chạy cao trên một đại lượng lệch phải. Nếu đó là cơ chế thật thì nó sẽ nổ ra từ bất kỳ mốc neo nào.
Nên chúng tôi cho nó nổ từ một mốc giả. Với mọi hợp đồng đủ lịch sử, chúng tôi lấy ngày thứ 200 của nó, một ngày chẳng mang ý nghĩa niêm yết gì cả, rồi chạy đúng phép tính ấy: funding tuyệt đối trung bình trong ngày đầu sau mốc neo giả đó, chia cho funding tuyệt đối trung bình trong ngày 31 đến 90 sau nó.

Cùng phép tính chạy từ một ngày niêm yết giả ở ngày thứ 200 trả về 0,81 cho ngày đầu, trong khi ngày niêm yết thật trả về 3,23, trên đúng 432 hợp đồng đó. Ghép cặp theo từng hợp đồng, cửa sổ thật là cửa sổ rộng hơn ở 319 trên 432 hợp đồng đó.
Giả dược trả về 0,81 cho ngày đầu và 0,95 cho tuần đầu, so với 3,23 và 2,11 của ngày niêm yết thật trên đúng những hợp đồng ấy. Ghép cặp từng hợp đồng một, cửa sổ thật rộng hơn cửa sổ giả dược ở 319 trên 432 hợp đồng với ngày đầu và 329 trên 459 với tuần đầu. Có 2 hệ quả. Thiết kế phép đo không tự chế ra một tỷ số từ một mốc neo tùy tiện, vốn là điều mà phản biện kia dự đoán nó sẽ làm. Và đường tham chiếu đúng cho cửa sổ NGÀY ĐẦU không phải 1,00 mà là khoảng 0,81, bởi funding tuyệt đối trung bình của một ngày đơn lẻ đem đo với trung bình 60 ngày thường nằm hơi thấp hơn mức đó trong trường hợp thông thường, đúng như cách một đại lượng lệch phải vẫn hành xử. Lấy 1,00 làm chuẩn là đánh giá thấp hiệu ứng ngày đầu chứ không phải thổi phồng nó. Hiệu chỉnh đó không chuyển sang được các cửa sổ rộng hơn: giả dược cho tuần đầu là 0,95, đủ gần 1,00 để các dòng sau trong bảng không cần chỉnh gì cả, và đường màu vàng duy nhất trên biểu đồ ở đầu bài này là giả dược của ngày đầu chứ không phải một mốc tham chiếu cho mọi cột.
Giả dược còn làm một việc thứ hai mà chẳng ai đòi hỏi ở nó. Ngày đầu của mỗi hợp đồng rơi vào một ngày lịch cụ thể còn ngày 31 đến 90 của nó rơi vào một đoạn lịch khác, và funding là một biến phụ thuộc chế độ thị trường, như phép đo của Athenum về tần suất trần funding bị chạm đã cho thấy khi chia cùng tập thanh toán đó theo năm và mỗi năm lại ra một bức tranh khác. Mốc neo ngày thứ 200 lại nằm trong một chế độ khác nữa, mà tỷ số vẫn sập về 0,81. Cách chia theo năm niêm yết cũng chỉ về cùng hướng ở mọi nhóm đủ lớn để báo cáo: tỷ số tuần đầu trung vị là 1,60 với các hợp đồng niêm yết năm 2020, 1,43 năm 2021, 1,59 năm 2022, 1,78 năm 2023, 2,17 năm 2024, 2,38 năm 2025 và 1,90 năm 2026. Có 2 ghi chú trung thực cho hàng số đó. Còn có một nhóm năm 2019, và nó đi ngược lại ở mức 0,27, nhưng nhóm đó chỉ có 3 hợp đồng và được nêu ra đây chỉ để bộ lọc được nhìn thấy thay vì bị giấu đi. Và mạch từ 2020 đến 2025 quả thật có leo lên, đó là một quy luật có thật và được bàn tới ở cuối bài này, nơi hóa ra nó là phản biện mạnh nhất còn sống sót trước toàn bộ kết luận.
Có phải chỉ là sổ lệnh mỏng trên những mã niêm yết chẳng ai ngó?
Đó là phản biện mạnh nhất với kết quả này, và nó không trụ được trước một biến kiểm soát được canh đúng thời điểm. Nỗi lo là có thật: tuổi hợp đồng tương quan với việc là một hợp đồng nhỏ nằm ở phần đuôi dài, và nếu hiệu ứng thật sự nằm ở sổ lệnh mỏng thì bài này chỉ là nói lại một thứ đã công bố chứ không phải một phát hiện về chuyện niêm yết.

Chia theo khối lượng mà mỗi hợp đồng thực sự giao dịch trong tuần đầu, nửa sôi động nhất chạy ở 2,80 lần mốc nền funding tuyệt đối trung bình của chính nó còn nửa im ắng nhất ở 1,61, tức là thứ tự ngược với thứ tự mà lời giải thích sổ lệnh mỏng dự đoán. 2 dải tứ phân vị chồng lấn nhiều và thứ hạng này là một thứ hạng yếu: rút ngẫu nhiên một đợt lên sàn sôi động thì nó thắng một đợt im ắng rút ngẫu nhiên 65 lần trên 100.
Chia các hợp đồng tại trung vị của khối lượng chúng giao dịch qua mọi phiên ngày mà tuần đầu của chúng chạm tới, tính cả chính phiên niêm yết, tức 916 triệu USD khối lượng quy theo tài sản định giá, thì nửa sôi động nhất chạy ở 2,80 lần mốc nền của chính nó còn nửa im ắng nhất chạy ở 1,61. Việc có đếm phiên niêm yết hay không là chuyện quan trọng và rất dễ làm sai: phiên đó chiếm trung vị 33 phần trăm khối lượng của cả tuần, và một cửa sổ neo theo các phiên MỞ ra sau dấu lên sàn sẽ đánh rơi nó với tất cả, trừ 11 hợp đồng có dấu đúng lúc nửa đêm, và điều đó dời điểm chia xuống 774 triệu USD. Cả 2 cách cắt đều cho cùng một câu trả lời, 2,80 so với 1,61 theo cách trung thực và 2,79 so với 1,62 theo cách cẩu thả, nên kết luận không dựa vào lựa chọn đó. Khoảng cách này chỉ sai hướng đối với câu chuyện sổ lệnh mỏng: những đợt lên sàn hút khối lượng nhiều nhất trong tuần đầu lại có funding rộng nhất so với phần đời về sau của chính chúng, chứ không phải hẹp nhất. Thứ tự đó đáng được nói ra kèm theo điểm yếu của chính nó, vì 2 dải tứ phân vị chồng lấn nhiều, 1,27 đến 6,08 so với 0,77 đến 3,31. Rút ngẫu nhiên một hợp đồng từ mỗi nửa, hợp đồng sôi động là bên rộng hơn trong cặp 65 lần trên 100, so với 50 lần mà một đồng xu sẽ cho. Chừng đó đủ để bác bỏ lời giải thích sổ lệnh mỏng, vốn dự đoán thứ tự chạy theo chiều ngược lại, và không đủ để xếp thứ tự 2 mã niêm yết cụ thể. Cặp cột màu xám trên cùng biểu đồ chính là phép đo không thể trả lời câu hỏi này, và nó được trưng ra có chủ ý. Chia đúng những hợp đồng đó theo khối lượng chúng giao dịch hôm nay, tức nhiều năm sau khi niêm yết với phần lớn trong số chúng, cho ra 2,18 so với 1,99 và trông như chẳng có gì. Khối lượng giao dịch hôm nay không phải khối lượng của tuần đầu, và dùng nó sẽ cho ra một kết quả phẳng lì cùng một kết luận sai.
Có 2 biến kiểm soát nữa nên để ra ngoài ánh sáng thay vì nhét vào chú thích cuối trang. 27 hợp đồng đã đổi nhịp thanh toán funding ở đâu đó giữa tuần đầu và ngày 31 đến 90 của chúng, khiến phép so sánh theo từng lần thanh toán vắt qua ranh giới đó không còn vững với nhóm này; chúng chạy ở 5,49 còn 485 hợp đồng chưa từng đổi nhịp chạy ở 2,00. Đó chính là loại trừ cắt ngược lại kết luận, và nên nói bằng đúng những chữ ấy thay vì chôn nó đi: bỏ 27 hợp đồng đổi nhịp làm trung vị ngày đầu đi từ 3,07 XUỐNG 2,91 và tuần đầu từ 2,11 xuống 2,00. 2 loại trừ còn lại đẩy theo hướng ngược lại. Bỏ 64 hợp đồng không giao dịch trong vòng 6 giờ kể từ dấu lên sàn nâng ngày đầu lên 3,71, và bỏ 42 hợp đồng bị ghim nâng nó lên 3,75. Áp cả 3 cùng lúc thì 391 hợp đồng sống sót cho trung vị ngày đầu 3,97 với nửa ở giữa từ 1,31 đến 8,42, so với giả dược 0,81 trên chính tập đó. Vậy kết quả sống sót qua mọi loại trừ, và 1 trong 3 loại trừ làm nó nhỏ đi.
Những mã mới niêm yết nào đi ngược lại, và vì sao?
42 mã, và lý do là một hằng số đã được công bố chứ chẳng dính gì tới chuyện mới ra đời. 42 hợp đồng đó in ra không quá 2 mức funding khác nhau trong suốt tuần đầu, và tỷ số trung vị của chúng là 0,697: phần lớn chúng yên ả hơn ở giai đoạn đầu so với chính chúng về sau. Không phải tất cả, và ngoại lệ còn đáng để ý hơn cả con số tiêu đề: ROSEUSDT ở 1,147, OPNUSDT ở 1,101, EDUUSDT ở 1,030 và ACHUSDT ở 1,006 vẫn chạy rộng hơn mốc nền của chính chúng, với IMXUSDT chỉ thấp hơn một sợi tóc ở 0,9999, nên đây là một xu hướng trong một nhóm nhỏ chứ không phải một quy tắc. Bóc cả nhóm đó ra thì 470 hợp đồng còn lại chạy ở 2,35. Cám dỗ ở đây là gọi chuyện này là một cái kẹp dành cho mã mới niêm yết, mà điều đó kiểm tra được chỉ trong một lượt, nên chúng tôi đã kiểm tra thay vì đoán. Cả 42 hợp đồng đều in ra, ở giá trị chiếm ưu thế của chúng, đúng bằng thành phần lãi suất trong công thức funding quy về chu kỳ thanh toán của riêng chúng: 0,005 phần trăm ở 25 hợp đồng thanh toán mỗi 4 giờ và 0,01 phần trăm ở 17 hợp đồng thanh toán mỗi 8 giờ. Tức là 42 trên 42, không ngoại lệ và không làm tròn. Cơ chế nằm ngay trong công thức đã công bố, và nên nêu nó theo dạng HIỆN HÀNH của Binance chứ không phải dạng mà phần lớn các bài giải thích vẫn nhắc lại. Binance đã thay biểu thức cũ vào 2025-09-18 bằng một biểu thức có chia cho chu kỳ funding: mức funding bằng chỉ số premium trung bình cộng với số hạng lãi suất bị kẹp trong khoảng cộng trừ 0,05 phần trăm, tất cả chia cho 8 trên N, trong đó N là chu kỳ funding của hợp đồng tính bằng giờ, rồi kết quả còn bị chặn trần theo từng mã. Mỗi khi premium nằm trong dải kẹp thì 2 số hạng premium triệt tiêu nhau, nên thứ in ra là thành phần lãi suất chia cho 8 trên N. Đó đúng là mẫu hình ở trên: 0,01 phần trăm trên hợp đồng 8 giờ và một nửa chừng đó trên hợp đồng 4 giờ. Đừng bê nguyên chuyện này sang sàn khác. Bybit co giãn phần lãi suất đầu vào chứ không phải dải kẹp, còn OKX mãi tới tháng 6 năm 2026 mới chuyển sang cách dựng này, nên các sàn không thay thế cho nhau được ngay cả ở chỗ con số in ra trùng nhau. Những hợp đồng này không bị ai ghì xuống cả; premium của chúng đơn giản là chưa bao giờ rời khỏi dải. Một điểm ghi sổ, vì nhóm này và thứ giả tạo đã nêu ở trên có chồng lấn: SENTUSDT, hợp đồng có số đọc 0,033 bị loại ở phần trên vì lệch chu kỳ thanh toán, là một thành viên của nhóm 42 này và là giá trị nhỏ nhất trong nhóm. Nó là hợp đồng đổi nhịp duy nhất của nhóm. Bỏ nó ra thì 41 hợp đồng còn lại có trung vị 0,743 thay vì 0,697.
Minh họa rõ nhất cho chuyện đó là hợp đồng giao dịch nhiều nhất trên bảng này hôm nay. Chính hợp đồng vĩnh cửu của Bitcoin, niêm yết 2019-09-08 và đứng đầu về khối lượng 24 giờ trong toàn bộ 514 hợp đồng vào 2026-09-20, là một trong 42 mã đó: qua 17 lần thanh toán của tuần đầu, nó in ra ĐÚNG 1 giá trị duy nhất, 0,01 phần trăm, và tuần đầu của nó dừng ở 0,778 lần so với ngày 31 đến 90 của chính nó. Đợt lên sàn của nó không phải đặc biệt sôi động nếu tính bằng USD, và điều đó đáng nói ra chứ không nên giấu: 1,170 tỷ USD khối lượng quy theo tài sản định giá qua các phiên của tuần đầu, xếp thứ 225 trong 514 đợt lên sàn được đo ở đây. Nên đây không phải bằng chứng rằng các đợt lên sàn lớn thì yên ả. Đây là bằng chứng rằng một hợp đồng có thể bị ghim ở mốc neo suốt một tuần rồi sau đó trở thành công cụ sâu nhất trên bảng, đúng như câu chuyện premium bị ghim dự đoán và không đúng với câu chuyện kiểu hợp đồng mới thì dữ dội. Phép đo của Athenum về việc một mốc thanh toán funding thực sự thu bao nhiêu đã tìm thấy đúng dấu vân tay đó trên Bitcoin ở thời điểm hiện tại, khi 38 trên 270 lần thanh toán gần đây in ra đúng mốc neo ấy.

Chuỗi funding đa sàn đã chuẩn hóa của Athenum cho 168 giờ tính đến 2026-09-20 09:00 UTC: hợp đồng vĩnh cửu của Bitcoin, niêm yết năm 2019, in ra đúng mốc neo 0,01 phần trăm ở 37 trên 168 giờ trên OKX, 28 trên Binance, 25 trên Bybit và 18 trên Bitget. Bị ghim là một trạng thái bình thường với một hợp đồng già, nên nó không phải thuộc tính của việc mới ra đời.
Cách gọn nhất để khép lại chuyện này là nhìn vào hợp đồng già nhất và sâu nhất trên bảng rồi xem nó có làm y như vậy không. Đọc từ nguồn dữ liệu đa sàn đã chuẩn hóa của Athenum cho 168 giờ kết thúc vào 2026-09-20 09:00 UTC, hợp đồng vĩnh cửu Bitcoin in ra đúng 0,01 phần trăm mỗi 8 giờ ở 37 trong số 168 giờ đó trên OKX, 28 trên Binance, 25 trên Bybit và 18 trên Bitget, và OKX, Binance, Bybit cùng Bitget đều in ra nó trong cùng một giờ 5 lần. Ở giờ cuối của cửa sổ đó, OKX, Binance và Bitget mỗi sàn đọc đúng 0,010000 phần trăm trong khi Bybit đọc 0,003137 phần trăm. Trên OKX, đó là hơn 1/5 của một tuần yên ả mà trong đó một hợp đồng niêm yết năm 2019 nằm ghim vào đúng cùng một hằng số, nên bị ghim là một trạng thái của thị trường chứ không phải một trạng thái của việc niêm yết, và 42 đợt lên sàn yên ả kia là những hợp đồng mà premium đơn giản là không hề nhúc nhích, chứ không phải những hợp đồng bị sàn ghì xuống. Công cụ tính funding rate miễn phí của Athenum biến bất kỳ mức theo chu kỳ nào trong số này thành chi phí quy năm, còn bài giải thích của Athenum về việc vì sao chu kỳ funding được đặt theo từng mã nói về những bảng mà chu kỳ hoàn toàn không phải 8 giờ. Nếu bạn đang cân quy mô vị thế vào một mã vừa niêm yết, hệ quả thực tế là dòng funding trong mô hình chi phí của bạn mới là dòng cần nới rộng, và công cụ tính kích thước vị thế miễn phí của Athenum là nơi để đặt con số rộng hơn đó.
Trên một mã mới niêm yết, chiều của funding có đổi không, hay chỉ có độ lớn?
Không có độ nghiêng mang tính hệ thống, nhưng phân phối cũng không y như nhau, và 2 phát biểu đó rất dễ bị lẫn lộn. Trước hết hãy xét từng hợp đồng một, đó mới là phép kiểm trả lời cho lời truyền miệng: ghép cặp tuần đầu của mỗi hợp đồng với ngày 31 đến 90 của chính nó thì 238 hợp đồng âm hơn trong khi 250 hợp đồng bớt âm đi, và 24 hợp đồng không đổi. Đó là một cú tung đồng xu, nên một trader đọc chuyện này thành phe short thu tiền trên các mã mới niêm yết là đang đọc ra thứ mà dữ liệu không hề chứa.
Thay vào đó hãy gộp chung các lần thanh toán lại thì một khác biệt khác, và là khác biệt có thật, hiện ra. Tuần đầu thanh toán âm 5.280 lần trên 19.816, tức 26,6 phần trăm, so với 28.842 trên 163.327, tức 17,7 phần trăm, ở giai đoạn sau. Chuyện đó trông như một độ nghiêng nhưng phần lớn thì không phải: 173 trên 512 hợp đồng, tức 1/3 trong số chúng, ghi nhận KHÔNG một lần thanh toán âm nào trong tuần đầu, so với 52 hợp đồng ở giai đoạn sau. Tuần đầu là cửa sổ ngắn hơn và chứa ít lần thanh toán hơn, nên các hợp đồng dồn về hai cực là không có lần âm nào và phần lớn là âm, thay vì nằm ở giữa. Chiều của funding ở giai đoạn đầu phân cực hơn khi xét qua các hợp đồng, chứ không nghiêng một cách hệ thống về phía nào, và điều đó đáng được nói tách riêng vì tự thân con số phần trăm gộp chung sẽ bị đọc thành một độ nghiêng.
Cách tái lập phép đo này, và những gì nó không chứng minh
Mọi dữ liệu đầu vào đều nằm trên tuyến công khai không cần khóa API, nên chuyện này kiểm tra được trong khoảng một phút. Các lệnh dưới đây là toàn bộ phương pháp, và bạn nên chạy lại chúng thay vì trích lại bảng này về sau, vì bảng niêm yết vẫn dịch chuyển ngay trong lúc bạn đọc. Một cảnh báo về chuyện đó, vì đây là cách dễ nhất để lấy ra một con số sai từ bước 1: số lượng phụ thuộc hoàn toàn vào bộ lọc, và một bản kiểm kê là phát biểu về bộ lọc chứ không phải về sàn. Chỉ hỏi contractType PERPETUAL và status TRADING thì hôm nay trả về 571. Thêm yêu cầu rằng cả tài sản định giá lẫn tài sản ký quỹ đều là USDT thì trả về 528. Cũng chính phản hồi đó còn mang 198 hợp đồng kiểu TRADIFI_PERPETUAL, vốn là cổ phiếu và kim loại chứ không phải crypto, và 38 hợp đồng vĩnh cửu ký quỹ USDC. Không con số nào trong đó mâu thuẫn với các con số còn lại và tất cả đều đúng với cùng một bảng tại cùng một khoảnh khắc.
1. Kéo cả bảng niêm yết: GET /fapi/v1/exchangeInfo trên fapi.binance.com, rồi giữ các mục có contractType PERPETUAL, status TRADING và USDT vừa là tài sản định giá vừa là tài sản ký quỹ. Vào 2026-09-20 đó là 528 hợp đồng và cả 528 hợp đồng đều mang trường onboardDate.
2. Giữ những hợp đồng già hơn 100 ngày, tức 516 hợp đồng, để mỗi hợp đồng đều có mốc nền ngày 31 đến 90 đầy đủ.
3. Với từng hợp đồng, kéo GET /fapi/v1/fundingRate với startTime đặt bằng onboardDate của nó, endTime là 90 ngày sau đó và limit 1000, rồi loại các hợp đồng có ít hơn 30 lần thanh toán trong ngày 31 đến 90. Còn lại 514.
4. Với mỗi cửa sổ, lấy trung bình của mức funding tuyệt đối rồi chia cho trung bình ngày 31 đến 90 của chính hợp đồng đó. Tổng hợp qua các hợp đồng bằng trung vị và khoảng tứ phân vị, tuyệt đối không dùng trung bình của các tỷ số.
5. Chạy lại bước 4 với mốc neo dời sang onboardDate cộng 200 ngày. Đó là giả dược, và đó là bước quyết định xem những gì ở bước 1 đến 4 có ý nghĩa gì hay không.
4 giới hạn, nói thẳng. Thứ nhất, đây là một sàn duy nhất. Trường onboardDate là của Binance, còn trường tương đương ở Bybit, OKX và Bitget thì chưa được kéo về, nên không có gì ở đây là phát biểu về cả thị trường. Thứ hai, ngay ở đây dấu lên sàn cũng không hoàn hảo. Đối chiếu nến 5 phút đầu tiên có giao dịch của mỗi hợp đồng với dấu lên sàn của chính nó, 446 trên 514 hợp đồng có giao dịch đầu tiên trong vòng 5 phút kể từ dấu đó và 488 hợp đồng trong vòng một ngày, nhưng 64 hợp đồng mãi hơn 6 giờ sau dấu mới có giao dịch đầu tiên và 15 hợp đồng không ghi nhận chút khối lượng giao dịch nào trong ngày đầu theo dấu của chúng, trường hợp tệ nhất là giao dịch đầu tiên muộn 424 ngày. Với những hợp đồng đó, ngày đầu một phần là cửa sổ mà chẳng có gì xảy ra. Loại hết 64 hợp đồng đó làm trung vị ngày đầu nhích từ 3,07 lên 3,71, nên khiếm khuyết này chống lại kết luận chứ không đỡ cho nó. Thứ ba, và đây mới là giới hạn thật sự, mọi hợp đồng ở đây đều còn sống hôm nay và đã trụ được ít nhất 100 ngày, nên một hợp đồng lên sàn, in ra một tuần dữ dội rồi bị hủy niêm yết ở ngày 40 thì hoàn toàn không thể lọt vào mẫu này. Phép đo của Athenum về thiên lệch sống sót trong hợp đồng tương lai vĩnh cửu đã cho thấy cái giá của chuyện đó trên một bảng lân cận và cảnh báo cũng ngay trong chính câu đó rằng những dấu niêm yết của sàn là bản ghi hiện trạng chứ không phải lịch sử. Phép lấy hiệu trong nội bộ từng hợp đồng xử lý được các yếu tố gây nhiễu giữa các hợp đồng; nó không làm được gì với câu hỏi những hợp đồng nào đang có mặt trong phòng. Thứ tư, cơ chế thì chưa được kiểm chứng. Chúng tôi không khẳng định là mình biết vì sao ngày đầu lại chạy rộng. Một chỉ số premium có ít khối lượng phía sau, một sổ lệnh chưa tìm ra mặt bằng của nó, và việc chưa có basis nào được thiết lập đều là những khả năng hợp lý, và không cái nào trong số đó được đo ở đây, nên chúng nằm ngoài kết luận.
Đây là chuyện hợp đồng mới hay chuyện tài sản mới?
Đây là phản biện mà bài này không trả lời được, và nó đủ mạnh để có riêng một mục thay vì một dòng trong danh sách giới hạn. Binance thường niêm yết hợp đồng vĩnh cửu trên một token mà bản thân token đó còn non, với một thị trường spot mỏng vẫn đang dò ra giá và đang nuôi chỉ số premium. Phép kiểm giả dược dời mốc neo vào BÊN TRONG đời của cùng một hợp đồng, nên tài sản có tuổi như nhau ở cả 2 nhánh của phép kiểm. Chuyện đó loại trừ hoàn toàn thứ giả tạo về số học, và nó không bao giờ có thể tách một hợp đồng mới ra khỏi một tài sản mới.
Dữ liệu chỉ thẳng vào chỗ rắc rối. Chia đúng 512 hợp đồng đó theo thời kỳ niêm yết thì tuần đầu chạy ở trung vị 1,44 với 85 hợp đồng niêm yết trong khoảng 2019 đến 2021, giai đoạn Binance thêm hợp đồng lên những đồng coin vốn đã có nhiều năm lịch sử spot, so với 2,32 với 344 hợp đồng niêm yết từ 2024 trở đi. Trong ngày đầu, khoảng cách đó hoàn toàn không phải một dải chuyển dần, nó là một kết quả khác: những mã niêm yết đời cũ đó cho trung vị 0,86, đúng ở mức giả dược 0,81 và do đó không có hiệu ứng nào cả, trong khi nhóm từ 2024 trở đi chạy ở 4,01. Rút một hợp đồng từ mỗi thời kỳ thì hợp đồng đời cũ chỉ là bên rộng hơn trong cặp 37 lần trên 100.
Nên phạm vi trung thực của phát hiện này hẹp hơn tiêu đề của chính nó. Thứ đo được là các hợp đồng niêm yết trong những năm gần đây chạy rộng gấp vài lần trong ngày đầu so với phần đời đã ổn định của chính chúng. Thứ KHÔNG được thiết lập là việc niêm yết một hợp đồng chính là nguyên nhân. Trên mẫu con nơi tài sản cơ sở vốn đã trưởng thành, hiệu ứng ngày đầu vắng mặt, và phép kiểm sạch, tức giới hạn ở những hợp đồng vĩnh cửu niêm yết trên các tài sản đã có lịch sử spot dài trước đó, là phép kiểm mà bài này chưa chạy. Chính hợp đồng vĩnh cửu của Bitcoin, một tài sản cũ nhận một hợp đồng mới vào năm 2019, cho ra 0,778, và bài này quy chuyện đó cho một premium bị ghim; cách đọc theo tuổi tài sản giải thích nó cũng tốt ngang vậy.
Thứ sống sót thì hẹp nhưng dùng được. Trên bảng niêm yết của một sàn, đo vào 2026-09-20, funding của một hợp đồng mới niêm yết gần đây trong ngày đầu lớn gấp vài lần mức đã ổn định của chính nó, hiệu ứng biến mất trong vòng một tuần, nó lớn hơn ở những đợt lên sàn giao dịch nhiều nhất, và nó không làm nghiêng chiều của funding. Nguyên nhân là tuổi của hợp đồng hay tuổi của tài sản thì vẫn còn để ngỏ, và trên bằng chứng ở đây thì tài sản ít nhất cũng là một ứng viên ngang ngửa.
Nếu bạn muốn tự chạy lại những con số này, Athenum kéo dữ liệu phái sinh trực tiếp từ Binance, Bybit, OKX, Bitget, Hyperliquid và Deribit vào một khung nhìn đã chuẩn hóa, và 34 công cụ tính của nó không tốn gì khi dùng: chúng không hỏi tài khoản, không lấy địa chỉ email, và không áp giới hạn lượt dùng. Nếu bạn muốn xem bức tranh funding đa sàn mà bài này đọc từ đó, hãy bắt đầu bản dùng thử Pro+ miễn phí 7 ngày.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
