Table of Contents8 sections
- Was ist eine Teilliquidation?
- Welche Positionen werden tatsächlich in Schritten geschlossen?
- Warum hat die unterste Stufe keinen Schritt mehr?
- Was stand dazu auf unseren eigenen Seiten?
- Ändert das, wie eine Liquidationssumme zu lesen ist?
- Kann die aggregierte Open-Interest-Kurve etwas davon zeigen?
- Wie sollte das verändern, wie du eine Position dimensionierst?
- Was dieser Beitrag nicht sagt
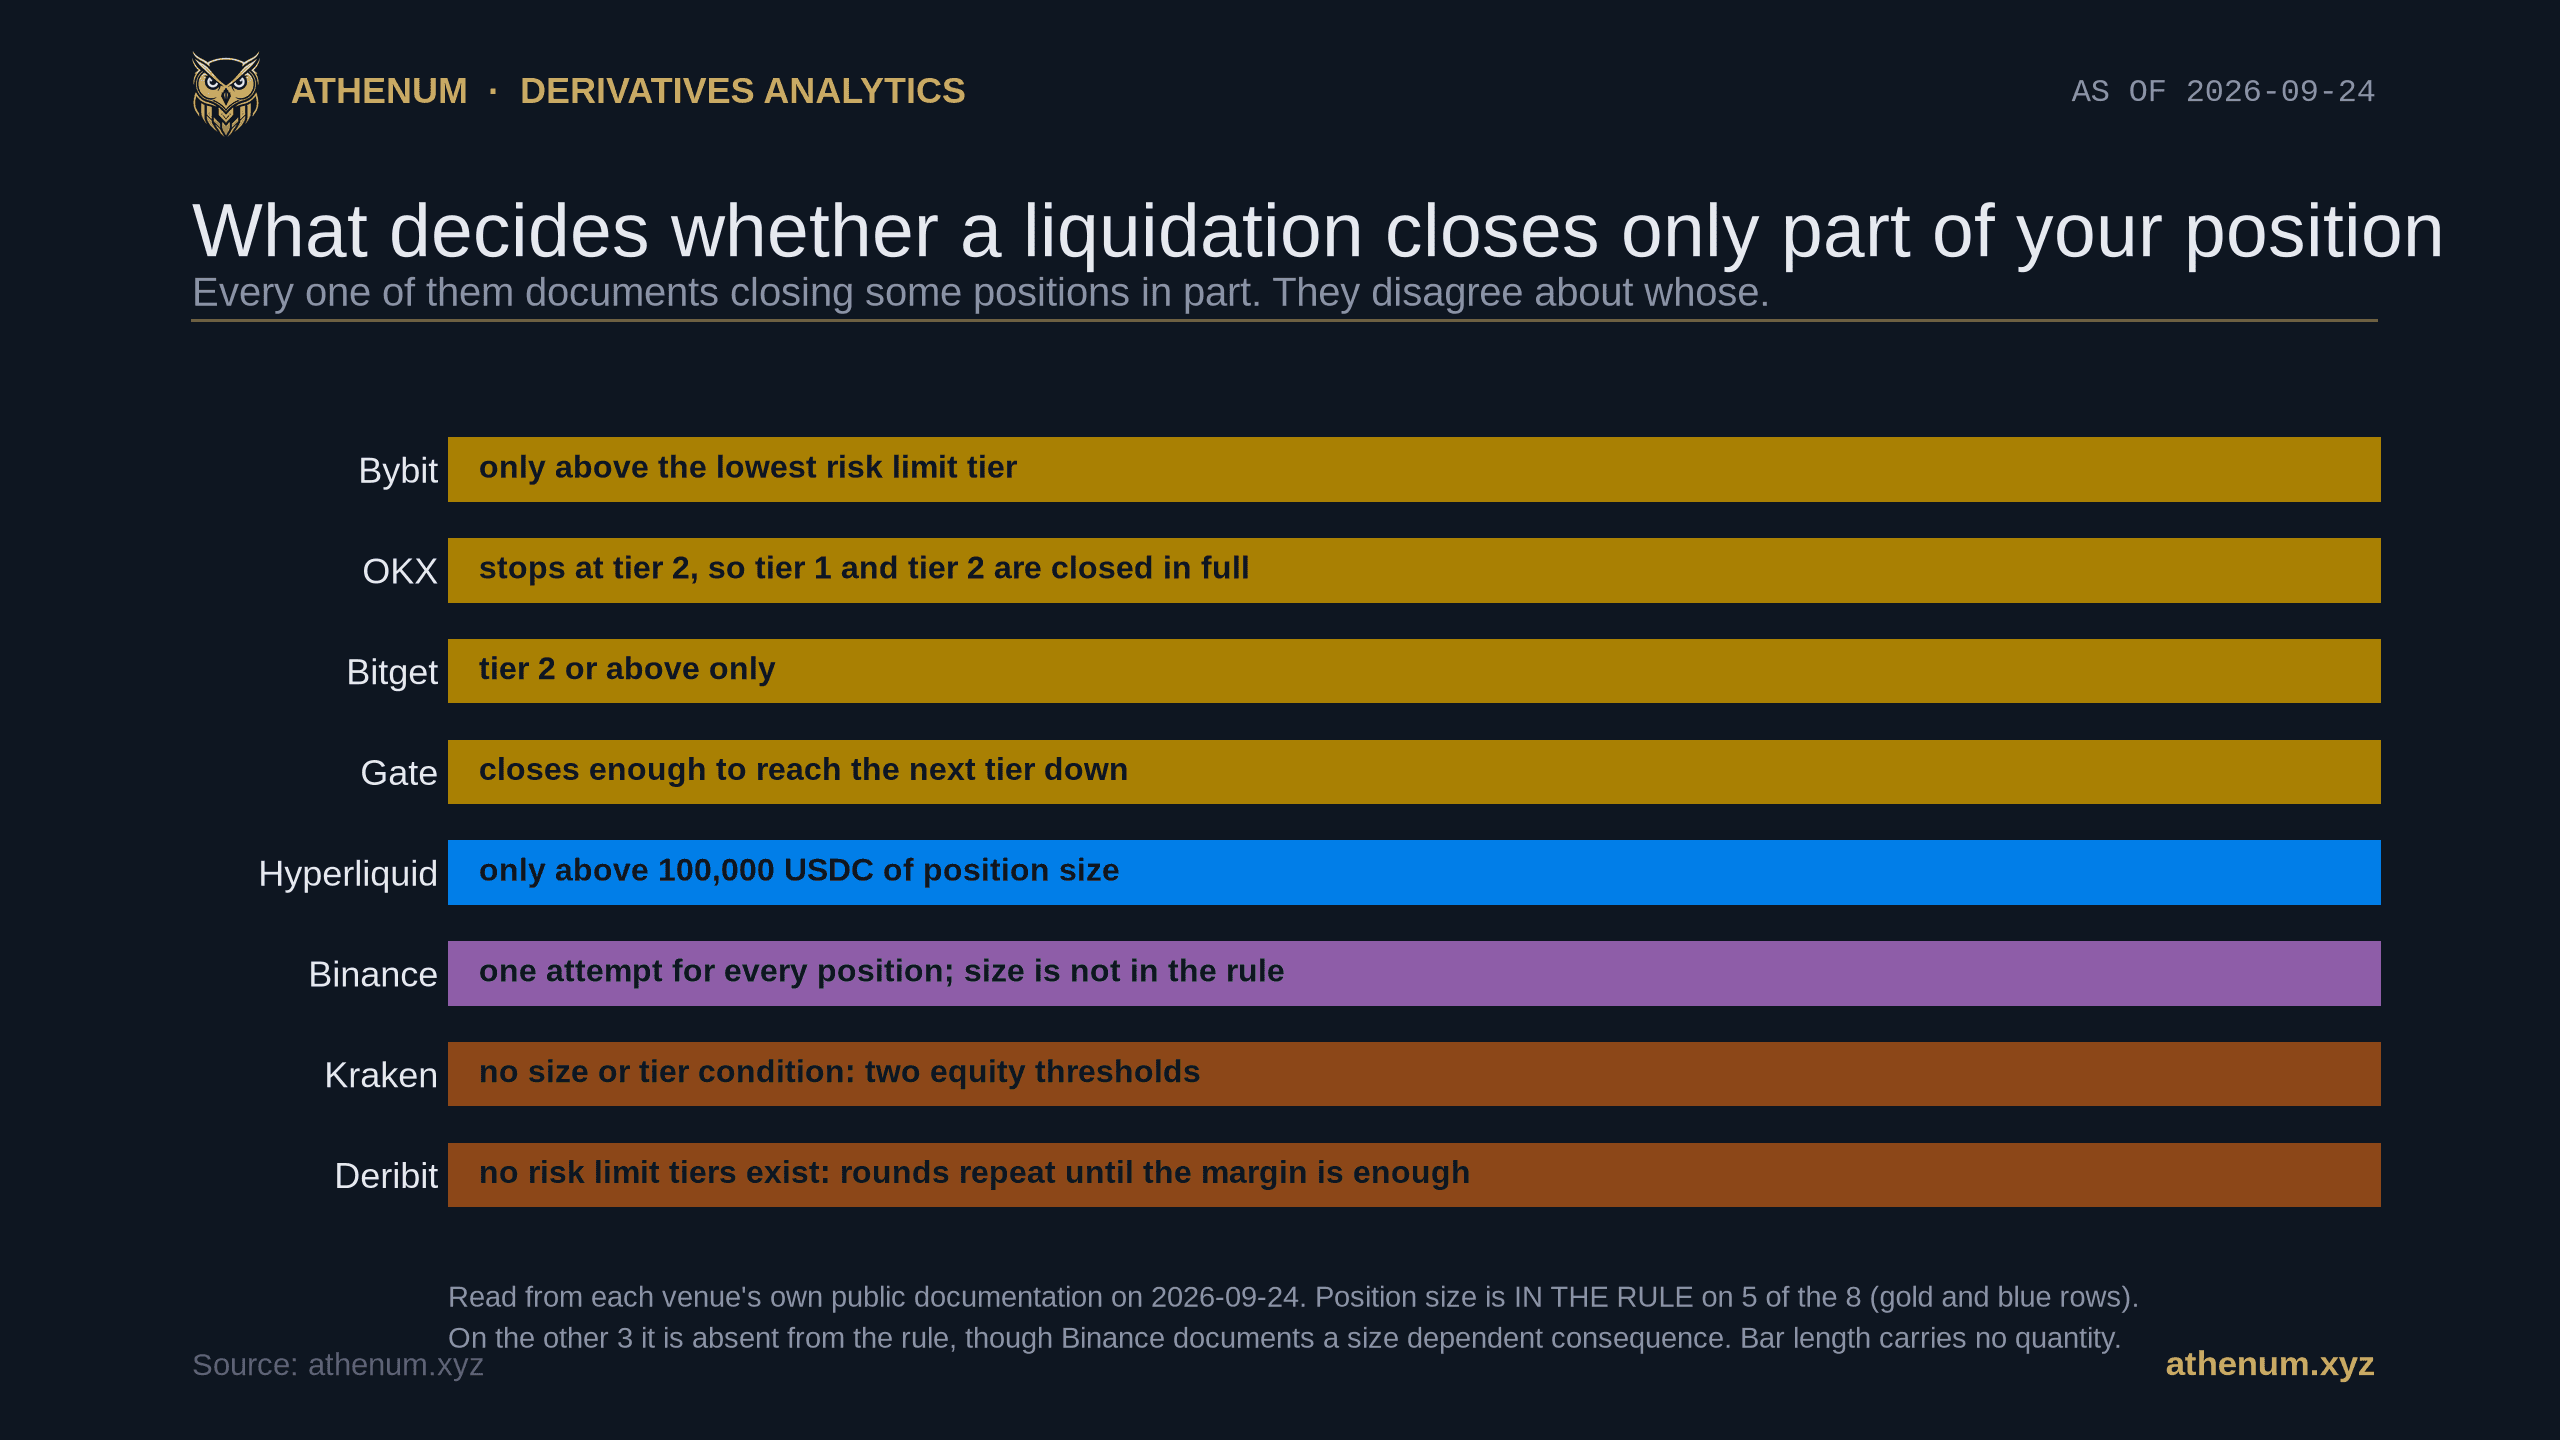
TLDR. Eine Teilliquidation schließt nur so viel von der Position, wie nötig ist, um das Konto wieder in seine Margin-Anforderung zurückzubringen, und lässt den Rest offen. Ob sie dir angeboten wird, entscheidet jede Börse anders. Wir haben am 2026-09-24 die Liquidationsdokumentation von acht Perpetual-Börsen gelesen. Alle acht dokumentieren, dass Positionen teilweise statt vollständig geschlossen werden. Uneinig sind sie darüber, wessen Positionen. Bybit, OKX, Bitget und Gate knüpfen den Schritt an die Risikolimit-Stufe, eine Position in der untersten Stufe wird also in einer einzigen Aktion geschlossen. OKX hört eine Sprosse höher auf als die anderen, bei Stufe 2. Hyperliquid knüpft an eine feste Positionsgröße von 100,000 USDC an, und selbst oberhalb davon besteht die Stufung aus einer einzigen Scheibe vor einer Abkühlphase von 30 Sekunden, in der die Orders wieder über die volle Größe lauten. Binance unternimmt für jede Position einen Immediate-or-Cancel-Versuch, ohne Größenbegriff in der Regel, dokumentiert aber, warum kleinere Positionen trotzdem schlechter dastehen. Kraken und Deribit haben ebenfalls keine Größenbedingung: Kraken schließt in festen Schritten von 10 Prozent, und Deribit wiederholt Liquidationsrunden, bis die Anforderung erfüllt ist. Zusammengezählt steht die Positionsgröße bei fünf der acht in der Regel selbst. Bei den anderen drei fehlt sie in der Regel, und nur Binance dokumentiert eine Folge, die daran hängt. Genau eine Seite in diesem Blog hat den Lesern je gesagt, dass sich die Börsen hier unterscheiden, und eine Vergleichsseite von uns schickt sie zu einer Erklärseite, die das Thema überhaupt nicht erwähnt.
Was ist eine Teilliquidation?
Es ist der Schritt, bei dem die Liquidations-Engine nur so viel von der Position schließt, wie nötig ist, um das Konto wieder in seine Erhaltungsanforderung zu bringen, und dann aufhört. Wenn er gelingt, bleibt der Rest der Position offen. Deribit sagt es auf seiner eigenen Support-Seite unmissverständlich: "wird die Liquidations-Engine zuerst versuchen, nur einen Teil der Position(en) zu liquidieren, um die Maintenance Margin wieder unter 100% zu bringen", und wenn das gelingt, "bleiben alle noch nicht liquidierten Positionen offen".
Die Börsen teilen kein gemeinsames Wort dafür. Bybit nennt es Partial Close innerhalb eines "laddered approach". OKX nennt es "Partial liquidation (forced position reduction)" und führt es in der Orderhistorie als Forced reduction. Bitget und Kraken nennen es beide Partial liquidation. Gate nennt es tiered liquidation. Deribit nennt sein System incremental. Binance verwendet die Worte partial liquidation nie, hat aber einen Namen für das Verfahren, "Smart Liquidation", "unter dem Binance die vollständige Liquidation einer Position nach Möglichkeit zu vermeiden versucht", und beschreibt den Mechanismus so: "Das System wird zuerst versuchen, das Margin-Defizit des Traders zu verringern, ohne die Position vollständig zu liquidieren, indem es eine große Immediate-or-Cancel-Order ('IOCO') aufgibt, um die Position in den Markt abzugeben."
Börse | Eigener Begriff | Woran der Schritt hängt | Stempel, den die Seite am 2026-09-24 trug |
|---|---|---|---|
Bybit | Partial Close | nur oberhalb der untersten Risikolimit-Stufe | Zuletzt aktualisiert am 2026-08-07 |
OKX | Forced position reduction | hört bei Stufe 2 auf, Stufe 1 und Stufe 2 werden also vollständig geschlossen | Aktualisiert am 3. September 2026 |
Bitget | Partial liquidation | nur Stufe 2 oder höher | 2025-12-10 |
Gate | Tiered liquidation | schließt so viel, wie nötig ist, um die nächsttiefere Stufe zu erreichen | 2024-12-05 |
Hyperliquid | Partial Liquidations | nur oberhalb von 100,000 USDC Positionsgröße | kein absoluter Stempel veröffentlicht |
Binance | Smart Liquidation | ein Versuch für jede Position, die Größe steht nicht in der Regel | Aktualisiert am 2026-01-04 |
Kraken | Partial Liquidation | keine Größen- oder Stufenbedingung: zwei Eigenkapitalschwellen | Zuletzt aktualisiert am 28. Juli 2026 |
Deribit | Incremental auto liquidation | es gibt keine Risikolimit-Stufen: die Runden wiederholen sich, bis die Margin reicht | aktualisiert 2025-10-17 |
Die rechte Spalte ist der Grund, warum dieser Beitrag eher zum erneuten Nachlesen taugt als zum Auswendiglernen. Sieben dieser acht Seiten drucken ein eigenes Datum, und diese sieben wurden zuletzt irgendwann zwischen Dezember 2024 und September 2026 angefasst, sie bewegen sich also nicht gemeinsam, und eine Regel, die du auf einer von ihnen gelernt hast, kann längst veraltet sein, während die anderen aktuell sind. Hyperliquid veröffentlicht überhaupt kein absolutes Datum, und auch das ist auf seine Art eine Antwort.
Welche Positionen werden tatsächlich in Schritten geschlossen?
Auf den vier Börsen, die um Risikolimit-Stufen herum gebaut sind, wird der Schritt nicht jedem angeboten. Die Seite von Bybit zum Unified Trading Account dokumentiert unter ihrem Reiter Isolated Margin zwei getrennte Abläufe nebeneinander. Liegt die Risikolimit-Stufe auf der untersten Stufe, lautet die Reihenfolge: aktive Orders stornieren, dann die Position zum Bankruptcy Price schließen. In diesem Zweig gibt es keinen Teilschritt. Liegt die Stufe über der untersten, erscheint ein Zwischenschritt: "Das System schließt die Position teilweise, indem es eine Immediate-Or-Cancelled (IOC) Order über die Differenz zwischen dem aktuellen Positionswert und dem Wert der niedrigeren Margin-Stufe aufgibt."

Beide Zweige stehen auf derselben Hilfeseite von Bybit, gelesen am 2026-09-24. Der Zweig der untersten Stufe hat keinen Teilschritt, weil es keine tiefere Stufe gibt, in die hinein geschlossen werden könnte.
Bitget nennt dieselbe Bedingung in einem Satz: "Wenn Sie sich auf Stufe 2 oder höher befinden, wird das System versuchen, Ihre Position teilweise zu liquidieren, bevor es zur vollständigen Liquidation übergeht." Für ein Konto in der untersten Stufe ohne offene Orders sagt die Seite, dass die verbleibende Position stattdessen vom Versicherungsfonds zum Bankruptcy Price übernommen wird.
OKX ist strenger als beide. Auf seiner Seite zur Zwangsliquidation heißt es, Positionen würden Stufe für Stufe reduziert, dass "Futures pro Schritt um 2 Stufen gesenkt werden, während Margin und Optionen pro Schritt um 1 Stufe gesenkt werden", und dass "sobald Futures auf Stufe 2 und Margin und Optionen auf Stufe 1 reduziert wurden, die verbleibende Position vollständig zum Mark Price geschlossen wird, wenn die Maintenance-Margin-Quote weiterhin kleiner oder gleich 100% ist". Bei OKX hat eine Bitcoin-Futures-Position, die in Stufe 1 oder Stufe 2 sitzt, keine Leiter mehr unter sich.
Gate beschreibt dieselbe Rechnung vom anderen Ende her. Auf seiner Seite zur Risikokontrolle heißt es, zuerst werde "die Anzahl der Kontrakte berechnet, die liquidiert werden muss, damit das Risikolimit der Position auf die nächste Stufe gesenkt wird", und "Die gestufte Liquidation stoppt erst, wenn die Margin-Quote wieder bei 100% oder darüber liegt".
Warum hat die unterste Stufe keinen Schritt mehr?
Weil der Schritt dadurch definiert ist, wo er landet. Auf diesen vier Börsen schließt die Engine genau den Betrag, der nötig ist, um die Position in die nächsttiefere Stufe fallen zu lassen, in der weniger Margin verlangt wird. Eine Position, die bereits in der untersten Stufe liegt, hat keine nächsttiefere Stufe, also bleibt nur, sie zu schließen. Der Mechanismus hält kleinen Tradern nichts mit Absicht vor. Ihm gehen schlicht die Sprossen aus. Abgelesen am 2026-09-24 vom jeweils eigenen öffentlichen Endpunkt der Börse reicht diese unterste Sprosse bei Bitget bis $200,000 Nominalwert, bei Bybit bis $300,000 und bei Gate bis $500,000. OKX fehlt in dieser Aufzählung, weil es seine eigene unterste Sprosse in Kontrakten statt in Dollar angibt, und eine Umrechnung würde den Bitcoin-Preis des Tages in eine Stufengrenze einbacken, die sich gar nicht mit dem Preis bewegt.
Zwei Börsen in unserem Set hatten nie Sprossen, und sie verhalten sich genau umgekehrt. Krakens Equity Protection Process sagt, dass zwischen zwei Eigenkapitalschwellen "das System versucht, Ihr Margin Account Equity wiederherzustellen, indem es Ihre Position in 10% Schritten teilweise schließt", und dass "eine Partial Liquidation Fee für jede ausgeführte Iteration berechnet wird, bei der der Ausführungspreis günstiger ist als der Zero Equity Price". Nichts in dieser Regel erwähnt die Positionsgröße. Deribit führt seine Liquidationstrades in Runden aus, wobei der eigene Artikel die Geschwindigkeit dieser Runden mit einer Runde pro Sekunde angibt, und hört auf, sobald die Anforderung erfüllt ist, wieder ohne Stufenbedingung. Bei diesen beiden wird eine kleine Position genauso heruntergestuft wie eine große.
Hyperliquid liegt mit einer festen Schwelle statt einer Leiter dazwischen: "Bei liquidierbaren Positionen größer als 100k USDC (10k USDC im Testnet zum einfacheren Testen) werden nur 20% der Position als Market-Liquidationsorder an das Orderbuch gesendet." Die allgemeine Regel der Seite, die weiter oben steht und nicht als Klausel unterhalb einer Schwelle, lautet: "Die Orders lauten über die volle Größe der Position und können vollständig oder teilweise geschlossen werden." Lies die nächsten beiden Sätze, bevor du dich auf den Schritt verlässt, denn sie begrenzen, was er einbringt: "Nach einem Block, in dem eine Position eines Nutzers teilweise liquidiert wird, gilt eine Abkühlphase von 30 Sekunden. Während dieser Abkühlphase lauten alle Market-Liquidationsorders für diesen Nutzer über die gesamte Position." Wer 100,000 USDC überschreitet, bekommt eine einzelne Scheibe, keine Leiter.
Binance kommt auf einem anderen Weg zu einem ähnlichen Ergebnis wie die Stufenbörsen und sagt das mit eigenen Worten: "Bitte beachte, dass kleinere Positionen in einem Liquidationsszenario im Allgemeinen eher vollständig liquidiert werden als größere Positionen". In der Binance-Liquidationsprozedur selbst steht kein Größenbegriff. Die Größe kommt stattdessen als Folge ins Spiel: Die Seite erklärt, dass die effektive Erhaltungsmarge bei einer kleinen Position unter dem Satz der Liquidations-Clearing-Gebühr liegen kann, "was dazu führen kann, dass kleinere Positionen beim Eintritt in die Liquidation bankrott sind, unabhängig vom endgültigen Clearing-Preis". Bankrott ist ein stärkeres Wort als geschlossen, und es ist Binances eigenes.
Was stand dazu auf unseren eigenen Seiten?
Nicht genug, und das ist der Teil dieses Beitrags, den wir unseren Lesern schulden. Wir haben am 2026-09-24 sieben unserer eigenen Live-Seiten gelesen, fünf in diesem Blog und zwei Vergleichsseiten, die wir extern veröffentlichen. Vier davon beschreiben eine Liquidation als eine einzige Schließaktion: unser Glossar der Krypto-Derivate sagt "Die Liquidations-Engine der Börse schließt die Position", unsere Erklärseite zum Versicherungsfonds vom 2026-06-13 sagt "die Risiko-Engine der Börse schließt dich zwangsweise", unser Leitfaden zu Hebel und Liquidationspreis sagt "die Börse schließt die Position zwangsweise, um einen negativen Saldo zu vermeiden", und unsere zweite Erklärseite zum Versicherungsfonds, die vom 2026-07-18, sagt "die Liquidations-Engine der Börse übernimmt die Position und versucht, sie zu schließen". Eine Seite, unser Beitrag zu Liquidationskaskaden, trifft es richtig, dass sich die Börsen unterscheiden. Ihr vollständiger Satz lautet: "Manche Börsen schließen die gesamte Position auf einmal, während andere sie zuerst in Schritten reduzieren und eine vollständige Schließung erst dann erzwingen, wenn sich die Margin weiter verschlechtert, aber in beiden Fällen ist das Ergebnis dasselbe: aus einem liquidierten Long wird erzwungenes Verkaufen, und aus einem liquidierten Short wird erzwungenes Kaufen." Die erste Hälfte stimmt, und es ist die einzige Stelle, an der wir das je gesagt haben. Die zweite Hälfte trifft auf das Thema jener Seite zu, auf die Richtung des erzwungenen Flusses, der auf das Orderbuch trifft, und sie ist für das Thema dieser Seite falsch. Für den Trader, der die Position hält, ist das Ergebnis überhaupt nicht dasselbe: der eine Zweig kann die Position offen und kleiner zurücklassen, der andere kann das nicht.

Jede Zeile ist ein wörtlicher Satz, der am 2026-09-24 per Teilstringsuche auf der jeweiligen Seite gefunden wurde. Vier der sieben beschreiben eine Liquidation als eine einzige Aktion.
Die beiden externen Vergleichsseiten sagen den Lesern durchaus, dass Börsen teilweise liquidieren. Die jüngere, vom 2026-08-05, sagt dem Leser, der Mechanismus sei "in Athenums Erklärseite zu Versicherungsfonds und Auto-Deleveraging dargelegt", und verlinkt diese Formulierung auf unsere Erklärseite vom 2026-07-18. Dort ist er nicht dargelegt. Jene Seite verwendet das Wort teilweise genau einmal, und zwar für das Mitnehmen von Teilgewinnen, um in der Auto-Deleveraging-Warteschlange nach unten zu rutschen, und die Wendung "in Schritten" gar nicht. Wer diesem Link gefolgt ist, hat nach diesem Mechanismus gesucht und ihn nicht gefunden. Diese Seite hier ist die, auf die jener Verweis hätte zeigen sollen. Die Erklärseite, auf die er zeigt, bleibt der richtige Ort für das, was nach einer vollständigen Schließung passiert, wenn also Versicherungsfonds und Deleveraging-Warteschlange übernehmen.
Ändert das, wie eine Liquidationssumme zu lesen ist?
Es schärft einen Vorbehalt, den wir bereits veröffentlicht haben, und es engt ihn zugleich ein. Unser Beitrag dazu, warum eine gemeldete Liquidationszahl eine Untergrenze ist, zitiert Binances eigene Websocket-Spezifikation: Je Symbol wird nur die letzte Liquidationsorder innerhalb eines Fensters von 1000 Millisekunden als Snapshot gepusht. Stellt man das neben die Binance-Regel von oben, passen die beiden zusammen. Binances Prozess hat zwei Schließaktionen und nicht eine, den Immediate-or-Cancel-Versuch und dann, falls der nicht reicht, das Schließen dessen, was übrig ist. Zwei Aktionen auf demselben Symbol innerhalb derselben Sekunde hinterlassen eine Zeile auf diesem Stream.
Jetzt Vorsicht damit, wie weit das trägt, denn der naheliegende nächste Schritt ist falsch. Es ist verlockend zu sagen, die Untertreibung müsse dort am stärksten zubeißen, wo am feinsten gestuft wird. Das folgt nicht, und unsere eigene Seite sagt, warum: OKX "dokumentiert überhaupt keine Drosselung und räumt stattdessen den Fehlbetrag ein", Bybit hat sein Topic mit einer Meldung pro Sekunde durch eines ersetzt, das "alle Liquidationen pusht, die auf Bybit stattfinden", und Hyperliquid "veröffentlicht so etwas gar nicht erst als Channel". Die einzige dokumentierte Drosselung in diesem Set sitzt also ausgerechnet auf der Börse, die einen einzigen Versuch unternimmt, statt zu stufen. Die eigenen Liquidations-Feeds von Bitget, Gate, Kraken und Deribit haben wir überhaupt nicht gelesen, und nichts hier sollte als Aussage über sie gelesen werden.
Noch ein Vorbehalt zum Zitat selbst, denn die Seite, die wir zitieren, ist die Seite, die es gefunden hat. Binances Änderungsprotokoll für Derivate verzeichnet eine beabsichtigte Änderung von "der letzten" zu "der größten" Order in diesem Fenster, datiert auf 2026-04-10 und wirksam zum 2026-04-14, die in den Stream-Beschreibungen noch immer nicht umgesetzt war, als jene Seite am 2026-08-02 alle vier erneut gelesen hat. Binance "veröffentlicht damit zwei unvereinbare Darstellungen" davon, welche Order es behält. Das Argument oben überlebt beide Wörter, denn beide behalten genau eine.
Kann die aggregierte Open-Interest-Kurve etwas davon zeigen?
Nein, und es lohnt sich, deutlich zu sagen warum, denn das Open Interest ist die Zahl, nach der hier am häufigsten gegriffen wird. Das aggregierte Open Interest ist eine Nettogröße. Es zieht die in derselben Stunde geschlossenen Positionen von den eröffneten ab, eine Liquidation und eine frische Position gleicher Größe heben sich also auf und hinterlassen keine Spur.

Summiert aus Athenums normalisiertem börsenübergreifendem Feed, 168 Stundenwerte bis 2026-09-24 08:00 UTC. Der steilste Rückgang einer einzelnen Stunde nahm 3.108 Prozent der Summe weg, wie sie eine Stunde zuvor stand, und die größte Bewegung einer einzelnen Stunde war ein Anstieg von 4.147 Prozent.
Abgelesen am 2026-09-24 aus unserem eigenen börsenübergreifenden Feed summierte sich das Open Interest der Bitcoin-Perpetuals über Binance, Bybit, Hyperliquid, Bitget, OKX und Deribit um 08:00 UTC dieses Tages auf $22.674 Milliarden. Über die 167 aufeinanderfolgenden Stundenveränderungen der Woche bis zu diesem Stempel betrug der steilste einzelne Rückgang -3.108 Prozent, die mediane absolute Bewegung lag bei 0.214 Prozent, und in neun von zehn Stunden blieb die Bewegung in beide Richtungen unter 0.680 Prozent. Das Fenster enthielt 79 Rückgänge und 88 Anstiege, und seine größte einzelne Bewegung war überhaupt kein Rückgang, sondern ein Anstieg von 4.147 Prozent am 2026-09-18.
Ein Vorbehalt zu dieser Summe gehört hierher und nicht in eine Fußnote, denn er entscheidet, was das Wort mehr bedeutet. Die Summe der sechs Börsen ist in Dollar notiert, und über dieses Fenster wuchs sie um 7.96 Prozent, während Bitcoin selbst um 9.98 Prozent zulegte. Teilt man dieselbe Summe an beiden Enden durch den Preis, läuft die in Coins gerechnete Zahl in die andere Richtung, von 274,128 auf 269,083 Bitcoin, also -1.84 Prozent. Eine Woche, die sich in Dollar wie Positionsaufbau liest, liest sich in Coins als etwas kleineres Buch. Das ist kein Widerspruch, es ist der Nenner: Dieselbe Ablesung beantwortet zwei verschiedene Fragen, und die Frage dieses Beitrags, wie eine Börse eine einzelne Position schließt, beantwortet keine von beiden.

Der steilste Rückgang einer einzelnen Stunde ist ein Ausreißer gegenüber einer medianen absoluten Veränderung von 0.214 Prozent über 167 Stundenveränderungen bis 2026-09-24.
Noch eine Prüfung des Wortes Perpetual, bevor diese Zahlen irgendwo verwendet werden, denn unser Feed druckt keinen Kontrakttyp. Unsere Deribit-Ablesung vom 2026-09-24 über $887.0 Millionen, gestempelt auf 08:00 UTC, liegt rund 1.3 Prozent von den $875.7 Millionen entfernt, die Deribit selbst allein für BTC-PERPETUAL veröffentlicht, abgelesen etwa eine Stunde später. Das Deribit-Bein selbst, nicht die Summe der sechs Börsen, bewegt sich über dieses Fenster im Median um 0.250 Prozent pro Stunde, eine Stunde Drift erklärt also einen Teil dieser Lücke und nicht die ganze. Liest man mit derselben Anfrage das übrige Board dieser Börse, bekommt die Prüfung Zähne: Ihre 13 datierten Verfallstermine tragen weitere $1,268.1 Millionen, das gesamte Futures-Board von Deribit kam in dieser einen Anfrage also auf rund $2.144 Milliarden. Das ist die Zahl, in deren Nähe ein Feed läge, der die Verfallstermine mitführt, und sie ist mehr als doppelt so hoch wie das, was unser Bein für diese Börse druckt. Addiert man stattdessen unsere Zahl und Deribits Verfallstermine, kommt eine andere Summe heraus, weil die beiden Beine aus zwei verschiedenen Ablesungen stammen; der Vergleich, auf den es ankommt, ist Board gegen Bein, und er fällt alles andere als knapp aus. Auf dieser Börse ist die Reihe die der Perpetuals. Das ist eine Börse und nicht alle sechs, und es ist die, an der wir am schärfsten prüfen konnten, weil Deribit sein gesamtes Futures-Board in einer einzigen öffentlichen Anfrage veröffentlicht.
Diese Zahlen beschreiben das Aggregat und nichts Kleineres. Keine von ihnen sagt dir, ob ein einzelner Trader heruntergestuft oder glattgestellt wurde, und genau deshalb muss die Antwort aus dem eigenen Regelwerk der Börse kommen.
Wie sollte das verändern, wie du eine Position dimensionierst?
Drei Dinge folgen daraus, und keines davon verlangt, dass du unserer Rechnung mehr traust als der Börse.
1. Finde heraus, in welcher Familie deine Börse steckt, bevor du ein Polster voraussetzt. Auf einer Stufenbörse wartet kein Teilschritt auf dich, wenn dein Nominalwert in der untersten Stufe liegt.
2. Behandle einen Liquidationspreis als Beginn eines Prozesses und nicht als einzelnen Punkt. Wo es einen Schritt gibt, kann die Position kleiner überleben. Wo es ihn nicht gibt, überlebt sie nicht.
3. Prüfe die Gebühr, und prüfe ihre Bedingung. Kraken berechnet eine Teilliquidationsgebühr für jede ausgeführte Iteration, aber nur dort, wo der Ausführungspreis günstiger ist als sein Zero Equity Price, mehr Schritte bedeuten also nicht mechanisch mehr Gebühren. Auf der Seite von Hyperliquid heißt es: "Anders als bei CEXs gibt es keine Clearing-Gebühr auf Liquidationen." Lies den Rest der Seite, bevor du das einpreist. Dieser Satz steht gegen Ende einer Passage über Liquidationen, die an das Orderbuch geschickt werden, und eine andere Passage in einem anderen Abschnitt sagt: "Während einer Backstop-Liquidation wird die Maintenance Margin dem Nutzer nicht zurückerstattet." Die Seite verbindet die beiden nie; die Verbindung ist unsere, und wir weisen sie als unsere aus. Keine Gebühr ist nicht dasselbe Versprechen wie nichts einbehalten.
Unser Liquidationsrechner und unser Rechner für Hebel und Margin geben dir eine erste Näherung dafür, wo das Niveau liegt, und der Positionsgrößenrechner rechnet rückwärts von dem Risiko, das du zu tragen bereit bist. Sie verwenden die übliche Lehrbuchbeziehung, die unser eigener Leitfaden zur Berechnung eines Liquidationspreises als "eine gängige erste Näherung" einführt und die unser Vergleich von 10x und 100x Hebel eine "Schätzung erster Ordnung" nennt. Bevor du irgendetwas auf dem Ergebnis dimensionierst, lies das Niveau auf der Positionsseite der Börse selbst ab, denn die genaue Form, die jede Börse verwendet, unterscheidet sich in der letzten Dezimalstelle.
Was dieser Beitrag nicht sagt
Er sagt nicht, dass diese Regeln stabil sind. Jede einzelne wurde am 2026-09-24 auf der eigenen Seite der Börse gelesen, und jede Börse kann ihr eigenes Regelwerk ändern. Jedes Zitat in diesem Beitrag wurde am 2026-09-24 erneut von der eigenen Live-Seite der Börse geholt, und die Zitate, die der erste Entwurf vom 2026-09-23 bereits trug, wurden zweimal gelesen, das zweite Mal von einem Leser, der allein von der URL ausging. Alle kamen Wort für Wort zurück. Zwei Binance-Zitate wurden dabei verlängert, weil die erste Lesung das eine vor seinem Punkt abgeschnitten und beim anderen die einleitende Einschränkung weggelassen hatte. Drei der acht Seiten verweigern unsere Anfragen rundheraus. Der Support-Artikel von Deribit und die Hilfeseite von Binance wurden deshalb über die eigene Inhaltsschnittstelle des jeweiligen Anbieters auf derselben First-Party-Domain gelesen, über jene also, die den Artikel ausliefert, der unter der von uns zitierten Adresse veröffentlicht ist, und die Seite von Gate wurde über einen Abrufdienst eines Dritten gelesen. Das ist ein schwächerer Beleg als eine Seite, die wir selbst geladen haben, und er wird hier benannt statt vergraben.
Er wiederholt drei weit verbreitete Behauptungen nicht, die wir heute auf der eigenen Live-Seite der Börse nicht bestätigen konnten.
- Deribit zerlege in Schritten von 12.5 Prozent, mindestens 500 Kontrakte. Im am 2026-09-24 erneut gelesenen Live-Support-Artikel von Deribit nicht vorhanden. Die einzigen Prozentangaben in diesem Artikel sind die Schwelle von 100 Prozent Maintenance Margin, und das Wort Kontrakt kommt darin überhaupt nicht vor. Die gerenderte Seite verweigert unsere Anfragen, der Artikel wurde deshalb über die eigene Help-Center-Schnittstelle von Deribit auf demselben First-Party-Host gelesen, die genau den Artikel zurückgibt, dessen veröffentlichte Adresse die von uns zitierte Support-Seite ist. Weit verbreitet aus zweiter Hand, deshalb verworfen statt veröffentlicht. - Krakens Teilliquidation sei am 2026-03-26 live gegangen. Ein Banner mit diesem Datum war auf der am 2026-09-24 gerenderten Seite zum Equity Protection Process nicht zu finden, deren eigener Stempel den 28. Juli 2026 trägt. Zugunsten dieses Stempels verworfen. - OKX liquidiere ab Stufe 3 teilweise und gehe eine Stufe pro Schritt. Das ist der Wortlaut einer alten OKEx-Seite auf einem Host, der nicht mehr auflöst. Die am 2026-09-24 gelesene Live-Seite von OKX, selbst am 3. September 2026 neu veröffentlicht, nennt zwei Stufen pro Schritt mit einem Boden bei Stufe 2. Verwendet wird die Live-Seite.
Er deckt nicht jede Börse, jeden Margin-Modus und jedes Instrument ab. Bitgets eigene Seite nimmt Positionen im Isolated Margin von der Teilliquidation aus, Krakens Teilschritt ist für seine Multi-Collateral-Konten dokumentiert, Gates Formulierung steht im Abschnitt zu isolierten Futures-Positionen auf einer Seite mit dem Stempel 2024-12-05, und die hier zitierte Bybit-Prozedur ist die unter dem Reiter Isolated Margin, also unter dem Reiter, mit dem jene Seite öffnet. Ihre Reiter Cross Margin und Portfolio Margin tragen eigene Abläufe, die wir hier nicht beschreiben. Diese Ausschlüsse stehen in den Seiten der Börsen und nicht in unserer.
Er misst nicht, wie oft eine Teilliquidation eine Position tatsächlich rettet. Das bräuchte Daten je Konto, die keine Börse veröffentlicht, und nichts im Absatz darüber sollte als Schätzung dafür gelesen werden.
Jede Börsenregel oben wurde am 2026-09-24 aus der eigenen öffentlichen Dokumentation der jeweiligen Börse gelesen, und die Open-Interest-Zahlen stammen aus Athenums normalisiertem börsenübergreifendem Feed, der Binance, Bybit, Hyperliquid, Bitget, OKX und Deribit nebeneinander liest. Die 34 Rechner, die neben diesem Feed stehen, bleiben kostenlos nutzbar: keiner von ihnen verlangt ein Konto, keiner nimmt eine E-Mail-Adresse, und keiner begrenzt, wie oft du ihn ausführst. Wer diesen Feed lieber auf einem Bildschirm beobachtet, als jedes einzelne dieser Regelwerke offen zu halten: Eine kostenlose 7 Tage Pro+ Testphase öffnet das Terminal unter app.athenum.xyz und verlangt keine Karte.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.