데이터를 보기 전에 정할 것
바이낸스 무기한 계약 514개의 과거 데이터를 다시 조회해 초기 펀딩을 후기와 비교합니다. 페이지 누락을 수정하고 관측과 원인을 구분합니다.
| 판단할 질문 | 비교할 항목 | 이것만으로 알 수 없는 것 |
|---|---|---|
| 신규 상장의 펀딩 비용을 계획하나요? | 현재 주기, 상한, 부호가 있는 실제 정산률을 확인하고 여러 보유 시나리오를 계산하세요. | 과거 중앙값 3.07은 예측이나 납부액이 아닙니다. |
| 초기와 후기 이력을 비교하나요? | 전 기간의 모든 페이지를 조회하고 관측된 정산 간격 변화를 확인하세요. | 정산당 비율은 서로 다른 주기를 시간 기준으로 보정하지 않습니다. |
| 유동성이나 원인을 추론하나요? | 호가통화 거래량, 호가창 깊이, 자산 연령을 구분하세요. | 이 표본과 대조 구간만으로 원인을 분리할 수 없습니다. |
2026-10-23 검토: 전체 페이지 조회로 12개 계약의 기준 구간에 5,755건, 두 대조 구간에 250건을 추가했습니다. 이는 원래 514개 계약을 대상으로 한 후속 과거 조회이며 당시 API 원본 복구가 아닙니다. 거래량 결측값을 제외하고 SENT 주기 설명 및 인과적 결론을 수정했습니다. 공개 입력과 독립 계산은 아래 링크에서 확인할 수 있습니다. Data JSON Reproducible audit Binance API Binance funding formula
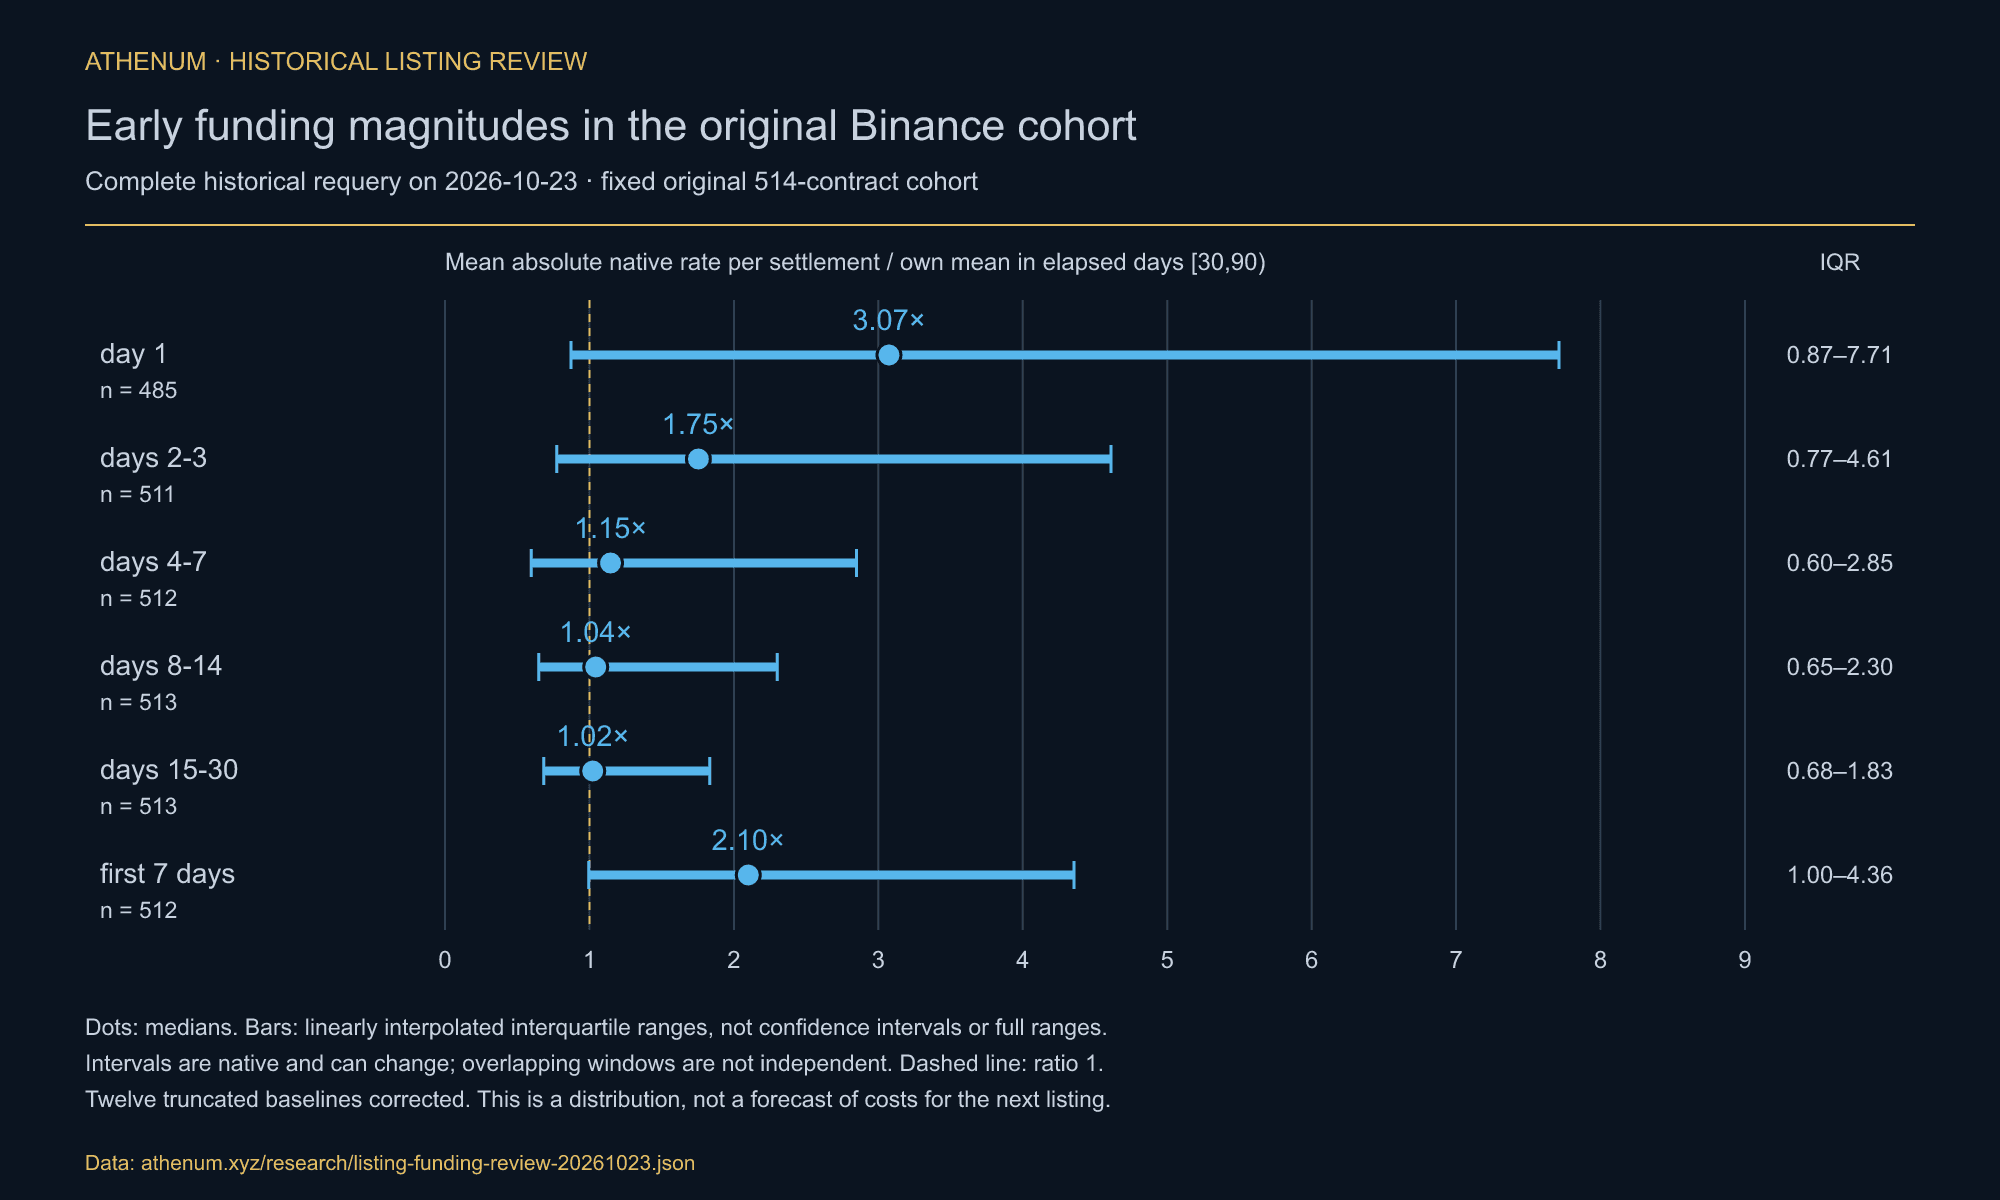
요약. 원래 바이낸스 USDT 무기한 계약 514개의 전체 과거 데이터를 재조회한 결과, 첫날 비율 중앙값은 유효 계약 485개에서 3.07, 첫 주는 512개에서 2.10입니다. 초기 정산당 평균 절대 펀딩률을 같은 계약의 경과일 [30,90) 평균으로 나눴습니다. 원래 조회는 1,000건에서 중단되어 12개 기준 구간이 잘렸습니다. 이 비율은 누적 보유 비용이나 예측이 아닙니다. 주기 변화, 생존 계약 선택, 시장 국면, 자산 연령이라는 한계가 남습니다. 29개 계약에는 첫날, 두 계약에는 첫 주 정산 기록이 반환되지 않았습니다. 결측 구간이지 금리가 0이라는 뜻은 아닙니다.
초기 펀딩은 같은 계약의 후기 금리보다 얼마나 큰가요?
보관된 onboard 시각부터 초기 반개구간의 소수 단위 절대 펀딩률 평균을 [30,90)일 평균으로 나눕니다. 심볼과 거래소는 같지만 틱 크기, 유동성, 주기, 시장 상황은 바뀔 수 있습니다. 정산당 원래 금리를 비교하므로 변동성이나 동일 시간의 현금흐름을 측정하지 않습니다.
경과 구간 | 계약 수 | 중앙 비율 | 사분위 범위 | 자체 기준 초과 |
|---|---|---|---|---|
첫날 | 485 | 3.07× | 0.87–7.71 | 339/485 |
2~3일 | 511 | 1.75× | 0.77–4.61 | 332/511 |
4~7일 | 512 | 1.15× | 0.60–2.85 | 291/512 |
8~14일 | 513 | 1.04× | 0.65–2.30 | 274/513 |
15~30일 | 513 | 1.02× | 0.68–1.83 | 267/513 |
첫 7일 | 512 | 2.10× | 1.00–4.36 | 381/512 |
첫날 사분위 범위는 0.87~7.71이며 485개 중 146개가 1 미만입니다. NOTUSDT는 154.14, SENTUSDT는 0.0327입니다. SENT에서 처음 관측된 1시간 간격은 2026-01-29 13:00:00.003 UTC에 끝나며, 경과일 약 76일이지 31일이 아닙니다. 후기 4시간 금리의 평균 절댓값도 초기 0.005%보다 높아 주기 변화만으로 설명할 수 없습니다. 90일 전체의 관측 간격이 일관된 표본은 첫날 427개에서 중앙값 3.07, 첫 주 454개에서 2.05입니다. 영구적인 거래소 규칙을 입증하는 검사는 아닙니다.
onboard는 재현 가능한 기준점이며 최초 체결이나 자산 탄생 시점으로 검증된 값은 아닙니다. 서로 다른 주기의 금리를 비교하기 전 펀딩 주기 연구를 참고하세요.
비교 시작점을 늦추면 무엇을 확인할 수 있나요?
작은 표본과 비대칭 분포는 비율에 영향을 줄 수 있습니다. 후속 시작점은 선택된 계약들이 다른 시기에도 같은 결과를 보이는지 살펴봅니다. 모든 산술적 편향을 제거하거나 인과적 대조군을 제공하지는 않습니다.
원래 수집 당시 300일보다 오래된 계약의 기준점을 정확히 200일 이동합니다. 경과일 [200,201) 또는 [200,207)을 [230,290)과 비교하며 양쪽 모두 유효한 관측이 있어야 합니다. 일별·주별 공통 표본은 서로 다릅니다.
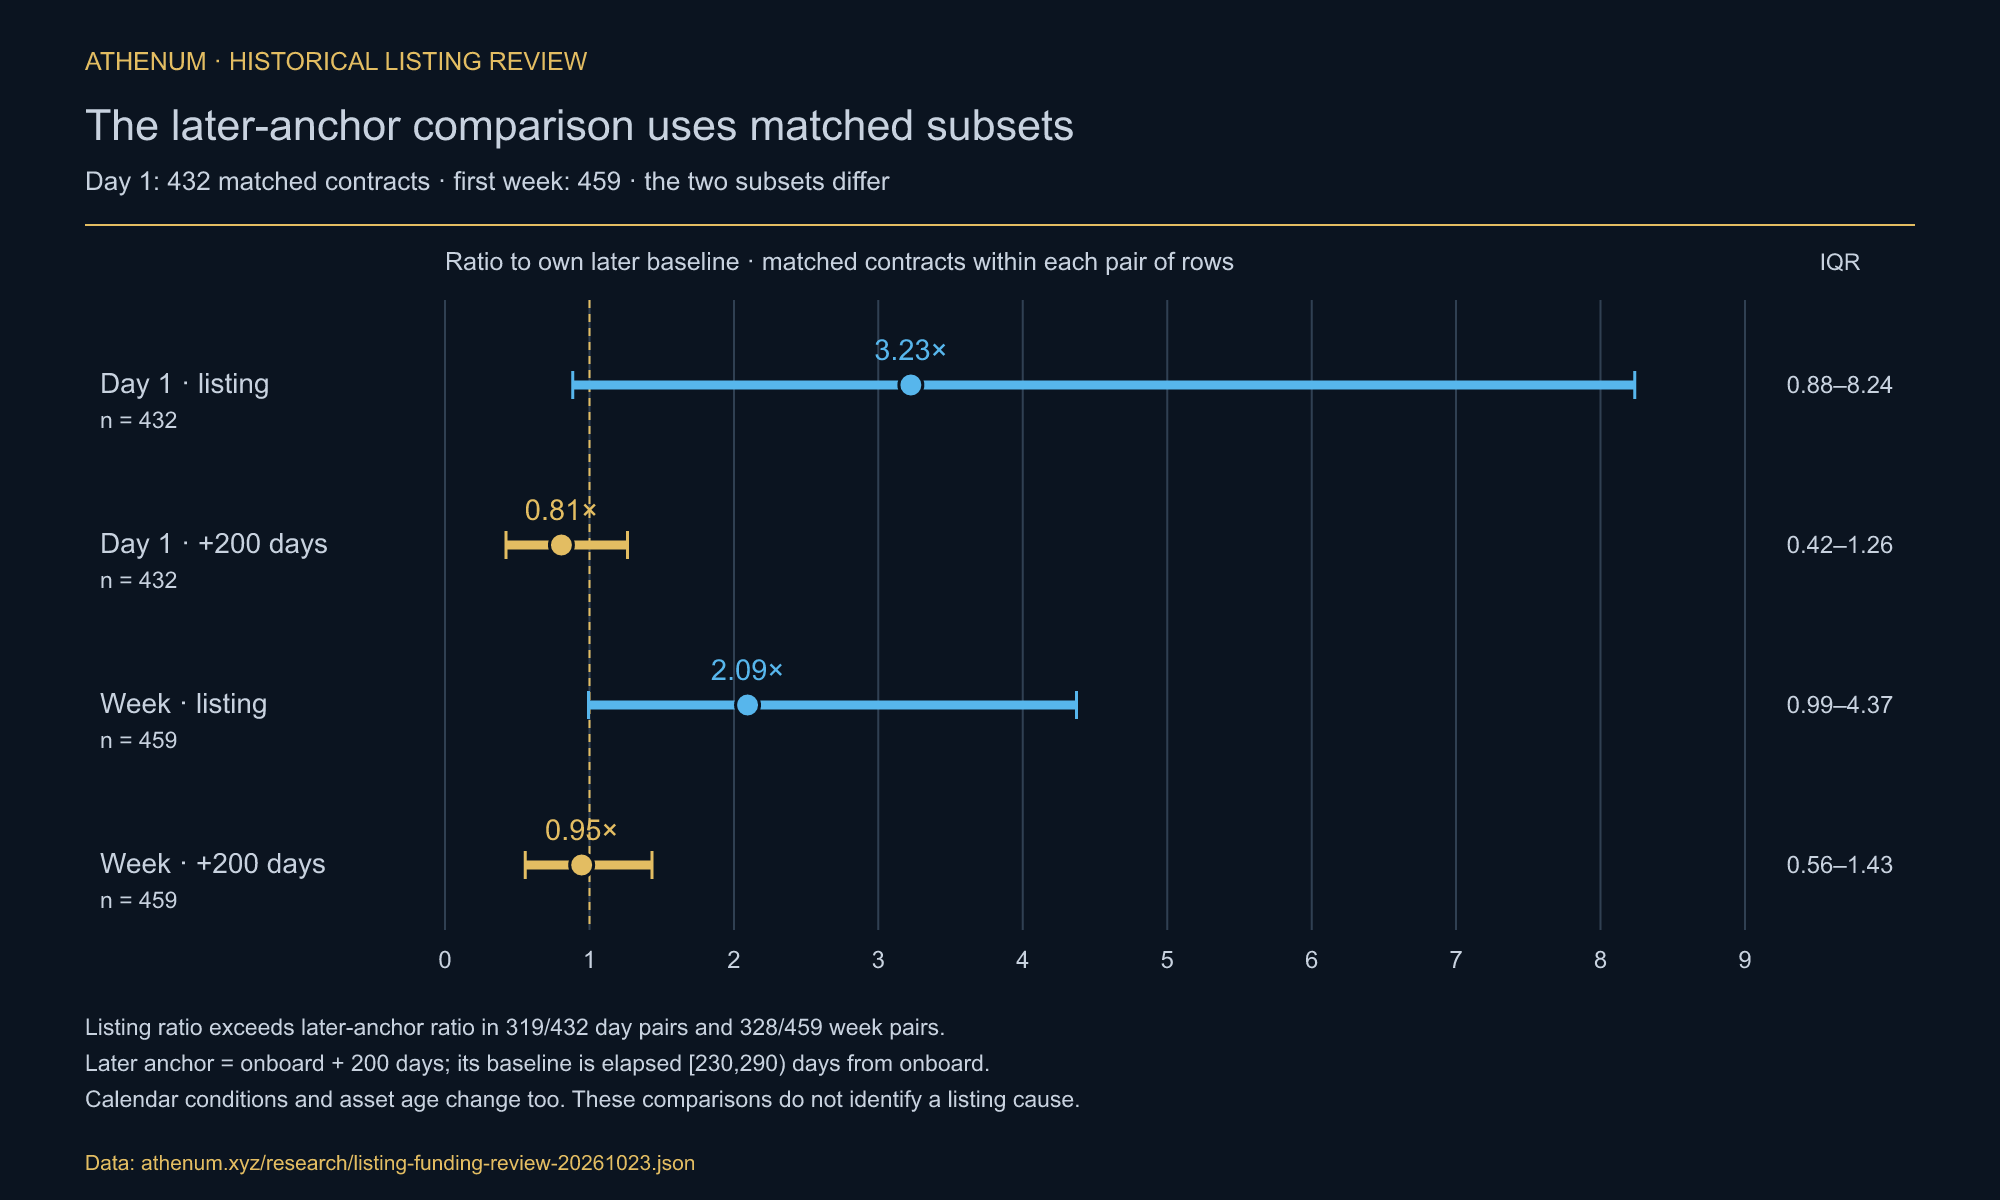
동일한 432개 계약에서 첫날 중앙값은 상장 시작점 3.23, 후속 시작점 0.81입니다. 319쌍에서 상장 비율이 더 큽니다.
첫 주 공통 표본 459개의 중앙값은 2.09와 0.95이며 328쌍에서 상장 비율이 더 큽니다. 0.81이나 0.95는 보편적인 편향 보정값도 다른 모든 구간의 기준값도 아닙니다. 그림은 두 공통 표본을 구분합니다.
후속 시작점은 계약 연령뿐 아니라 달력 시기와 자산 연령도 바꿉니다. 시장 기간이 겹쳐 관측도 독립적이지 않습니다. 따라서 시장 국면의 영향을 제거하거나 상장이 차이의 원인임을 입증하지 않습니다. 원래 수집 시점에 300일보다 오래되어야 한다는 조건은 비교를 더 오래 생존한 계약으로 추가 제한합니다.
거래량으로 유동성에 관해 무엇을 알 수 있나요?
호가통화 기준 거래량은 활동량입니다. 호가 깊이, 스프레드, 체결 가능한 규모와 다르므로 얇은 호가창 설명을 단독으로 확인하거나 반박할 수 없습니다. 아래 구분은 기술적 연관성만 보여줍니다.
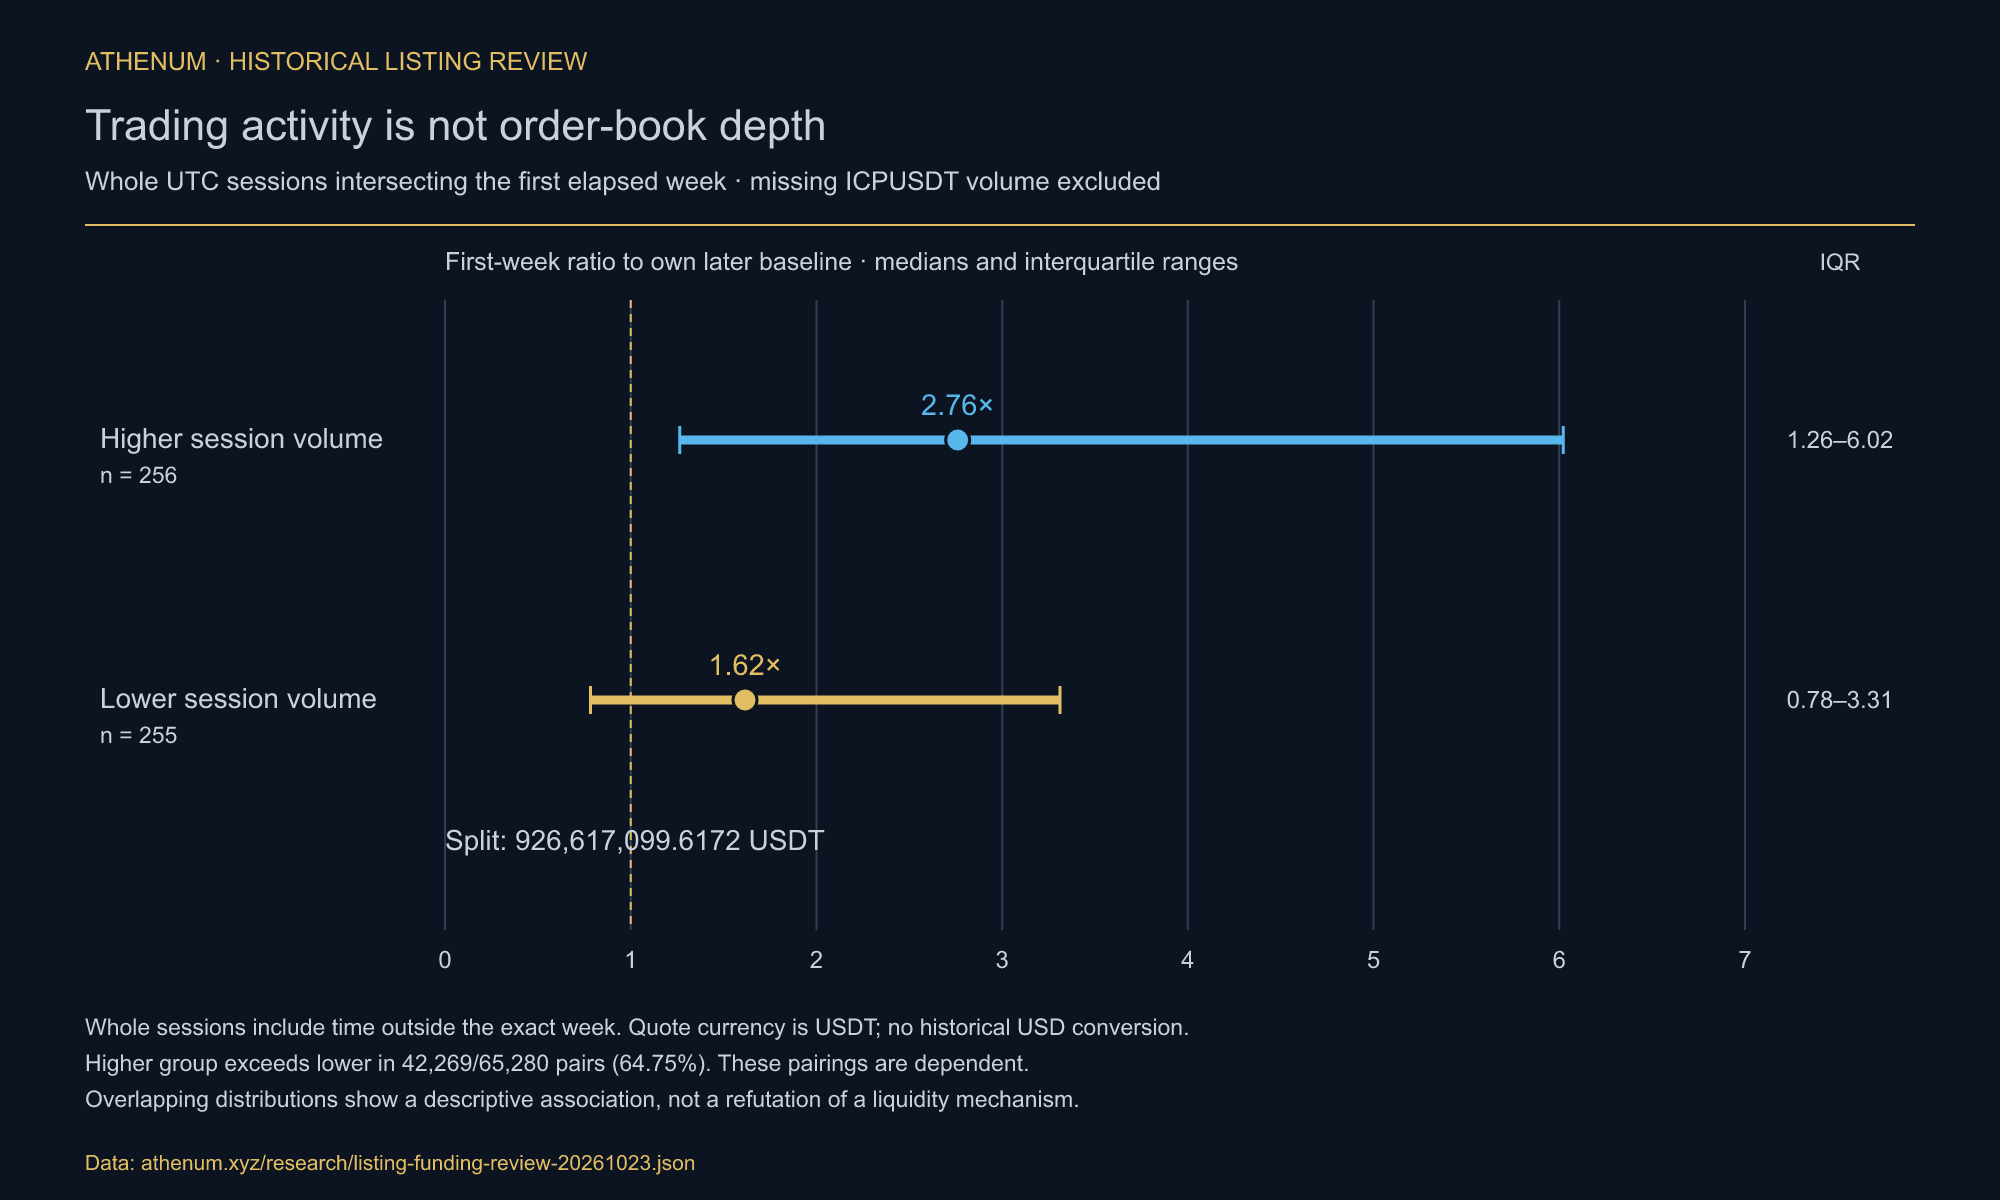
첫 경과 주와 겹치는 전체 UTC 일별 세션을 합치면 거래량 상위 256개 계약의 비율 중앙값은 2.76, 하위 255개는 1.62입니다. ICPUSDT는 해당 기간의 캔들이 반환되지 않아 0으로 채우지 않고 제외합니다.
분할 기준은 926,617,099.6172 USDT이며 과거 USD 환산은 하지 않았습니다. 전체 세션에는 정확한 첫 주 밖의 시간도 포함됩니다. 사분위 범위는 1.26~6.02와 0.78~3.31로 겹칩니다. 65,280쌍 중 42,269쌍, 즉 64.75%에서 상위 그룹 비율이 더 크지만 이 쌍들은 독립 시행이 아닙니다. 원래 수집일의 하루 거래량 비교는 시점이 다른 질문이고 당시 티커 원본이 없어 제외했습니다. 달력 경계상 onboard가 자정이면 전체 일별 세션 일곱 개, 아니면 여덟 개입니다. 반환된 캔들은 더 적을 수 있습니다.
512개 주별 비교 중 485개는 초기와 후기의 중앙 정산 간격 차이가 30분 미만이며 주별 비율 중앙값은 1.99입니다. 모든 간격이 일정했다는 뜻은 아닙니다. 더 엄격한 검사는 관측된 90일 내부 간격 모두가 하나의 명목 1·4·8시간 간격에서 3초 이내일 것을 요구합니다. 유효한 주별 비율 454개가 남으며 중앙값은 2.05입니다. 제외는 표본을 바꾸며 원인을 식별하지 않습니다.
어떤 계약의 초기 금리가 거의 일정한가요?
42개 계약은 첫 주의 서로 다른 금리가 두 개 이하이며 비율 중앙값은 0.697이고 네 개는 1보다 큽니다. 최빈 금리는 25개에서 0.005%, 17개에서 0.01%입니다. 이자 기준과 양립하지만 프리미엄이 계속 특정 범위에 있었거나 거래소 개입이 없었음을 증명하지 않습니다. 바이낸스는 2025-09-18 08:01 UTC에 기존 구간별 이자 공식에서 괄호 전체를 8/N으로 나누는 공식으로 변경했습니다. 새로운 기본 I=0.01% 조건에서는 P가 −0.04%~+0.06%일 때 상쇄되며 심볼 규칙을 확인해야 합니다. BNBUSDT와 ETHBTC는 이자 예외입니다. 현재 공식으로 모든 과거 상장의 원인을 입증할 수 없습니다. 예를 들어 이전 기본 4시간 이자 0.005%에서는 상쇄 범위가 −0.045%~+0.055%입니다. 새 범위를 그 과거 경우에 소급 적용해서는 안 됩니다.
BTCUSDT는 보편적 규칙의 반례입니다. 반환된 첫 주 정산 17건이 모두 0.01%이고 주별 비율은 0.778입니다. 해당 주와 겹치는 일별 세션의 거래량은 약 11.70억 USDT입니다. 이것이 당시 호가 깊이나 일정한 금리의 원인을 증명하지는 않습니다.
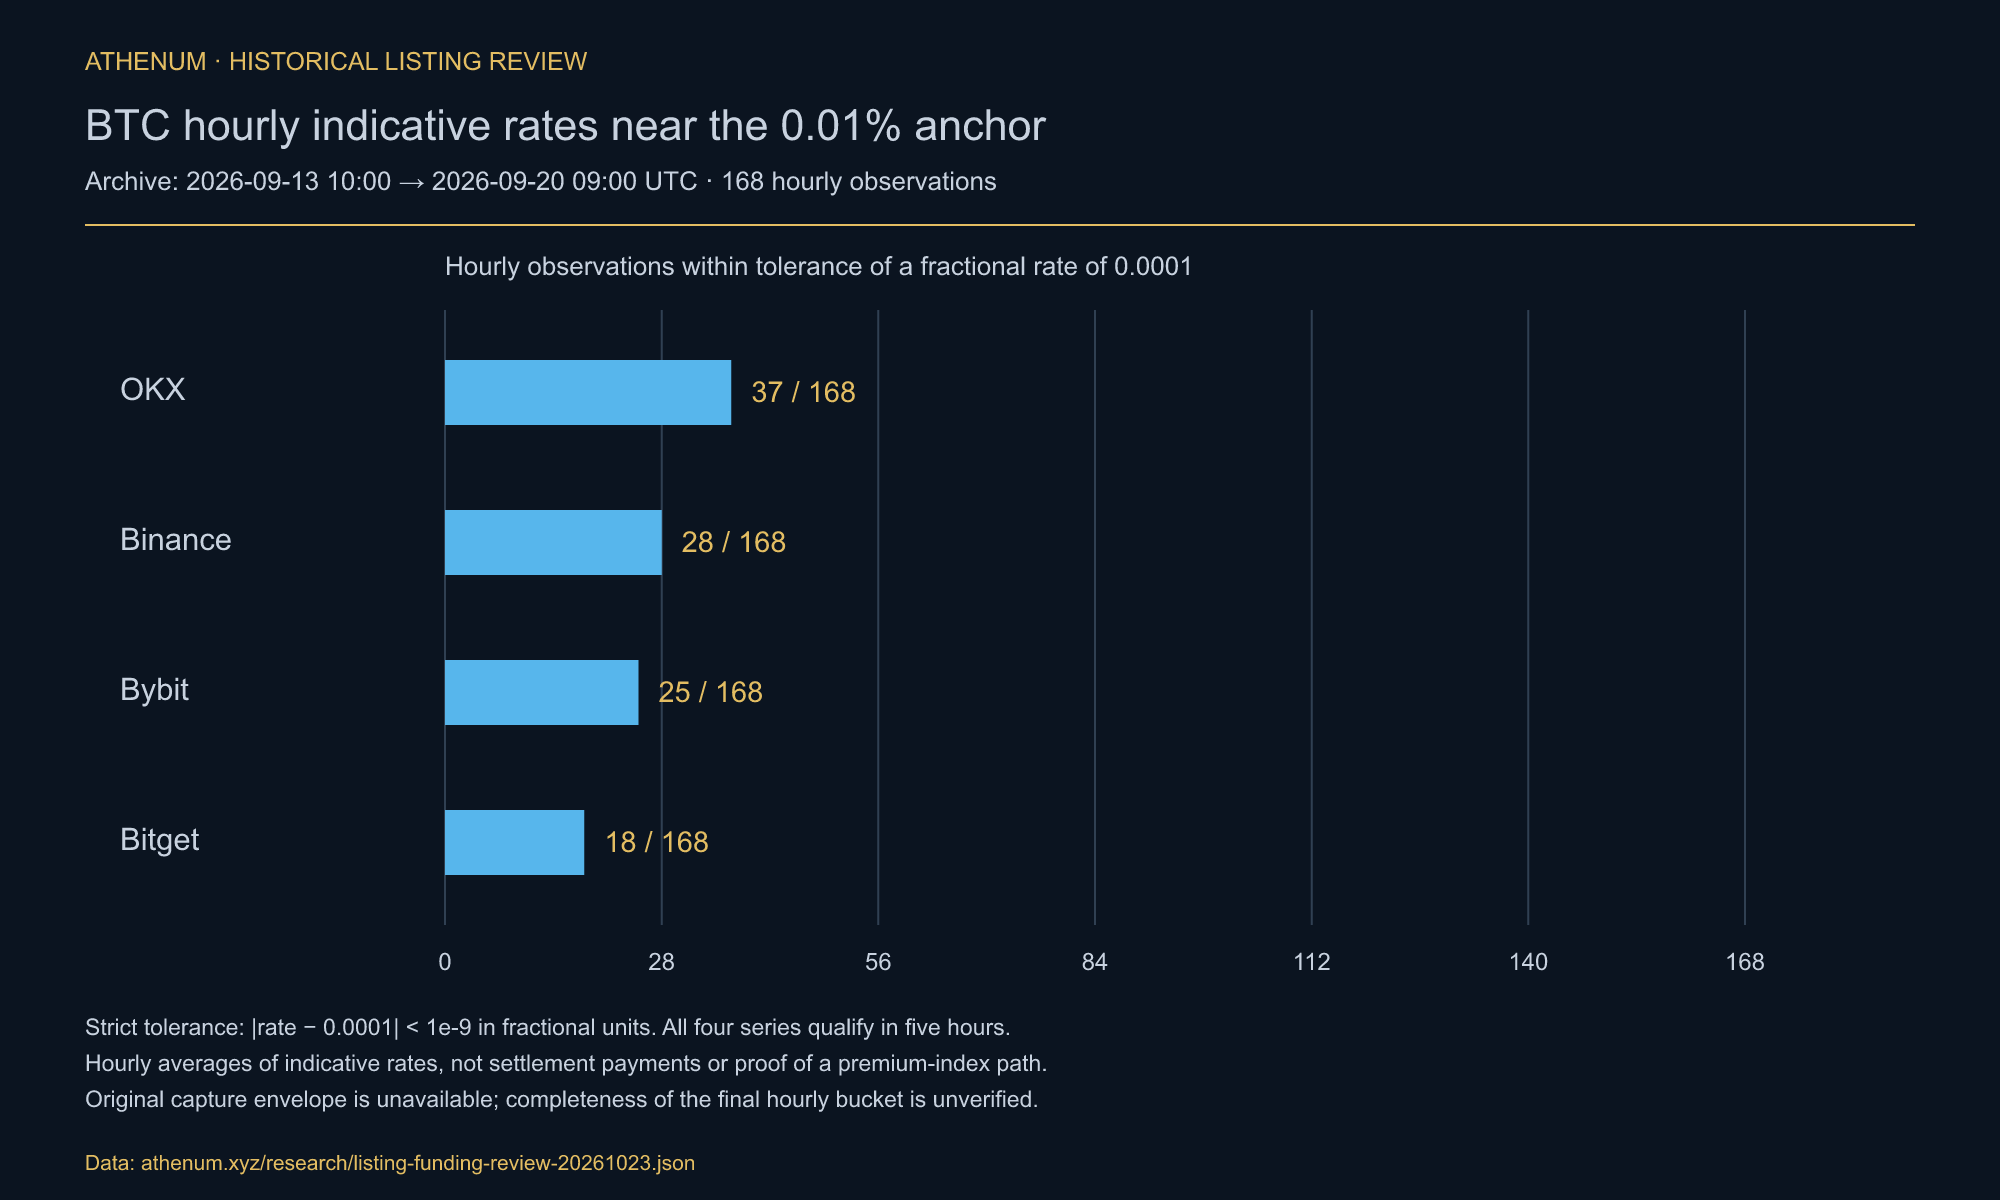
별도 보관본에는 2026-09-13 10:00부터 2026-09-20 09:00 UTC까지 시간별 지표 168개가 있습니다. 소수 금리 0.0001과의 차이가 엄격히 1e-9 미만인 횟수는 OKX 37, 바이낸스 28, 바이비트 25, 비트겟 18입니다. 실제 펀딩 정산 횟수가 아닙니다.
다섯 시간에서 네 거래소 모두 허용오차를 충족합니다. 마지막 시각 바이낸스·OKX·비트겟은 약 0.01%, 바이비트는 0.003137%입니다. 저장값은 시간 평균이며 원래 수집 응답 봉투와 마지막 시간 구간의 완결 여부는 확인되지 않습니다. 반복 지표가 프리미엄 경로를 증명하지 않습니다. 펀딩률 계산기는 명시적으로 가정한 금리와 주기를 계산하며 실제 지급액은 부호 있는 정산률과 포지션 명목금액에 달려 있습니다.
펀딩의 부호도 달라지나요?
512개 계약별 비교에서 첫 주의 음수 정산 비중이 더 큰 계약은 239개, 더 작은 계약은 249개, 같은 계약은 24개입니다. 이 수치는 동등성, 방향 효과의 부재 또는 수익성 있는 포지션 방향을 입증하지 않습니다.
정산을 합치면 가중치가 달라집니다. 초기는 19,816건 중 5,280건, 26.65%가 음수이며 후기는 169,082건 중 30,742건, 18.18%입니다. 통합 비중과 계약별 비교는 다른 질문에 답합니다. 서로 다른 주기, 구간 길이, 관측 수 때문에 계좌 수취액 예측으로 해석할 수 없습니다. 통합은 정산 빈도를 포함한 반환 정산 수로 계약에 가중치를 줍니다. 계약별 음수 비중의 평균이 아닙니다.
수정된 결과를 어떻게 재현하나요?
링크된 보관본에는 원래 집계 표본과 후속 공개 거래소 응답, URL, 조회 시각, 해시가 있습니다. 소수 계산과 별도의 정확한 분수 계산으로 표를 재현합니다. 원래 정산별 응답, 거래소 목록 응답, 시간별 수집 봉투는 찾지 못했으며 후속 조회와 구분합니다.
1. 원래 514개 심볼/onboard 쌍을 보존합니다. 원래 요약은 USDT 호가·증거금 활성 무기한 528개, 100일 초과 516개, 유효 기준 구간 514개를 보고합니다. 이는 내부 보관된 집계이며 누락된 과거 exchangeInfo 응답에서 독립적으로 재구축한 전수 목록이 아닙니다.
2. UTC 경과 구간의 시작은 포함하고 끝은 제외합니다. 기준 정산 30건 이상과 양수 평균 절대 기준률을 요구합니다. 오래된 상장 시각만으로 완전한 이력이 보장되지 않으며 초기 관측이 없으면 비율도 없습니다.
3. /fapi/v1/fundingRate를 limit=1000으로 오름차순 조회하고 끝은 배타적 경계보다 1밀리초 앞에 둡니다. 마지막 반환 시각에 1밀리초를 더해 범위가 끝날 때까지 계속합니다. 응답 오류, 심볼, 순서, 중복을 검사합니다. 첫 페이지의 건수와 평균은 원래 집계를 재현하며 전체 조회는 실제 구간 12개에 5,755건, 후속 시작점 구간 두 개에 250건의 기준 관측을 추가합니다.
4. 초기 절대 금리 평균을 자체 기준 평균으로 나누고 표본 수, 중앙값, (n−1)×p 선형보간 사분위를 보고합니다. 결측을 0으로 채우지 않습니다. 정산당 비율은 연환산 수익률이나 누적 현금흐름이 아닙니다.
5. 적격한 200일 이동 표본에서 반복하고 구간별 공통 계약을 유지합니다. 일별 호가통화 거래량 필드로 전체 세션을 재구성하며 캔들 부재는 제외합니다. 관측 간격은 별도로 검사하고 민감도 정의와 변경된 표본 수를 공개합니다.
한 거래소의 원래 목록까지 생존한 계약만 다룹니다. 최초 반환 5분 캔들과 onboard의 차이는 514개 중 446개가 5분 이내, 488개가 하루 이내이고 64개는 6시간을 넘습니다. 이는 반환 캔들의 시차이지 검증된 최초 거래 시차가 아니며 최대는 약 424일입니다. 기준점이나 계약 내부 비율로 생존 편향과 관측되지 않은 이력을 복구할 수 없습니다. 호가창 원인은 측정하지 않았습니다.
계약 연령과 자산 연령을 분리할 수 있나요?
자산 연령 데이터는 수집하지 않았습니다. 200일 이동하면 계약과 기초자산이 모두 나이를 먹고 달력 시기도 바뀝니다. 자산 연령을 고정하거나 상장 효과를 완전히 분리할 수 없습니다.
상장 시대 구분도 기술적 비교입니다. 2019~2021년 상장 계약의 주별 중앙값은 유효 85개에서 1.44, 2024년 이후는 344개에서 2.25입니다. 첫날은 각각 72개에서 0.86, 344개에서 3.96입니다. 상장 연도는 기존 현물시장 이력을 측정하지 않으며 1에 가까운 중앙값은 효과 부재의 통계적 증거가 아닙니다.
원인을 분리하려면 날짜가 있는 자산 이력, 관련 시장 조건, 정당한 비교 설계가 필요합니다. 이 연구는 그런 식별을 하지 않았으며 BTC 사례도 답을 결정하지 않습니다.
유용한 결과는 범위가 명확한 과거 분포입니다. 생존한 바이낸스 표본의 초기 정산당 펀딩 절댓값은 후기보다 큰 경우가 많지만 편차도 큽니다. 일주일 내 효과 소멸, 높은 거래량의 인과성, 부호 불변을 입증하지 않습니다. 가정을 점검하는 자료이지 다음 상장의 고정 배수가 아닙니다.
펀딩률 계산기로 명시적인 펀딩 시나리오를, 포지션 크기 계산기로 규모를 계산하세요. 거래 수수료, 부호 있는 펀딩 지급, 변하는 명목금액, 청산 가정을 구분해야 합니다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest, all real-time, in one place. 29 supported exchanges; coverage differs by tool.
No credit card required
