
Athenum Analytics
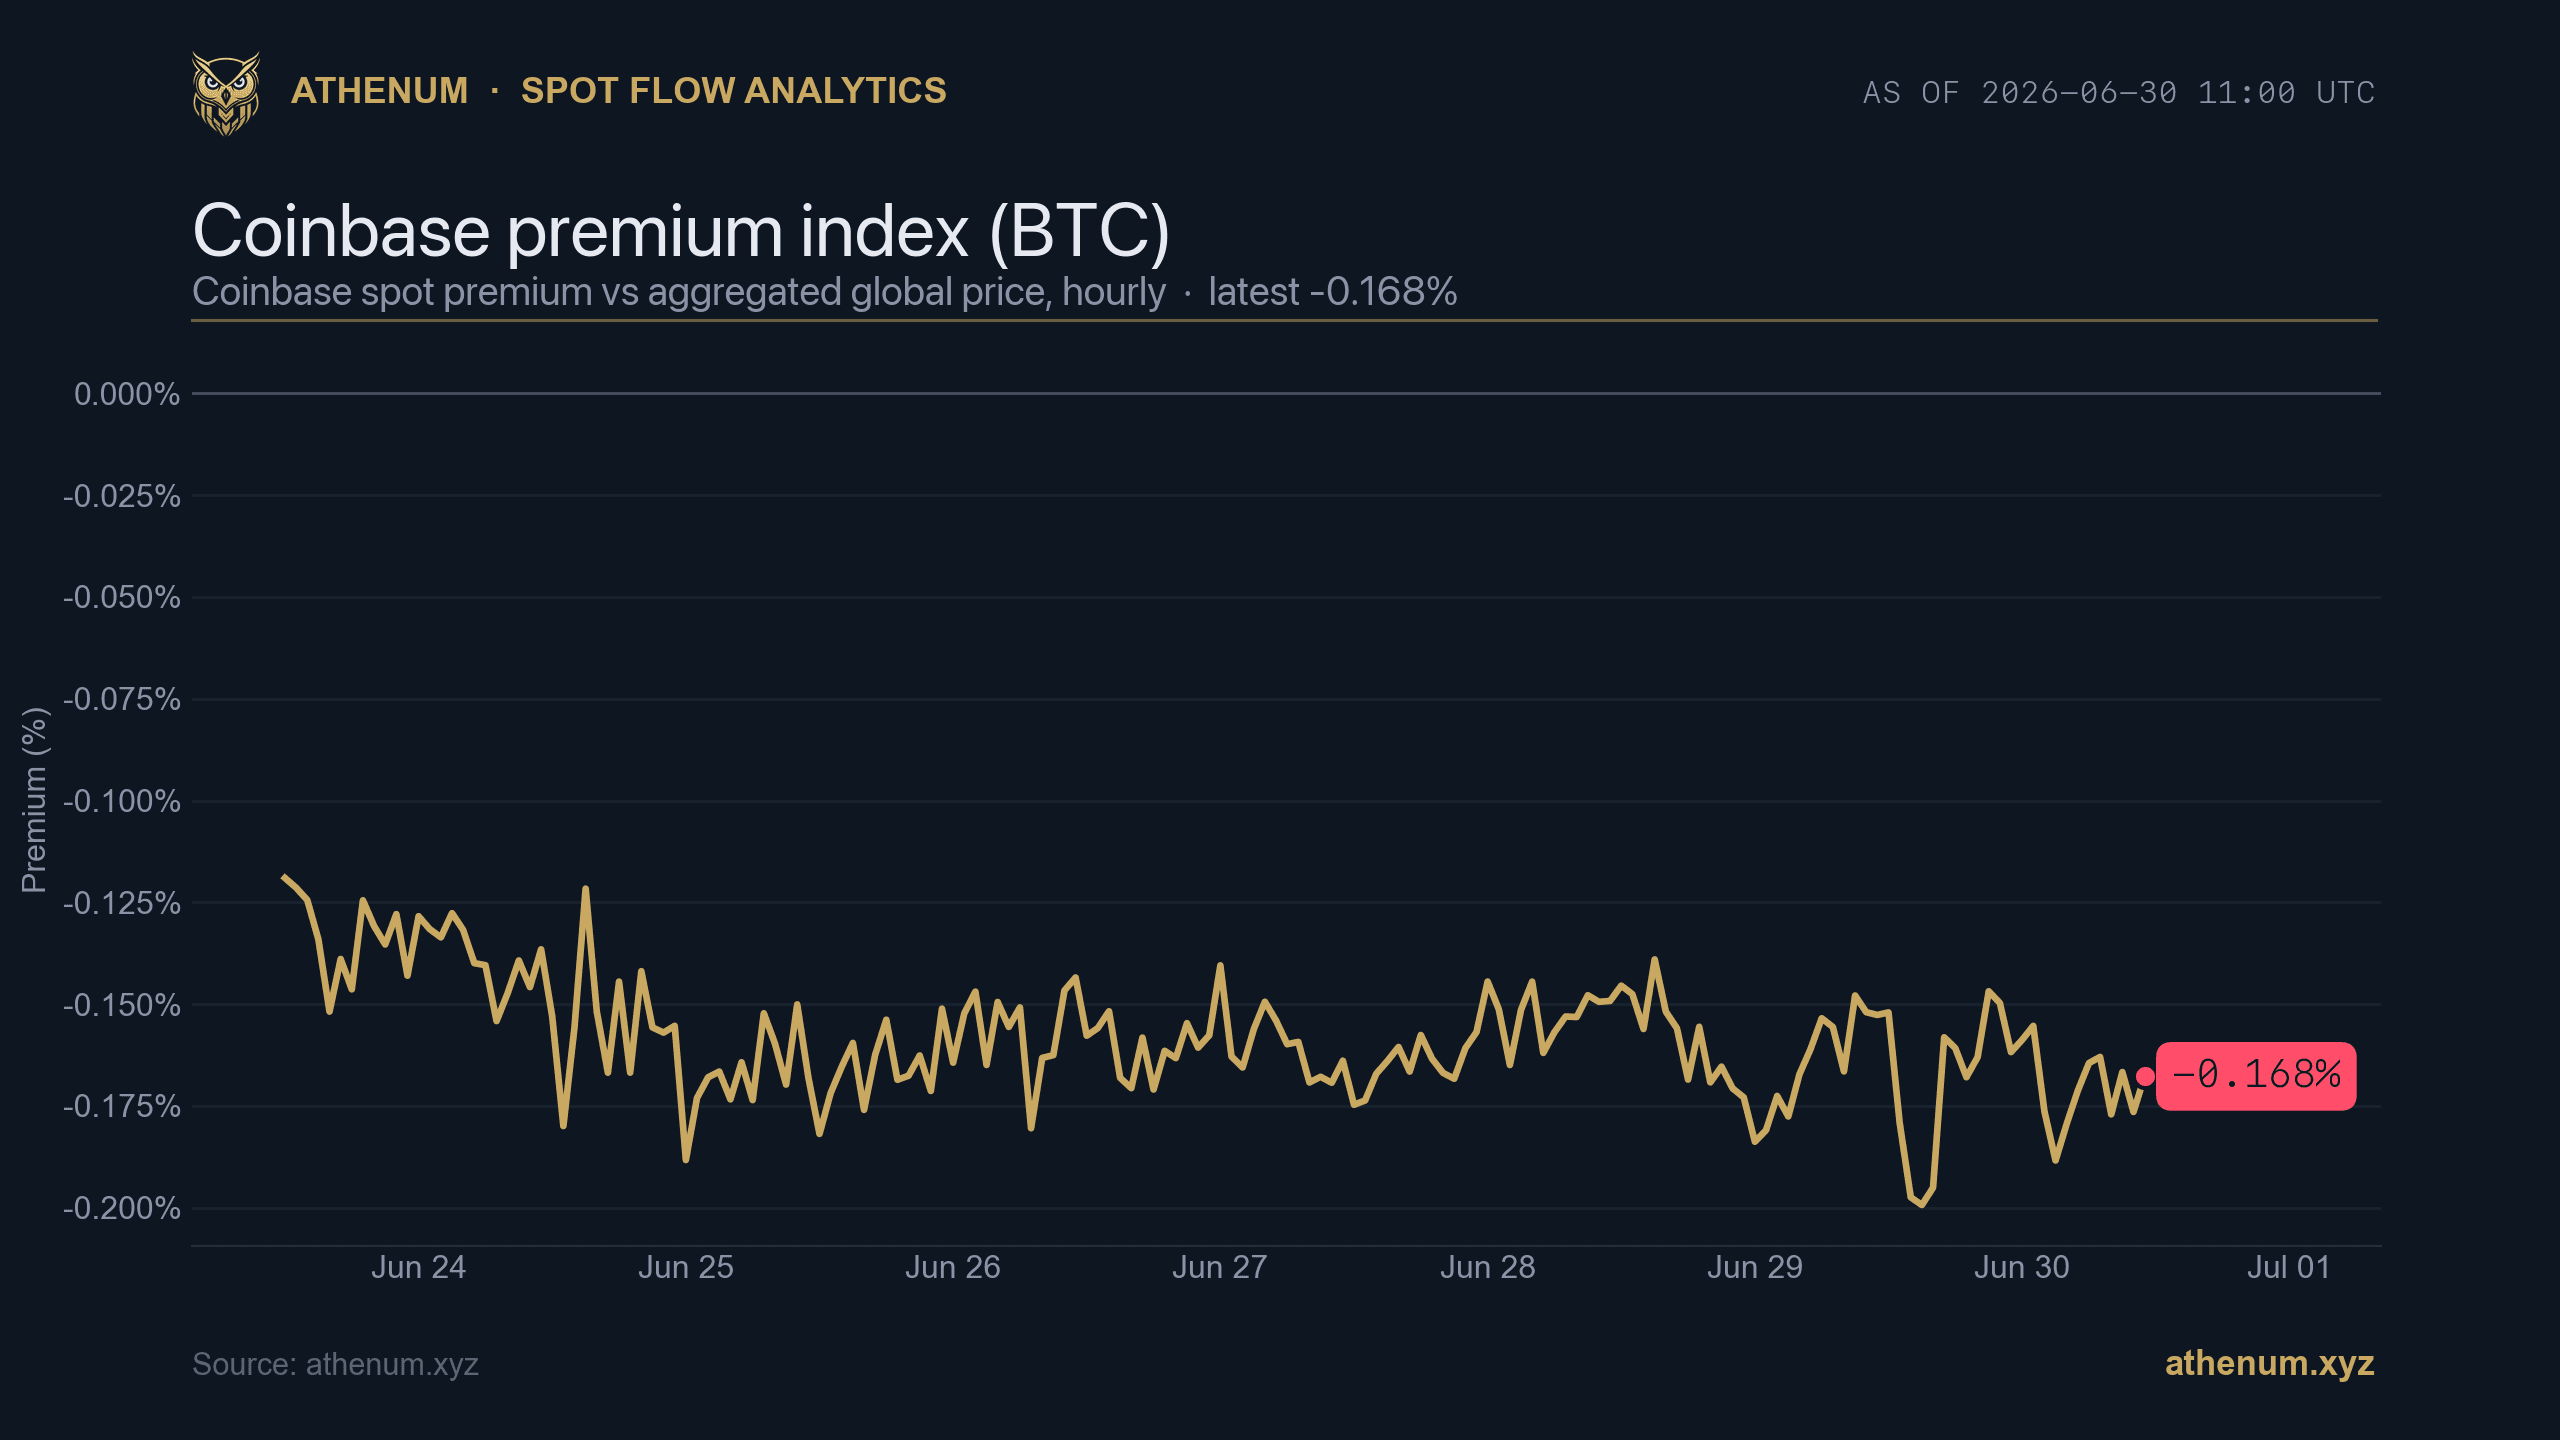
Индекс премии Coinbase: слабый спотовый спрос США против перегруженных лонгов (2026-06-30)
Индекс премии Coinbase по BTC находится на уровне -0.168% и был отрицательным в 100% часовых значений за эту неделю, тогда как соотношение лонг/шорт по счетам равно 2.04, а фандинг составляет +9.68% APR. Разбираем, почему слабый спотовый спрос США под перегруженным плечом это хрупкая конструкция, а не сигнал на покупку.
 Athenum Analytics
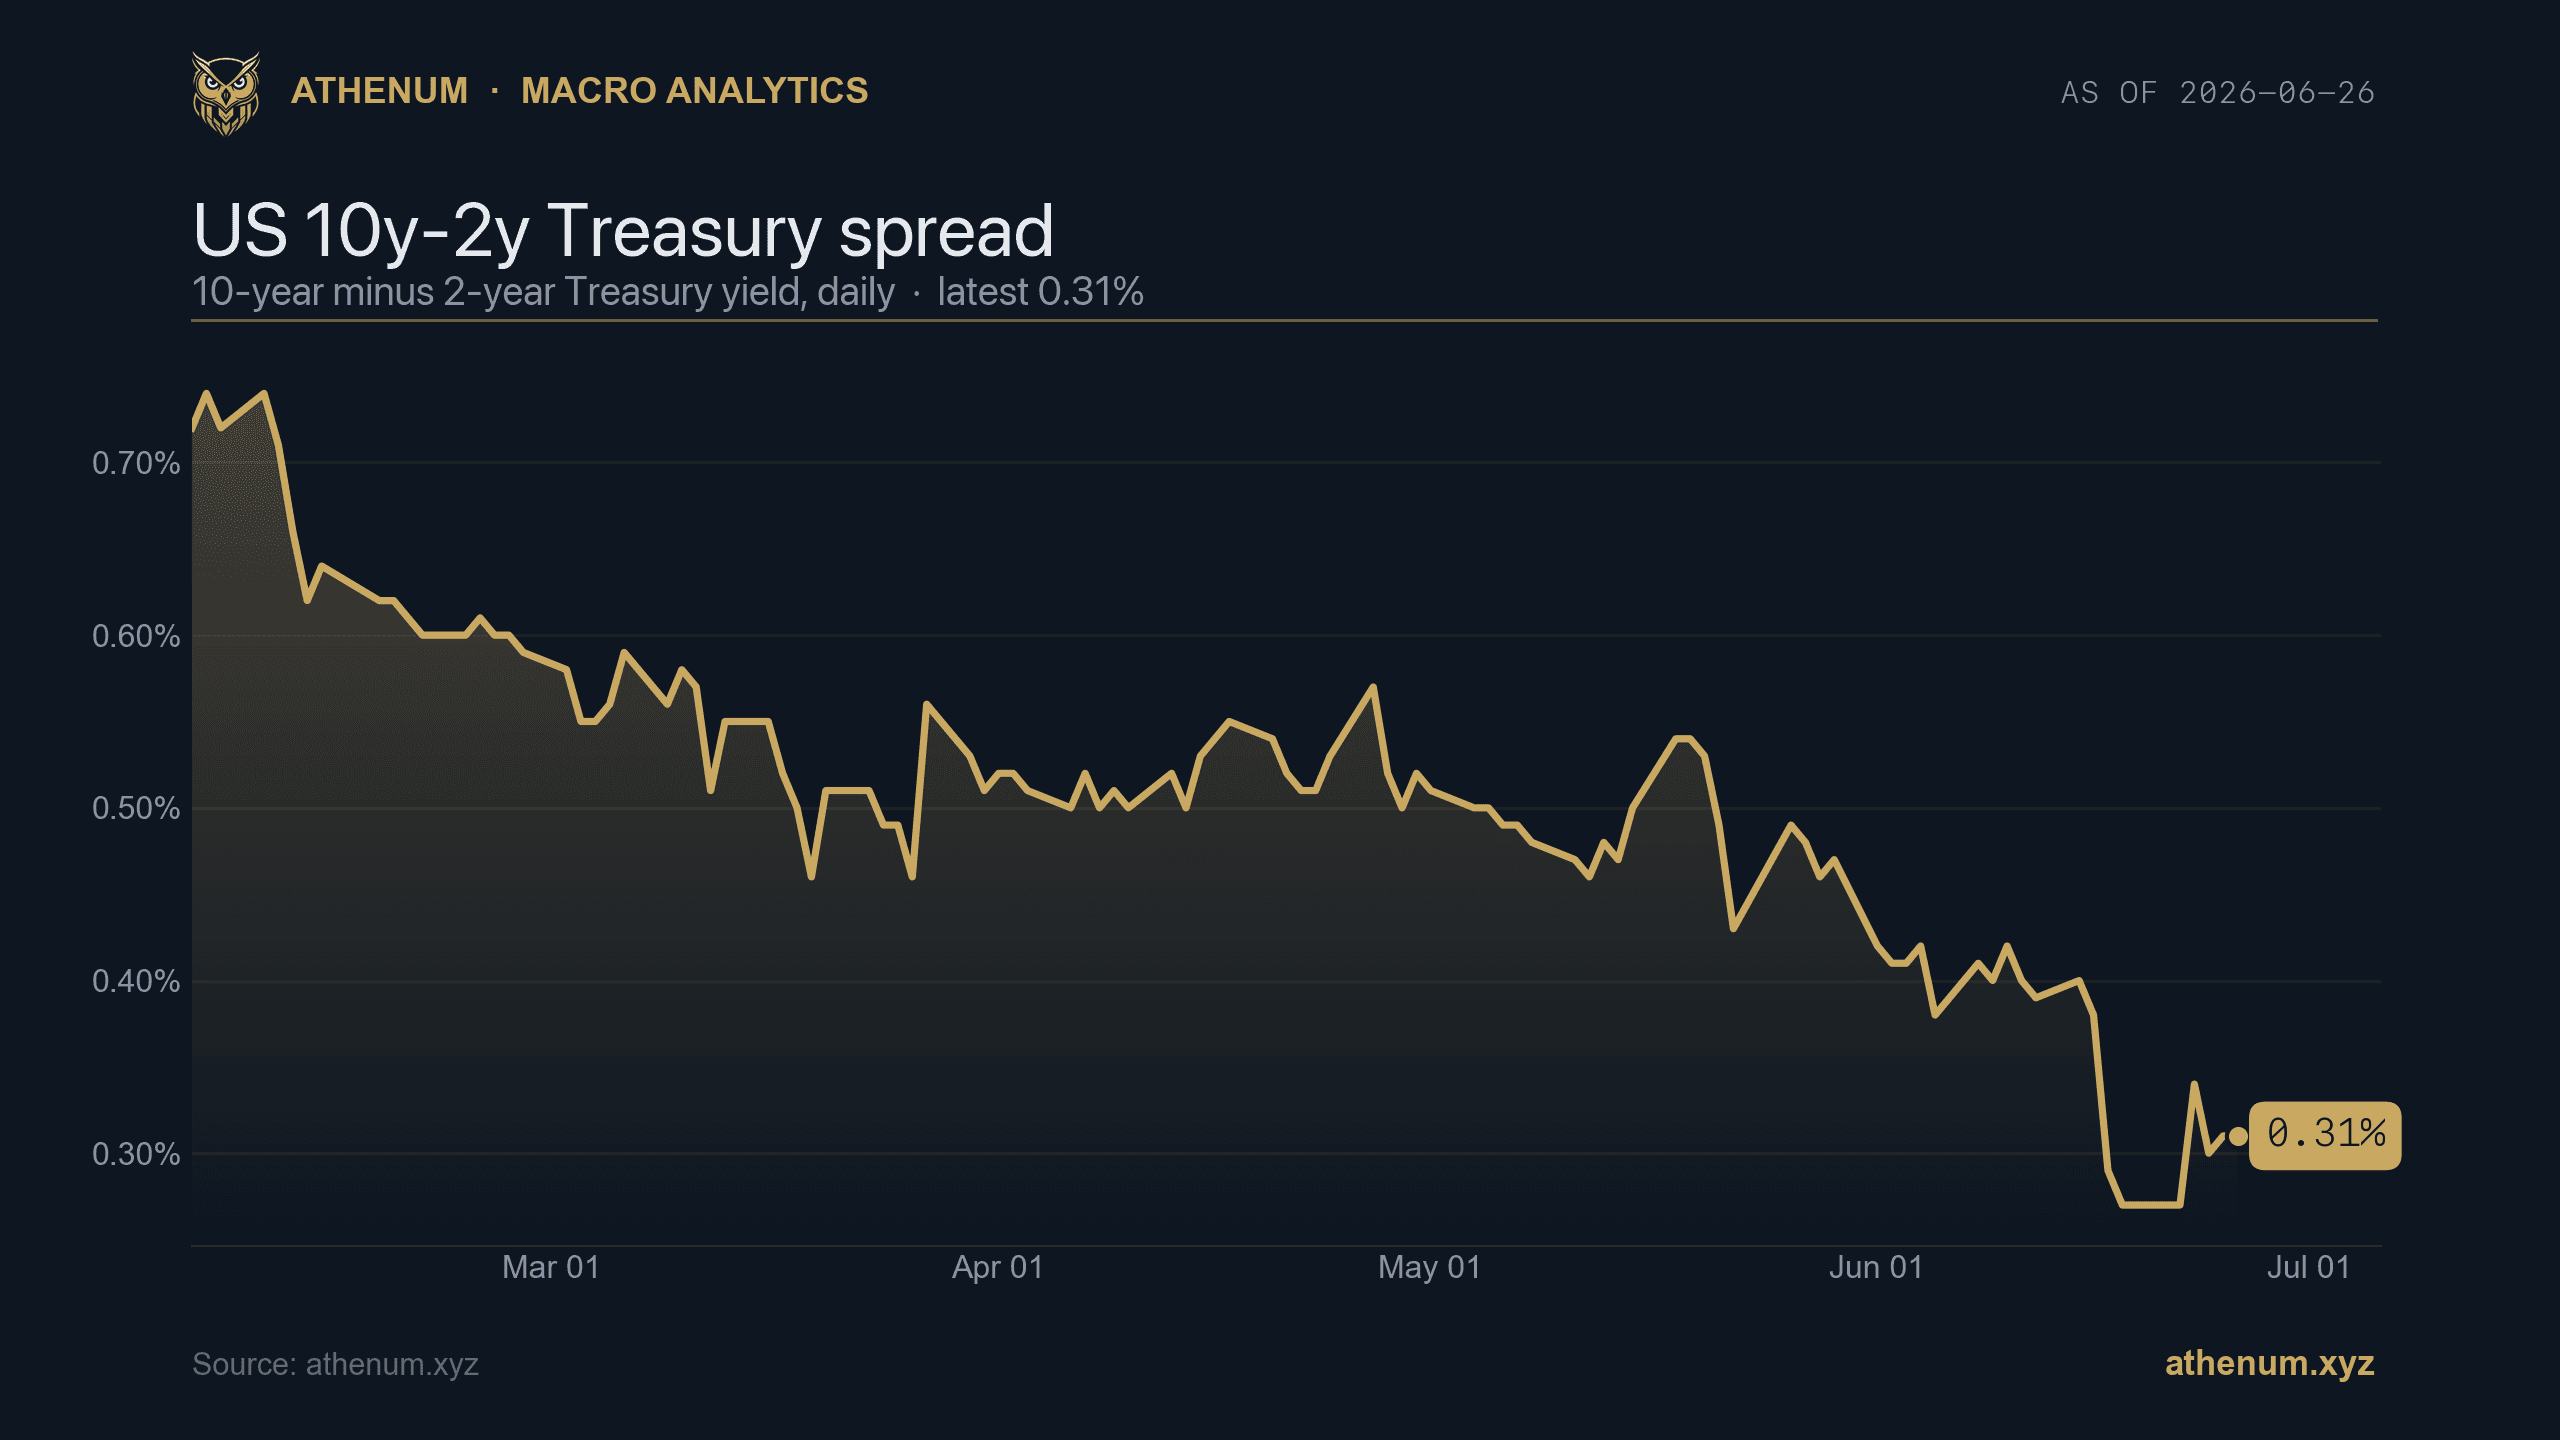
Кривая доходности и кредитные спреды: медленный макрофон крипторынка
Медленный макрофон (кривая доходности, кредитные спреды и акции) задаёт долгосрочный аппетит к риску в крипте. Актуальный срез за 2026-06: спред 10y-2y 0.31%, спреды по высокодоходным облигациям 2.78%, Nasdaq 25,298.
Athenum Analytics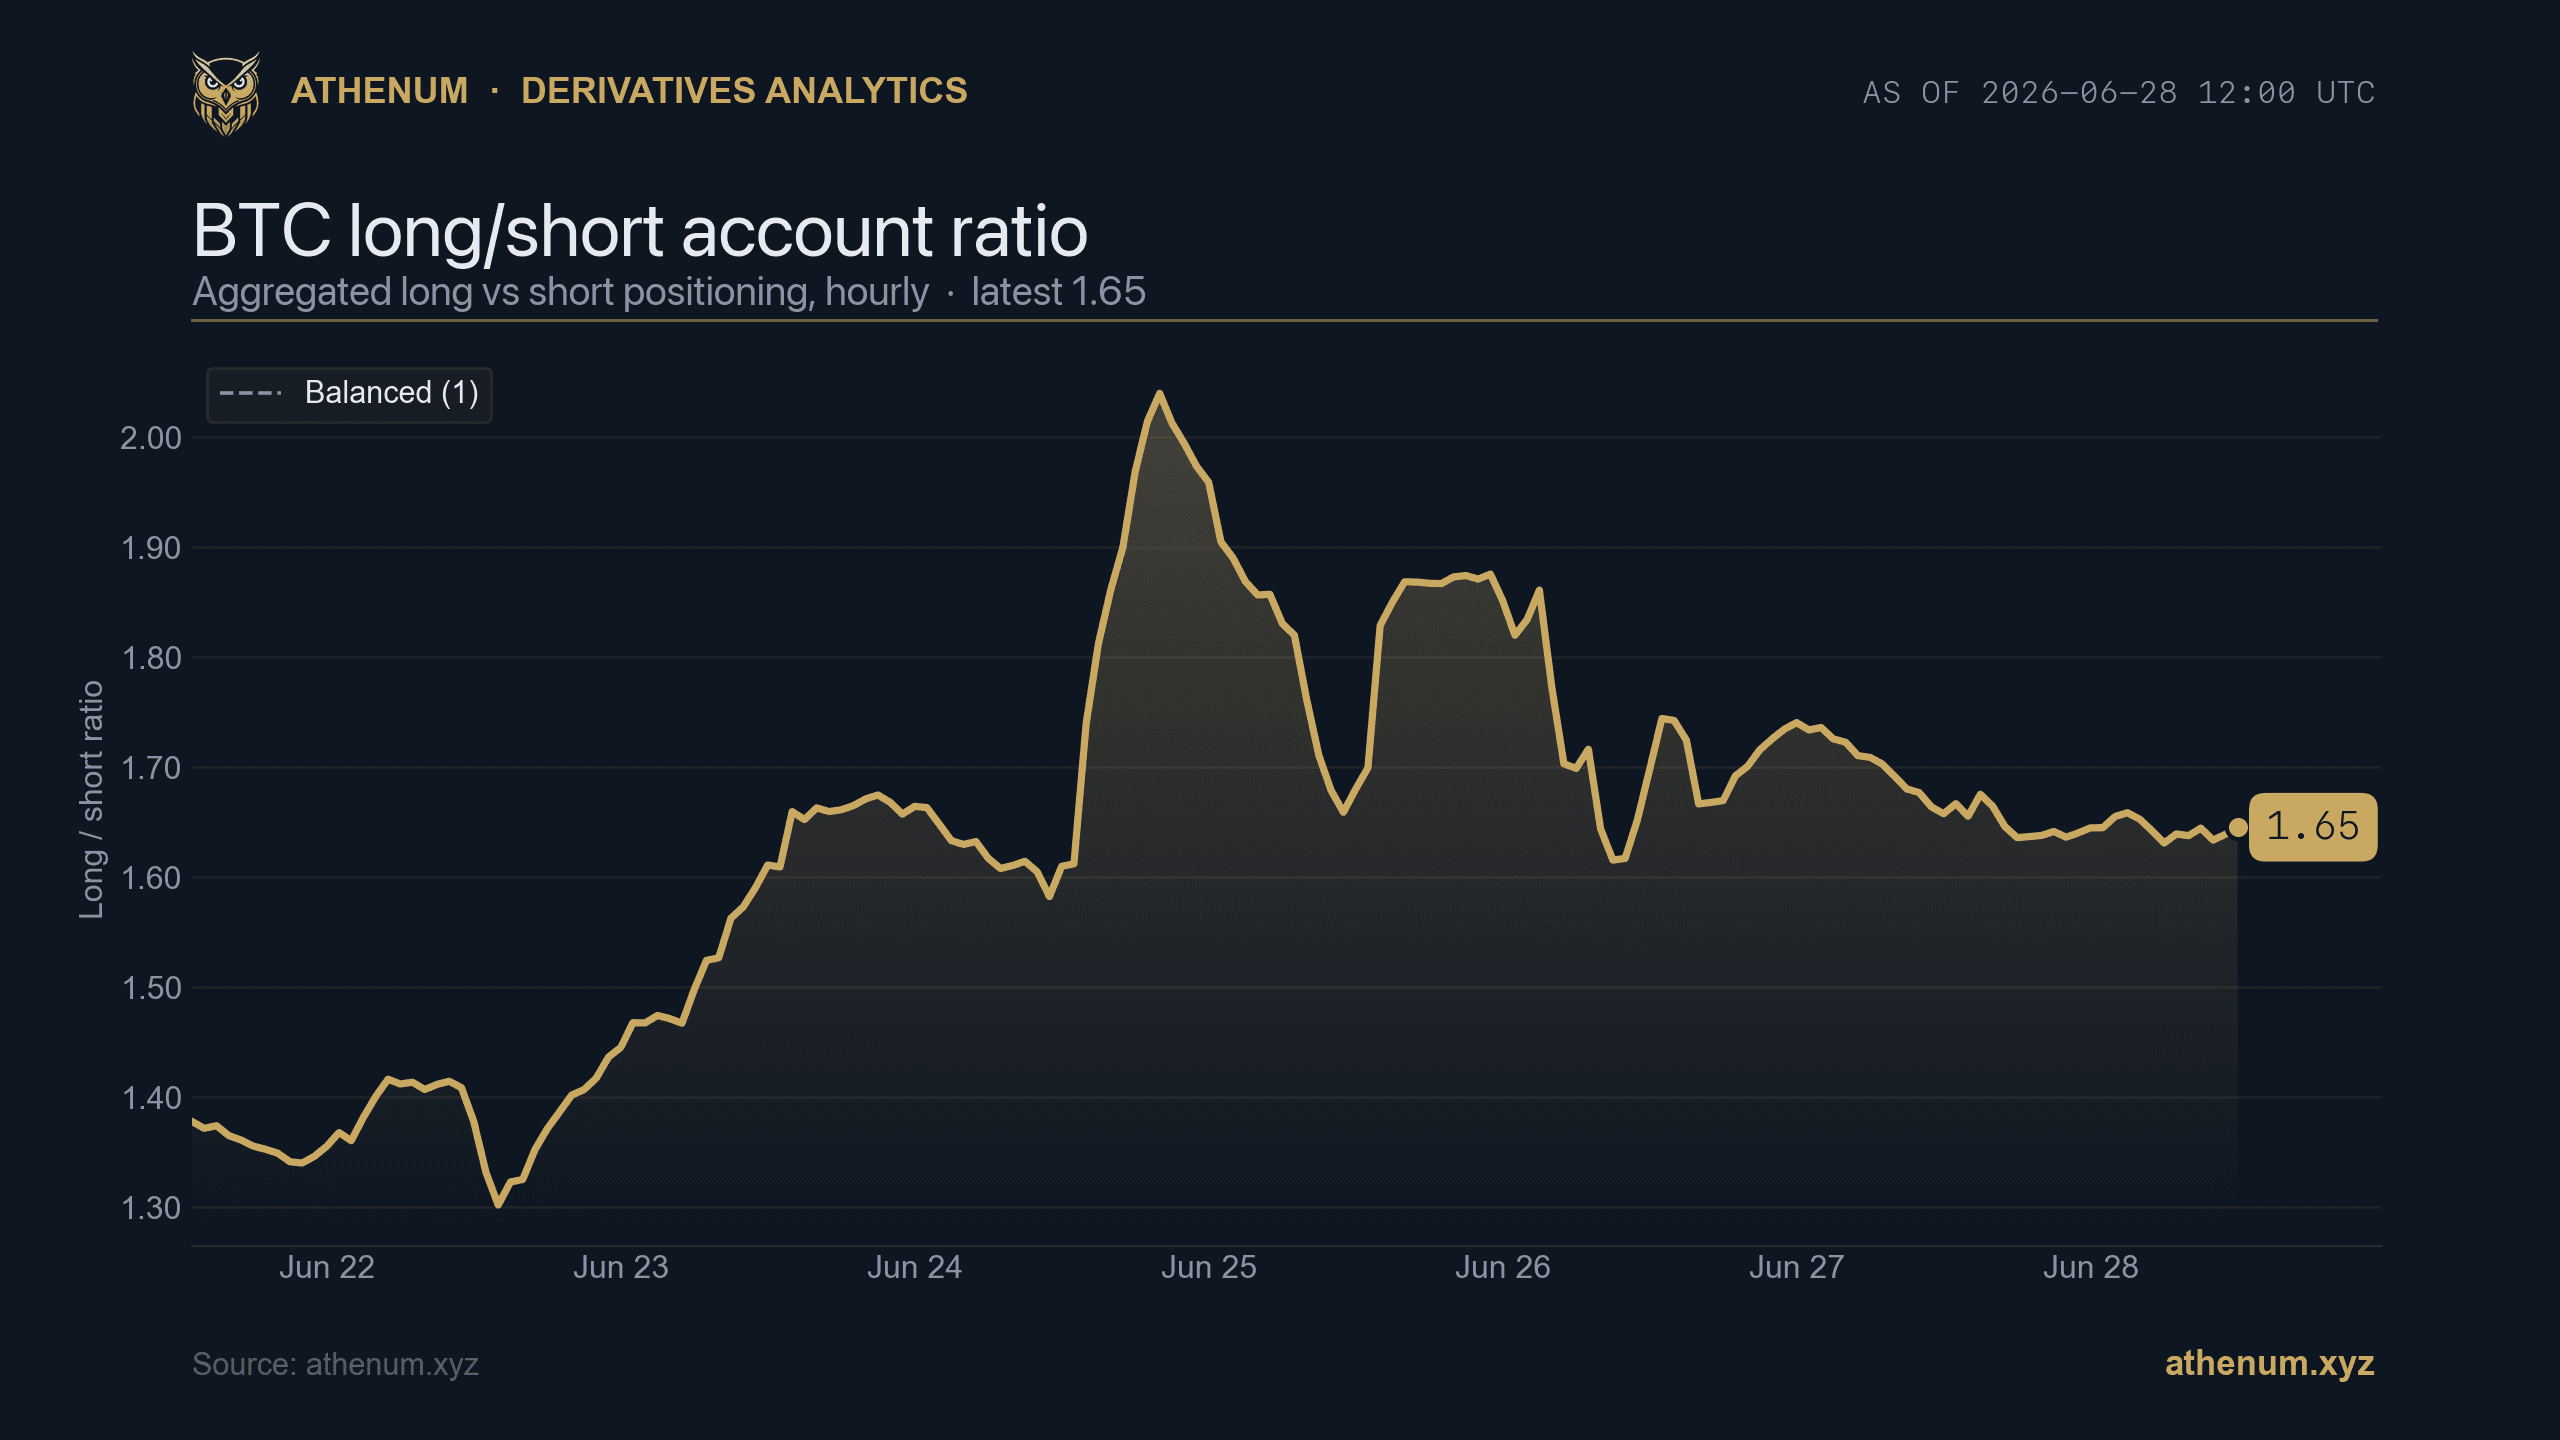
Соотношение лонгов и шортов и открытый интерес: как читать позиционирование толпы на крипто-фьючерсах
Соотношение лонгов и шортов показывает направление толпы, открытый интерес показывает объём плеча, а фандинг показывает его стоимость. Разбираем, как читать эти три метрики вместе на примере BTC.
Athenum Analytics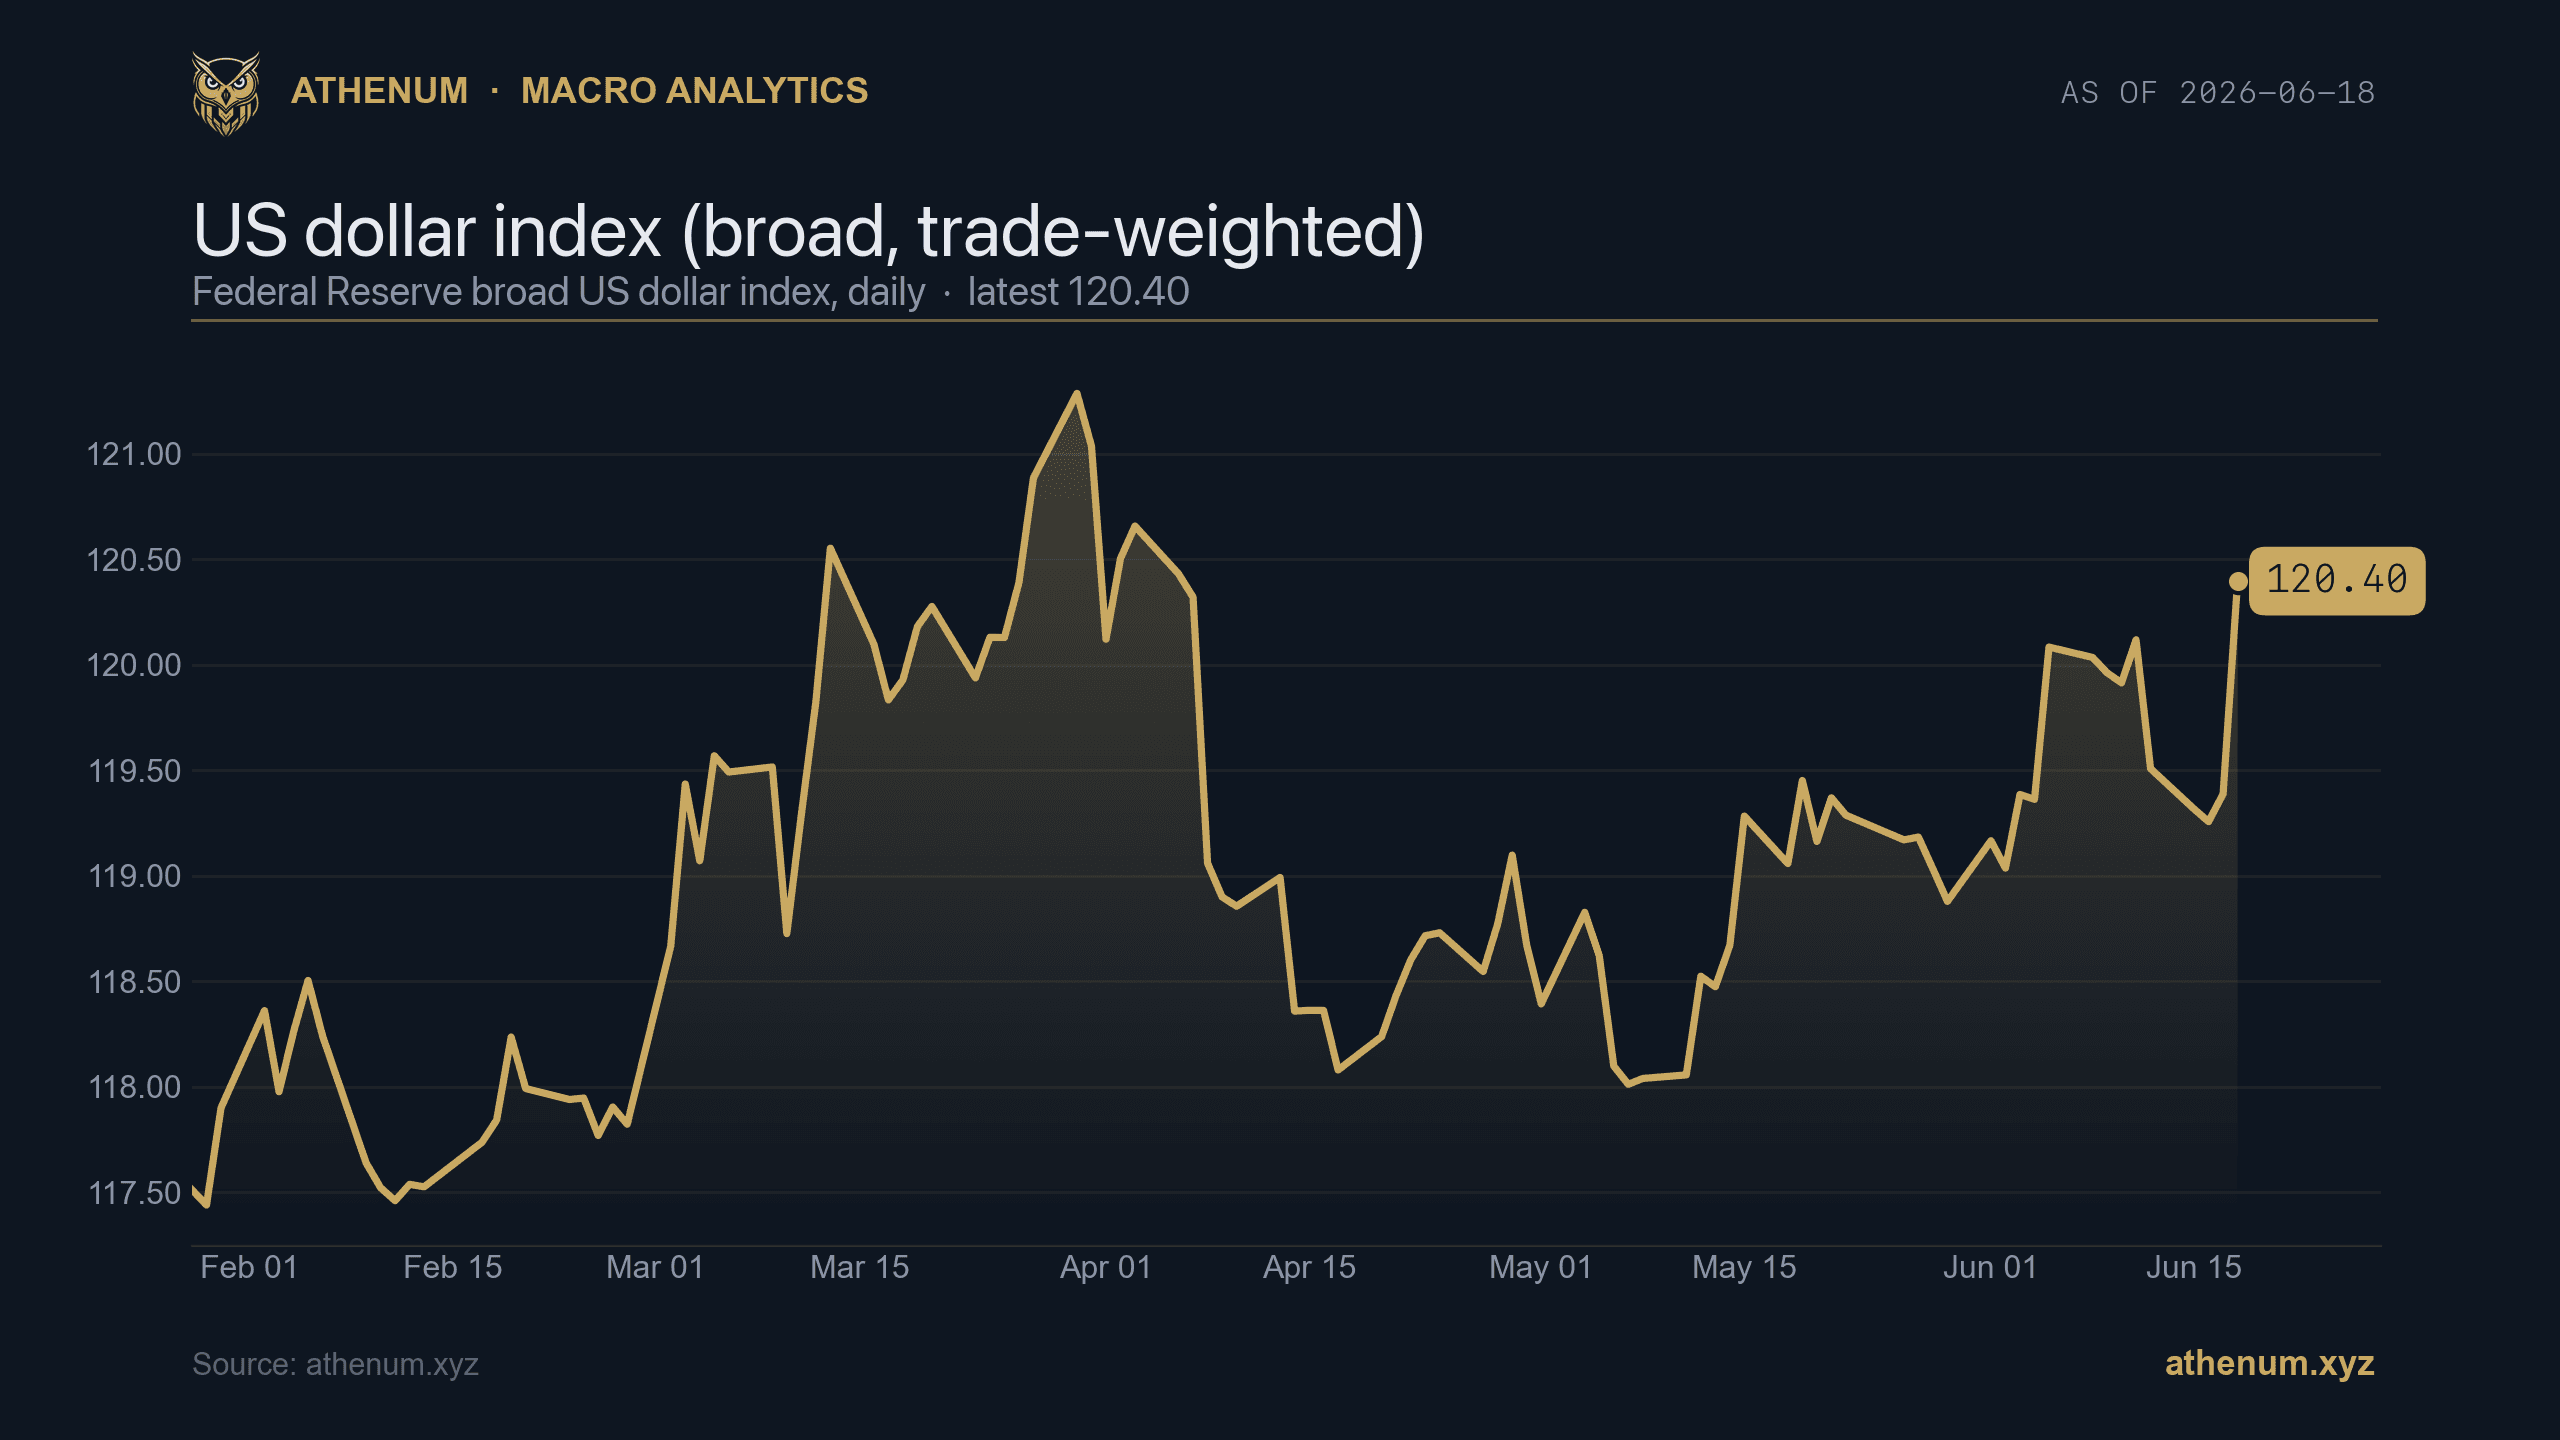
Макро и крипто: как читать доллар, VIX и реальную доходность относительно Bitcoin
Доллар, VIX и реальная доходность это три самых быстрых макроиндикатора, которые стоит читать относительно крипто. Разбираем живой срез за июнь 2026 года: чем фон помогает, а чем мешает.
Athenum Analytics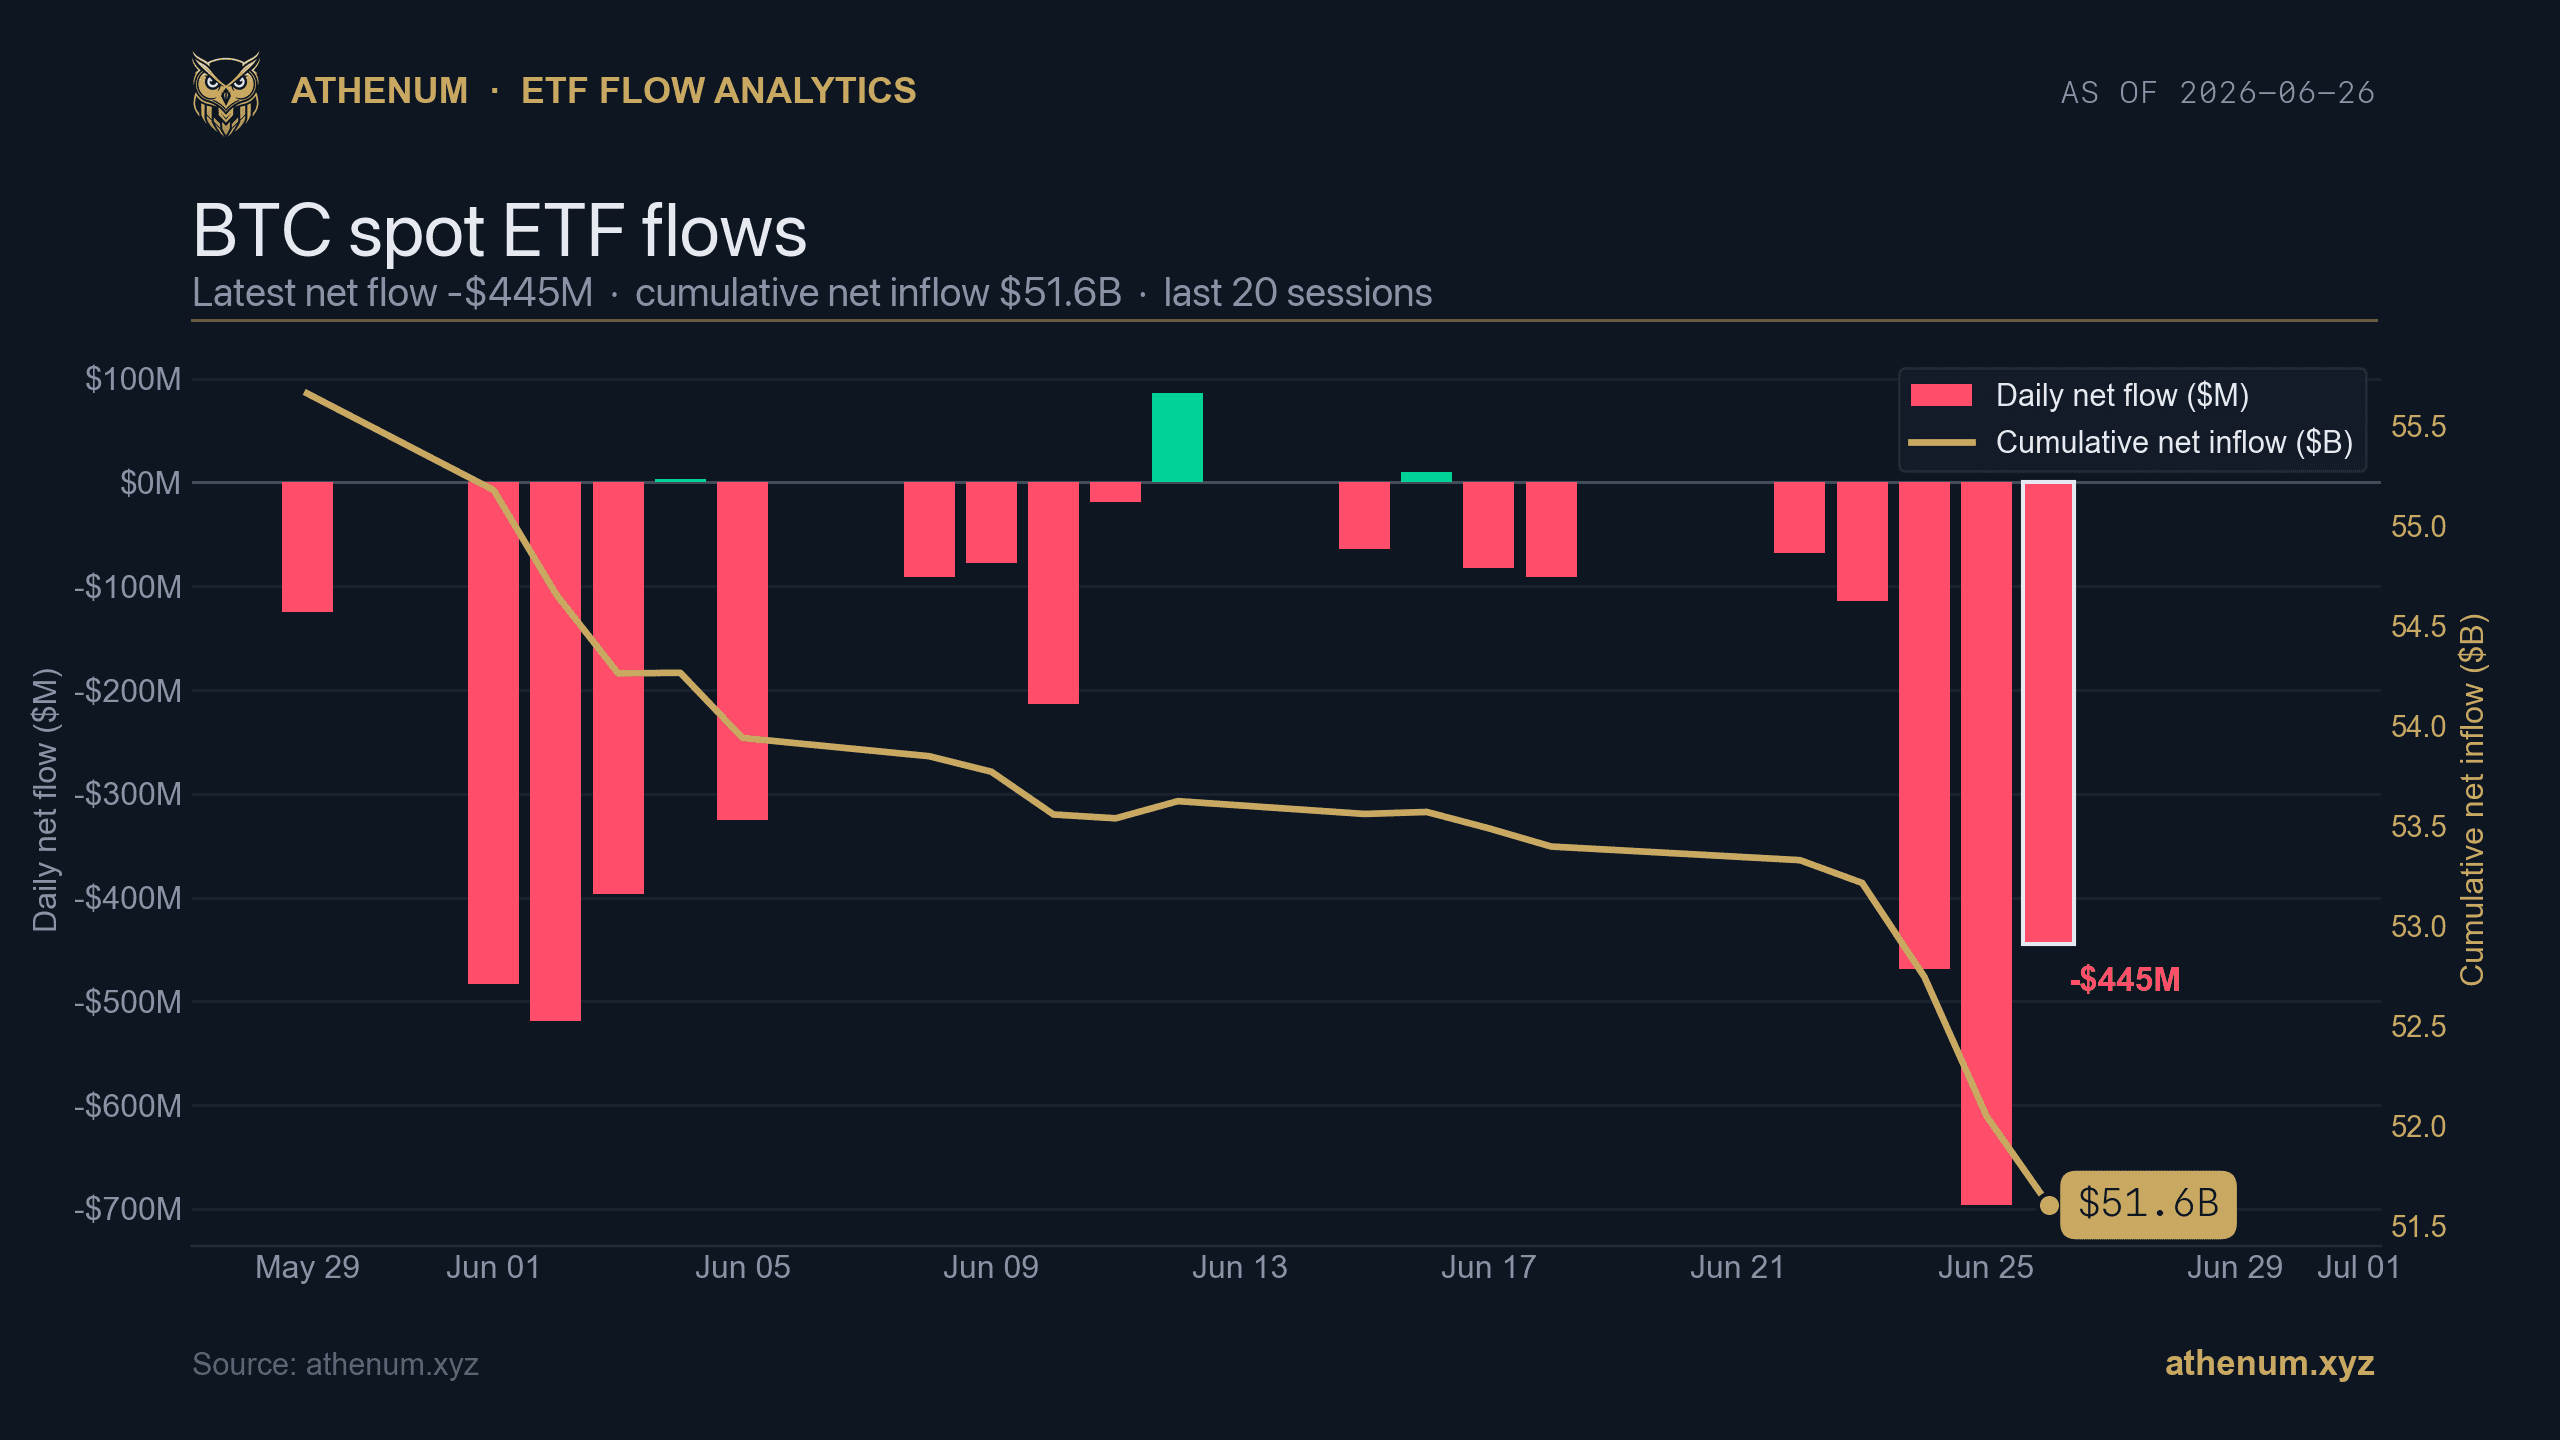
Потоки в спотовые ETF на Bitcoin и Ether: как читать дневную цифру на фоне накопленной базы
Цифра потока в спотовый ETF существует в двух формах, которые постоянно путают: волатильный дневной чистый поток и медленная накопленная база. 2026-06-26 фонды на Bitcoin показали дневной отток $445M против накопленной базы $51.6B, ETH - отток $13M против $10.9B, тогда как кривая фьючерсов держала спокойное контанго +4.0%. Вот как читать дневное против накопленного, BTC против ETH и потоки против кэрри.
Athenum Analytics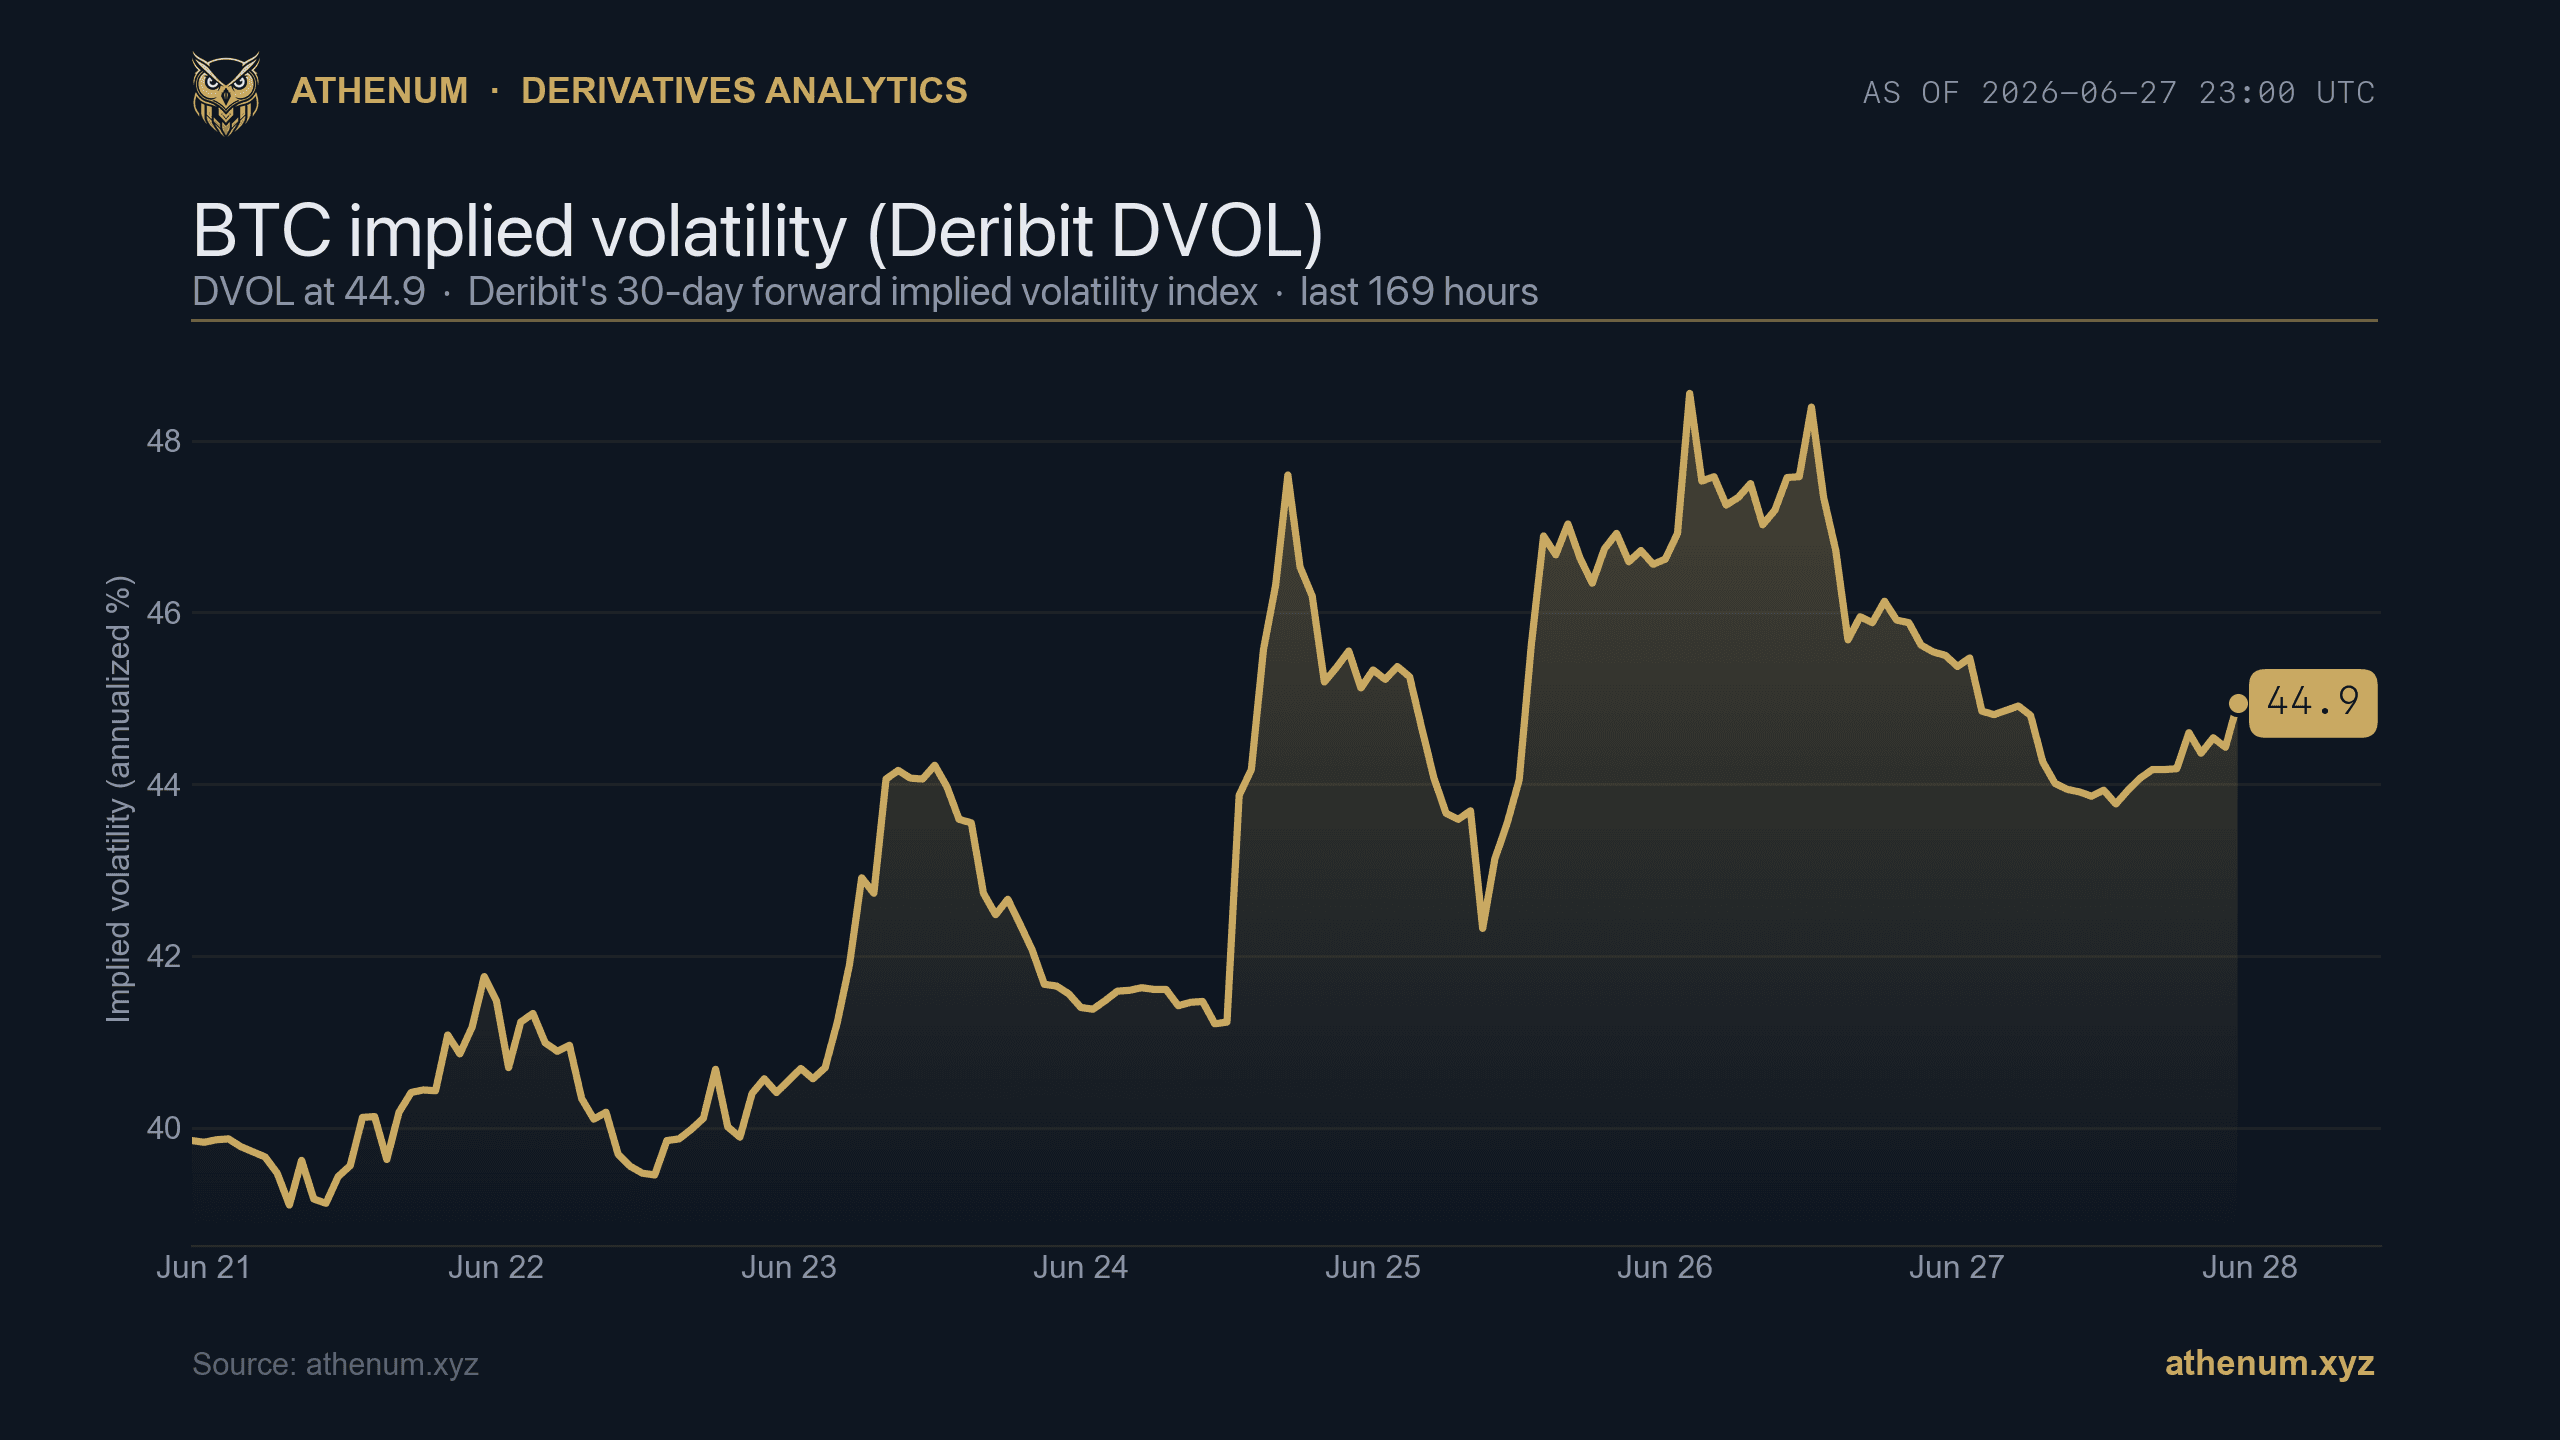
Реализованная и подразумеваемая волатильность в криптоопционах
Реализованная волатильность это то, насколько цена реально двигалась; подразумеваемая волатильность это то, насколько сильного движения ожидает рынок опционов. Разрыв между ними и есть премия за риск волатильности. Вот в чем разница, почему это важно и как читать DVOL на фоне позиционирования, с актуальными данными на 2026-06-27.
Athenum Analytics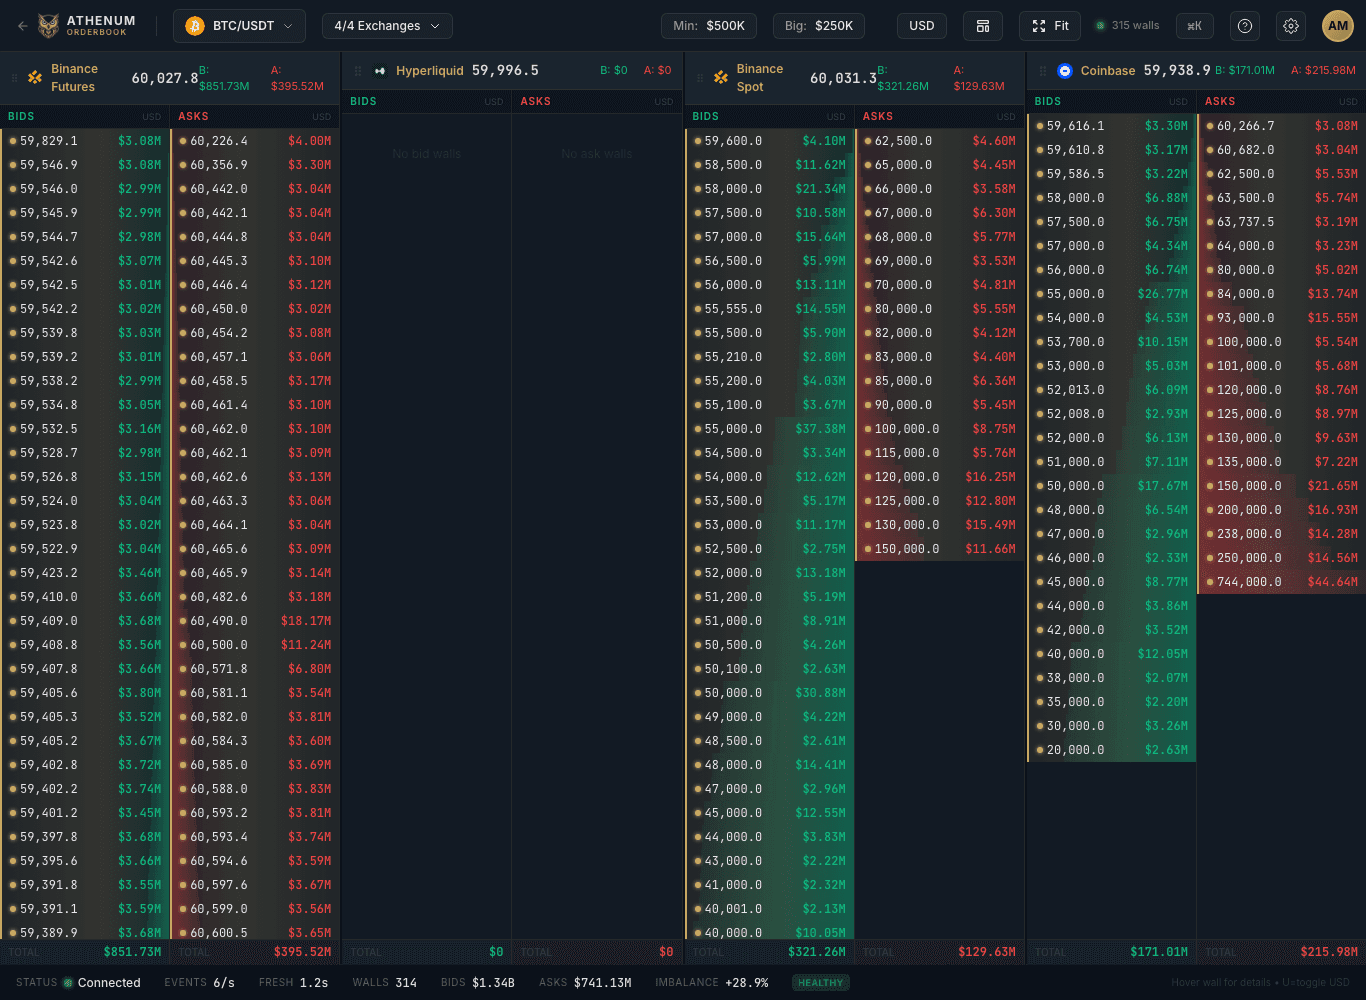
Дисбаланс стакана и стены ликвидности: почему число зависит от диапазона глубины и площадки
Дисбаланс стакана сравнивает покоящуюся ликвидность на стороне бидов и аскеров, но одно число скрывает, где именно сосредоточена глубина. Стакан может показывать перекос в сторону бидов на +28.9% в совокупности и перекос в сторону аскеров на -5.6% у лучшей цены в ту же минуту, а площадки расходятся в показаниях. Вот как читать дисбаланс и стены ликвидности по диапазонам глубины и биржам.
Athenum Analytics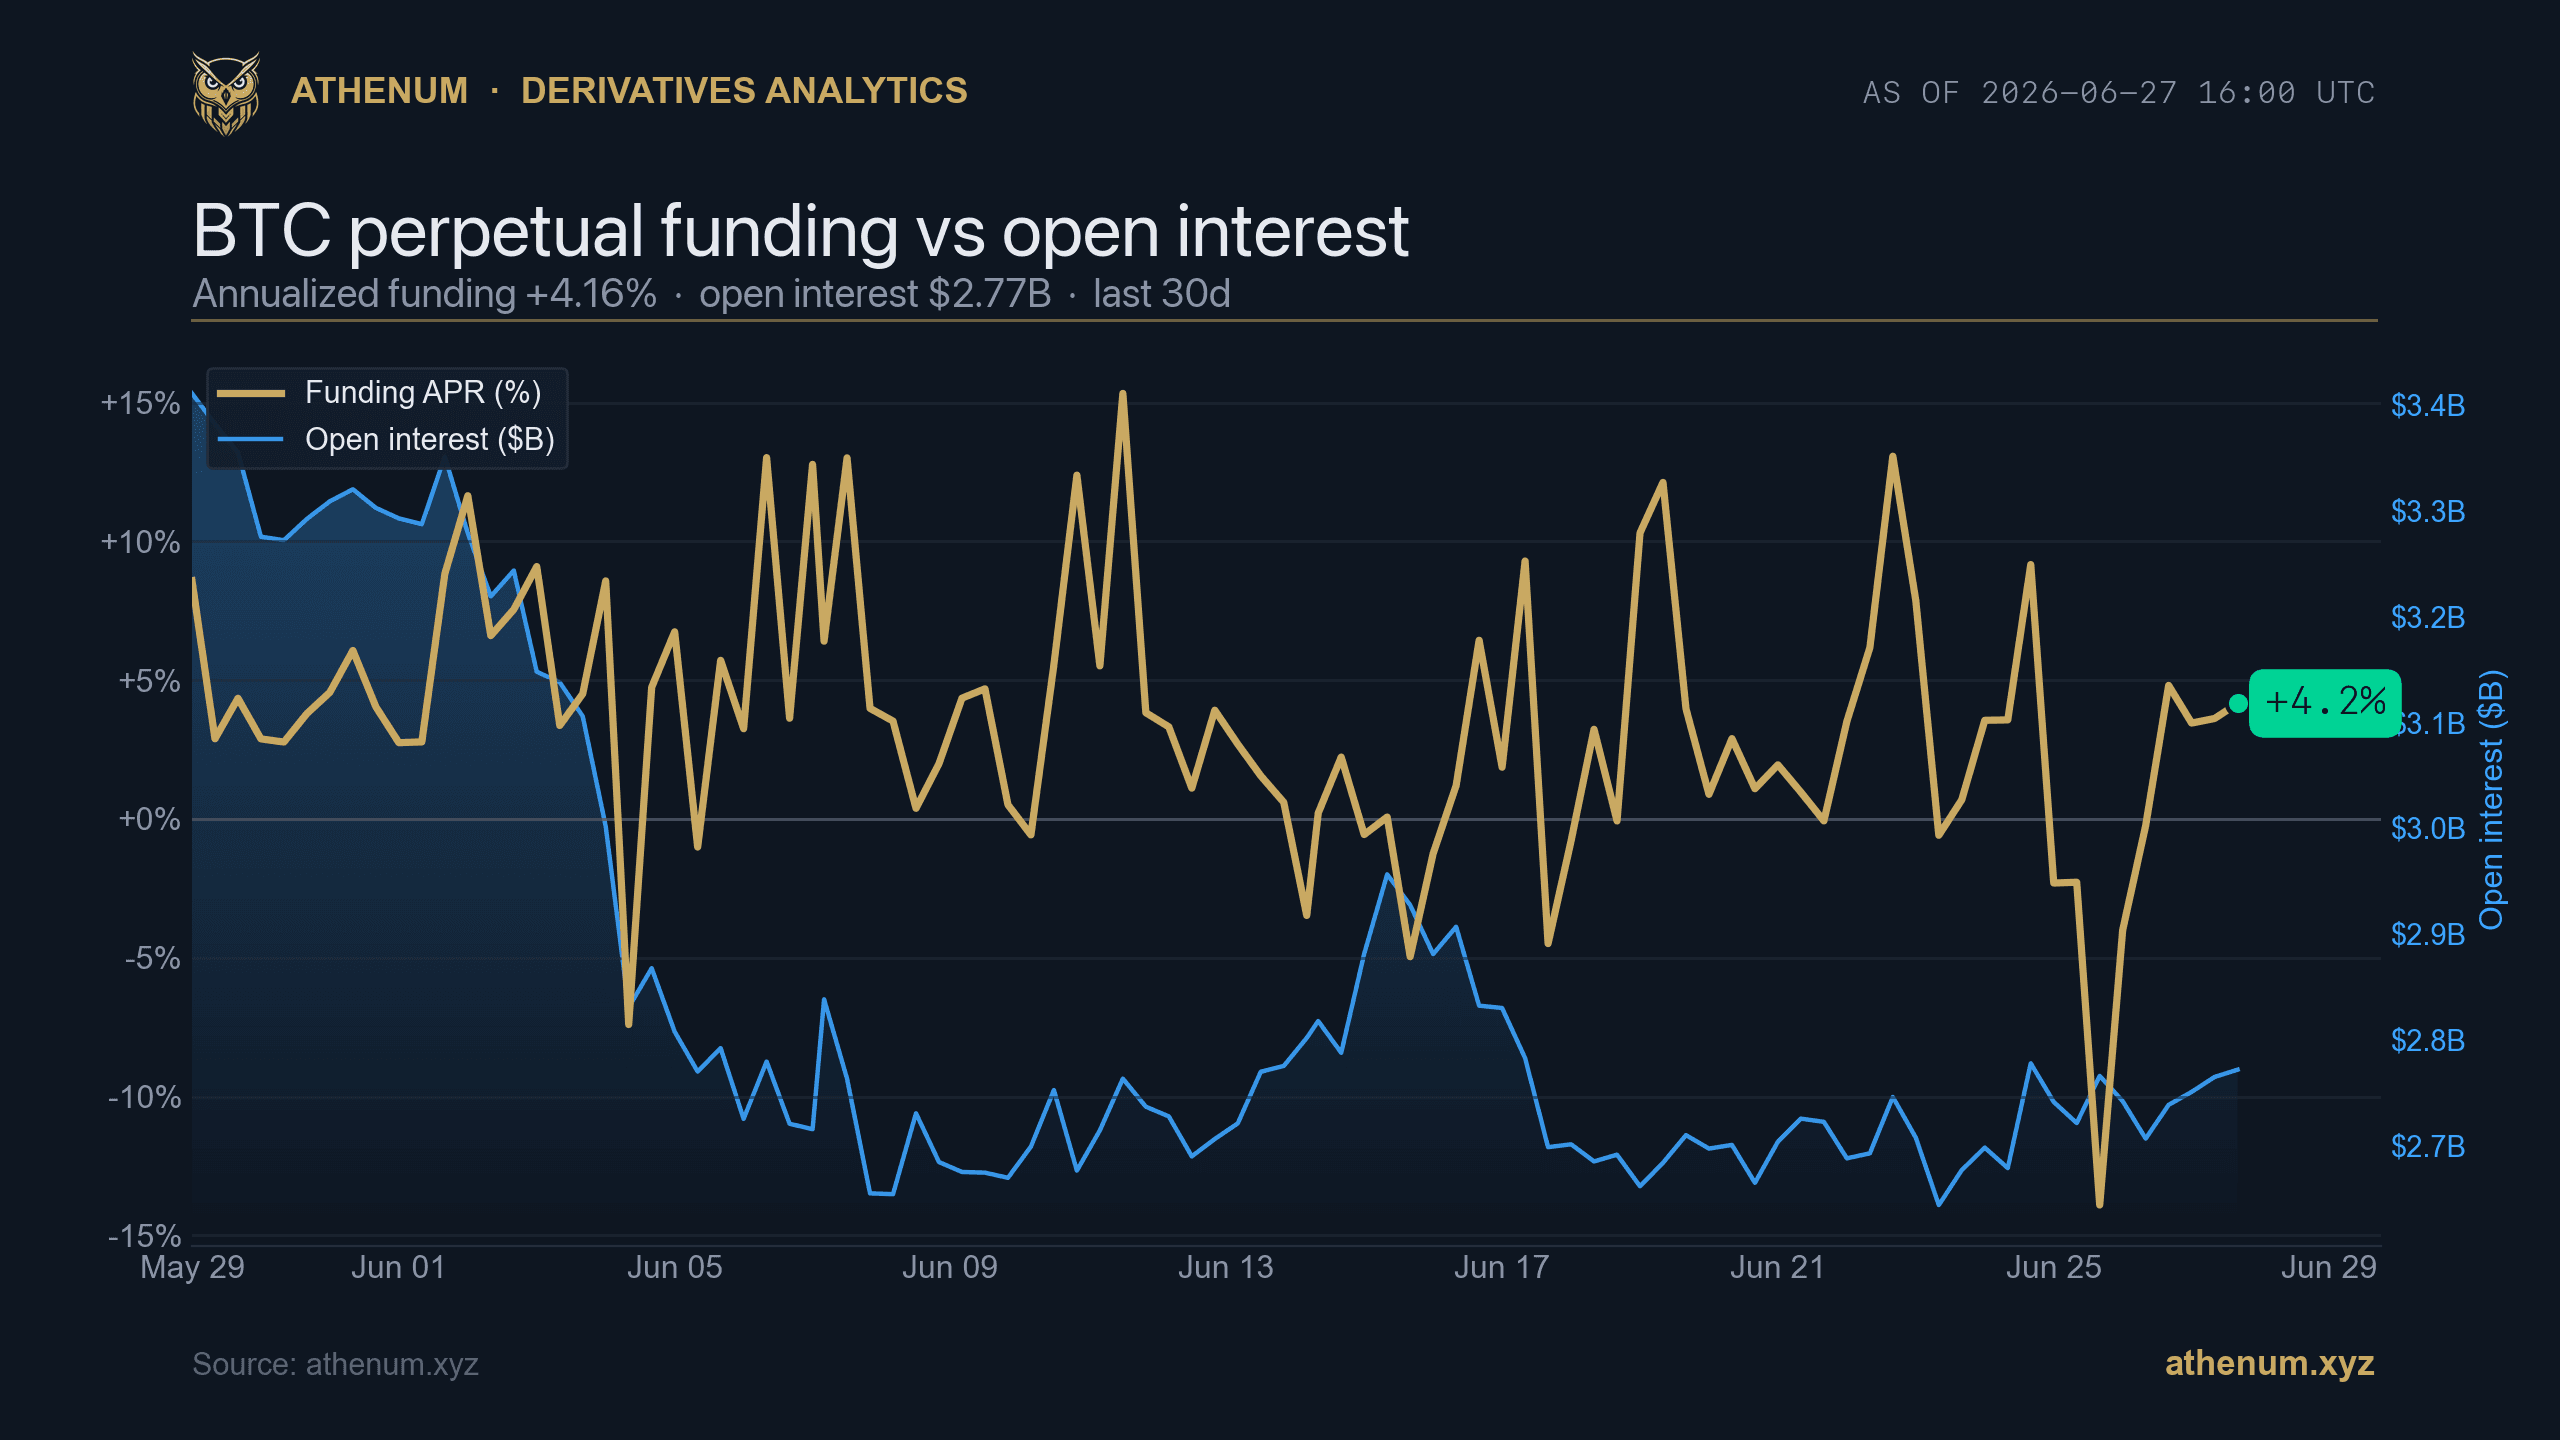
Фандинг Bitcoin 27 июня 2026 года: проверка охвата и весов
Это датированная исследовательская заметка с проверкой прежнего снимка и исправлением интерпретации. Она не показывает текущий фандинг.
Athenum Analytics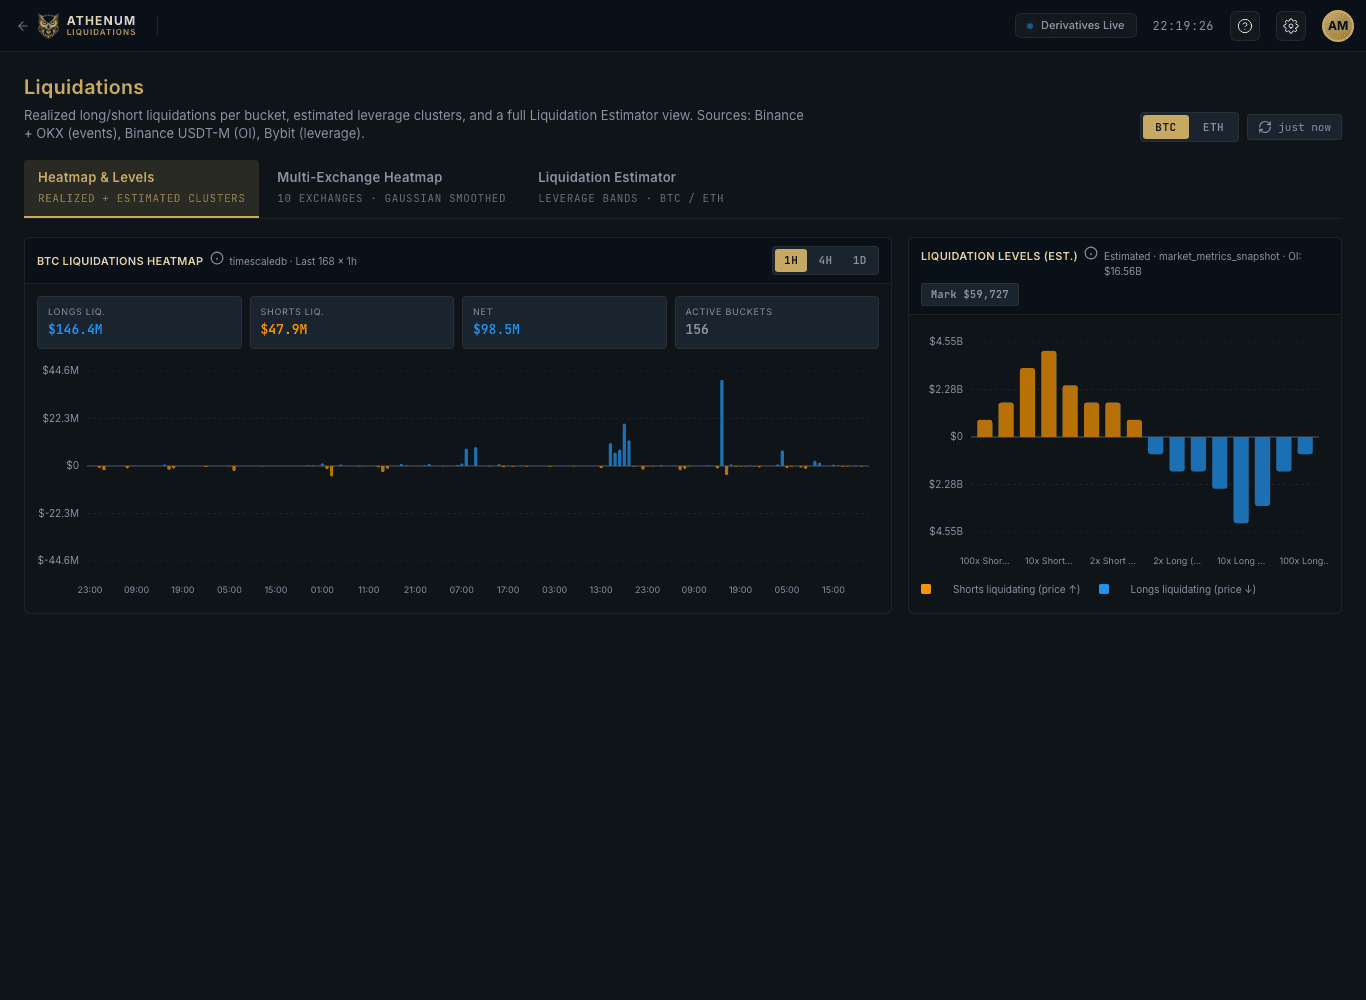
Снятие ликвидности и охота за стопами: как читать их на тепловой карте ликвидаций и в стакане заявок
Руководство на основе данных: как замечать снятие ликвидности и охоту за стопами с помощью тепловой карты ликвидаций, китовых стен в стакане заявок и CVD вместо гаданий по графическим паттернам.
Athenum Analytics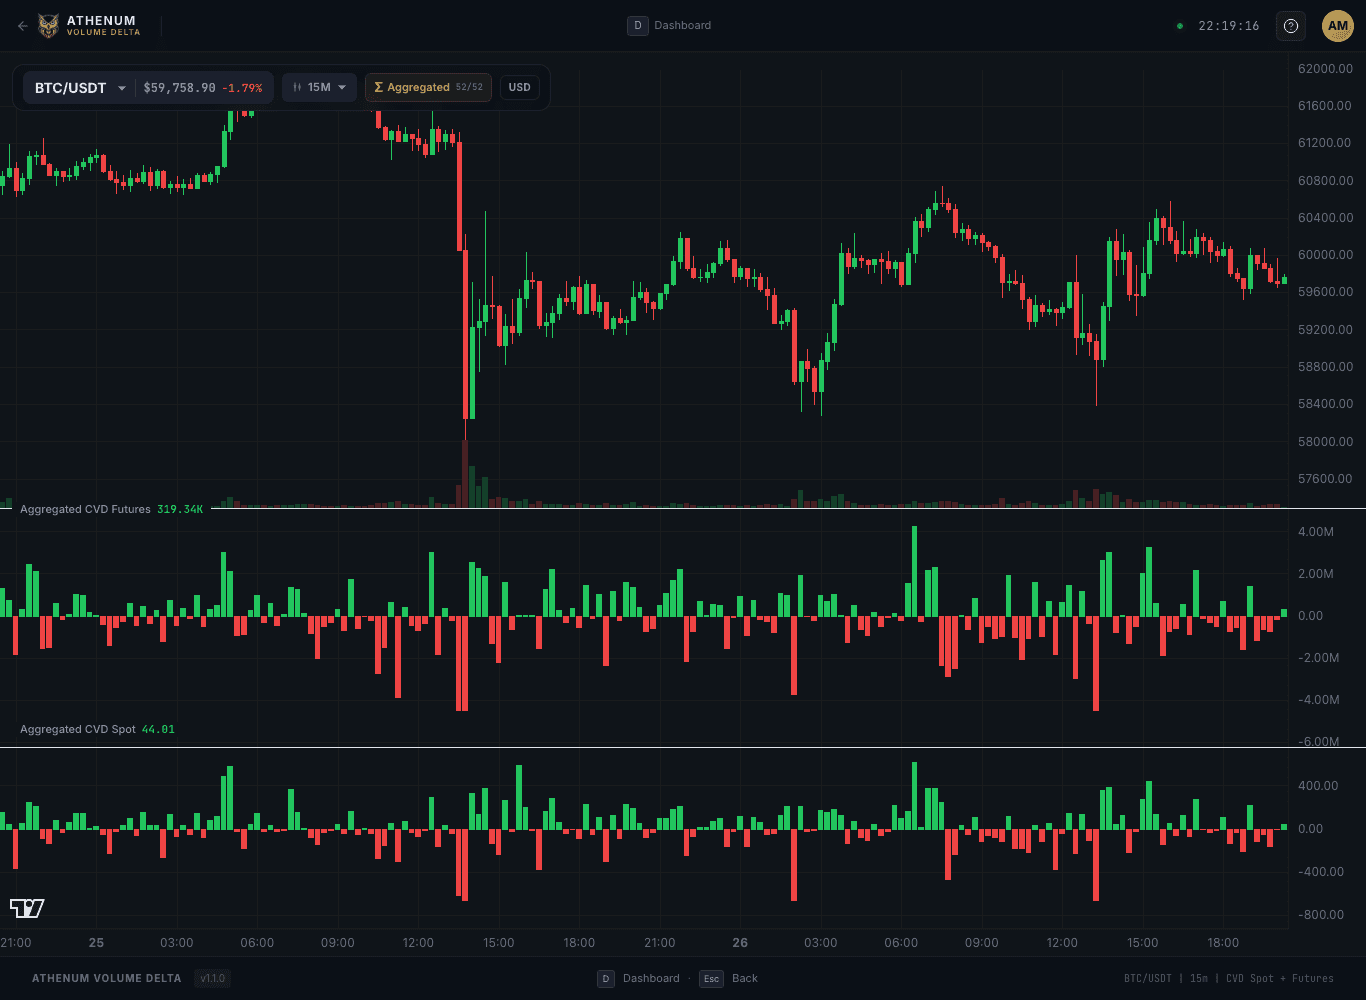
Тейкер против мейкера: чтение агрессивного потока ордеров и CVD в крипте
Поток тейкеров, это агрессивный объём рыночных ордеров, поток мейкеров, это пассивная лимитная ликвидность. Узнайте, как тейкеры формируют CVD и о чём говорит доминирование тейкеров.
Athenum Analytics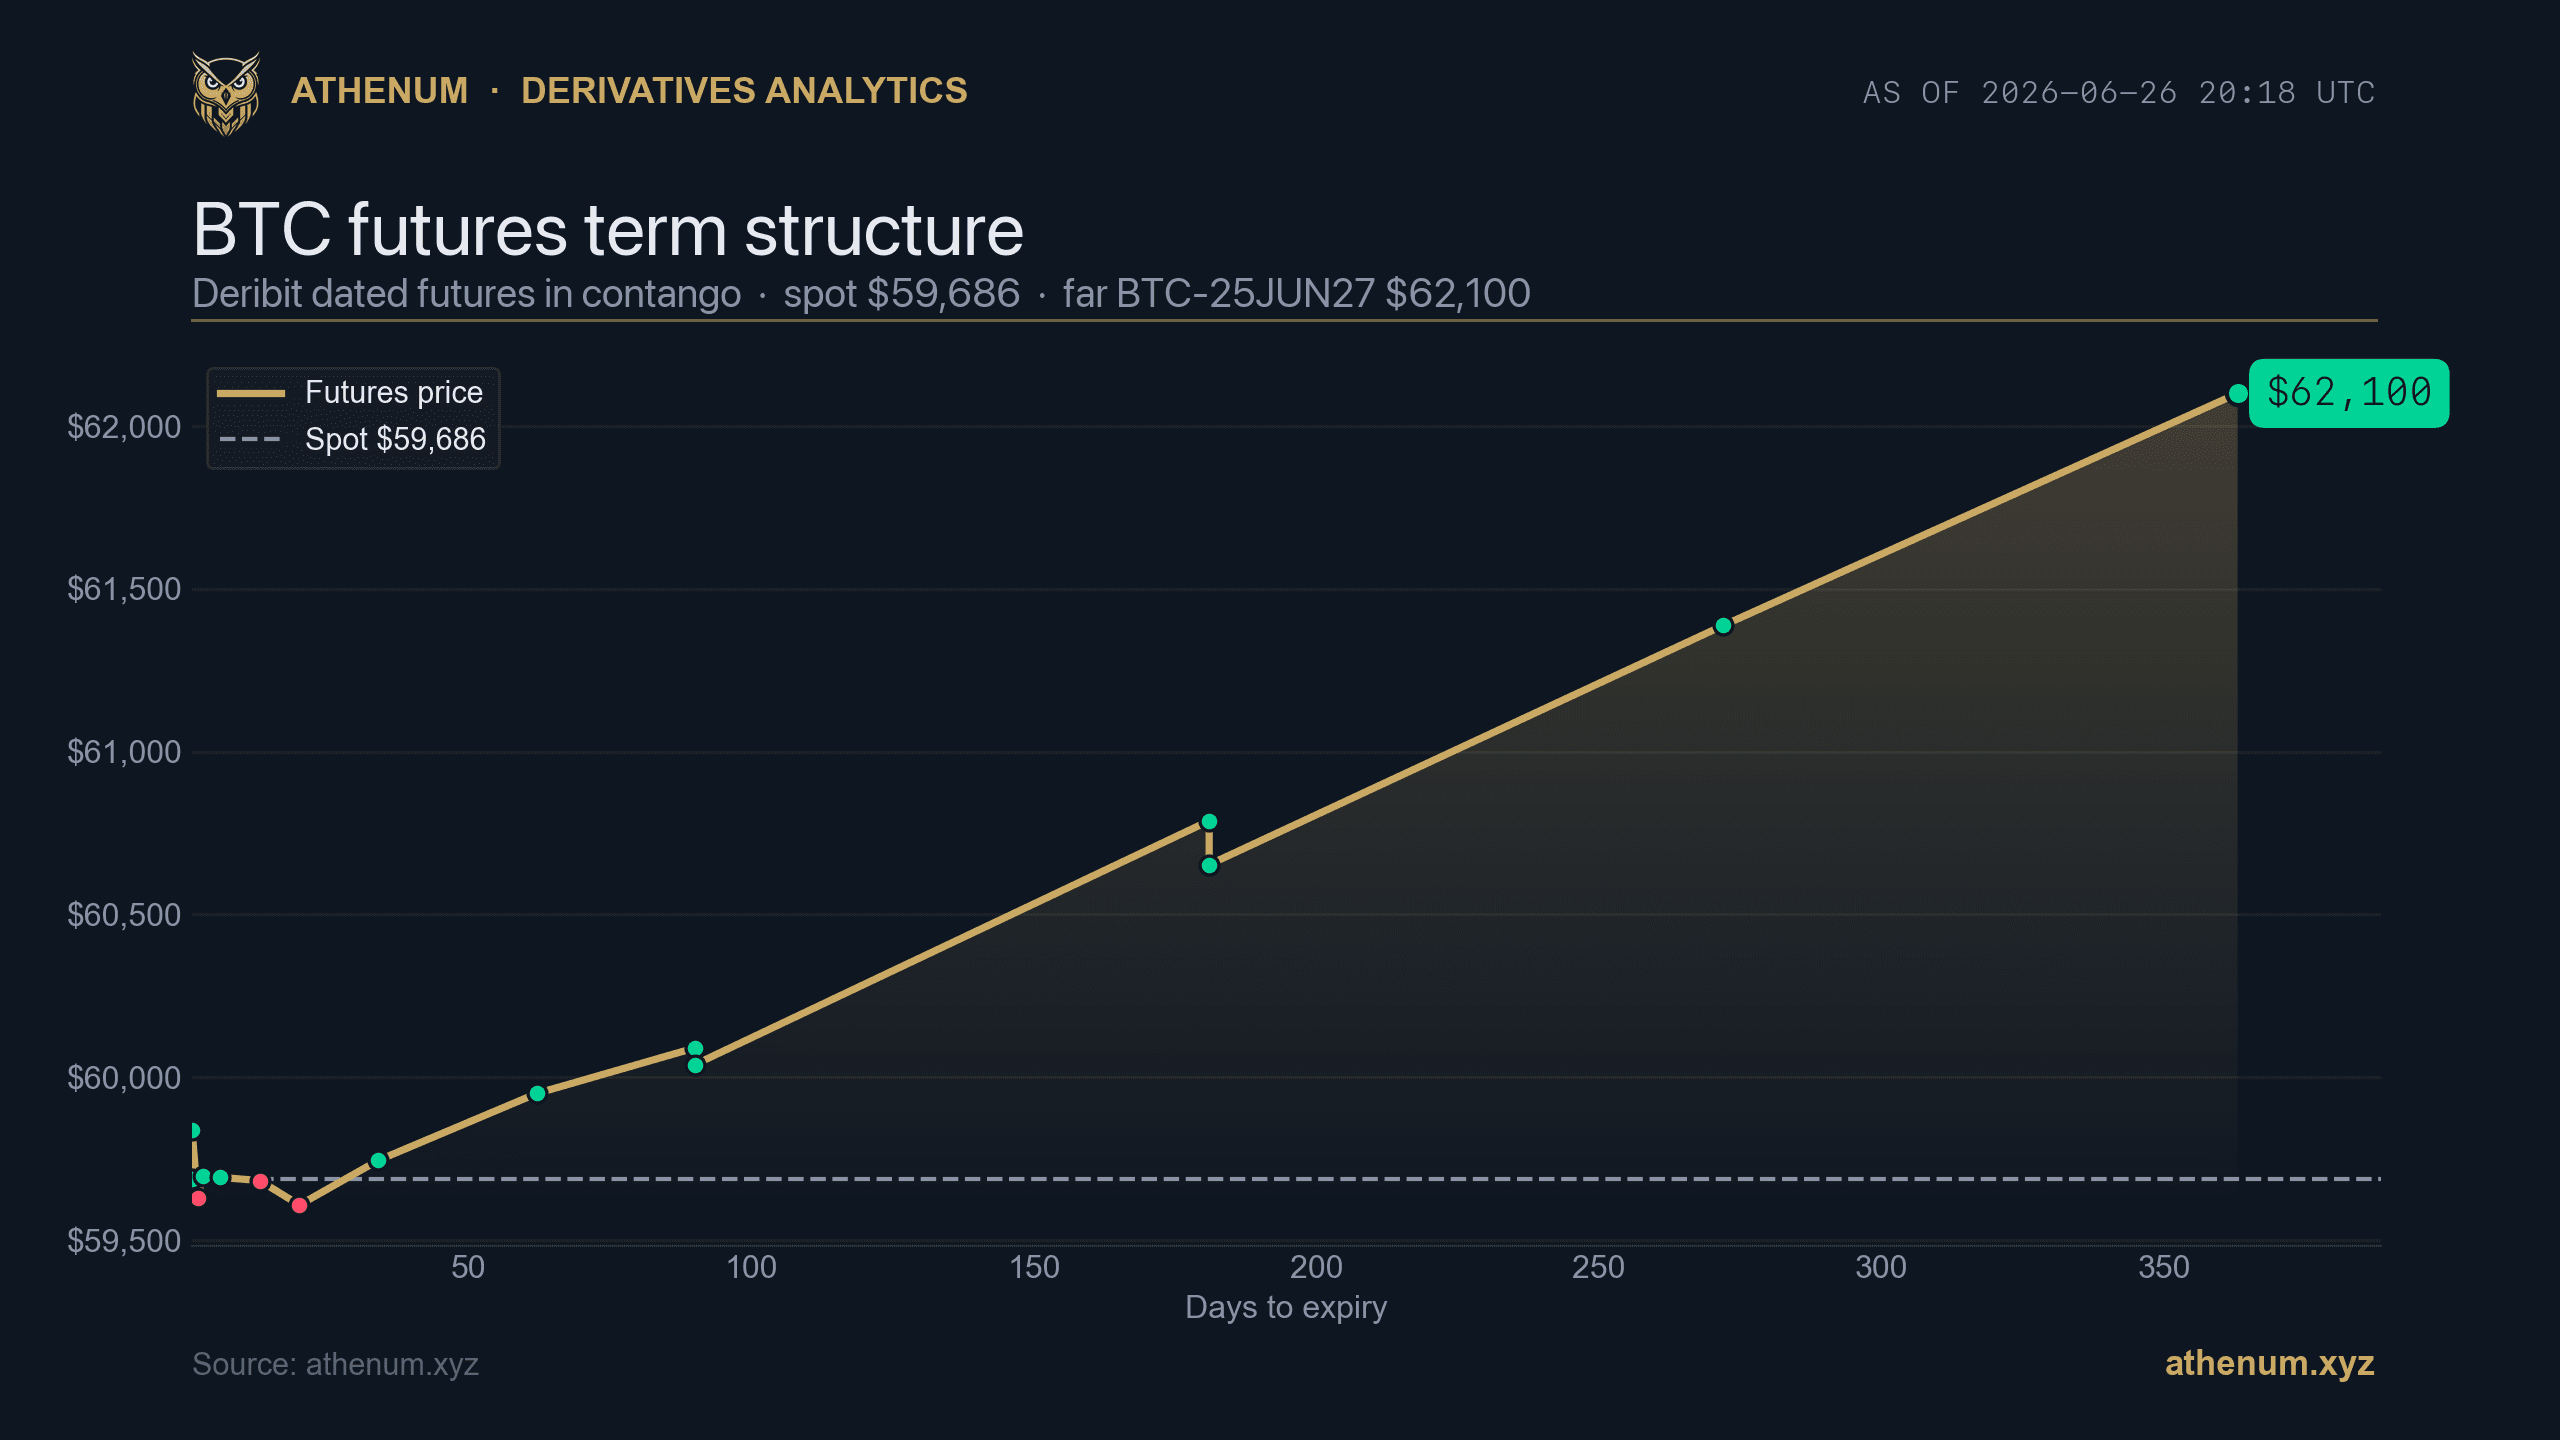
Сделка cash and carry в крипте: захват базиса спотом и фьючерсами
Как работает крипто-сделка cash and carry: лонг по споту, шорт по фьючерсам или перпам ради базиса и финансирования, математика годовой доходности и реальные риски.
Athenum Analytics
Что такое расчётный коэффициент левериджа (ELR) в криптовалюте и как им пользоваться
Расчётный коэффициент левериджа (ELR) — это отношение открытого интереса по деривативам к резервам монет на той же бирже. Разбираем формулу, методику расчёта по шагам, интерпретацию высоких и низких значений, реальные данные по BTC и ETH за 2025–2026 годы и самые частые ошибки.
Athenum Analytics