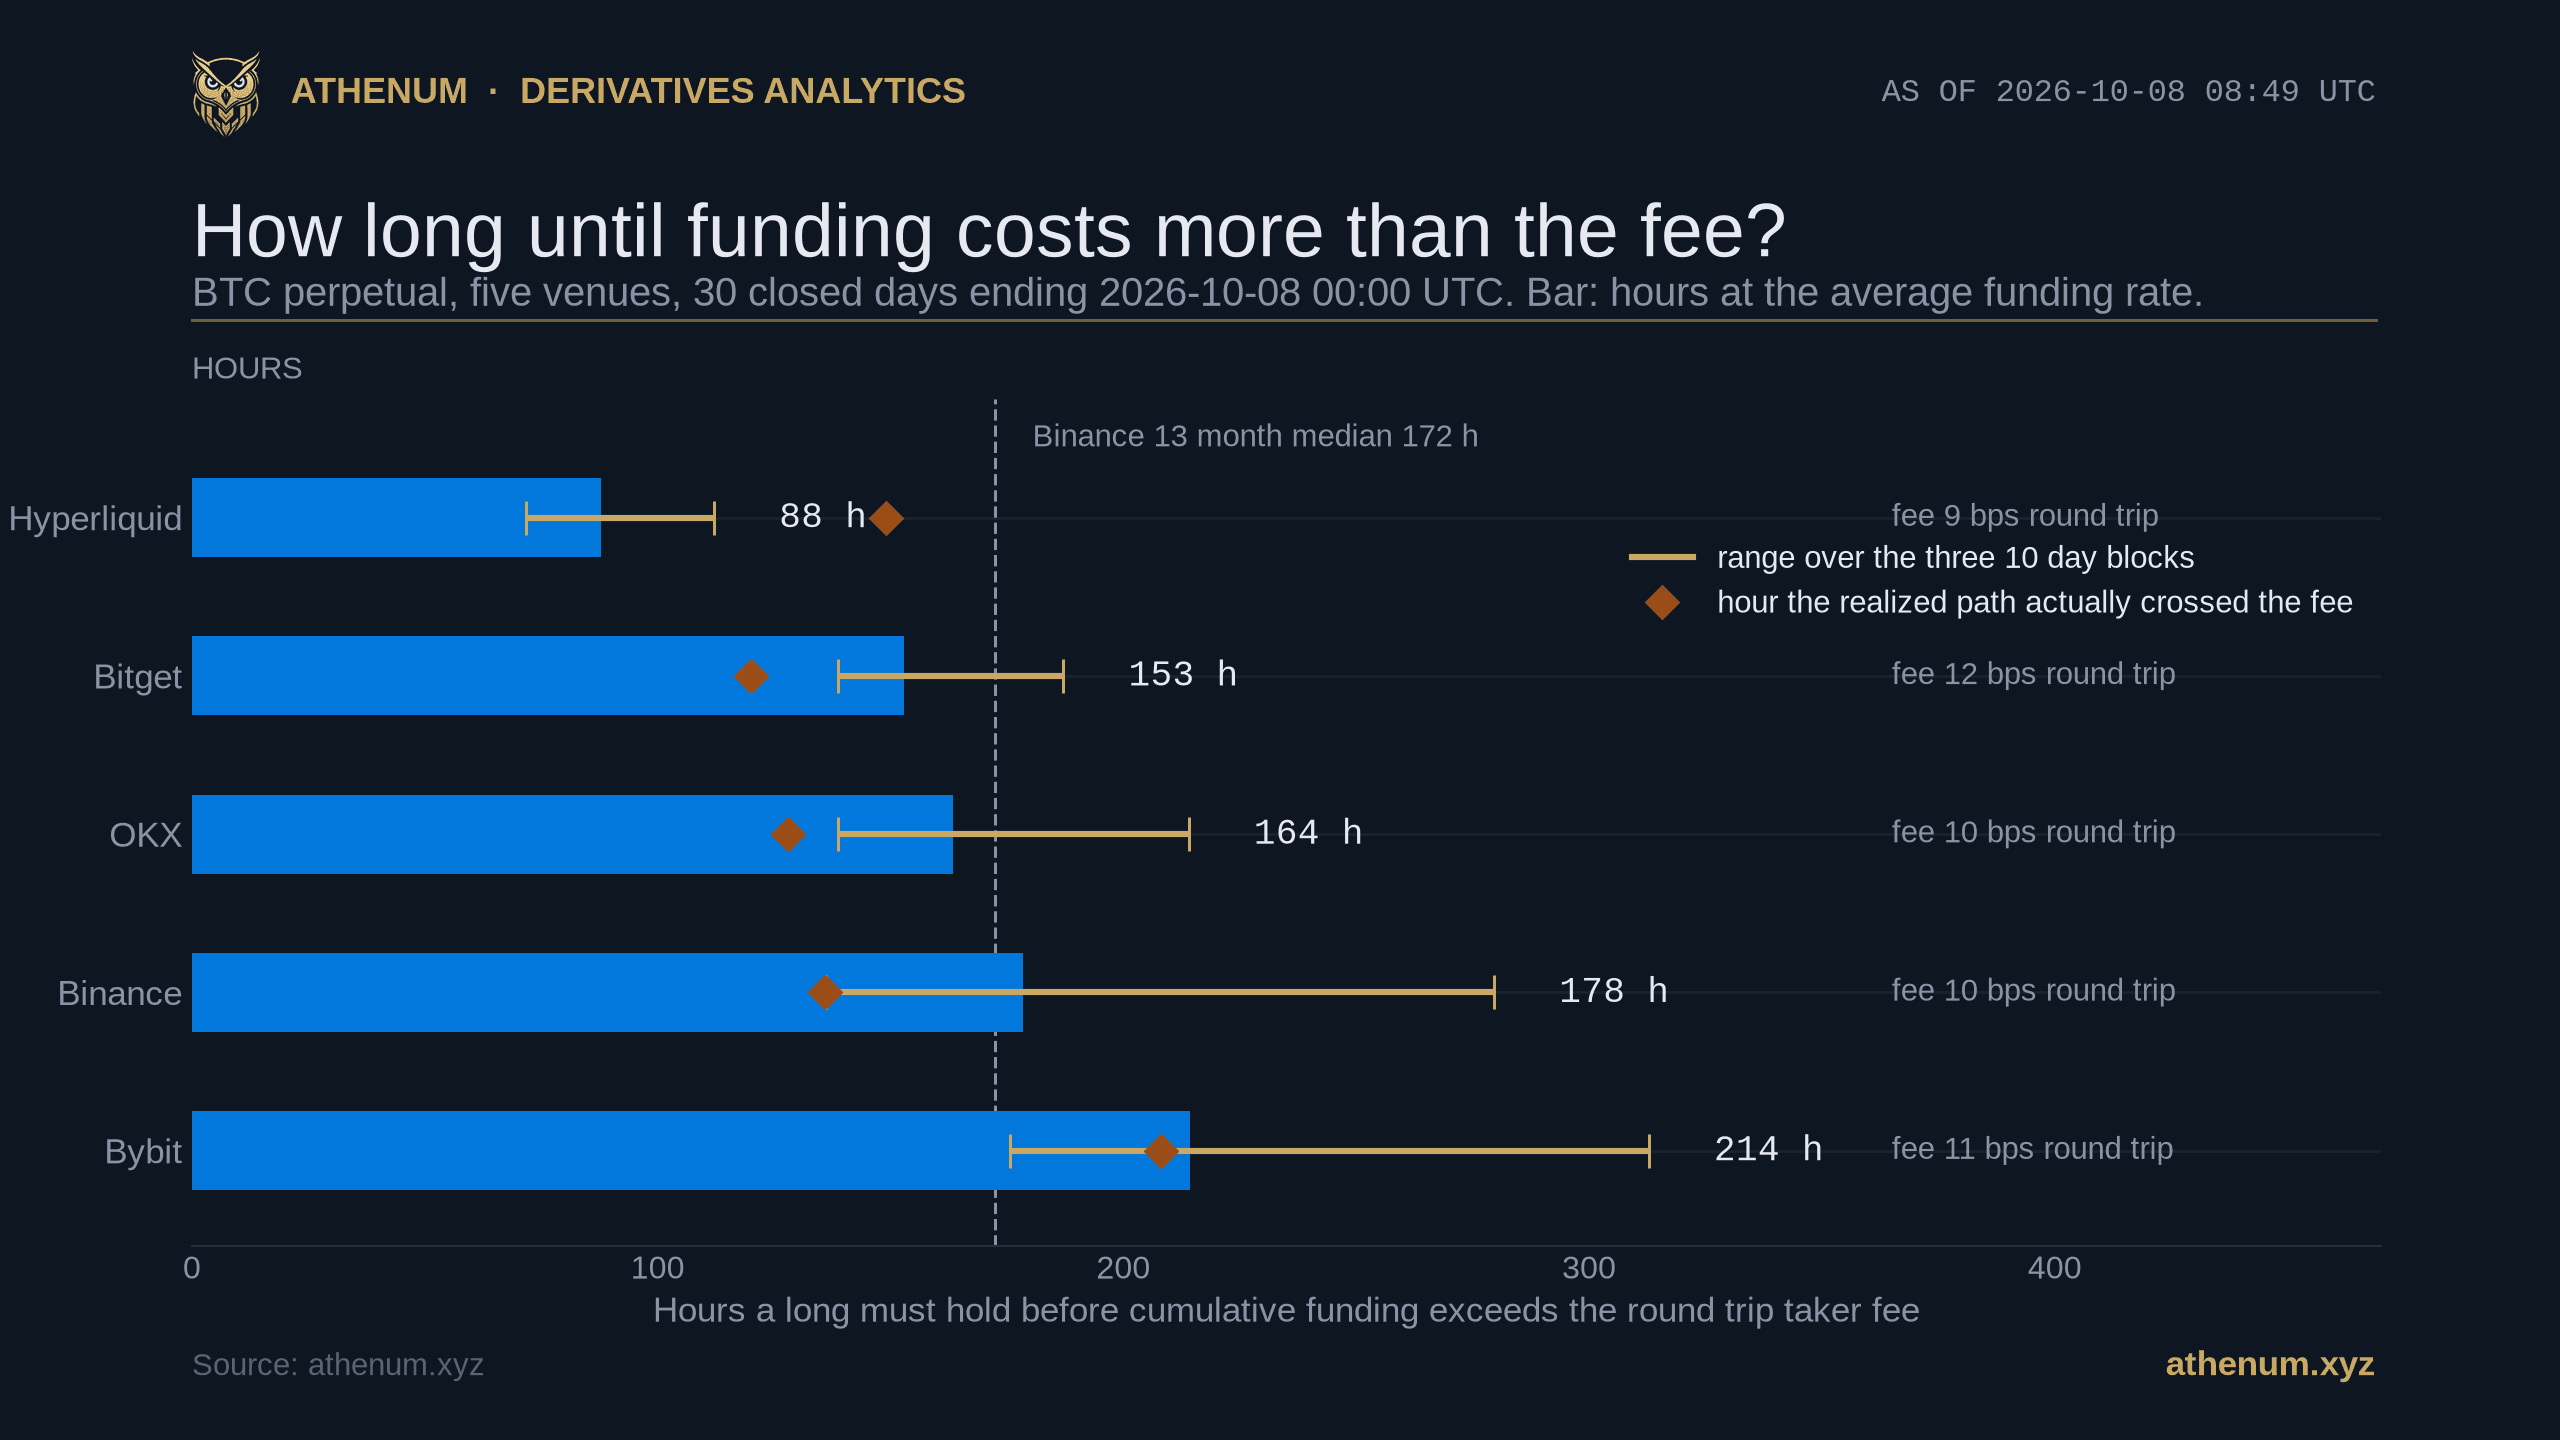
요약. 비트코인 무기한 선물의 보유 비용은 보통 거래소별 테이커 수수료로 비교하는데, 포지션이 며칠보다 오래 살아남는 순간 그쪽이 두 숫자 가운데 작은 쪽이 된다. 2026-09-08 00:00 UTC부터 2026-10-08 00:00 UTC까지 마감된 30일 동안, Binance BTCUSDT 롱은 명목 금액의 40.33 베이시스 포인트를 펀딩으로 냈다. 표준 테이커 요율로 계산한 왕복 수수료 10 베이시스 포인트와 맞붙이면, 펀딩 청구서는 이 구간의 정산 시점 90회 가운데 18번째, 136시간 지점에서 수수료를 넘어섰다. 같은 교차점이 Bitget에서는 16번째 정산 시점, OKX에서는 17번째, Bybit에서는 27번째, Hyperliquid에서는 150번째 시간별 정산 시점에 찍혔다. 이 시점은 상수가 아니다. 2025-09-03 이후 Binance 펀딩을 30일 단위로 밀어 가며 만든 윈도 1,111개 가운데 857개에서 누적 펀딩이 플러스였고, 그 윈도들의 손익분기는 중위값 172시간에 가운데 절반이 146시간에서 248시간이다. 나머지 254개에서는 누적 펀딩이 마이너스여서 롱이 내는 대신 받았고 손익분기에 아예 닿지 않았다. 2026-10-08 08:00 UTC 봉에서 Athenum의 크로스 거래소 화면은 BTC를 $82,901.61로 잡고 있고 Binance, Bybit, OKX에서 펀딩이 마이너스로 찍히는데, 이는 앞의 두 상태 가운데 둘째, 롱이 들고 있으면 오히려 돈을 받는 쪽이다.
펀딩은 언제 왕복 테이커 수수료를 넘어서나?
2026-10-08 00:00 UTC에 끝나는 마감된 30일로 재면, 8시간 보드에서는 16번째에서 27번째 정산 시점이다. 테이커 수수료는 들어갈 때 한 번, 나올 때 한 번, 모두 두 번 붙고 그걸로 끝난다. 펀딩은 포지션이 열려 있는 모든 정산 시점마다 다시 붙는다. 그래서 두 비용은 보유 기간을 정하기 전에는 비교가 되지 않고, 기간을 정하는 순간 이 비교는 순위표가 아니라 교차점 문제로 바뀐다.
거래소 | 구간 내 정산 횟수 | 낸 펀딩, 베이시스 포인트 | 왕복 수수료, 베이시스 포인트 | 수수료를 넘어선 지점 | 수수료 대비 펀딩 배수 |
|---|---|---|---|---|---|
Bitget | 90 | 56.56 | 12.0 | 16번째 정산, 120시간 | 4.7배 |
OKX | 90 | 44.03 | 10.0 | 17번째 정산, 128시간 | 4.4배 |
Binance | 90 | 40.33 | 10.0 | 18번째 정산, 136시간 | 4.0배 |
Bybit | 90 | 36.95 | 11.0 | 27번째 정산, 208시간 | 3.4배 |
Hyperliquid | 720 | 73.69 | 9.0 | 150번째 정산, 149시간 | 8.2배 |
$10,000 포지션이라면 펀딩 청구서는 Bitget $56.56, OKX $44.03, Binance $40.33, Bybit $36.95, Hyperliquid $73.69이고, 왕복 수수료는 차례로 $12, $10, $10, $11, $9다. 다섯 거래소 전부가 한 달 동안 롱에게 진입과 청산 수수료보다 펀딩을 더 많이 물렸고, 배수로는 3.4배에서 8.2배다.
그 문장이 의미를 가지려면 두 가지가 받쳐 줘야 한다. 첫째는 단위다. 펀딩은 시간 단위로 쌓이는 임대료가 아니다. 정산 시점에 포지션을 열고 있는 쪽에서 떼어 가는 이전이고, 위 표가 시간을 보조 설명으로 두고 정산 횟수를 세는 이유가 여기에 있다. Bitget의 16번째 정산 시점 1분 전에 닫은 포지션은 정산 15회를 낼 뿐 그보다 한 조각도 더 내지 않는다. 표의 120시간은 그 16번째 정산이 부과되면서 교차가 일어나는 시계 눈금이지 두 정산 사이 어딘가의 한 점이 아니며, 펀딩이 실제로 언제 부과되는지 Athenum이 측정한 글이 바로 그 이야기를 길게 풀어 쓴 글이다. 둘째는 애초에 어떤 거래소끼리 비교가 되느냐다. Hyperliquid는 매시간 정산하고 나머지 네 곳은 8시간마다 정산하므로, 이 구간의 정산 1회당 중위값인 Hyperliquid 0.125 베이시스 포인트와 Binance 0.457은 주기를 맞추기 전에는 나란히 놓아도 아무 의미가 없다. 펀딩 주기를 Athenum이 측정한 글이 경고하는 내용이 바로 그것이다. 누적 청구서는 주기와 무관하므로, 여기서 정직한 단위는 그쪽이다.

이 구간은 2026-09-08 00:00 UTC부터 2026-10-08 00:00 UTC까지다. 평균만큼이나 경로가 중요하다. 다섯 곡선 모두 첫 9일 안에 금색 수수료 띠를 넘어선 뒤 계속 올라가는데, Hyperliquid 곡선은 구간 전체 평균 요율이 88시간을 가리키는데도 149시간에서야 넘어선다. 이 거래소의 펀딩이 달의 후반부에 몰려 있었기 때문이다.
그 격차가 이 측정 자체의 경고다. 수수료를 구간 평균 요율로 나누면 Hyperliquid는 88시간이 나오는데, 실제 경로는 149시간이 되어서야 넘어섰다. 평균 요율은 앞을 보는 질문, 다음 달이 이번 달과 비슷하다면 보유자가 무엇을 각오해야 하는지에 답하고, 교차점은 뒤를 보는 질문, 청구서가 실제로 언제 도착했는지에 답한다. 펀딩이 가장 출렁인 거래소에서 둘은 69퍼센트 어긋나고, Bybit에서는 3퍼센트 안쪽에서 일치한다.
이것은 새로운 발견인가, 누군가 이미 측정했나?
새롭지 않다. 무엇보다 먼저 이름을 적어야 할 선행 연구가 둘 있다. Concept211은 2026-08-25에 Hyperliquid를 대상으로 동일한 지표를 발표하면서 "그 시장의 중위 요율로 매겨지는 펀딩이 테이커 왕복 한 번과 같아질 때까지 포지션이 열려 있어야 하는 시간"이라고 정의했고, 주요 네이티브 무기한 선물에서 대략 사흘이라고 보고했다(What Hyperliquid Perps Actually Cost). 그들의 정의 그대로 돌리면, 우리가 잰 Hyperliquid의 시간당 중위값 0.125 베이시스 포인트를 왕복 9 베이시스 포인트와 맞세웠을 때 정확히 72시간, 시간 단위까지 딱 사흘이 나온다. 그들의 수치를 재현하는 것이다. 같은 거래소에 대한 우리의 대표 수치 88시간은 다른 통계다. 구간의 중위값이 아니라 평균이고, 그 둘 사이의 간격이 다음 절의 주제다. MEXC Learn은 2026-09-21에 암호화폐 펀딩 비율 차익거래에서 같은 산수를 정산 횟수 단위로, 즉 왕복 비용을 정산 1회당 펀딩 요율로 나눈 값으로 발표했다. 이 글이 보태는 것은 지표 자체가 아니다. 그 지표를 거래소에 걸쳐 읽어 낸 것, 평균 요율 추정치와 실제 경로를 갈라 놓은 것, 그리고 이 시점이 상수가 아님을 보여주는 윈도 1,111개의 분포다.
우리 쪽으로 좁혀 보면, 재료는 이미 우리 것이었고 나눗셈이 없었을 뿐이다. 2026-09-17 측정에서 우리는 Binance 롱이 90일 동안 명목 금액의 1.582퍼센트를 냈고 왕복 수수료는 0.10퍼센트라고 적었으며, Binance 한 곳의 270회가 아니라 보드 여섯 곳에서 표본으로 잡은 개별 정산 3,330회 전체를 놓고 "정산 3,330회 가운데 어느 하나도 그 정산을 피하려고 치렀어야 할 거래 비용에 닿지 못했다"고 결론지었다. 같은 산수를 한 걸음 앞에서 멈춘 것이다. 그 결론은 정산 한 번을 피하려는 선택을 배제할 뿐, 보유자의 질문, 즉 몇 번의 정산을 지나야 수수료가 더 이상 중요한 숫자가 아니게 되는가는 답하지 않은 채로 남긴다. 이 글은 그 질문에 답하고, 그 답이 불안정하다는 것을 확인한다. 윈도 하나만 보던 앞선 틀로는 보여 줄 수 없었던 부분이다.
손익분기 지점은 윈도마다 얼마나 움직이나?
숫자 하나로 말하면 오해를 부를 만큼 움직인다. 2025-09-03 이후 Binance BTCUSDT 펀딩의 모든 30일 윈도에 같은 계산을 돌리면 서로 겹치는 윈도 1,111개가 나온다. 그 가운데 857개에서 누적 펀딩이 플러스였고, 왕복 10 베이시스 포인트에 대한 손익분기는 중위값 172시간, 가운데 절반 146시간에서 248시간, 최단 114시간, 90분위수 355시간이다. 1,111개 가운데 어느 윈도도 이번 달 Hyperliquid 평균이 가리키는 88시간만큼 짧은 손익분기를 내지 못했고, 그래서 그 숫자는 시장 전체의 현상이 아니라 그 거래소의 특성으로 읽는 편이 맞다.

손익분기에 닿은 윈도 857개이고, 중위값은 172시간, 가운데 절반은 146시간에서 248시간이다. 누적 펀딩이 마이너스인 윈도 254개는 찍을 손익분기가 없어서 히스토그램에 들어가지 않았다. 같은 기준으로 세면 1,111개 가운데 446개는 일주일이 넘어서야 손익분기에 닿았고 다른 254개는 끝내 닿지 못했으니, 합하면 700개, 63.0퍼센트가 이레 안에 본전을 맞추지 못했다.
손익분기가 없는 윈도 254개는 특히 조심해서 읽어야 하고, 서로 독립된 사건 254개가 아니다. 그 전부가 2026-01-28에서 2026-04-23 사이, 달력 날짜 86개로 이어진 한 구간 안에서 시작한다. 그러니 정직한 서술은 열세 달 가운데 한 번의 국면이 비트코인 롱을 한 달 단위로 펀딩 순수취자로 만들었다는 것이지, 그런 일이 23퍼센트의 비율로 일어난다는 것이 아니다. 겹치는 윈도는 개수를 부풀릴 뿐, 국면을 새로 만들어 내지는 않는다. 중위값에도 같은 주의가 붙는다. 13개월치 정산에서 뽑은 윈도 1,111개는 독립된 추출 1,111회보다 독립된 13개월에 가깝다.
오늘 미결제약정은 어디에 앉아 있고, 펀딩은 어떻게 찍히고 있나?
2026-10-08 08:00 UTC 봉에서 Athenum의 크로스 거래소 화면은 비트코인을 $82,901.61로, 비트코인 무기한 선물 미결제약정을 Binance $7.94B, Bybit $4.82B, Hyperliquid $3.32B, Bitget $3.01B, OKX $2.59B, Deribit $0.82B로 잡는다. 이름을 적은 이 항목들을 더하면 $22.50B인데, 같은 봉에서 피드 자체의 합계 필드는 $22.68B로 0.80퍼센트 더 높게 읽힌다. 그래서 여기서는 어떤 점유율도 그 합계 필드를 기준으로 삼지 않았다. 아래의 가중은 손익분기 행을 가진 거래소 다섯 곳과 그들의 $21.68B 위에서 이뤄지며, Deribit이 빠진 이유는 한계를 적은 절에 있다.

같은 봉의 미결제약정과 펀딩을 나란히 놓았고, 매시간 정산하는 보드와 8시간마다 정산하는 보드를 한 패널에 담기 위해 모든 거래소의 펀딩을 공통의 8시간 기준으로 환산했다. 이 순간 Binance와 Bybit, OKX가 마이너스인데, 롱이 들고 있으면 오히려 돈을 받는 상태다. Deribit 펀딩 막대는 시간별 수치를 한 번 찍은 값이고, 이 보드가 이 구간에 대해 내주는 시간별 행 719개 가운데 190개에서 공시 이력이 정확히 0을 돌려준다. 이는 구간의 720시간보다 하나 적은데 시계열이 한 시간 뒤에서 시작하기 때문이며, 그래서 보여는 주되 근거로 삼지 않았다.
그 기준에서 각 거래소의 손익분기를 $21.68B 대비 점유율로 가중하면 평균 요율 기준 167시간, 실제 경로 기준 151시간이 나온다. 포지션 가중으로 본 비트코인 무기한 선물 보유자는 대략 엿새와 4분의 1에서 이레 사이에 수수료를 넘어선다는 뜻이다. 이 순간 Binance, Bybit, OKX의 펀딩은 마이너스이고, 이것이 교차가 일정표가 아니라 경향이라는 점을 상기시킨다. 이 봉에 들어간 롱은 돈을 받고 있고, 수수료 교차까지의 시계는 거꾸로 돌고 있다.
내 포지션에서 직접 확인하는 방법
1. 현재 요율이 아니라 그 거래소의 펀딩 이력을 받는다. Binance는 /fapi/v1/fundingRate, Bybit은 /v5/market/funding/history, OKX는 /api/v5/public/funding-rate-history, Bitget은 /api/v2/mix/market/history-fund-rate, Hyperliquid는 type을 fundingHistory로 준 /info 엔드포인트에서 공시한다. 다섯 곳 모두 공개되어 있고 어느 쪽도 키를 요구하지 않았다.
2. 마감된 구간으로 고정한다. 이 글의 모든 펀딩 수치는 2026-10-08 00:00 UTC에 끝나는 구간에서 나왔으므로, 그 안의 마지막 정산 시점은 8시간 보드 네 곳에서 2026-10-07 16:00 UTC, Hyperliquid에서 2026-10-07 23:00 UTC이고, 그 표본 안의 어떤 값도 게시 이후에 움직일 수 없다. 위 절의 미결제약정과 펀딩 스냅숏은 의도적으로 그 바깥에 있다. 2026-10-08 08:00 UTC 봉에서 실시간으로 읽은 값이다.
3. 요율을 평균 내지 말고 순서대로 더한다. 누적 합이 보유자가 실제로 낸 돈이다. 평균은 측정의 옷을 입은 예측이고, 이번 달 Hyperliquid에서는 둘이 69퍼센트 어긋났다.
4. 그 누적 합을 표준 수수료가 아니라 본인의 왕복 수수료와 비교한다. 여기서 쓴 요율은 할인 없는 표준 테이커 요율로, Binance와 OKX 0.05퍼센트, Bybit 0.055퍼센트, Bitget 0.06퍼센트, Hyperliquid 0.045퍼센트다. VIP 등급이나 메이커 체결은 수수료를 낮춰 교차 시점을 앞으로 당기고, 무료 Athenum 펀딩 비율 계산기는 요율과 주기를 연율 비용으로 바꿔 주며, 무료 손익 계산기는 펀딩 항목과 수수료를 같은 거래에 함께 얹어 준다.
5. 숫자를 믿기 전에 여러 구간에서 반복한다. 윈도 하나는 추출 한 번이다. 같은 계산을 1,111개에 돌리면 114시간에서 끝내 닿지 않는 경우까지 퍼진다.
이 측정이 보여주지 않는 것
보유 비용 전체를 보여주지 않는다. 펀딩과 수수료는 항목 두 개일 뿐이고, 가격 위험과 진입 청산 슬리피지, 포지션이 묶어 두는 증거금은 위 어디에도 계산되어 있지 않다. 이 구간에서는 그쪽이 두 항목을 모두 압도했다. 구간 자체의 정산 시점에서 읽으면, Binance 마크 가격은 구간을 $79,075.90에서 열어 마지막 정산 시점에 $83,412.01이었고, 그 사이 어느 정산 시점에서든 가장 낮았던 값과 가장 높았던 값은 아홉째 날의 $75,600.00과 열다섯째 날의 $86,584.62였다. 가장 낮은 정산 시점에서 가장 높은 정산 시점까지의 폭이 14.5퍼센트이고, 첫 정산 시점에서 마지막 정산 시점까지 포지션 자체의 움직임은 롱에게 유리한 쪽으로 5.5퍼센트다. 그동안 펀딩은 같은 롱에게서 내내 40.33 베이시스 포인트를 떼어 갔다. 이 글이 재는 것은 작은 항목들이고, 이번 달을 결정한 것은 그 항목들이 아니다.
거래소를 고를 근거를 보여주지 않는다. 표지 그림의 수염은 구간을 10일씩 세 토막으로 나눠 같은 계산을 한 결과인데, Binance 하나만으로도 136시간에서 280시간에 걸치는데, 이 폭은 Binance와 Bitget 사이 격차보다 넓다. 그 하한이 Binance의 실제 교차 시점과 똑같은 136에 떨어진 것은 이 구간에서 생긴 우연이지 방법론의 성질이 아니다. 하위 구간끼리 그만큼 겹치는 수치로 거래소 다섯 곳을 줄 세우는 일이야말로 이 측정이 반대하는 바로 그 순위표다.
Deribit은 이 비교에 넣지 않았다. Deribit에는 애초에 정산 시점이라는 것이 없다. 이 거래소의 펀딩은 8시간 요율로 고시되지만 연속적으로 쌓이고, 펀딩 정산 시점이 아니라 하루 한 번의 일일 정산에서 현금 잔고로 쓸어 담긴다. 그리고 이 거래소의 산식에는 이자율 항목이 아예 없어서, 작은 프리미엄에 바닥을 받쳐 주는 대신 정확히 0으로 눌러 버린다. 이 보드가 이 구간에 대해 내주는 시간별 행 719개 가운데 190개에서 공개 이력이 정확히 0.0을 돌려주는 이유가 여기에 있다. 그 행 하나하나는 하루치 누적이 아니라 요율을 시간 단위로 한 번 찍은 표본이므로, 이 개수가 말해 주는 것은 고시 요율이 0이었던 빈도이지 보유자가 아무것도 내지 않은 빈도가 아니다. 정산 횟수가 없는 보드는 정산 횟수를 단위로 삼는 열을 가질 수 없으므로, 손익분기 표에서 행을 받지 않는다. 미결제약정 항목과 실시간 펀딩 수치 한 건은 오늘 봉 그림에 등장하고 그림 안에서 각각이 무엇인지 그대로 표시되는데, 둘 다 누적에 관한 주장을 담고 있지 않기 때문이다.
윈도 1,111개의 분포는 Binance만의 것이다. 거래소를 가로지르는 판독은 보드 다섯 곳의 한 달치이고, 이 시점이 얼마나 움직이는지 보여주는 분포는 그 가운데 한 곳에서 나왔다. 그러니 이 글의 두 절반은 서로 다른 표본 위에 서 있고, 어느 쪽도 다른 쪽을 넓혀 주지 않는다.
자산 하나다. 비트코인 무기한 선물은 여기 등장하는 모든 보드에서 가장 유동성이 큰 계약이고, 거래가 얇은 알트코인 무기한 선물의 펀딩은 더 크고 더 출렁인다. 그런 계약에서는 교차가 더 일찍 오고 더 많이 움직인다.
비용 쪽은 표준 요율이고, 게시 당일 각 거래소의 공개 수수료표에서 읽었다. 수수료 등급과 토큰 할인, 메이커 리베이트는 모두 교차 시점을 움직이지만 그 가운데 어느 것도 표에 들어 있지 않다.
이 글 뒤에 선 펀딩 엔드포인트 가운데 키를 요구한 곳은 하나도 없다. 그러니 거래소 다섯 곳에 해당하는 절반은 누구든 맨바닥에서 다시 쌓아 올릴 수 있다. 오늘의 미결제약정과 크로스 거래소 펀딩은 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 하나로 정규화한 Athenum 자체 피드에서 나오고, 그 옆에 놓인 계산기 35개는 계속 무료로 쓸 수 있다. 계정도, 이메일도, 사용 한도도 없다. app.athenum.xyz의 무료 7일 Pro+ 체험이 그 크로스 거래소 수치가 나오는 터미널을 열어 준다. 카드를 묻지 않고 스스로 만료된다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
