Table of Contents6 sections
- Wann überholt das Funding die Roundtrip-Taker-Gebühr?
- Ist das ein neuer Befund, oder hat das schon jemand gemessen?
- Wie stark wandert der Break-even-Horizont zwischen den Fenstern?
- Wo sitzt das Open Interest heute, und was druckt das Funding?
- So prüfen Sie das an Ihrer eigenen Position
- Was diese Messung nicht zeigt
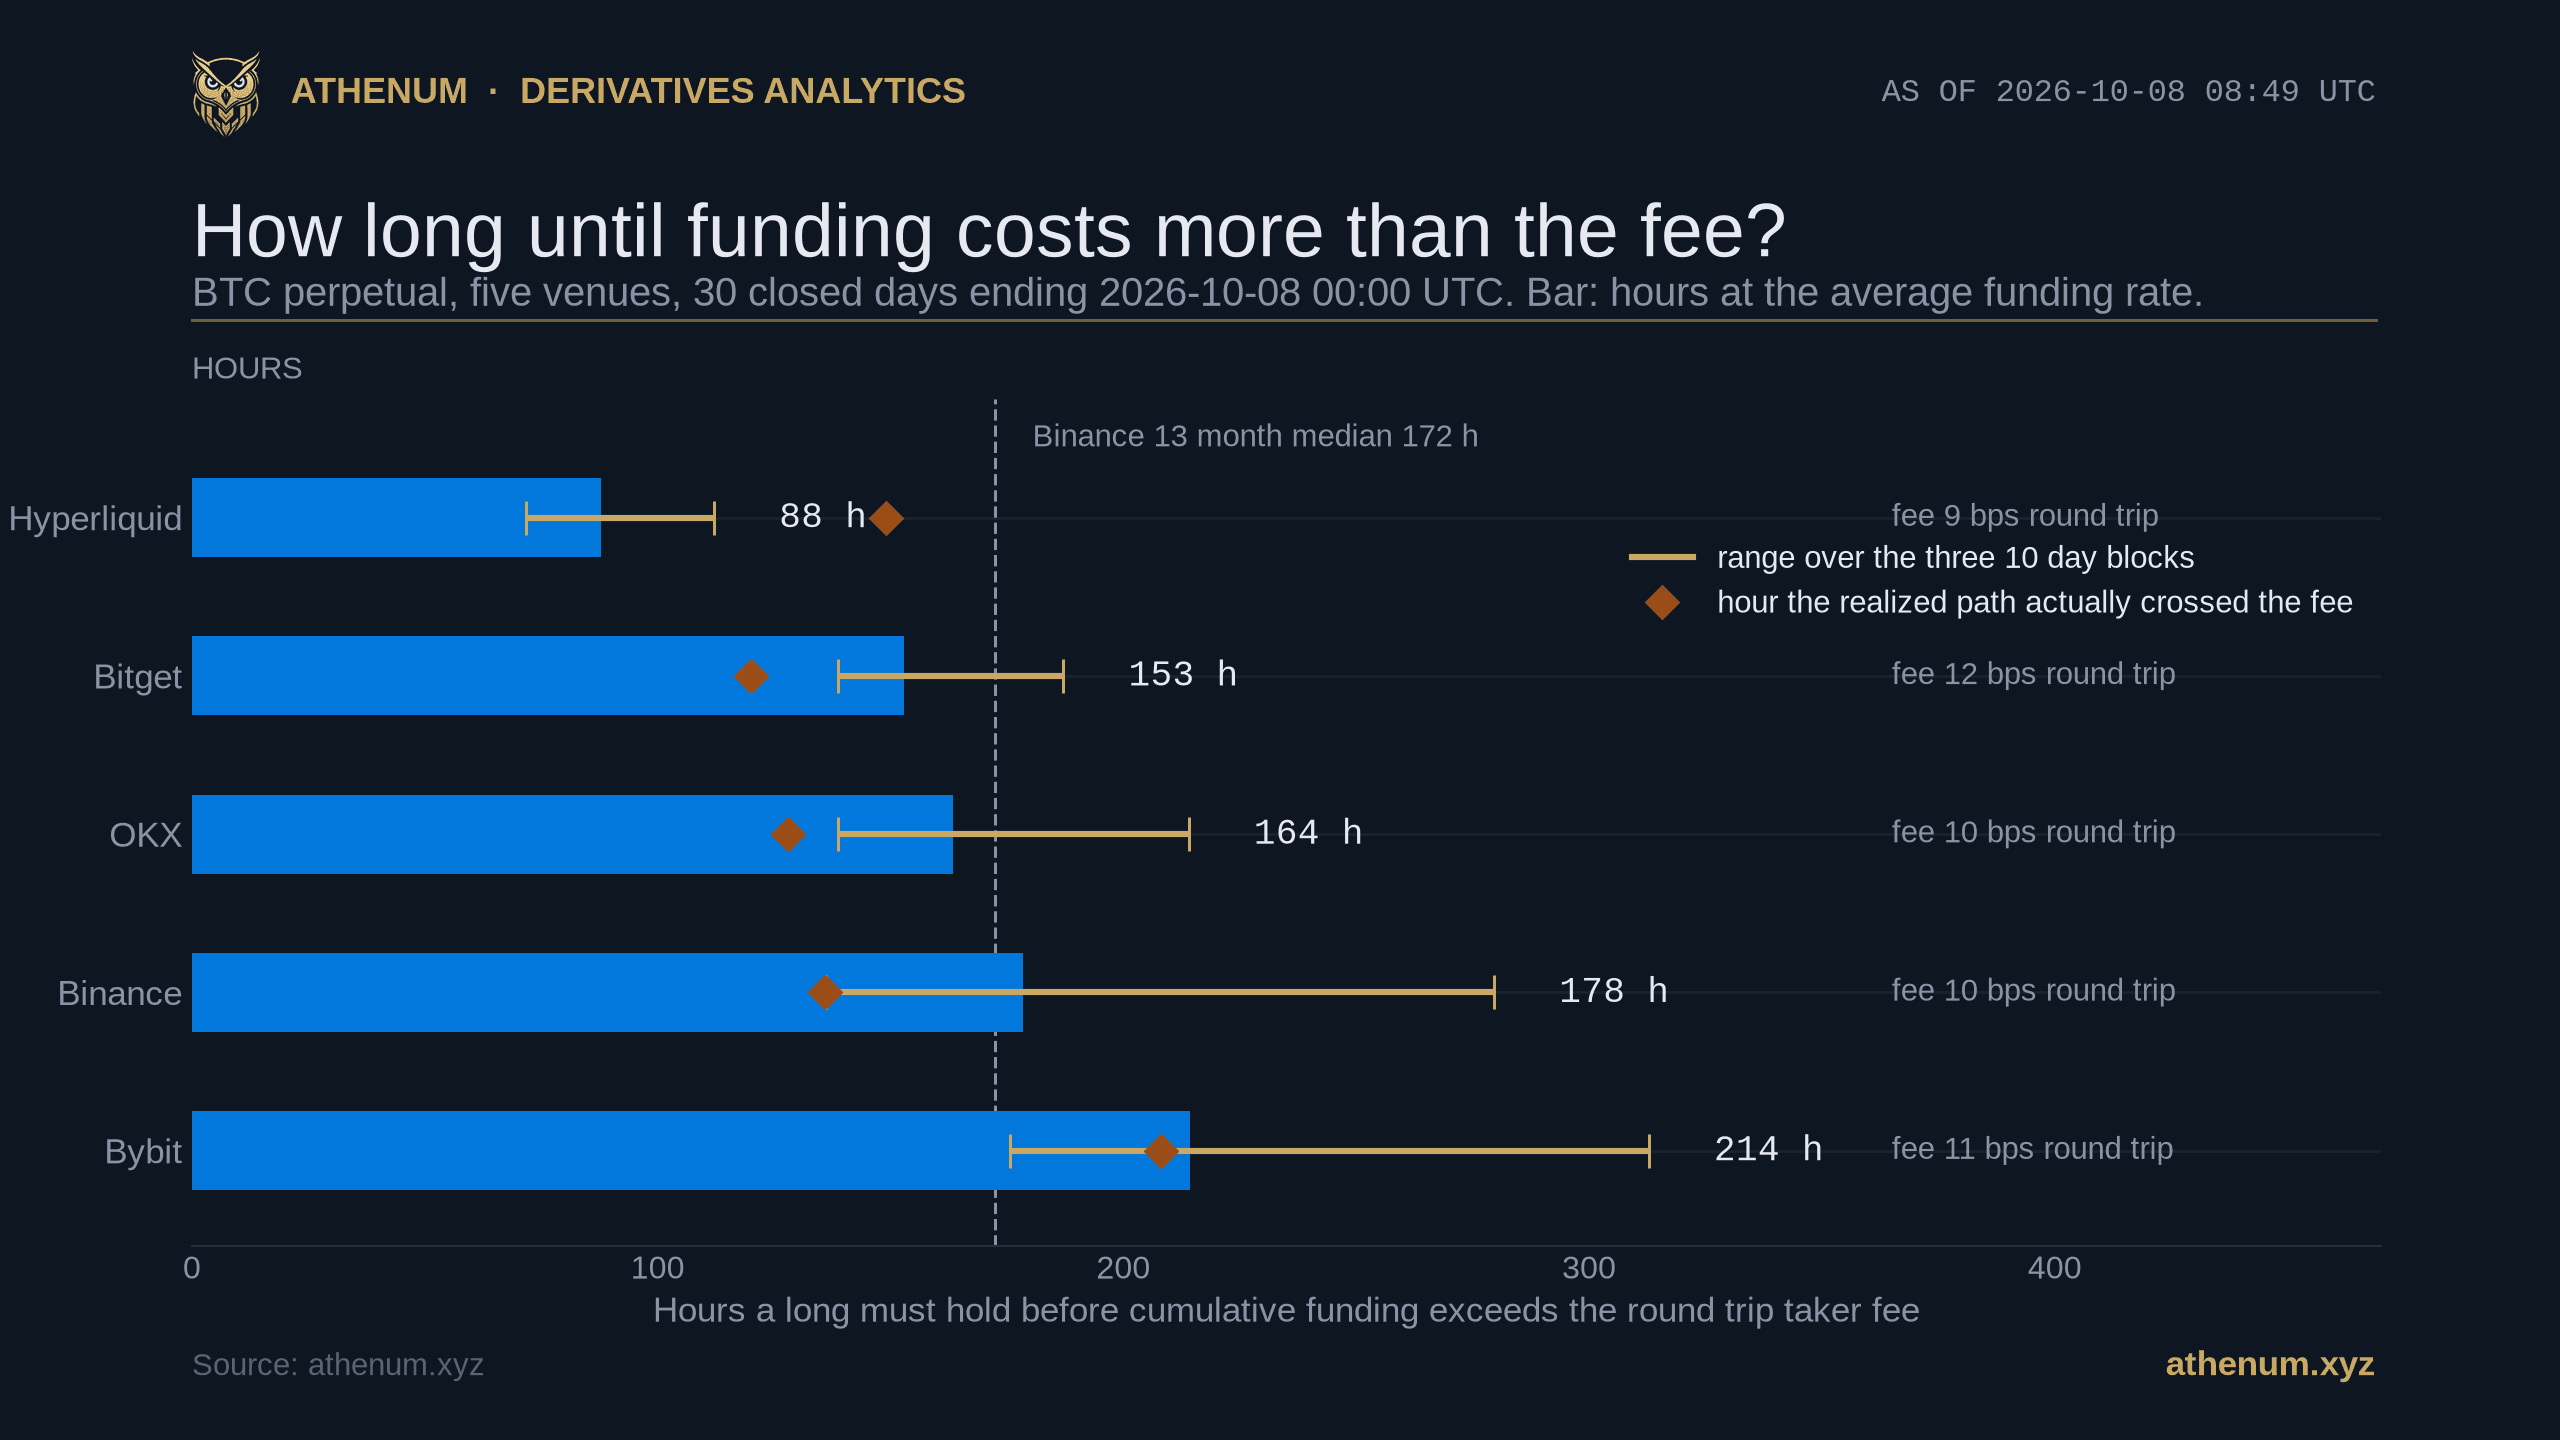
Kurzfassung. Was es kostet, ein Bitcoin-Perpetual zu halten, wird üblicherweise Börse für Börse an der Taker-Gebühr verglichen, und das ist die kleinere der beiden Zahlen, sobald die Position länger als ein paar Tage lebt. Über die 30 geschlossenen Tage vom 2026-09-08 00:00 UTC bis zum 2026-10-08 00:00 UTC zahlte ein Long auf Binance BTCUSDT 40.33 Basispunkte des Nominals an Funding gegen einen Roundtrip von 10 Basispunkten zum Standard-Taker-Satz, die Funding-Rechnung übertraf die Gebühr also beim 18. der 90 Settlements des Fensters, nach 136 Stunden. Derselbe Übergang lag beim 16. Stempel auf Bitget, beim 17. auf OKX, beim 27. auf Bybit und beim 150. stündlichen Stempel auf Hyperliquid. Der Horizont ist keine Konstante: Über 1,111 rollierende 30-Tage-Fenster des Binance-Funding seit 2025-09-03 war das kumulierte Funding in 857 davon positiv, und der Break-even liegt in diesen im Median bei 172 Stunden, mit einer mittleren Hälfte von 146 bis 248 Stunden, während es in den übrigen 254 negativ war, ein Long kassierte also, statt zu zahlen, und erreichte den Break-even überhaupt nie. Auf der Kerze vom 2026-10-08 08:00 UTC liest Athenums börsenübergreifende Sicht BTC bei $82,901.61, während das Funding auf Binance, Bybit und OKX negativ druckt, und das ist der zweite dieser beiden Zustände, der, in dem ein Long fürs Halten bezahlt wird.
Wann überholt das Funding die Roundtrip-Taker-Gebühr?
Beim 16. bis zum 27. Settlement auf einem Acht-Stunden-Board, gemessen über die 30 geschlossenen Tage, die am 2026-10-08 00:00 UTC enden. Eine Taker-Gebühr fällt zweimal an, einmal beim Einstieg und einmal beim Ausstieg, danach ist sie erledigt. Funding fällt bei jedem Stempel erneut an, den die Position offen erlebt, die beiden Kosten sind also nicht vergleichbar, solange keine Haltedauer benannt ist, und sobald eine benannt ist, wird aus dem Vergleich ein Übergangspunkt statt einer Rangliste.
Börse | Stempel im Fenster | Gezahltes Funding, bps | Roundtrip-Gebühr, bps | Gebühr überschritten bei | Funding als Vielfaches der Gebühr |
|---|---|---|---|---|---|
Bitget | 90 | 56.56 | 12.0 | Stempel 16, Stunde 120 | 4.7x |
OKX | 90 | 44.03 | 10.0 | Stempel 17, Stunde 128 | 4.4x |
Binance | 90 | 40.33 | 10.0 | Stempel 18, Stunde 136 | 4.0x |
Bybit | 90 | 36.95 | 11.0 | Stempel 27, Stunde 208 | 3.4x |
Hyperliquid | 720 | 73.69 | 9.0 | Stempel 150, Stunde 149 | 8.2x |
Auf einer Position über $10,000 betragen diese Funding-Rechnungen $56.56 auf Bitget, $44.03 auf OKX, $40.33 auf Binance, $36.95 auf Bybit und $73.69 auf Hyperliquid, gegen Roundtrips von $12, $10, $10, $11 und $9. Jede einzelne der fünf Börsen belastete einen Long über einen Monat mehr an Funding als an Gebühren für das Öffnen und Schließen, und zwar um den Faktor 3.4 bis 8.2.
Zwei Details entscheiden darüber, ob dieser Satz etwas bedeutet. Das erste ist die Einheit. Funding ist keine Miete, die stündlich aufläuft; es ist ein Transfer, der demjenigen abgenommen wird, der beim Stempel offen ist, und genau deshalb zählt die Tabelle Settlements und behandelt Stunden nur als Beiwerk. Eine Position, die eine Minute vor dem 16. Bitget-Stempel geschlossen wird, zahlt 15 Settlements und keinen Bruchteil mehr, und Stunde 120 in der Tabelle ist die Uhrzeit, zu der dieser 16. Stempel belastet wird und der Übergang stattfindet, und kein Punkt irgendwo dazwischen, und unsere Messung, wann Funding tatsächlich belastet wird, ist die ausführliche Fassung dieses Punkts. Das zweite ist die Frage, welche Börsen sich überhaupt vergleichen lassen. Hyperliquid stempelt stündlich und die anderen vier alle acht Stunden, die Mediane je Settlement in diesem Fenster, 0.125 Basispunkte auf Hyperliquid gegen 0.457 auf Binance, bedeuten nebeneinander also nichts, solange das Intervall nicht normalisiert ist, und davor warnt unsere Messung der Funding-Intervalle. Die kumulierte Rechnung ist intervallfrei und damit hier die ehrliche Einheit.

Das Fenster läuft vom 2026-09-08 00:00 UTC bis zum 2026-10-08 00:00 UTC. Der Pfad zählt genauso viel wie der Durchschnitt. Jede Kurve lässt das goldene Gebührenband innerhalb der ersten neun Tage hinter sich und steigt weiter, aber die von Hyperliquid überquert es erst bei Stunde 149, obwohl ihr Durchschnittssatz über das ganze Fenster 88 nahelegt, weil ihr Funding in die zweite Hälfte des Monats verlagert war.
Diese Lücke ist die Warnung, die in der Messung selbst steckt. Teilt man die Gebühr durch den Durchschnittssatz des Fensters, ergeben sich auf Hyperliquid 88 Stunden, während der realisierte Pfad erst bei Stunde 149 überquerte. Der Durchschnittssatz beantwortet eine nach vorn gerichtete Frage, nämlich womit ein Halter rechnen sollte, wenn der nächste Monat diesem ähnelt, und der Übergang beantwortet eine rückwärts gerichtete, nämlich wann die Rechnung tatsächlich eintraf. Auf der Börse mit dem schwankungsfreudigsten Funding weichen die beiden um 69 Prozent voneinander ab, auf Bybit stimmen sie auf 3 Prozent überein.
Ist das ein neuer Befund, oder hat das schon jemand gemessen?
Er ist nicht neu, und zwei Vorarbeiten gehören vor allem anderen benannt. Concept211 veröffentlichte am 2026-08-25 dieselbe Kennzahl für Hyperliquid und definierte sie als "wie viele Stunden eine Position offen bleiben muss, bis das Funding zum Median-Satz dieses Marktes einem Taker-Roundtrip entspricht", mit rund drei Tagen auf den großen nativen Perps als Ergebnis (What Hyperliquid Perps Actually Cost). Nach ihrer Definition gerechnet ergibt unser eigener Hyperliquid-Median von 0.125 Basispunkten je Stunde gegen einen Roundtrip von 9 Basispunkten exakt 72 Stunden, auf die Stunde genau drei Tage, und das reproduziert ihren Wert; unsere Schlagzeilenzahl von 88 Stunden für dieselbe Börse ist eine andere Statistik, nämlich das Mittel des Fensters und nicht sein Median, und der Abstand zwischen beiden ist das Thema des nächsten Abschnitts. MEXC Learn veröffentlichte am 2026-09-21 dieselbe Rechnung, in Settlements denominiert, in Funding Rate Arbitrage in Crypto, als Roundtrip-Kosten geteilt durch den Funding-Satz je Settlement. Was dieser Beitrag hinzufügt, ist nicht die Kennzahl; es sind ihre börsenübergreifende Lesung, die Trennung der Schätzung aus dem Durchschnittssatz vom realisierten Pfad und die Verteilung über 1,111 Fenster, die zeigt, dass der Horizont keine Konstante ist.
Näher bei uns selbst: Die Eingangsdaten waren schon unsere, die Division nicht. Unsere Messung vom 2026-09-17 veröffentlichte 1.582 Prozent des Nominals, die ein Binance-Long über 90 Tage zahlte, gegen einen Roundtrip von 0.10 Prozent, und kam über alle 3,330 einzelnen Settlements hinweg, die sie auf sechs Boards erfasste und nicht allein über die 270 von Binance, zu dem Schluss, dass "null der 3,330 Settlements die Kosten des Trades erreichten, der sie vermieden hätte". Das ist dieselbe Rechnung, einen Schritt zu früh angehalten: Sie schließt aus, dass sich ein einzelner Stempel lohnend umgehen lässt, und sie lässt die Frage des Halters offen, nämlich nach wie vielen Stempeln die Gebühr aufhört, die maßgebliche Zahl zu sein. Dieser Beitrag beantwortet diese Frage und findet die Antwort instabil, und genau das hätte die frühere Rahmung aus einem einzigen Fenster nicht zeigen können.
Wie stark wandert der Break-even-Horizont zwischen den Fenstern?
Weit genug, dass eine einzelne Zahl in die Irre führt. Dieselbe Rechnung auf jedes 30-Tage-Fenster des Binance-BTCUSDT-Funding seit 2025-09-03 angewendet ergibt 1,111 überlappende Fenster. In 857 davon war das kumulierte Funding positiv, und der Break-even gegen einen Roundtrip von 10 Basispunkten hat einen Median von 172 Stunden, eine mittlere Hälfte von 146 bis 248 Stunden, einen kürzesten Wert von 114 Stunden und ein neunzigstes Perzentil von 355 Stunden. Nicht ein einziges der 1,111 Fenster brachte einen Break-even hervor, der so kurz wäre wie die 88 Stunden, die der Hyperliquid-Durchschnitt dieses Monats nahelegt, und das ist ein Grund, diesen Wert als Börseneffekt zu lesen und nicht als marktweiten.

Die 857 Fenster, die den Break-even erreichten, mit dem Median bei 172 Stunden und der mittleren Hälfte von 146 bis 248. Die 254 Fenster mit negativem kumuliertem Funding stehen nicht im Histogramm, weil sie keinen Break-even zum Zeichnen haben. Auf derselben Grundlage gezählt erreichten 446 der 1,111 Fenster den Break-even erst nach mehr als einer Woche und weitere 254 überhaupt nie, 700 davon, also 63.0 Prozent, standen innerhalb von sieben Tagen demnach nicht glatt.
Die 254 Fenster ohne Break-even sind die, die sorgfältig gelesen gehören, und sie sind keine 254 unabhängigen Ereignisse. Jedes einzelne von ihnen beginnt innerhalb einer einzigen Strecke von 86 Kalenderdaten zwischen dem 2026-01-28 und dem 2026-04-23, die ehrliche Aussage lautet also, dass eine Episode in dreizehn Monaten einen Bitcoin-Long für jeweils einen Monat zum Nettoempfänger von Funding machte, und nicht, dass das in 23 Prozent der Fälle passiert. Überlappende Fenster blähen Zählungen auf; Episoden erfinden sie nicht. Dieselbe Vorsicht gilt für den Median: 1,111 Fenster, gezogen aus 13 Monaten an Settlements, sind näher an 13 unabhängigen Monaten als an 1,111 unabhängigen Ziehungen.
Wo sitzt das Open Interest heute, und was druckt das Funding?
Auf der Kerze vom 2026-10-08 08:00 UTC liest Athenums börsenübergreifende Sicht Bitcoin bei $82,901.61 und das Open Interest im Bitcoin-Perpetual bei $7.94B auf Binance, $4.82B auf Bybit, $3.32B auf Hyperliquid, $3.01B auf Bitget, $2.59B auf OKX und $0.82B auf Deribit. Diese benannten Legs summieren sich auf $22.50B, während das eigene Aggregatfeld des Feeds für dieselbe Kerze $22.68B liest, 0.80 Prozent mehr, kein Anteil hier ist also gegen dieses Aggregatfeld gerechnet. Die Gewichtung weiter unten läuft über die fünf Börsen, die eine Break-even-Zeile tragen, und über deren $21.68B, was Deribit ausschließt, aus dem Grund, der im Abschnitt zu den Grenzen steht.

Open Interest und Funding auf derselben Kerze, wobei das Funding jeder Börse auf eine gemeinsame Acht-Stunden-Basis umgerechnet ist, damit ein stündliches Board und ein achtstündliches in einem Feld nebeneinander stehen können. Binance, Bybit und OKX sind in diesem Moment negativ, und das ist der Zustand, in dem ein Long fürs Halten bezahlt wird. Der Deribit-Funding-Balken ist ein einzelner momentaner Stundenwert auf einem Board, dessen veröffentlichte Historie in 190 der 719 Stundenzeilen, die es für dieses Fenster ausliefert, exakt null zurückgibt, eine weniger als die 720 Stunden des Fensters, weil seine Serie erst eine Stunde später einsetzt, er wird deshalb gezeigt, aber nicht als Grundlage genommen.
Gewichtet man auf dieser Grundlage den Break-even jeder Börse mit ihrem Anteil an den $21.68B, ergeben sich 167 Stunden auf Basis des Durchschnittssatzes und 151 Stunden auf Basis des realisierten Pfades, der positionsgewichtete Halter eines Bitcoin-Perpetuals überschreitet die Gebühr also nach etwa sechseinviertel bis sieben Tagen. Auf Binance, Bybit und OKX ist das Funding in diesem Moment negativ, und das erinnert daran, dass der Übergang eine Tendenz ist und kein Fahrplan: Ein Long, der in diese Kerze hinein eröffnet wird, bekommt bezahlt, und die Uhr bis zu seinem Gebührenübergang läuft rückwärts.
So prüfen Sie das an Ihrer eigenen Position
1. Holen Sie sich die Funding-Historie der Börse, nicht ihren aktuellen Satz. Binance veröffentlicht sie unter /fapi/v1/fundingRate, Bybit unter /v5/market/funding/history, OKX unter /api/v5/public/funding-rate-history, Bitget unter /api/v2/mix/market/history-fund-rate und Hyperliquid an seinem /info-Endpunkt mit type fundingHistory. Alle fünf sind öffentlich, und keiner verlangte einen Key.
2. Legen Sie ein geschlossenes Fenster fest. Jede Funding-Zahl in diesem Beitrag stammt aus dem Fenster, das am 2026-10-08 00:00 UTC endet, der letzte Stempel darin ist also der vom 2026-10-07 16:00 UTC auf den vier Acht-Stunden-Boards und der vom 2026-10-07 23:00 UTC auf Hyperliquid, und nichts in dieser Stichprobe kann sich nach der Veröffentlichung noch bewegen. Das Open Interest und die Funding-Momentaufnahme im Abschnitt davor liegen bewusst außerhalb davon: Sie sind live von der Kerze vom 2026-10-08 08:00 UTC gelesen.
3. Addieren Sie die Sätze der Reihe nach, statt sie zu mitteln. Die kumulierte Summe ist das, was ein Halter gezahlt hat; der Durchschnitt ist eine Prognose im Gewand einer Messung, und die beiden lagen auf Hyperliquid in diesem Monat um 69 Prozent auseinander.
4. Vergleichen Sie diese laufende Summe mit Ihrem eigenen Roundtrip, nicht mit dem Standardsatz. Die hier verwendeten Sätze sind die Standard-Taker-Sätze ohne Rabatt: 0.05 Prozent auf Binance und OKX, 0.055 auf Bybit, 0.06 auf Bitget und 0.045 auf Hyperliquid. Eine VIP-Stufe oder eine Maker-Ausführung senkt die Gebühr und zieht den Übergang nach vorn, und der kostenlose Funding-Rate-Rechner von Athenum macht aus einem Satz und einem Intervall eine annualisierte Kostengröße, während der kostenlose Gewinn-und-Verlust-Rechner das Funding-Leg und die Gebühr auf demselben Trade mitführt.
5. Wiederholen Sie es auf mehreren Fenstern, bevor Sie der Zahl trauen. Ein Fenster ist eine Ziehung: Dieselbe Rechnung auf 1,111 davon spannt von 114 Stunden bis nie.
Was diese Messung nicht zeigt
Sie zeigt keine Gesamtkosten des Haltens. Funding und Gebühren sind zwei Posten; das Preisrisiko, die Slippage bei Ein- und Ausstieg und die Margin, die die Position bindet, sind oben nirgends gezählt, und über dieses Fenster dominierten sie beide. An den Settlement-Stempeln des Fensters selbst gelesen, eröffnete der Mark-Preis von Binance das Fenster bei $79,075.90 und stand beim letzten Stempel bei $83,412.01, und der niedrigste und der höchste Mark an irgendeinem Stempel dazwischen lagen bei $75,600.00 am neunten Tag und bei $86,584.62 am fünfzehnten. Das ist eine Spanne von 14.5 Prozent vom niedrigsten Stempel zum höchsten und eine Bewegung von 5.5 Prozent auf der Position selbst vom ersten Stempel zum letzten, zugunsten des Longs, während das Funding demselben Long die ganze Zeit über 40.33 Basispunkte abnahm. Was dieser Beitrag misst, sind die kleinen Posten, und es sind nicht die, die über den Monat entschieden haben.
Sie zeigt keinen Grund, eine bestimmte Börse zu wählen. Der Whisker im Titelbild ist dieselbe Rechnung auf den drei 10-Tage-Blöcken des Fensters, und allein auf Binance reicht er von 136 bis 280 Stunden, was breiter ist als der Abstand zwischen Binance und Bitget. Dass diese Untergrenze auf derselben 136 landet wie der realisierte Übergang von Binance, ist ein Zufall dieses Fensters und keine Eigenschaft der Methode. Fünf Börsen nach einer Kennzahl zu sortieren, deren eigene Teilfenster sich so stark überlappen, ist genau die Art von Rangliste, gegen die diese Messung argumentiert.
Sie bezieht Deribit nicht in den Vergleich ein. Deribit rechnet überhaupt nicht an einem Stempel ab. Das Funding dort wird als Acht-Stunden-Satz quotiert, läuft aber kontinuierlich auf und wird beim täglichen Settlement auf das Barguthaben gebucht und nicht an einem Funding-Stempel, und seine Formel trägt überhaupt keinen Zinsterm, sie dämpft eine kleine Prämie auf exakt null, statt sie nach unten zu begrenzen, und genau deshalb gibt seine öffentliche Historie in 190 der 719 Stundenzeilen, die es für dieses Fenster ausliefert, exakt 0.0 zurück. Jede dieser Zeilen ist eine stündliche Stichprobe des Satzes und nicht die Aufzinsung eines Tages, die Zählung sagt also, wie oft der quotierte Satz null war, und nicht, wie oft ein Halter nichts zahlte. Ein Board ohne Settlement-Zählung kann keine Spalte tragen, deren Einheit die Settlement-Zählung ist, es bekommt deshalb keine Zeile in der Break-even-Tabelle. Sein Open-Interest-Leg und sein einzelner Live-Funding-Druck stehen im Diagramm der heutigen Kerze, wo beide als das beschriftet sind, was sie sind, weil keines von beiden eine kumulierte Aussage trägt.
Die Verteilung über 1,111 Fenster stammt allein von Binance. Die börsenübergreifende Lesung ist ein einzelner Monat auf fünf Boards, und die Verteilung, die zeigt, wie stark der Horizont wandert, kommt von einem davon, die beiden Hälften dieses Beitrags ruhen also auf verschiedenen Stichproben, und keine erweitert die andere.
Es ist ein einziger Basiswert. Das Bitcoin-Perpetual ist der liquideste Kontrakt auf jedem Board hier, und das Funding eines dünnen Altcoin-Perpetuals ist größer und schwankungsfreudiger zugleich, der Übergang kommt auf diesen Kontrakten also früher und wandert stärker.
Die Kostenseite der Börsen ist ein Standardsatz, am Tag der Veröffentlichung aus dem öffentlichen Gebührenverzeichnis jeder Börse gelesen. Gebührenstufen, Token-Rabatte und Maker-Rückvergütungen verschieben den Übergang alle, und keine davon steht in der Tabelle.
Nicht ein einziger der Funding-Endpunkte hinter diesem Beitrag verlangte einen Key, jeder kann die Hälfte über die fünf Börsen also von Grund auf nachbauen. Das Open Interest und das börsenübergreifende Funding von heute kommen aus Athenums eigenem normalisiertem Feed über Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit, und die 35 Rechner daneben bleiben frei nutzbar, ohne Konto, ohne E-Mail und ohne Nutzungslimits. Eine kostenlose 7-Tage-Testphase von Pro+ auf app.athenum.xyz öffnet das Terminal, aus dem diese börsenübergreifenden Werte stammen; sie verlangt keine Karte und läuft von selbst aus.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.