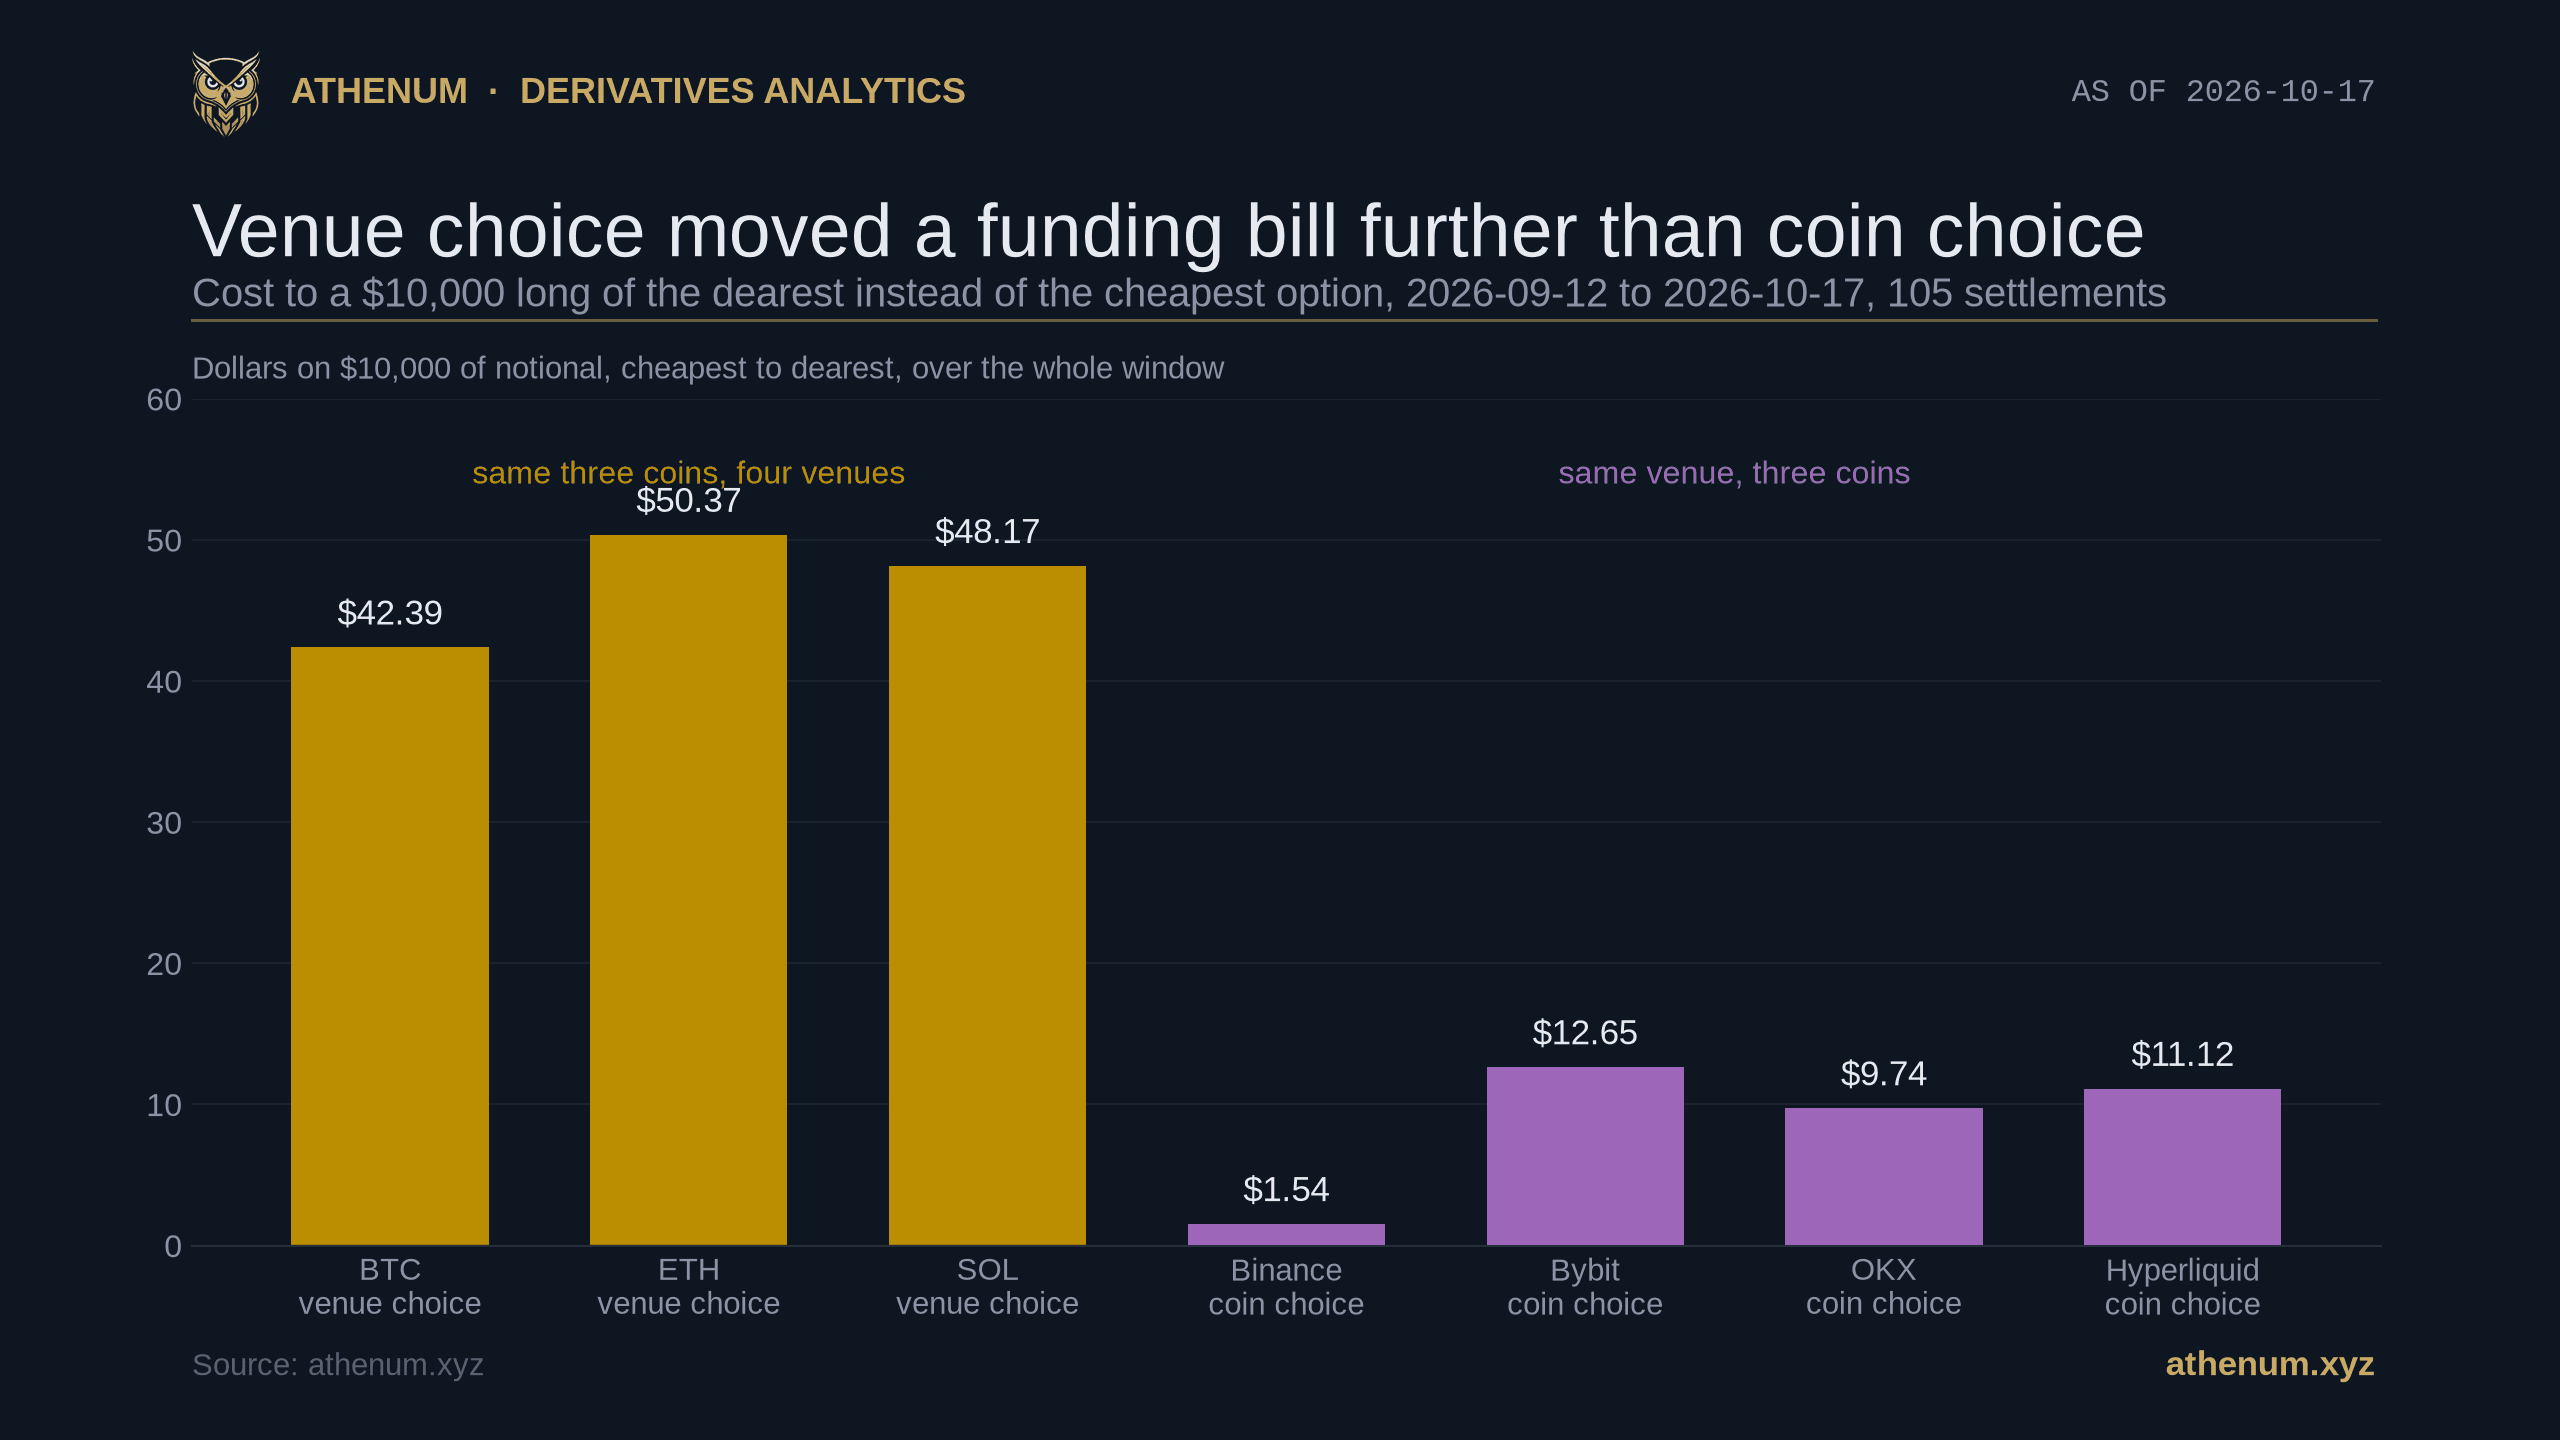
요약. 펀딩은 거의 언제나 코인의 속성으로 이야기됩니다. 비트코인 펀딩, 이더 펀딩, 솔라나 펀딩. 2026-10-17에 2026-09-12 08:00 UTC부터 2026-10-17 00:00 UTC까지의 8시간 정산 105회를 바이낸스, 바이빗, OKX, 하이퍼리퀴드에서 측정해 보면, 더 큰 쪽은 다른 이름표입니다. 전 구간 비트코인을 보유한 1만 달러 롱은 네 거래소 중 가장 싼 곳에서 39.03달러, 가장 비싼 곳에서 81.42달러를 냈고 그 차이는 42.39달러입니다. 같은 롱이 거래소 대신 코인을 바꾸어 바이낸스에 머물렀다면 청구액은 비트코인, 이더, 솔라나 사이에서 1.54달러만 움직였습니다. 이 코인 간 차이는 바이빗에서 12.65달러, OKX에서 9.74달러, 하이퍼리퀴드에서 11.12달러였고 네 곳의 중앙값은 10.43달러입니다. 가장 작은 거래소 간 차이가 가장 큰 코인 간 차이의 3.4배입니다. 정산 하나하나로 보면 순서는 같지만 훨씬 약합니다. 세 코인과 네 거래소로 이루어진 격자에서 거래소 항은 각 정산 변동의 중앙값 43.3퍼센트를, 코인 항은 26.0퍼센트를 설명하며, 105회 중 43회에서는 코인 항이 더 큽니다. 이것은 경향이지 법칙이 아닙니다. 여기서 유일한 탈중앙화 거래소인 하이퍼리퀴드를 빼면 거래소 효과의 4분의 3에서 95퍼센트가 사라지므로, 정직한 이름표는 거래소 일반이 아니라 중앙화 대 탈중앙화입니다. 한계 두 가지도 맨 앞에 두어야 합니다. 측정한 세 코인은 시장에서 가장 활발히 차익거래되는 세 무기한 계약이라 코인 항을 압축하며, 이것은 35일짜리 구간 하나입니다. 2026-10-17 04:13 UTC 실시간 보드에서 네 거래소는 26개 코인을 호가했고, 가장 비싼 거래소와 가장 싼 거래소의 격차는 중앙값 11.11 연율 포인트였으며, 그중 15개 코인에서는 네 거래소가 펀딩의 부호조차 일치하지 않았습니다.
펀딩 비율은 코인의 속성입니까, 거래소의 속성입니까?
둘 다이며, 거의 아무도 값을 매기지 않는 쪽이 거래소 항입니다. 무기한 선물은 만기가 없으므로 정산 가격으로 수렴하는 대신 롱과 숏 사이에 주기적인 현금 이전을 지급하고, 그 크기는 계약이 자신의 지수에서 얼마나 멀리 거래되는지에 달려 있습니다. 작동 방식은 펀딩 비율 계산 방법에 대한 Athenum의 설명에 있습니다. 여기서 중요한 점은 그 공식의 모든 항이 거래소에 국한된다는 것입니다. 프리미엄 지수는 그 거래소 자신의 호가창에서 만들어지고, 이자 성분은 그 거래소의 파라미터이며, 제한 범위는 그 거래소의 규칙이고, 정산 시계는 그 거래소의 일정입니다. 같은 코인을 상장한 두 거래소는 구조상 서로 다른 두 숫자를 호가합니다.
그래서 이 질문에는 산술적인 답이 있습니다. 우리 교차 거래소 이력이 처음부터 끝까지 담고 있는 세 코인, 비트코인과 이더와 솔라나를 잡고, 이 구간에 세 코인을 모두 호가한 네 거래소를 잡습니다. 바이낸스의 USDT 증거금 무기한 계약, 바이빗, OKX, 그리고 하이퍼리퀴드입니다. 마지막은 중앙화 거래소가 아니라 자체 체인 위에서 자체 호가창을 운영하는 탈중앙화 무기한 계약 거래소입니다. 각 거래소가 스스로 공표한 펀딩을 구간에 걸쳐 적분하되 각 수치를 그것이 지배하는 간격만큼 가중하고, 나온 청구액을 두 방향으로 읽습니다. 코인을 고정한 채 거래소를 가로질러서. 거래소를 고정한 채 코인을 가로질러서.
방법의 세 가지 세부는 숨기기보다 밝히는 편이 낫습니다. 중앙화 거래소 세 곳은 8시간 시계로 정산하므로 각각의 청구액은 정확히 105개 수치의 합입니다. 하이퍼리퀴드는 매시간 정산하므로 그 청구액은 같은 구간 안의 시간별 수치의 합이며 각각 8시간이 아니라 1시간으로 가중됩니다. 다만 수록이 완전하지는 않습니다. 구간 내 833시간 중 비트코인과 이더는 826시간, 솔라나는 833시간 전부를 공표했습니다. 비트코인과 이더의 결측은 2026-09-24 09:00부터 15:00 UTC까지 이어지는 일곱 시간짜리 한 덩어리이고, 이 일곱 시간은 채워 넣지 않고 그대로 제외했습니다.
여기의 모든 연율 수치는 복리가 아닌 단리입니다. 8시간당 0.01퍼센트는 하루 세 번 정산에 365일을 곱해 10.95 연율 포인트로 적힙니다. 이 관행은 보편적이지 않으며 차이는 장식이 아닙니다. 하이퍼리퀴드 자체 문서는 같은 비율을 11.6퍼센트로 연율화하는데, 이는 같은 숫자의 복리 버전입니다. 두 관행을 섞는 교차 거래소 펀딩 비교는 시작하기도 전에 틀렸습니다.
각 선택은 실제로 얼마나 들었습니까?
측정 전체를 표 하나로 보면 이렇습니다. 숫자는 명목 1만 달러를 전 구간 보유한 롱이 펀딩으로 낸 금액이며 단위는 달러, 양수는 롱이 냈다는 뜻입니다.
코인 | 바이낸스 | 바이빗 | OKX | 하이퍼리퀴드 | 거래소 간 차이 |
|---|---|---|---|---|---|
BTC | 39.03 | 39.21 | 45.24 | 81.42 | 42.39 |
ETH | 38.03 | 35.47 | 35.50 | 85.84 | 50.37 |
SOL | 37.49 | 26.56 | 38.42 | 74.73 | 48.17 |
코인 간 차이 | 1.54 | 12.65 | 9.74 | 11.12 |
가로로 읽으면 거래소는 42.39에서 50.37달러의 값어치입니다. 세로로 읽으면 코인은 1.54에서 12.65달러입니다. 이 표의 오른쪽 아래 모서리가 바로 결론입니다. 가장 큰 코인 간 차이인 바이빗의 12.65달러가 가장 작은 거래소 간 차이인 비트코인의 42.39달러보다 작습니다. 이 둘의 비율 3.4가 결과를 말하는 가장 보수적인 방식이고, 중앙값끼리 비교하면 4.6, 가장 유리한 짝을 고르면 33이 됩니다.
이것은 또한 시장에 대한 견해를 하나도 바꾸지 않고 트레이더가 실행할 수 있는 숫자입니다. 거래소는 보통 수수료 체계와 유동성과 수탁을 보고 한 번 고릅니다. 위의 펀딩 차이는 그 결정에 붙는 반복 비용입니다. 자기 규모와 보유 기간으로 계산해 보고 싶다면 무료 펀딩 비율 계산기가 바로 이 합을 내고, 손익 계산기가 그 결과가 포지션에서 어디에 떨어지는지 보여 줍니다.
효과를 한 거래소가 지고 있습니까?
대체로 그렇습니다. 그리고 바로 여기가 제목을 데이터가 지지하는 선까지 되돌려야 하는 지점입니다. 같은 거래소 간 차이를 중앙화 거래소 세 곳만으로 계산하면 무너집니다. 비트코인 6.21달러, 이더 2.56달러, 솔라나 11.86달러입니다. 비트코인 차이의 85.3퍼센트, 이더 차이의 94.9퍼센트, 솔라나 차이의 75.4퍼센트가 사라지는 셈이니, 위 차트의 금색 막대 가운데 4분의 3에서 95퍼센트가 하이퍼리퀴드입니다. 솔라나에서 살아남는 4분의 1은 결코 작지 않습니다. 11.86달러는 네 코인 간 차이 중 셋보다 큽니다.

제목을 정직하게 만드는 단서. 중앙화 거래소 세 곳 사이에서는 두 차원의 크기가 같으며, 네 거래소 숫자의 대부분은 한 거래소의 행태입니다. 솔라나에서는 그 4분의 1이 그렇지 않습니다.
작동 방식은 한 번의 집계로 드러납니다. 하이퍼리퀴드가 이 구간 안에 세 코인에 대해 공표한 매시간 수치 2,485개 중 1,591개, 곧 64.0퍼센트가 정확히 10.95 연율 포인트였습니다. 이 숫자는 우연도 아니고 상한도 아닙니다. 네 거래소 모두 자신의 이자 성분과 프리미엄 지수 사이의 간격을 플러스 마이너스 0.05퍼센트로 제한하므로, 프리미엄이 그 띠 안에 있는 한 비율은 맨 이자 성분인 8시간당 0.01퍼센트에 내려앉습니다. Athenum은 같은 기준점을 반대 방향에서 펀딩 상한이 얼마나 자주 걸리는지에 관한 글에서 측정했고, 거기서 그 값은 공표된 천장보다 30배 아래에 있습니다. 바이낸스는 315개 수치 중 41개, 바이빗은 46개, OKX는 38개에서 이 정확한 값에 떨어졌으니 시간의 12.1에서 14.6퍼센트입니다.
바닥이 아니라 기준점이라고 부르십시오. 이 구간에서 그것은 천장이었기 때문입니다. 중앙화 거래소의 아홉 계열 전부에서 10.95 연율 포인트는 찍힌 최고값이었고, 저점은 바이빗 솔라나 계약의 마이너스 19.39까지 내려갔습니다. 네 곳 중 그 위에서 시간을 보낸 곳은 하이퍼리퀴드뿐이며 비트코인에서 78.64 포인트에 닿았습니다. 42달러의 대부분이 여기서 나오지만 전부는 아닙니다. 중앙화 거래소 세 곳도 서로 대체 가능하지 않아서, 솔라나에서는 자기들끼리의 청구액이 11.86달러까지 벌어집니다.
이것이 말하지 않는 것이 셋 있습니다. 하이퍼리퀴드가 일반적으로 비싸다고 말하지 않습니다. 양의 비율에 묶인 거래소는 숏에게 싸고 롱에게 비싸며, 이 측정은 롱 쪽에서만 쓰였기 때문입니다. 또 64.0퍼센트는 포지션이 실제로 느끼는 것을 과장합니다. 보유 시간이 아니라 매시간 찍힌 값을 세기 때문입니다. 이 표본의 완전한 8시간 구간은 비트코인과 이더가 103개, 솔라나가 104개인데, 여덟 개 시간 수치가 모두 기준점에 놓인 경우는 비트코인에서 33.0퍼센트, 이더에서 54.4퍼센트, 솔라나에서 33.7퍼센트였습니다. 그리고 격차의 일부는 경제적 차이가 아니라 측정의 차이입니다. 하이퍼리퀴드는 자기 거래소를 포함한 여러 거래소 현물 가격의 가중 중앙값으로 만든 오라클에 견주어 프리미엄을 매기는 반면 중앙화 거래소는 각자 자기 지수에 견주어 매기므로, 둘은 같은 기준에서 거리를 재고 있지 않습니다.
정산마다 순서는 얼마나 안정적입니까?
35일 합계가 시사하는 것보다 훨씬 덜 안정적이며, 그것을 말하는 것이 다음 차트의 요점입니다. 105회 정산을 하나씩 따로 잡고, 세 코인을 네 거래소에 맞세워 열두 개 수치의 격자로 펼친 뒤, 그 정산의 총 변동을 어느 거래소인지가 설명하는 몫과 어느 코인인지가 설명하는 몫과 둘의 상호작용인 몫으로 나눕니다. 이것은 합쳐진 표본이 아니라 각 정산 안에서 일부러 수행되며, 그렇게 해서 공통 시간 요인을 바깥에 둡니다. 구간 전체로 합치면 펀딩은 높을 때 거의 모든 곳에서 동시에 높고, 그 공통 움직임이 아니었다면 두 항 모두를 덮어 버렸을 것입니다.

제목 뒤의 분산. 거래소 항은 105회 중 62회, 코인 항은 43회에서 더 크며 상자는 크게 겹칩니다. 62 대 43은 경향이지 개별 정산에 적용할 규칙이 아닙니다.
거래소 항은 변동의 중앙값 43.3퍼센트를, 코인 항은 26.0퍼센트를, 상호작용은 23.0퍼센트를 가져갑니다. 그러나 사분위 범위는 거래소가 23.1에서 64.0, 코인이 11.0에서 41.3으로 길이의 거의 전부에서 겹치고, 105회 중 43회에서는 코인 항이 더 큽니다. "거래소가 코인을 이긴다"를 들고 나가 다음 정산에 적용하는 독자는 열 번에 네 번쯤 틀립니다.
간직할 만한 것은 상호작용 항입니다. 중앙값 23.0퍼센트는 특정 정산에서 벌어지는 일의 약 4분의 1이 거래소 효과도 코인 효과도 아니라 특정 거래소가 특정 코인에서 유별나게 구는 것임을 말합니다. 어떤 단일 숫자도 요약하지 못하는 부분이 그것이고, 교차 거래소 화면을 하나의 집계된 선이 아니라 격자로 읽는 이유도 그것입니다.
이 결과 바로 아래에는 선행 연구 둘이 놓여 있으며, 그것들을 빼고 내놓는 것은 정직하지 못합니다. Mathematics의 2026년 연구는 중앙화와 탈중앙화 거래 장소를 749개 심볼에 걸쳐 다루며 바로 이 두 층 구조를 서술합니다. 중앙화 거래소는 서로 촘촘히 통합되어 있고 탈중앙화 거래소는 따로 가격이 매겨진다는 것입니다. 그리고 Coin Metrics는 하이퍼리퀴드의 비트코인 펀딩이 바이낸스보다 대략 두 배 변동성이 크다고 측정했습니다. 더 가까이에는 호가 통화가 비트코인 무기한 계약의 펀딩에 무엇을 하는지에 대한 Athenum 자신의 측정이 있습니다. 축만 다를 뿐 같은 수사이며, 담보를 바꾸는 것이 거래소를 바꾸는 것과 비슷한 정도로 비율을 움직인다는 결론이었습니다. 여기서 더해진 것은 고정 명목 위에서 달러로 표시한 코인 차원, 그리고 순서가 얼마나 자주 뒤집히는지 보여 주는 정산별 분해입니다.
교차 거래소 격차는 지금 어떻게 보입니까?
넓고, 그 넓이는 유동성보다 기준점과 더 관련이 있습니다. 2026-10-17 04:13 UTC에 네 거래소 모두가 우리 보드의 26개 코인을 호가했습니다. 가장 비싼 거래소와 가장 싼 거래소의 격차는 중앙값 11.11 연율 포인트였고 사분위 범위는 7.60에서 17.29 포인트였습니다.

한 순간의 실시간 단면. 빨간색은 네 거래소가 펀딩의 부호조차 일치하지 않는 코인으로 26개 중 15개입니다. 비트코인은 4.04 포인트로 가장 좁은 축에 들며, 대부분의 논평이 보는 곳과 반대입니다.
그 순간의 세 가지 수치. 비트코인은 4.04 포인트로 보드에서 가장 좁은 축에 들었고, 바이낸스와 OKX와 하이퍼리퀴드가 모두 10.95 기준점에 앉아 있었으며 바이빗은 6.91이었습니다. 아비트럼이 46.42 포인트로 가장 넓었는데 하이퍼리퀴드가 플러스 10.95, 바이빗이 마이너스 35.47이었으니 롱이 한 거래소에서는 내고 같은 순간 다른 거래소에서는 받았다는 뜻입니다. 그리고 26개 중 15개 코인에서 네 거래소는 크기뿐 아니라 부호에서도 갈렸습니다.
이 부호 불일치도 새로운 영역은 아닙니다. Athenum은 같은 것을 시간 축에서 거래소별 마이너스 펀딩에 관한 글에서 찾았고, 거기서는 한 코인의 정산 128회 중 47회에서 둘 이상의 거래소가 방향을 두고 갈렸습니다. 이 단면이 더하는 것은 코인 축입니다. 한 순간을 보면 불일치는 한 계약에서 가끔 일어나는 사건이 아니라 보드 대부분에서의 평상시 모습입니다.
순서에 대한 솔깃한 설명은 깊이이고, 이 보드는 그것을 지지하지 않습니다. 보드에서 가장 깊은 무기한 계약 여섯 중 넷이 중앙값 격차보다 위에 있습니다. 이더가 14.99 포인트, BNB가 15.58입니다. 반면 가장 좁은 두 코인은 정확히 0인 TRX와 SUI입니다. 좁은 코인들이 공유하는 것은 깊은 호가창이 아니라 기준점입니다. TRX와 SUI는 네 거래소가 모두 10.95에 앉아 있고 비트코인은 넷 중 셋이 그렇습니다. 분산은 모두의 프리미엄이 제한 범위에 걸릴 만큼 작은 곳에서 무너지고, 단 한 거래소라도 거기서 벗어나는 곳에서 벌어집니다.
독자는 이것으로 무엇을 해야 합니까?
측정이 뒷받침하는 순서대로 네 가지입니다.
1. 거래소 결정을 수수료 체계만이 아니라 반복되는 펀딩 비용으로 값을 매기십시오. 이 구간에서 그것은 명목 1만 달러당 42.39에서 50.37달러였고 코인 결정은 1.54에서 12.65달러였습니다. 2. 네 거래소 숫자로 일반화하지 마십시오. 바이낸스와 바이빗과 OKX 사이에서 거래소 효과는 2.56에서 11.86달러로 코인 효과와 같은 크기였습니다. 격차의 대부분은 한 탈중앙화 거래소의 기준점 고착 행태이며 여기서는 35일 구간 하나에서 측정되었습니다. 3. 순서를 개별 정산에 적용하지 마십시오. 코인 항은 105회 중 43회에서 더 컸고 두 사분위 범위는 크게 겹칩니다. 4. 펀딩을 격자로 읽으십시오. 각 정산 변동의 약 4분의 1은 거래소와 코인의 상호작용이었고, 코인별 평균도 거래소별 평균도 그것을 보여 줄 수 없습니다.
네 가지 모두의 밑에 한 가지 한계가 있으며, 마지막에 한 번 더 적어 둡니다. 비트코인과 이더와 솔라나는 시장에서 가장 활발히 차익거래되는 세 무기한 계약이고, 그것이 바로 코인 항을 압축하는 조건입니다. 따라서 세 코인 패널은 코인 차원에 대한 중립적인 시험이 아니라 보수적인 시험입니다. 위의 26개 코인 단면이 부분적인 답입니다. 보드를 넓히면 분산은 커지며, 같은 순간 아비트럼이 46.42 연율 포인트인 데 비해 비트코인은 4.04였습니다.
여기 모든 숫자 뒤에는 공개된 두 개의 수치가 있습니다. 교차 거래소 펀딩 이력 하나와 실시간 단면 하나이며 둘 다 2026-10-17에 취했습니다. 같은 둘을 가진 사람은 누구나 이 표를 다시 만들 수 있습니다. 격자 자체가 Athenum이 하는 일입니다. 바이낸스와 바이빗과 OKX와 하이퍼리퀴드, 그리고 다루는 나머지 거래소의 펀딩을 하나의 화면으로 정규화하고, 그 옆의 모든 계산기는 무료이며 계정도 이메일도 사용 한도도 없습니다. 교차 거래소 펀딩 격자를 한 장의 스냅숏으로 읽기보다 움직이는 채로 보고 싶다면 터미널을 여십시오.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
