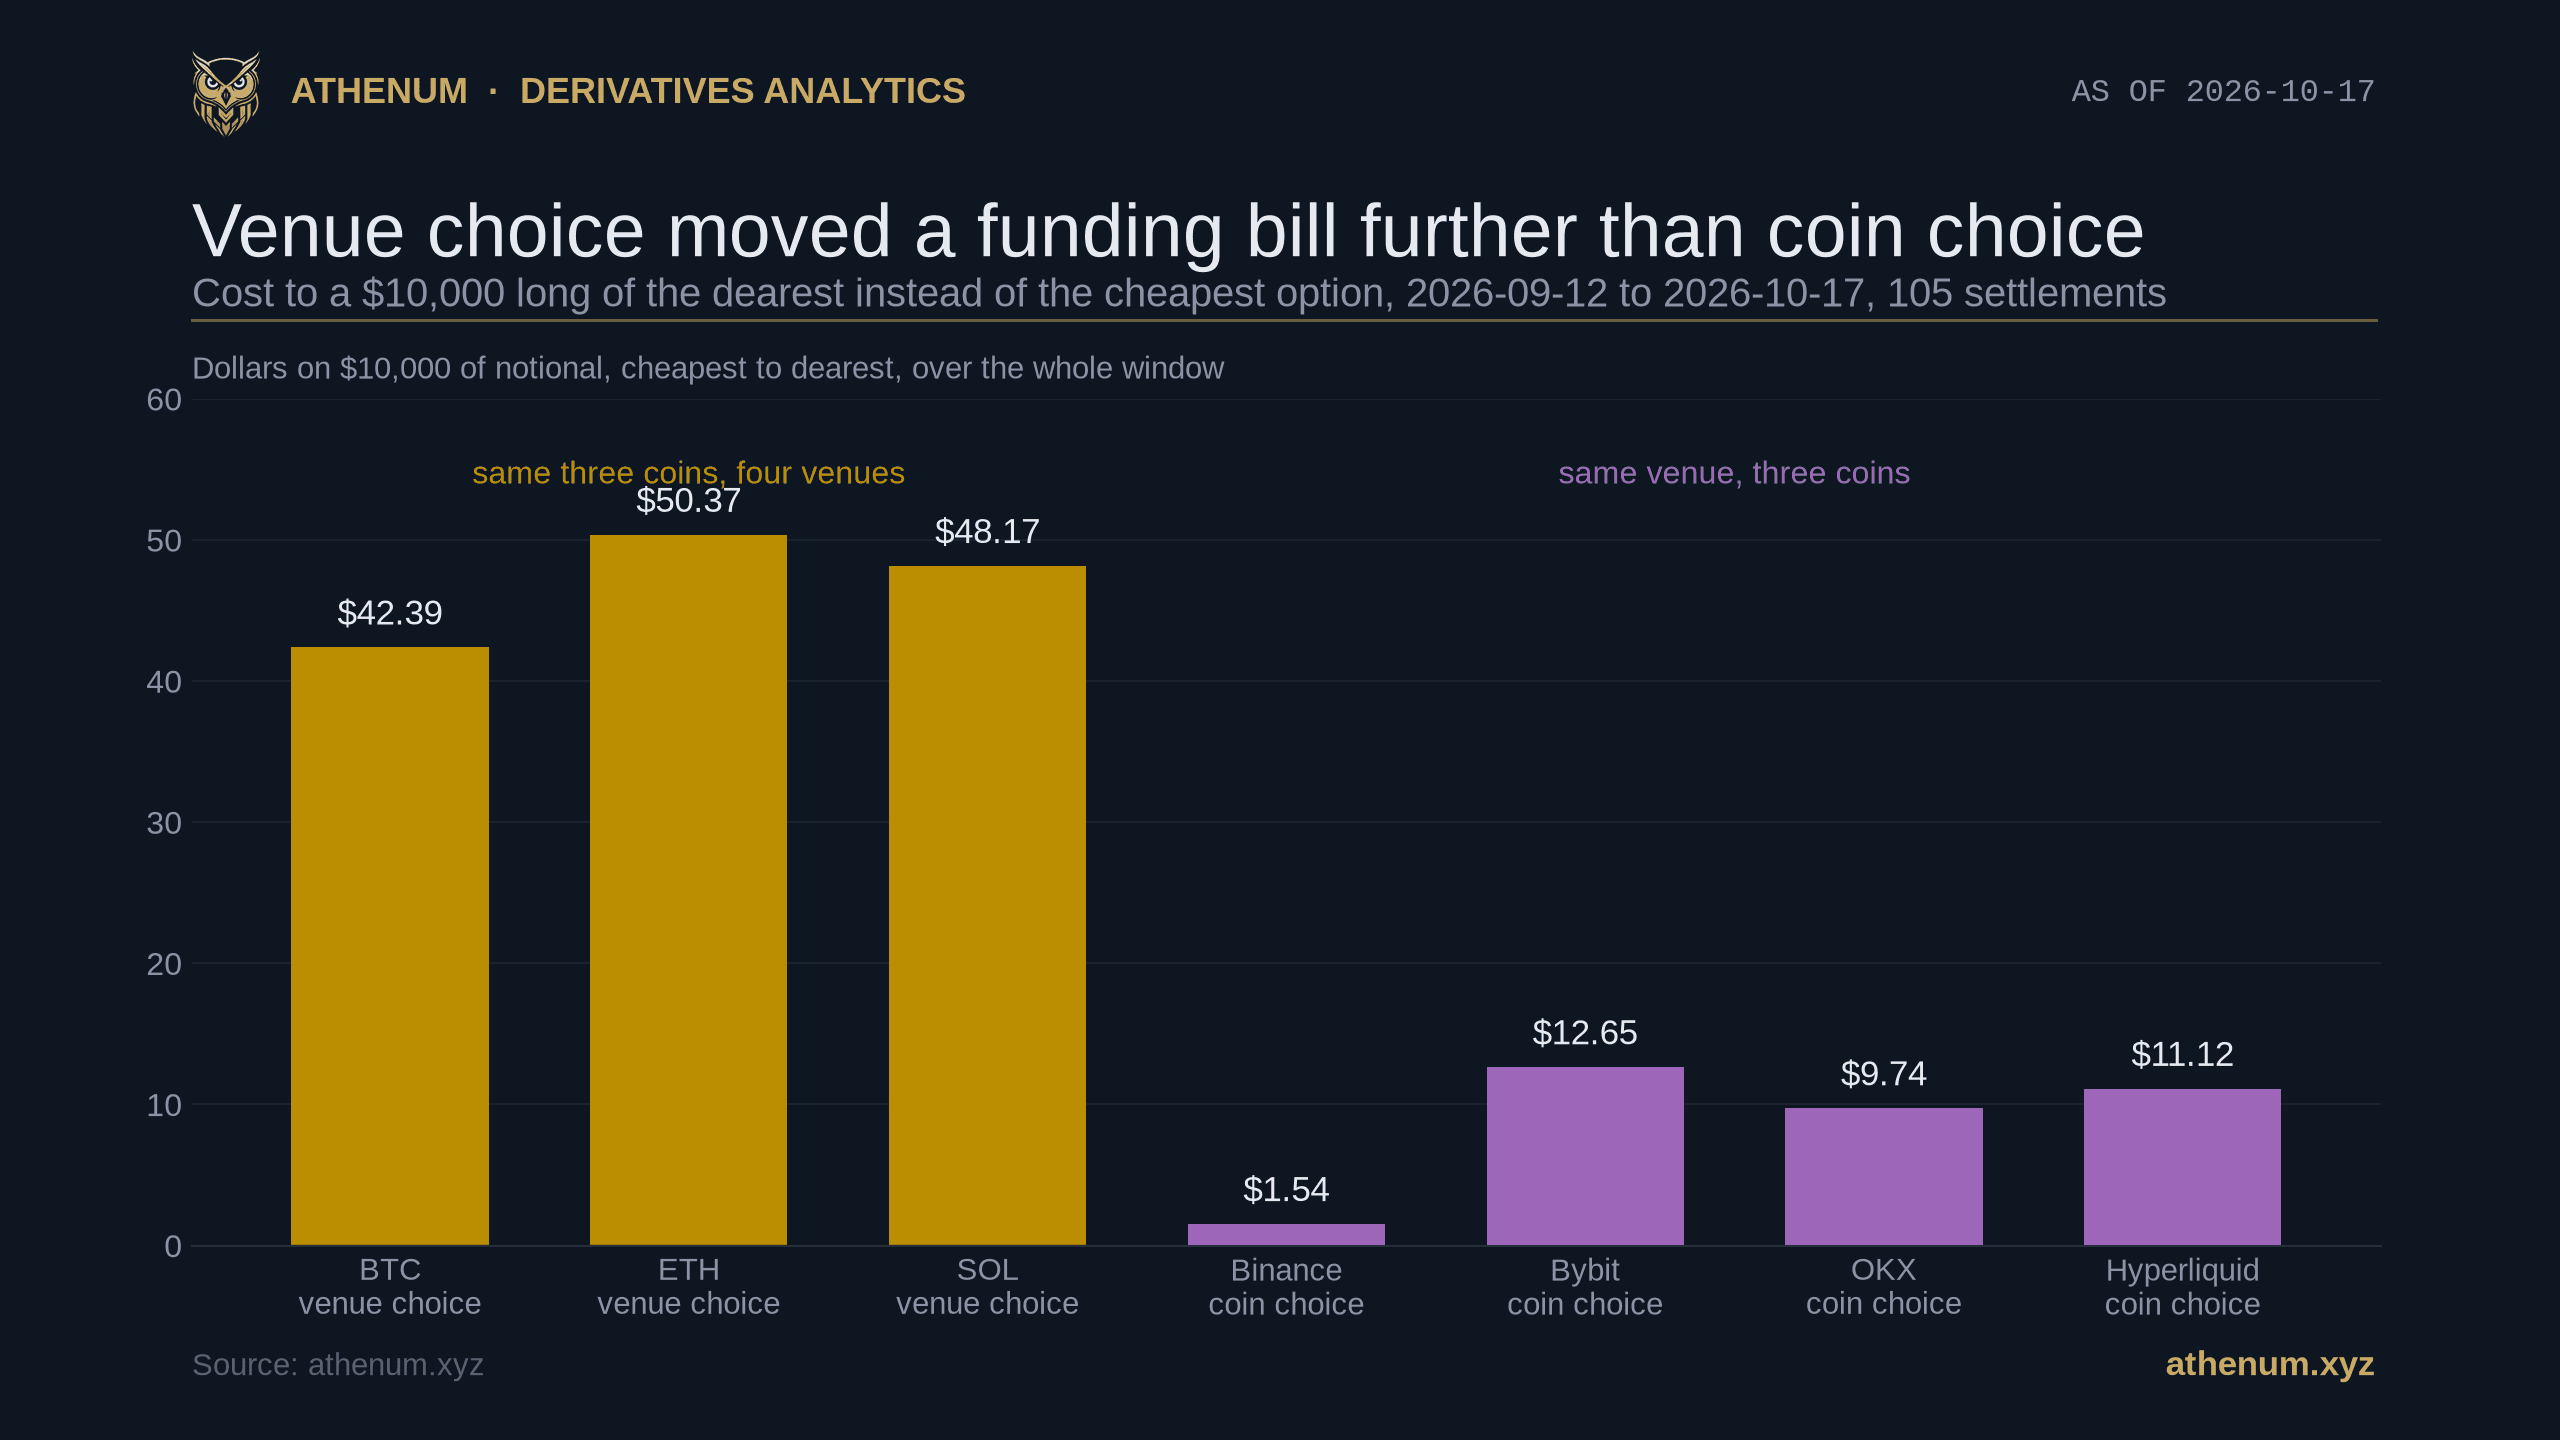
Коротко. Фандинг почти всегда называют свойством монеты. Фандинг биткоина, фандинг эфира, фандинг соланы. Измерено 2026-10-17 на 105 восьмичасовых расчётах с 2026-09-12 08:00 UTC по 2026-10-17 00:00 UTC на Binance, Bybit, OKX и Hyperliquid: вторая подпись оказывается крупнее. Лонг на 10 000 долларов, державший биткоин всё окно, заплатил 39,03 доллара на самой дешёвой из четырёх площадок и 81,42 на самой дорогой, разброс 42,39 доллара. Тот же лонг, меняющий монету вместо площадки и остающийся на Binance, увидел, что его счёт сдвинулся на 1,54 доллара между биткоином, эфиром и соланой; на Bybit на 12,65, на OKX на 9,74, на Hyperliquid на 11,12, медианно 10,43 по четырём. Наименьший разброс по площадкам в 3,4 раза больше наибольшего разброса по монетам. В пересчёте на отдельный расчёт порядок тот же, но заметно слабее: на член площадки приходится медианно 43,3 процента разброса одного расчёта по трём монетам и четырём площадкам, на член монеты 26,0 процента, и член монеты оказывается больше на 43 расчётах из 105. Это тенденция, а не закон. От трёх четвертей до девяноста пяти процентов эффекта площадки исчезает, если убрать Hyperliquid, единственную децентрализованную площадку здесь, поэтому честная подпись звучит как централизованные против децентрализованной, а не как площадка вообще. Ещё два ограничения место здесь, наверху: три измеренные монеты это три наиболее арбитражируемых бессрочных контракта рынка, что сжимает член монеты, и это одно окно в 35 дней. На живой витрине 2026-10-17 в 04:13 UTC четыре площадки котировали 26 монет, и разрыв между самой дорогой и самой дешёвой составлял медианно 11,11 годовых пункта, причём по 15 из этих 26 монет четыре площадки расходились даже в знаке фандинга.
Фандинг это свойство монеты или биржи?
И того, и другого, и именно член биржи почти никто не закладывает в цену. Бессрочный фьючерс не истекает, поэтому вместо схождения к расчётной цене он платит периодический денежный поток между лонгами и шортами, величина которого зависит от того, насколько далеко контракт торгуется от своего индекса. Механика описана в объяснении Athenum о том, как считаются ставки фандинга. Здесь важно другое: каждый член этой формулы локален для площадки. Индекс премии строится по её собственному стакану, процентная компонента это её параметр, ограничитель это её правило, а часы расчёта это её расписание. Две биржи, листящие одну и ту же монету, по построению котируют два разных числа.
У вопроса поэтому есть арифметический ответ. Возьмём три монеты, которые наша межбиржевая история покрывает целиком, биткоин, эфир и солану, и четыре площадки, котировавшие все три в этом окне: бессрочные контракты Binance с маржой в USDT, Bybit, OKX и Hyperliquid, последняя это децентрализованная площадка бессрочных контрактов с собственным стаканом на собственной сети, а не централизованная биржа. Проинтегрируем опубликованный самой площадкой фандинг по окну, взвешивая каждое чтение на тот интервал, которым оно управляет, и прочитаем получившийся счёт дважды. По площадкам при фиксированной монете. По монетам при фиксированной площадке.
Три детали метода стоит назвать, а не спрятать. Три централизованные площадки считают по восьмичасовым часам, поэтому их счета это сумма ровно 105 чтений у каждой. Hyperliquid считает ежечасно, поэтому его счёт это сумма его часовых чтений внутри того же окна, каждое с весом в один час вместо восьми. Покрытие у него не полное: опубликовано 826 из 833 часов окна по биткоину и эфиру и все 833 по солане. Пропуск по биткоину и эфиру это один непрерывный блок в семь часов с 2026-09-24 09:00 по 15:00 UTC, и эти семь часов просто не учитываются, а не заполняются.
Каждое годовое число здесь это простой процент без капитализации: ставка 0,01 процента за восемь часов записывается как 10,95 годовых пункта, три расчёта в день на 365 дней. Эта договорённость не всеобщая, и разница не декоративная. Собственная документация Hyperliquid приводит ту же ставку как 11,6 процента, то есть капитализированную версию того же числа. Любое межбиржевое сравнение фандинга, смешивающее две договорённости, неверно ещё до начала.
Сколько на самом деле стоил каждый выбор?
Вот всё измерение одной таблицей. Число это то, что лонг с номиналом 10 000 долларов заплатил фандингом за полное окно, в долларах, положительное значит платит лонг.
Монета | Binance | Bybit | OKX | Hyperliquid | Разброс по площадкам |
|---|---|---|---|---|---|
BTC | 39,03 | 39,21 | 45,24 | 81,42 | 42,39 |
ETH | 38,03 | 35,47 | 35,50 | 85,84 | 50,37 |
SOL | 37,49 | 26,56 | 38,42 | 74,73 | 48,17 |
Разброс по монетам | 1,54 | 12,65 | 9,74 | 11,12 |
Читая вдоль строки, площадка стоит от 42,39 до 50,37 доллара. Читая вниз по столбцу, монета стоит от 1,54 до 12,65. Правый нижний угол этой таблицы и есть вывод: самый большой разброс по монетам, 12,65 доллара на Bybit, меньше самого маленького разброса по площадкам, 42,39 на биткоине. Отношение этих двух, 3,4, самый осторожный способ сформулировать результат; сравнение медиан даёт 4,6, а самая выигрышная пара даёт 33.
Это ещё и число, по которому трейдер может действовать, не меняя ни одного взгляда на рынок. Площадку выбирают один раз, обычно по тарифам, ликвидности и хранению. Разница в фандинге выше это повторяющаяся статья расходов, привязанная к этому решению. Кто хочет посчитать для своего объёма и срока удержания: бесплатный калькулятор ставки фандинга делает ровно эту сумму, а калькулятор прибыли и убытка показывает, где результат ложится на позицию.
Одна ли площадка несёт этот эффект?
По большей части да, и именно здесь заголовок приходится вернуть к тому, что подтверждают данные. Посчитайте тот же разброс по площадкам только по трём централизованным, и он схлопывается: 6,21 доллара на биткоине, 2,56 на эфире, 11,86 на солане. Это 85,3 процента разброса по биткоину, 94,9 процента по эфиру и 75,4 процента по солане, которые исчезают, то есть от трёх четвертей до девяноста пяти процентов золотого столбика на графике выше это Hyperliquid. Четверть, которая остаётся на солане, это не ничто: 11,86 доллара больше трёх из четырёх разбросов по монетам.

Оговорка, которая делает заголовок честным. По трём централизованным площадкам обе величины одного размера; большая часть числа для четырёх площадок это поведение одной, а на солане четверть его таковой не является.
Механику показывает один подсчёт. Из 2 485 часовых чтений, опубликованных Hyperliquid по трём монетам внутри этого окна, 1 591, то есть 64,0 процента, пришлись ровно на 10,95 годовых пункта. Это число не совпадение и не потолок контракта: все четыре площадки ограничивают разрыв между своей процентной компонентой и индексом премии плюс минус 0,05 процента, поэтому пока премия внутри этой полосы, ставка садится на голую процентную компоненту, 0,01 процента за восемь часов. Athenum измерил тот же якорь с другой стороны в материале о том, как часто срабатывает лимит фандинга, где он лежит в 30 раз ниже опубликованного потолка. Binance попал в это точное значение в 41 чтении из 315, Bybit в 46 и OKX в 38, то есть от 12,1 до 14,6 процента времени.
Назовём это якорем, а не полом, потому что в этом окне он был потолком. В каждом из девяти рядов централизованных площадок 10,95 годовых пункта оказались наибольшим напечатанным значением, тогда как минимумы доходили до минус 19,39 на контракте Bybit по солане. Hyperliquid единственная из четырёх провела время выше него, дойдя до 78,64 пункта по биткоину. Отсюда берётся большая часть этих 42 долларов, но не все: три централизованные площадки тоже не взаимозаменяемы, их собственные счета на солане расходятся на 11,86 доллара.
Трёх вещей это не говорит. Это не говорит, что Hyperliquid дорогая вообще, потому что площадка, заякоренная на положительной ставке, дёшева для шорта и дорога для лонга, а это измерение написано только со стороны лонга. Ещё 64,0 процента преувеличивают то, что реально чувствует позиция, потому что считают часовые печати, а не удерживаемое время: из полных восьмичасовых окон этой выборки, 103 по биткоину и эфиру и 104 по солане, все восемь часовых чтений лежали на якоре в 33,0 процента случаев по биткоину, в 54,4 процента по эфиру и в 33,7 процента по солане. И часть разрыва это разница измерения, а не экономики, потому что Hyperliquid оценивает премию против оракула из взвешенной медианы спотовых цен нескольких площадок, включая собственную, тогда как каждая централизованная площадка оценивает премию против собственного индекса. То есть они меряют расстояние не до одной и той же точки отсчёта.
Насколько устойчив порядок от расчёта к расчёту?
Заметно менее устойчив, чем предполагает сумма за 35 дней, и сказать это и есть смысл следующего графика. Возьмите каждый из 105 расчётов, разложите три монеты против четырёх площадок как сетку из двенадцати чтений и разделите общий разброс этого расчёта на часть, которую объясняет площадка, часть, которую объясняет монета, и часть, которая является их взаимодействием. Это сделано намеренно внутри каждого расчёта, а не по объединённой выборке, что удерживает общий фактор времени снаружи: объединённо по окну фандинг, когда он высокий, высокий почти везде одновременно, и это общее движение иначе перекрыло бы оба члена.

Разброс за заголовком. Член площадки больше на 62 расчётах из 105, член монеты на 43, и ящики сильно перекрываются. Соотношение 62 к 43 это тенденция, а не правило для отдельного расчёта.
Член площадки берёт медианно 43,3 процента разброса, член монеты 26,0 и взаимодействие 23,0. Но межквартильные размахи, от 23,1 до 64,0 для площадки против от 11,0 до 41,3 для монеты, перекрываются почти на всю длину, и на 43 расчётах из 105 член монеты оказывается больше. Читатель, уносящий вывод "площадка важнее монеты" и применяющий его к следующему расчёту, ошибётся примерно четыре раза из десяти.
Член взаимодействия стоит сохранить. Медианные 23,0 процента говорят, что примерно четверть происходящего на отдельном расчёте это не эффект площадки и не эффект монеты, а конкретная площадка, ведущая себя необычно по конкретной монете. Это та часть, которую не сводит ни одно единственное число, и причина, по которой межбиржевой вид читают как сетку, а не как одну агрегированную линию.
Под этим результатом лежат две более ранние работы, и подавать его без них было бы нечестно. Исследование 2026 года в Mathematics по централизованным и децентрализованным площадкам на 749 символах описывает ровно эту двухуровневую структуру, централизованные площадки тесно связаны между собой, а децентрализованные оценены отдельно, и Coin Metrics измерил фандинг Hyperliquid по биткоину примерно вдвое более волатильным, чем у Binance. Ближе к дому собственное измерение Athenum о том, что валюта котировки делает с фандингом бессрочного контракта на биткоин: тот же риторический ход на другой оси, с выводом, что смена обеспечения двигает ставку примерно так же, как смена биржи. Здесь добавлено измерение по монетам в долларах на фиксированном номинале и разложение на каждом расчёте, показывающее, как часто порядок переворачивается.
Как выглядит межбиржевой разрыв прямо сейчас?
Широко, и ширина больше связана с якорем, чем с ликвидностью. 2026-10-17 в 04:13 UTC все четыре площадки котировали 26 монет на нашей витрине. Разрыв между самой дорогой и самой дешёвой составлял медианно 11,11 годовых пункта, с межквартильным размахом от 7,60 до 17,29 пункта.

Живой срез в один момент. Красным отмечены монеты, по которым четыре площадки расходятся даже в знаке фандинга, 15 из 26. Биткоин с 4,04 пункта среди самых узких, то есть противоположно тому, куда смотрит большинство комментариев.
Три чтения из этого момента. Биткоин с 4,04 пункта был среди самых узких монет на витрине, при этом Binance, OKX и Hyperliquid сидели на якоре 10,95, а Bybit на 6,91. Arbitrum оказался самым широким с 46,42 пункта, Hyperliquid на плюс 10,95 против Bybit на минус 35,47, то есть лонг платил на одной площадке и получал на другой в тот же момент. И по 15 монетам из 26 четыре площадки расходились в знаке, а не только в величине.
Это расхождение в знаке тоже не новая территория. Athenum нашёл то же самое по оси времени в материале об отрицательном фандинге на разных биржах, где две и более площадки расходились в направлении на 47 из 128 расчётов по одной монете. Этот срез добавляет ось монет: в один момент расхождение это норма по большей части витрины, а не случайное событие на одном контракте.
Напрашивающееся объяснение порядка это глубина, и эта витрина его не поддерживает. Четыре из шести самых глубоких бессрочных контрактов на ней лежат выше медианного разрыва, эфир на 14,99 пункта и BNB на 15,58, тогда как две самые узкие монеты вообще это TRX и SUI ровно на нуле. Узкие монеты объединяет не глубокий стакан, а якорь: у TRX и SUI все четыре площадки сидят на 10,95, у биткоина три из четырёх. Разброс схлопывается там, где премия у всех достаточно мала, чтобы сработал ограничитель, и раскрывается там, где от него уходит хотя бы одна площадка.
Что с этим делать читателю?
Четыре вещи, в том порядке, в каком их поддерживает измерение.
1. Оценивать выбор площадки как повторяющиеся расходы на фандинг, а не только как тарифную сетку. За это окно он стоил от 42,39 до 50,37 доллара на каждые 10 000 долларов номинала против от 1,54 до 12,65 за выбор монеты. 2. Не обобщать по числу для четырёх площадок. По Binance, Bybit и OKX эффект площадки составил от 2,56 до 11,86 доллара, то есть размер эффекта монеты. Большая часть разрыва это поведение якоря одной децентрализованной площадки, измеренное здесь на одном окне в 35 дней. 3. Не применять порядок к отдельному расчёту. Член монеты оказывался больше на 43 расчётах из 105, а два межквартильных размаха сильно перекрываются. 4. Читать фандинг как сетку. Около четверти разброса каждого расчёта это взаимодействие площадки и монеты, которого не покажет ни среднее по монете, ни среднее по площадке.
Под всеми четырьмя лежит одно ограничение, и его стоит повторить в конце. Биткоин, эфир и солана это три наиболее арбитражируемых бессрочных контракта рынка, то есть ровно то условие, которое сжимает член монеты. Панель из трёх монет поэтому консервативная, а не нейтральная проверка измерения по монетам. Срез из 26 монет выше это частичный ответ: расширьте витрину, и разброс вырастет, с Arbitrum на 46,42 годовых пункта против 4,04 у биткоина в тот же момент.
За каждым числом здесь стоят два публичных чтения, межбиржевая история фандинга и один живой срез, оба взятые 2026-10-17, и любой, у кого есть эти два, соберёт таблицу заново. Сама сетка это и есть то, что делает Athenum: фандинг с Binance, Bybit, OKX, Hyperliquid и остальных покрываемых площадок, нормализованный в один вид, и рядом каждый калькулятор бесплатно, без аккаунта, без почты, без лимитов использования. Откройте терминал, если предпочитаете смотреть, как межбиржевая сетка фандинга движется, а не читать её снимок.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.