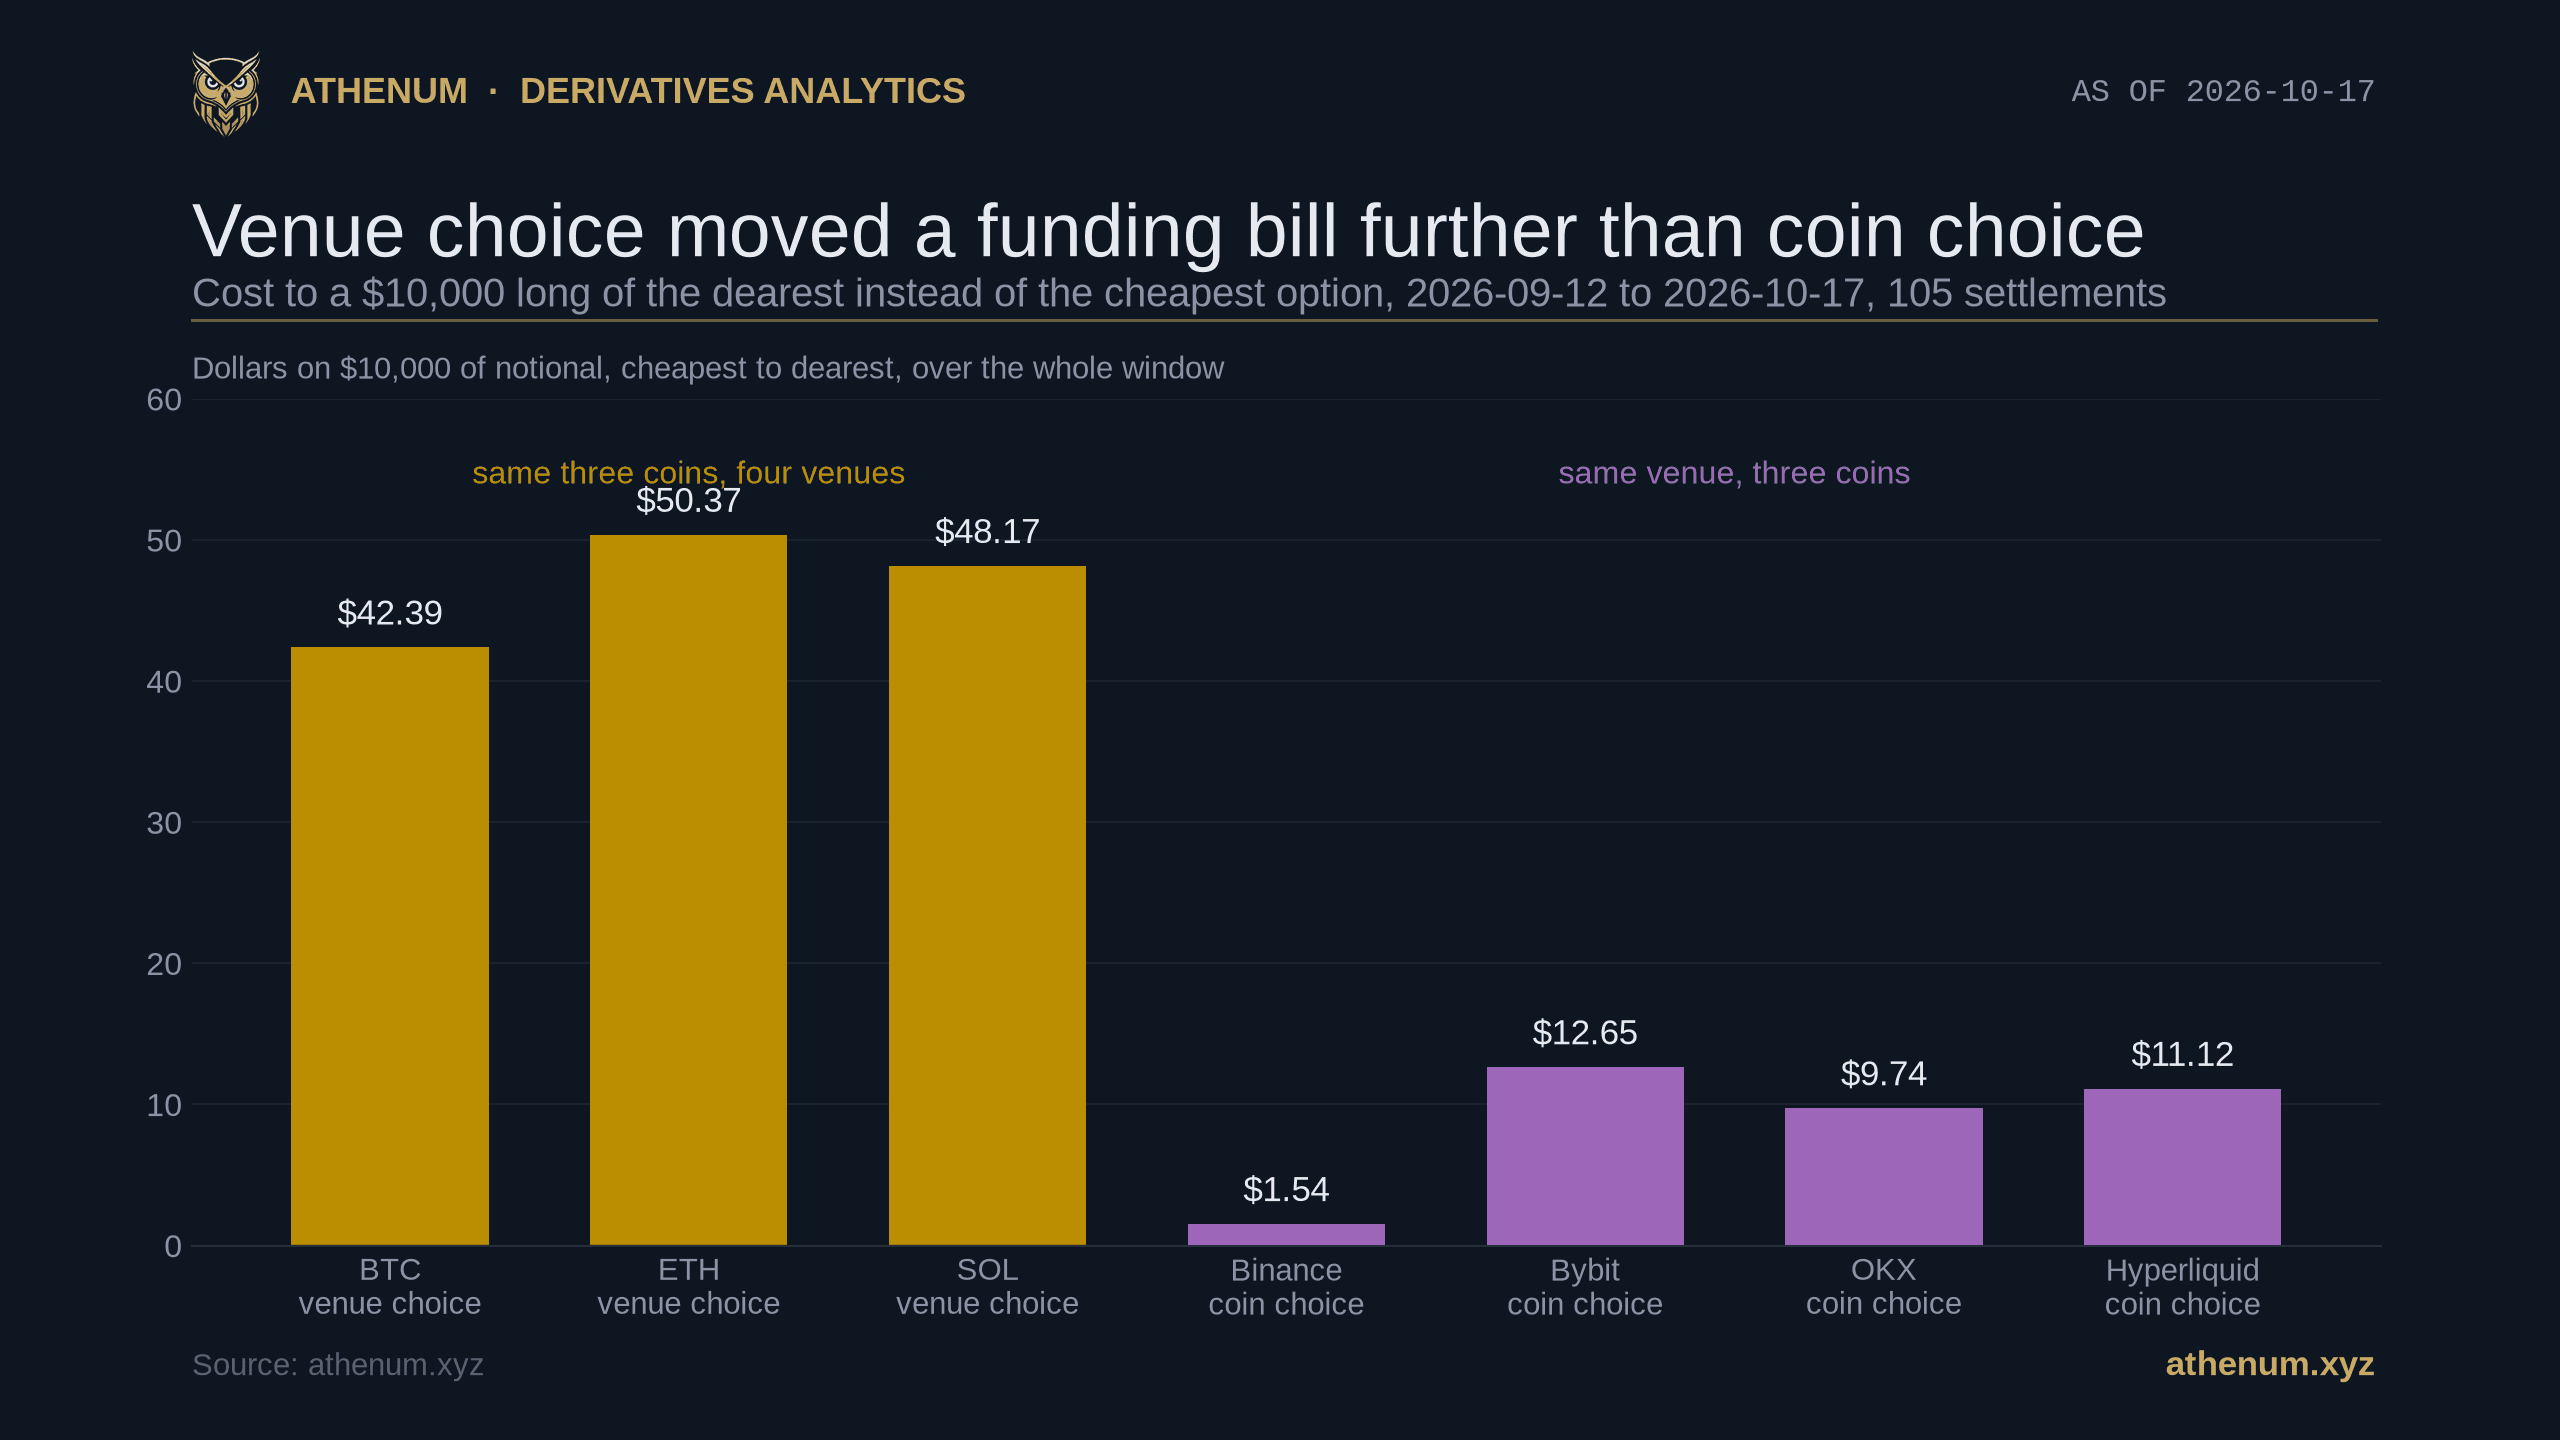
Tóm tắt. Funding gần như luôn được nói đến như một thuộc tính của đồng coin. Funding của Bitcoin, funding của Ether, funding của Solana. Đo vào 2026-10-17 trên 105 kỳ thanh toán tám giờ từ 2026-09-12 08:00 UTC đến 2026-10-17 00:00 UTC tại Binance, Bybit, OKX và Hyperliquid, nhãn còn lại mới là nhãn lớn hơn. Một vị thế mua 10.000 đô la giữ Bitcoin suốt cửa sổ đã trả 39,03 đô la ở sàn rẻ nhất trong bốn sàn và 81,42 đô la ở sàn đắt nhất, chênh lệch 42,39 đô la. Cũng vị thế mua đó nếu đổi đồng coin thay vì đổi sàn và ở lại Binance thì hóa đơn chỉ dịch 1,54 đô la giữa Bitcoin, Ether và Solana; ở Bybit là 12,65, ở OKX 9,74, ở Hyperliquid 11,12, trung vị của bốn sàn là 10,43. Chênh lệch theo sàn nhỏ nhất vẫn gấp 3,4 lần chênh lệch theo đồng coin lớn nhất. Xét từng kỳ thanh toán, thứ tự vẫn vậy nhưng yếu hơn hẳn: số hạng sàn giải thích trung vị 43,3 phần trăm biến thiên của mỗi kỳ trên lưới ba đồng coin nhân bốn sàn, số hạng đồng coin 26,0 phần trăm, và số hạng đồng coin mới là số lớn hơn ở 43 trong 105 kỳ. Đây là một xu hướng, không phải một quy luật. Từ ba phần tư đến chín mươi lăm phần trăm hiệu ứng sàn biến mất khi bỏ Hyperliquid ra, sàn phi tập trung duy nhất ở đây, nên nhãn trung thực là tập trung so với phi tập trung chứ không phải sàn nói chung. Hai giới hạn nữa thuộc về phần đầu này: ba đồng coin được đo là ba hợp đồng vĩnh cửu được kinh doanh chênh lệch giá nhiều nhất thị trường, điều vốn nén số hạng đồng coin lại, và đây là một cửa sổ 35 ngày duy nhất. Trên bảng trực tiếp lúc 04:13 UTC ngày 2026-10-17, bốn sàn niêm yết 26 đồng coin, và khoảng cách giữa sàn đắt nhất với sàn rẻ nhất là trung vị 11,11 điểm quy năm, trong đó ở 15 trong số 26 đồng coin bốn sàn thậm chí không thống nhất về dấu của funding.
Tỷ lệ funding là thuộc tính của đồng coin hay của sàn?
Của cả hai, và số hạng sàn là thứ gần như không ai định giá. Hợp đồng tương lai vĩnh cửu không đáo hạn, nên thay vì hội tụ về một giá thanh toán, nó trả một dòng tiền định kỳ giữa bên mua và bên bán, lớn nhỏ tùy theo hợp đồng giao dịch xa chỉ số của chính nó bao nhiêu. Cơ chế nằm trong bài giải thích của Athenum về cách tính tỷ lệ funding. Điều quan trọng ở đây là mọi số hạng trong công thức đó đều mang tính cục bộ của từng sàn. Chỉ số premium dựng từ sổ lệnh của chính sàn, thành phần lãi suất là tham số của sàn, biên kẹp là quy tắc của sàn, và đồng hồ thanh toán là lịch của sàn. Hai sàn niêm yết cùng một đồng coin, theo đúng cấu trúc, niêm yết hai con số khác nhau.
Vì vậy câu hỏi có một câu trả lời bằng số học. Lấy ba đồng coin mà lịch sử liên sàn của chúng tôi bao phủ trọn vẹn, Bitcoin, Ether và Solana, và bốn sàn đã niêm yết cả ba trong cửa sổ này: hợp đồng vĩnh cửu ký quỹ USDT của Binance, Bybit, OKX và Hyperliquid. Sàn cuối cùng không phải sàn tập trung mà là một sàn hợp đồng vĩnh cửu phi tập trung chạy sổ lệnh của chính nó trên chuỗi riêng của nó. Tích phân phần funding do chính mỗi sàn công bố trên cửa sổ, mỗi số đọc được gán trọng số đúng bằng khoảng thời gian mà nó chi phối, rồi đọc hóa đơn thu được theo hai chiều. Qua các sàn khi giữ cố định đồng coin. Qua các đồng coin khi giữ cố định sàn.
Ba chi tiết của phương pháp đáng nói ra thay vì giấu đi. Ba sàn tập trung thanh toán theo đồng hồ tám giờ, nên hóa đơn của mỗi sàn là tổng của đúng 105 số đọc. Hyperliquid thanh toán theo giờ, nên hóa đơn của sàn này là tổng các số đọc theo giờ của nó trong cùng cửa sổ, mỗi số có trọng số một giờ thay vì tám. Độ phủ của nó không trọn vẹn: sàn công bố 826 trong số 833 giờ nằm trong cửa sổ cho Bitcoin và Ether, và trọn 833 giờ cho Solana. Phần thiếu ở Bitcoin và Ether là một khối liền bảy giờ từ 2026-09-24 09:00 đến 15:00 UTC, và bảy giờ đó được bỏ ra chứ không điền bù.
Mọi con số quy năm ở đây là lãi đơn chứ không gộp lãi: mức 0,01 phần trăm mỗi tám giờ được ghi thành 10,95 điểm quy năm, ba kỳ thanh toán mỗi ngày nhân 365 ngày. Quy ước này không phổ quát và khác biệt không phải để trang trí. Chính tài liệu của Hyperliquid quy năm cũng mức đó thành 11,6 phần trăm, tức là bản gộp lãi của cùng một con số. Mọi so sánh funding liên sàn trộn hai quy ước đều sai trước khi bắt đầu.
Mỗi lựa chọn thực sự tốn bao nhiêu?
Đây là toàn bộ phép đo trong một bảng. Con số là khoản funding mà một vị thế mua với giá trị danh nghĩa 10.000 đô la đã trả trong trọn cửa sổ, tính bằng đô la, dương nghĩa là bên mua trả.
Đồng coin | Binance | Bybit | OKX | Hyperliquid | Chênh lệch theo sàn |
|---|---|---|---|---|---|
BTC | 39,03 | 39,21 | 45,24 | 81,42 | 42,39 |
ETH | 38,03 | 35,47 | 35,50 | 85,84 | 50,37 |
SOL | 37,49 | 26,56 | 38,42 | 74,73 | 48,17 |
Chênh lệch theo đồng coin | 1,54 | 12,65 | 9,74 | 11,12 |
Đọc ngang một hàng, sàn đáng 42,39 đến 50,37 đô la. Đọc dọc một cột, đồng coin đáng 1,54 đến 12,65 đô la. Góc dưới bên phải của bảng chính là phát hiện: chênh lệch theo đồng coin lớn nhất, 12,65 đô la ở Bybit, vẫn nhỏ hơn chênh lệch theo sàn nhỏ nhất, 42,39 đô la ở Bitcoin. Tỷ số giữa hai con số đó, 3,4, là cách phát biểu kết quả thận trọng nhất; so trung vị với nhau thì ra 4,6, còn cặp có lợi nhất cho luận điểm thì ra 33.
Đó cũng là con số một nhà giao dịch có thể hành động theo mà không cần thay đổi một quan điểm nào về thị trường. Sàn được chọn một lần, thường dựa trên biểu phí, thanh khoản và lưu ký. Chênh lệch funding ở trên là một khoản chi phí lặp lại gắn với quyết định đó. Nếu muốn tự tính theo quy mô và thời gian nắm giữ của mình, công cụ tính tỷ lệ funding miễn phí làm đúng phép cộng này, còn công cụ tính lãi lỗ cho thấy kết quả rơi vào đâu trên vị thế.
Có phải một sàn gánh hiệu ứng này?
Phần lớn là vậy, và đây chính là chỗ tiêu đề phải được kéo lại đúng mức dữ liệu cho phép. Tính lại cùng chênh lệch theo sàn nhưng chỉ trên ba sàn tập trung thì nó sụp xuống: 6,21 đô la ở Bitcoin, 2,56 ở Ether, 11,86 ở Solana. Nghĩa là 85,3 phần trăm chênh lệch của Bitcoin, 94,9 phần trăm của Ether và 75,4 phần trăm của Solana biến mất, nên từ ba phần tư đến chín mươi lăm phần trăm cột vàng trong biểu đồ ở trên là Hyperliquid. Một phần tư còn sót lại ở Solana không hề nhỏ: 11,86 đô la lớn hơn ba trong bốn chênh lệch theo đồng coin.

Điểm dè dặt làm cho tiêu đề trở nên trung thực. Giữa ba sàn tập trung, hai chiều có cùng cỡ; phần lớn con số bốn sàn là hành vi của một sàn duy nhất, còn ở Solana một phần tư thì không.
Cơ chế lộ ra qua một phép đếm duy nhất. Trong 2.485 số đọc theo giờ mà Hyperliquid công bố cho ba đồng coin bên trong cửa sổ này, 1.591 số, tức 64,0 phần trăm, rơi đúng vào 10,95 điểm quy năm. Con số đó không phải trùng hợp và cũng không phải trần: cả bốn sàn đều kẹp khoảng cách giữa thành phần lãi suất và chỉ số premium của mình trong khoảng cộng trừ 0,05 phần trăm, nên hễ premium nằm trong dải đó thì tỷ lệ hạ xuống đúng thành phần lãi suất trần trụi, 0,01 phần trăm mỗi tám giờ. Athenum đã đo cùng mốc neo này từ hướng ngược lại trong bài về việc trần funding bị chạm bao nhiêu lần, nơi nó nằm thấp hơn trần công bố 30 lần. Binance rơi đúng vào giá trị này ở 41 trong 315 số đọc, Bybit 46 và OKX 38, tức từ 12,1 đến 14,6 phần trăm thời gian.
Hãy gọi nó là mốc neo chứ không phải sàn chặn dưới, vì trong cửa sổ này nó là trần. Trên cả chín chuỗi của các sàn tập trung, 10,95 điểm quy năm là giá trị cao nhất từng in ra, trong khi các đáy xuống tới âm 19,39 trên hợp đồng Solana của Bybit. Hyperliquid là sàn duy nhất trong bốn sàn đã có thời gian ở phía trên mốc đó, chạm 78,64 điểm ở Bitcoin. Phần lớn 42 đô la đến từ đây, nhưng không phải tất cả: ba sàn tập trung cũng không thay thế được cho nhau, hóa đơn của riêng chúng lệch nhau tới 11,86 đô la ở Solana.
Có ba điều điều này không nói. Nó không nói Hyperliquid đắt một cách tổng quát, vì một sàn neo ở mức dương thì rẻ với bên bán và đắt với bên mua, còn phép đo này chỉ viết từ phía bên mua. Con số 64,0 phần trăm cũng phóng đại điều một vị thế thực sự cảm nhận, vì nó đếm các lần in theo giờ chứ không đếm thời gian nắm giữ: trong các cửa sổ tám giờ đầy đủ của mẫu này, 103 với Bitcoin và Ether và 104 với Solana, cả tám số đọc theo giờ cùng nằm trên mốc neo ở 33,0 phần trăm số cửa sổ với Bitcoin, 54,4 phần trăm với Ether và 33,7 phần trăm với Solana. Và một phần khoảng cách là khác biệt đo lường chứ không phải khác biệt kinh tế, vì Hyperliquid định giá premium so với một oracle dựng từ trung vị có trọng số của giá giao ngay trên vài sàn, bao gồm cả sàn của chính nó, trong khi mỗi sàn tập trung định giá premium so với chỉ số của chính mình. Hai bên không đo khoảng cách tới cùng một mốc tham chiếu.
Thứ tự ổn định đến đâu từ kỳ thanh toán này sang kỳ khác?
Kém ổn định hơn nhiều so với những gì tổng 35 ngày gợi ra, và nói ra điều đó chính là mục đích của biểu đồ tiếp theo. Lấy riêng từng kỳ trong 105 kỳ thanh toán, trải ba đồng coin đối với bốn sàn thành một lưới mười hai số đọc, rồi tách tổng biến thiên của kỳ đó thành phần do sàn giải thích, phần do đồng coin giải thích, và phần là tương tác của hai yếu tố. Việc này được làm có chủ ý bên trong từng kỳ chứ không trên mẫu gộp, nhờ đó giữ yếu tố thời gian chung ở bên ngoài: gộp trên cả cửa sổ thì khi funding cao, nó cao gần như khắp nơi cùng lúc, và chuyển động chung đó lẽ ra đã che lấp cả hai số hạng.

Độ phân tán đứng sau tiêu đề. Số hạng sàn lớn hơn ở 62 trong 105 kỳ, số hạng đồng coin ở 43 kỳ, và các hộp chồng lên nhau nhiều. Tỷ lệ 62 so với 43 là một xu hướng, không phải quy tắc cho một kỳ đơn lẻ.
Số hạng sàn lấy trung vị 43,3 phần trăm biến thiên, số hạng đồng coin 26,0 và tương tác 23,0. Nhưng các khoảng tứ phân vị, 23,1 đến 64,0 cho sàn so với 11,0 đến 41,3 cho đồng coin, chồng lên nhau gần như trọn chiều dài, và ở 43 trong 105 kỳ thì số hạng đồng coin mới là số lớn hơn. Người đọc mang theo kết luận "sàn thắng đồng coin" rồi áp vào kỳ thanh toán kế tiếp sẽ sai khoảng bốn lần trong mười.
Số hạng tương tác mới là thứ đáng giữ. Ở trung vị 23,0 phần trăm, nó nói rằng khoảng một phần tư những gì xảy ra trong một kỳ thanh toán không phải hiệu ứng sàn cũng không phải hiệu ứng đồng coin, mà là một sàn cụ thể hành xử bất thường với một đồng coin cụ thể. Đó là phần không con số đơn lẻ nào tóm tắt được, và là lý do một góc nhìn liên sàn được đọc như một lưới chứ không như một đường tổng hợp.
Có hai công trình đi trước nằm ngay dưới kết quả này và trình bày mà không nhắc tới chúng thì không trung thực. Một nghiên cứu năm 2026 trên Mathematics bao phủ các nơi giao dịch tập trung và phi tập trung trên 749 mã mô tả đúng cấu trúc hai tầng này, các sàn tập trung gắn chặt với nhau còn các sàn phi tập trung được định giá tách ra, và Coin Metrics đo funding Bitcoin của Hyperliquid biến động gấp khoảng hai lần Binance. Gần nhà hơn, chính phép đo của Athenum về việc đồng tiền niêm yết làm gì với funding của một hợp đồng vĩnh cửu Bitcoin là cùng một lối lập luận trên một trục khác, và kết luận rằng đổi tài sản thế chấp làm tỷ lệ dịch chuyển xấp xỉ bằng đổi sàn. Điều được thêm vào ở đây là chiều đồng coin tính bằng đô la trên một giá trị danh nghĩa cố định, và phép tách theo từng kỳ cho thấy thứ tự đảo chiều thường xuyên đến mức nào.
Khoảng cách liên sàn ngay lúc này trông ra sao?
Rộng, và độ rộng liên quan tới mốc neo nhiều hơn là tới thanh khoản. Lúc 04:13 UTC ngày 2026-10-17, cả bốn sàn cùng niêm yết 26 đồng coin trên bảng của chúng tôi. Khoảng cách giữa sàn đắt nhất và sàn rẻ nhất là trung vị 11,11 điểm quy năm, với khoảng tứ phân vị từ 7,60 đến 17,29 điểm.

Lát cắt trực tiếp tại một thời điểm. Màu đỏ đánh dấu những đồng coin mà bốn sàn thậm chí không thống nhất về dấu của funding, 15 trong 26. Bitcoin thuộc nhóm hẹp nhất với 4,04 điểm, trái ngược với nơi phần lớn bình luận nhìn vào.
Ba số đọc từ thời điểm đó. Bitcoin thuộc nhóm hẹp nhất trên bảng với 4,04 điểm, khi Binance, OKX và Hyperliquid cùng ngồi trên mốc neo 10,95 còn Bybit ở 6,91. Arbitrum rộng nhất với 46,42 điểm, Hyperliquid ở cộng 10,95 so với Bybit ở âm 35,47, nghĩa là một vị thế mua phải trả ở sàn này và được nhận ở sàn kia trong cùng một khoảnh khắc. Và ở 15 trong 26 đồng coin, bốn sàn bất đồng về dấu chứ không chỉ về độ lớn.
Sự bất đồng về dấu đó cũng không phải đất mới. Athenum đã tìm thấy đúng điều này trên trục thời gian trong bài về funding âm giữa các sàn, nơi hai sàn trở lên bất đồng về hướng ở 47 trong 128 kỳ thanh toán của một đồng coin duy nhất. Điều lát cắt này bổ sung là trục đồng coin: tại một thời điểm, bất đồng là chuyện bình thường trên phần lớn bảng chứ không phải một sự kiện thỉnh thoảng trên một hợp đồng.
Lời giải thích dễ nghĩ tới cho thứ tự này là độ sâu, và bảng này không ủng hộ nó. Bốn trong sáu hợp đồng vĩnh cửu sâu nhất trên bảng nằm trên mức trung vị, Ether ở 14,99 điểm và BNB ở 15,58, trong khi hai đồng coin hẹp nhất lại là TRX và SUI ở đúng mức không. Thứ các đồng coin hẹp có chung không phải là sổ lệnh sâu mà là mốc neo: TRX và SUI có cả bốn sàn ngồi trên 10,95, còn Bitcoin có ba trên bốn. Độ phân tán sụp xuống ở nơi premium của tất cả đều đủ nhỏ để biên kẹp phát huy tác dụng, và mở ra ở nơi dù chỉ một sàn thoát khỏi nó.
Người đọc nên làm gì với điều này?
Bốn điều, theo đúng thứ tự mà phép đo ủng hộ.
1. Hãy định giá quyết định chọn sàn như một chi phí funding lặp lại, không chỉ như một biểu phí. Trong cửa sổ này nó đáng 42,39 đến 50,37 đô la trên mỗi 10.000 đô la danh nghĩa, so với 1,54 đến 12,65 đô la cho quyết định chọn đồng coin. 2. Đừng khái quát từ con số bốn sàn. Giữa Binance, Bybit và OKX, hiệu ứng sàn là 2,56 đến 11,86 đô la, đúng bằng cỡ hiệu ứng đồng coin. Phần lớn khoảng cách đó là hành vi neo của một sàn phi tập trung duy nhất, đo ở đây trên một cửa sổ 35 ngày. 3. Đừng áp thứ tự này cho một kỳ thanh toán đơn lẻ. Số hạng đồng coin lớn hơn ở 43 trong 105 kỳ, và hai khoảng tứ phân vị chồng lên nhau rất nhiều. 4. Hãy đọc funding như một lưới. Khoảng một phần tư biến thiên của mỗi kỳ là tương tác giữa sàn và đồng coin, điều mà không trung bình theo đồng coin nào và không trung bình theo sàn nào cho thấy được.
Có một giới hạn nằm dưới cả bốn điểm trên và đáng nhắc lại ở cuối. Bitcoin, Ether và Solana là ba hợp đồng vĩnh cửu được kinh doanh chênh lệch giá nhiều nhất thị trường, tức đúng điều kiện nén số hạng đồng coin lại. Một bảng ba đồng coin vì thế là một phép thử thận trọng chứ không trung lập đối với chiều đồng coin. Lát cắt 26 đồng coin ở trên là câu trả lời một phần: mở rộng bảng ra thì độ phân tán tăng lên, với Arbitrum ở 46,42 điểm quy năm so với 4,04 của Bitcoin trong cùng khoảnh khắc.
Đằng sau mỗi con số ở đây là hai số đọc công khai, một lịch sử funding liên sàn và một lát cắt trực tiếp, cả hai lấy vào 2026-10-17, và bất kỳ ai có cùng hai số đọc đó đều dựng lại được bảng này. Chính cái lưới ấy là việc Athenum làm: funding từ Binance, Bybit, OKX, Hyperliquid và những sàn khác mà nền tảng bao phủ, chuẩn hóa về một giao diện, với mọi công cụ tính bên cạnh đều miễn phí, không cần tài khoản, không cần email, không giới hạn sử dụng. Mở terminal nếu bạn muốn xem lưới funding liên sàn chuyển động thay vì đọc một ảnh chụp của nó.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics là nhóm biên tập gồm ba người, phụ trách phái sinh tiền mã hóa, dữ liệu thị trường và bối cảnh kinh tế vĩ mô.