Table of Contents6 sections
- Ist eine Funding Rate eine Eigenschaft der Coin oder der Börse?
- Was hat jede der beiden Entscheidungen tatsächlich gekostet?
- Trägt eine einzelne Börse den Effekt?
- Wie stabil ist die Reihenfolge von einer Abrechnung zur nächsten?
- Wie sieht der börsenübergreifende Abstand gerade jetzt aus?
- Was fängt ein Leser damit an?
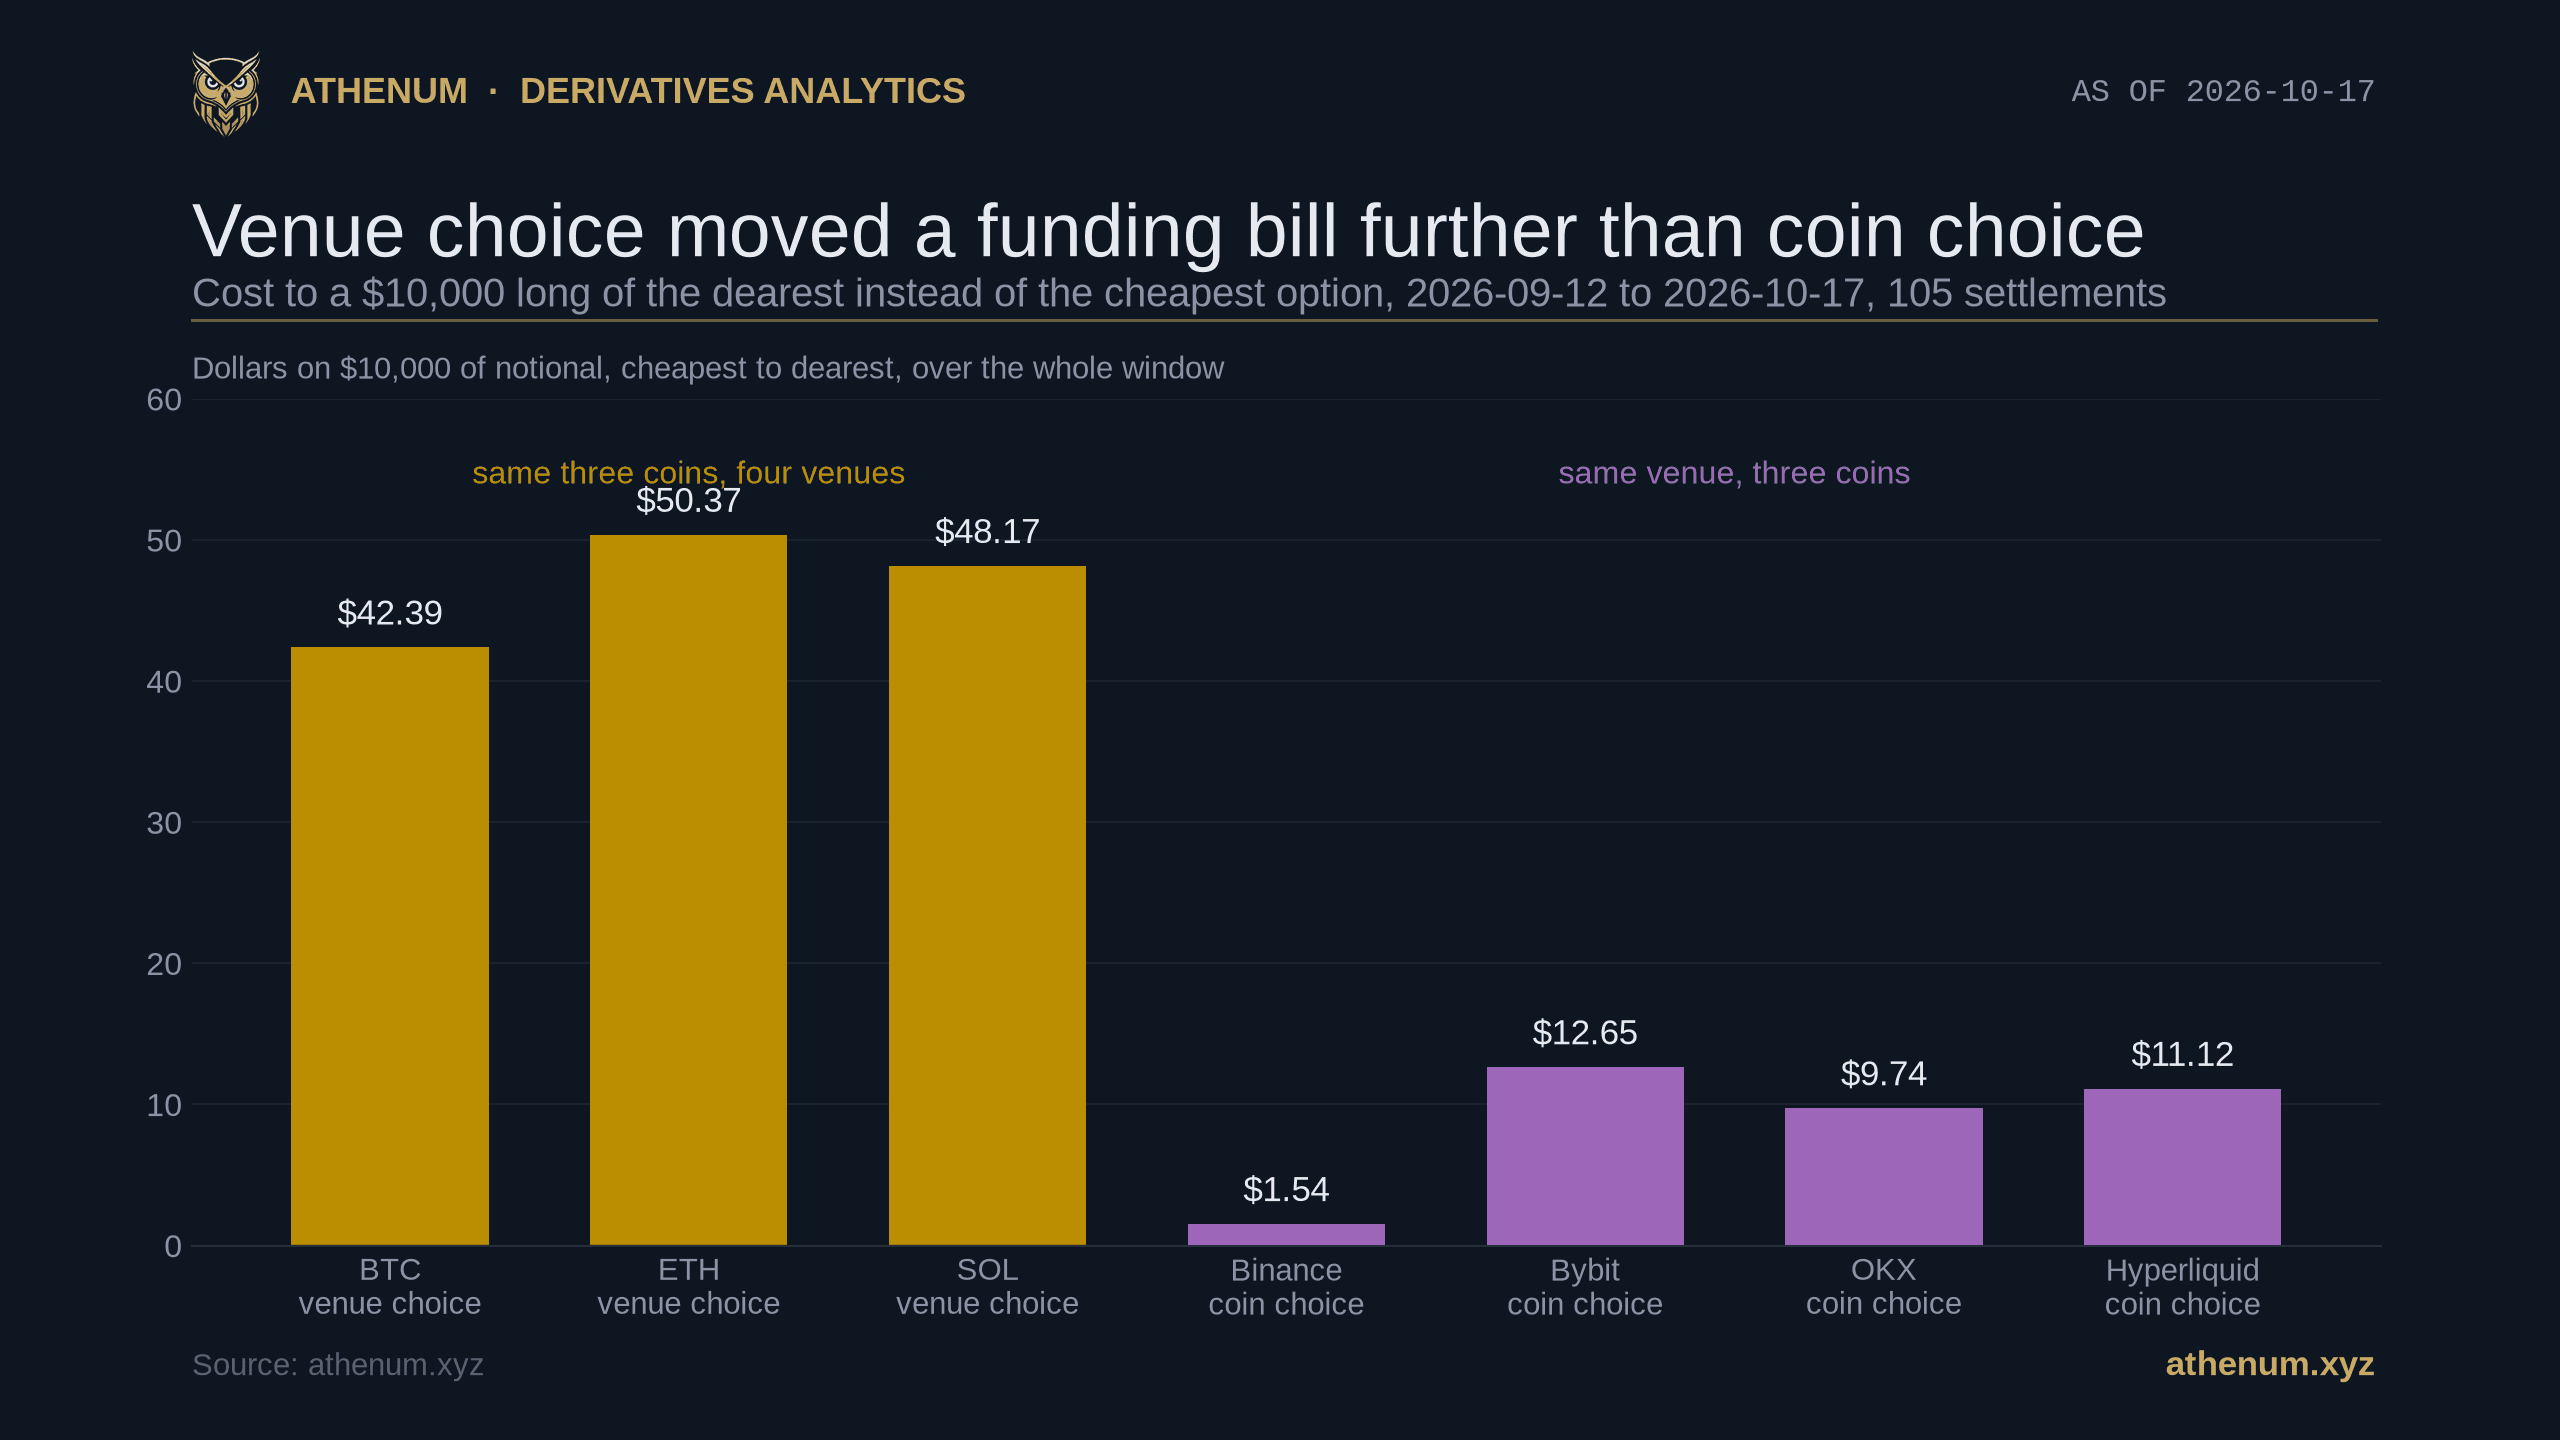
Kurz gefasst. Funding wird fast immer als Eigenschaft der Coin genannt. Bitcoin Funding, Ether Funding, Solana Funding. Gemessen am 2026-10-17 über die 105 Acht-Stunden-Abrechnungen von 2026-09-12 08:00 UTC bis 2026-10-17 00:00 UTC auf Binance, Bybit, OKX und Hyperliquid ist die andere Beschriftung die größere. Ein Long über 10.000 Dollar, der Bitcoin das ganze Fenster hielt, zahlte auf der günstigsten der vier Börsen 39,03 Dollar und auf der teuersten 81,42, eine Spanne von 42,39 Dollar. Derselbe Long, der statt der Börse die Coin wechselt und auf Binance bleibt, sah seine Rechnung um 1,54 Dollar zwischen Bitcoin, Ether und Solana wandern; auf Bybit um 12,65, auf OKX um 9,74, auf Hyperliquid um 11,12, im Median 10,43 über die vier. Die kleinste Börsen-Spanne ist das 3,4-fache der größten Coin-Spanne. Pro Abrechnung gilt dieselbe Reihenfolge, nur deutlich schwächer: der Börsen-Term erklärt im Median 43,3 Prozent der Streuung einer Abrechnung über die drei Coins und vier Börsen, der Coin-Term 26,0 Prozent, und der Coin-Term ist bei 43 der 105 Abrechnungen der größere. Das ist eine Tendenz, kein Gesetz. Zwischen drei Vierteln und fünfundneunzig Prozent des Börsen-Effekts verschwinden, sobald man Hyperliquid herausnimmt, die einzige dezentrale Börse hier, die ehrliche Beschriftung lautet deshalb zentralisiert gegen dezentral und nicht Börse im Allgemeinen. Zwei weitere Grenzen gehören nach oben: die drei gemessenen Coins sind die drei am stärksten arbitrierten Perpetuals des Marktes, was den Coin-Term zusammendrückt, und das hier ist ein einzelnes 35-Tage-Fenster. Auf dem Live-Board am 2026-10-17 um 04:13 UTC quotierten die vier Börsen 26 Coins, und der Abstand zwischen der teuersten und der günstigsten lag im Median bei 11,11 annualisierten Punkten, wobei sich die vier bei 15 dieser 26 Coins nicht einmal über das Vorzeichen des Funding einig waren.
Ist eine Funding Rate eine Eigenschaft der Coin oder der Börse?
Von beidem, und der Börsen-Term ist der, den fast niemand einpreist. Ein Perpetual Future läuft nie aus, statt gegen eine Schlussabrechnung zu konvergieren zahlt er deshalb einen periodischen Zahlungsstrom zwischen Longs und Shorts, dessen Größe davon abhängt, wie weit der Kontrakt von seinem Index entfernt handelt. Die Mechanik steht in Athenums Erklärung zur Berechnung von Funding Rates. Entscheidend ist hier, dass jeder Term dieser Formel börsenlokal ist. Der Premium-Index entsteht aus dem eigenen Orderbuch, die Zinskomponente ist ein Parameter der Börse, die Begrenzung ist ihre Regel und die Abrechnungsuhr ist ihr Zeitplan. Zwei Börsen, die dieselbe Coin listen, quotieren konstruktionsbedingt zwei verschiedene Zahlen.
Die Frage hat damit eine rechnerische Antwort. Man nehme die drei Coins, die unsere börsenübergreifende Historie durchgehend abdeckt, Bitcoin, Ether und Solana, und vier Börsen, die alle drei über das Fenster quotierten: Binance USDT-besicherte Perpetuals, Bybit, OKX und Hyperliquid, letztere eine dezentrale Perpetual-Börse mit eigenem Orderbuch auf einer eigenen Chain statt einer zentralisierten Börse. Man integriere das von jeder Börse selbst veröffentlichte Funding über das Fenster, jede Ablesung für das Intervall gewichtet, das sie regelt, und lese die entstehende Rechnung zweimal. Einmal über die Börsen bei fester Coin. Einmal über die Coins bei fester Börse.
Drei Details der Methode gehören genannt statt versteckt. Die drei zentralisierten Börsen rechnen auf einer Acht-Stunden-Uhr ab, ihre Rechnungen sind also die Summe von je genau 105 Ablesungen. Hyperliquid rechnet stündlich ab, seine Rechnung ist die Summe seiner Stundenwerte im selben Fenster, jeder mit einer Stunde statt mit acht gewichtet. Seine Abdeckung ist nicht ganz vollständig: veröffentlicht wurden 826 der 833 Stunden im Fenster für Bitcoin und Ether und alle 833 für Solana. Der Ausfall bei Bitcoin und Ether ist ein einziger Block von sieben Stunden vom 2026-09-24 09:00 bis 15:00 UTC, und diese sieben Stunden bleiben einfach weg statt aufgefüllt zu werden.
Jede annualisierte Zahl hier ist einfacher Zins und nicht aufgezinst: eine Rate von 0,01 Prozent pro acht Stunden wird als 10,95 annualisierte Punkte angegeben, drei Abrechnungen am Tag mal 365 Tage. Diese Konvention ist nicht allgemein und der Unterschied ist nicht dekorativ. Hyperliquids eigene Dokumentation annualisiert dieselbe Rate als 11,6 Prozent, also die aufgezinste Fassung derselben Zahl. Jeder börsenübergreifende Funding-Vergleich, der beide Konventionen mischt, ist falsch, bevor er anfängt.
Was hat jede der beiden Entscheidungen tatsächlich gekostet?
Hier ist die ganze Messung in einer Tabelle. Die Zahl ist das, was ein Long mit 10.000 Dollar Nominal über das volle Fenster an Funding zahlte, in Dollar, positiv heißt der Long zahlt.
Coin | Binance | Bybit | OKX | Hyperliquid | Börsen-Spanne |
|---|---|---|---|---|---|
BTC | 39,03 | 39,21 | 45,24 | 81,42 | 42,39 |
ETH | 38,03 | 35,47 | 35,50 | 85,84 | 50,37 |
SOL | 37,49 | 26,56 | 38,42 | 74,73 | 48,17 |
Coin-Spanne | 1,54 | 12,65 | 9,74 | 11,12 |
Liest man eine Zeile entlang, ist die Börse 42,39 bis 50,37 Dollar wert. Liest man eine Spalte hinunter, ist die Coin 1,54 bis 12,65 wert. Die rechte untere Ecke dieser Tabelle ist der Befund: die größte Coin-Spanne, 12,65 Dollar auf Bybit, ist kleiner als die kleinste Börsen-Spanne, 42,39 bei Bitcoin. Das Verhältnis dieser beiden, 3,4, ist die vorsichtigste Art, das Ergebnis auszudrücken; vergleicht man stattdessen die Mediane, kommt 4,6 heraus, und das schmeichelhafteste Paar ergibt 33.
Es ist zugleich eine Zahl, auf die ein Trader reagieren kann, ohne eine einzige Meinung über den Markt zu ändern. Die Wahl der Börse fällt einmal, meist nach Gebührenmodell, Liquidität und Verwahrung. Die Funding-Differenz darüber ist eine wiederkehrende Kostenposition an dieser Entscheidung. Wer die Rechnung für die eigene Größe und Haltedauer machen will: der kostenlose Funding-Rate-Rechner macht genau diese Summe, und der Gewinn- und Verlustrechner zeigt, wo das Ergebnis auf der Position landet.
Trägt eine einzelne Börse den Effekt?
Größtenteils, und hier muss die Schlagzeile auf das zurückgenommen werden, was die Daten hergeben. Rechnet man dieselbe Börsen-Spanne nur über die drei zentralisierten Börsen, bricht sie zusammen: 6,21 Dollar bei Bitcoin, 2,56 bei Ether, 11,86 bei Solana. Das sind 85,3 Prozent der Bitcoin-Spanne, 94,9 Prozent der Ether-Spanne und 75,4 Prozent der Solana-Spanne, die verschwinden, also sind zwischen drei Vierteln und fünfundneunzig Prozent des goldenen Balkens im Chart oben Hyperliquid. Das Viertel, das bei Solana übrig bleibt, ist nicht nichts: 11,86 Dollar sind größer als drei der vier Coin-Spannen.

Die Einschränkung, die die Schlagzeile ehrlich macht. Über die drei zentralisierten Börsen sind beide Dimensionen gleich groß; der größte Teil der Vier-Börsen-Zahl ist das Verhalten einer einzigen Börse, und bei Solana ein Viertel davon nicht.
Die Mechanik zeigt eine einzige Auszählung. Von den 2.485 stündlichen Ablesungen, die Hyperliquid in diesem Fenster über die drei Coins veröffentlichte, landeten 1.591, also 64,0 Prozent, auf exakt 10,95 annualisierten Punkten. Diese Zahl ist kein Zufall und keine Obergrenze: alle vier Börsen begrenzen den Abstand zwischen ihrer Zinskomponente und ihrem Premium-Index auf plus minus 0,05 Prozent, liegt das Premium also innerhalb dieses Bandes, landet die Rate auf der blanken Zinskomponente, 0,01 Prozent pro acht Stunden. Athenum hat denselben Ankerwert aus der anderen Richtung im Beitrag darüber, wie oft die Funding-Obergrenze bindet, gemessen, wo er um den Faktor 30 unter der veröffentlichten Decke liegt. Binance traf diesen exakten Wert in 41 von 315 Ablesungen, Bybit in 46 und OKX in 38, also zwischen 12,1 und 14,6 Prozent der Zeit.
Nennen wir es Anker und nicht Boden, denn in diesem Fenster war es eine Decke. Auf jeder einzelnen der neun Reihen der zentralisierten Börsen waren 10,95 annualisierte Punkte der höchste gedruckte Wert, während die Tiefs bis minus 19,39 auf Bybits Solana-Kontrakt reichten. Hyperliquid ist die einzige der vier, die Zeit darüber verbrachte und bei Bitcoin 78,64 Punkte erreichte. Daher kommt der größte Teil der 42 Dollar, aber nicht alles: auch die drei zentralisierten Börsen sind nicht austauschbar, ihre eigenen Rechnungen unterscheiden sich bei Solana um bis zu 11,86 Dollar.
Drei Dinge sagt das nicht. Es sagt nicht, dass Hyperliquid generell teuer ist, denn eine bei einer positiven Rate verankerte Börse ist für einen Short günstig und für einen Long teuer, und diese Messung ist allein von der Long-Seite geschrieben. Die 64,0 Prozent überzeichnen zudem, was eine Position wirklich spürt, denn sie zählen stündliche Drucke und keine Haltezeit: von den vollständigen Acht-Stunden-Fenstern dieser Stichprobe, 103 bei Bitcoin und Ether und 104 bei Solana, lagen alle acht Stundenwerte bei Bitcoin in 33,0 Prozent der Fälle auf dem Anker, bei Ether in 54,4 Prozent und bei Solana in 33,7 Prozent. Und ein Teil des Abstands ist ein Mess- und kein ökonomischer Unterschied, denn Hyperliquid bepreist sein Premium gegen ein Orakel aus einem gewichteten Median von Spotpreisen mehrerer Börsen einschließlich der eigenen, während jede zentralisierte Börse ihr Premium gegen den eigenen Index bepreist. Die beiden messen den Abstand also nicht zur selben Referenz.
Wie stabil ist die Reihenfolge von einer Abrechnung zur nächsten?
Deutlich weniger stabil, als die 35-Tage-Summe nahelegt, und genau das ist der Punkt des nächsten Charts. Man nehme jede der 105 Abrechnungen, lege die drei Coins gegen die vier Börsen als Raster aus zwölf Ablesungen und zerlege die Gesamtstreuung dieser Abrechnung in den Teil, den die Börse erklärt, den Teil, den die Coin erklärt, und den Teil, der die Wechselwirkung beider ist. Das geschieht bewusst innerhalb jeder Abrechnung und nicht über die gepoolte Stichprobe, was den gemeinsamen Zeitfaktor heraushält: gepoolt über das Fenster ist Funding, wenn es hoch ist, fast überall gleichzeitig hoch, und diese gemeinsame Bewegung würde sonst beide Terme überdecken.

Die Streuung hinter der Schlagzeile. Der Börsen-Term ist bei 62 von 105 Abrechnungen der größere, der Coin-Term bei 43, und die Boxen überlappen stark. Ein Verhältnis von 62 zu 43 ist eine Tendenz, keine Regel für eine einzelne Abrechnung.
Der Börsen-Term nimmt im Median 43,3 Prozent der Streuung, der Coin-Term 26,0 und die Wechselwirkung 23,0. Aber die Interquartilsbereiche, 23,1 bis 64,0 für die Börse gegen 11,0 bis 41,3 für die Coin, überlappen über fast ihre gesamte Länge, und bei 43 der 105 Abrechnungen ist der Coin-Term der größere. Wer "Börse schlägt Coin" mitnimmt und auf die nächste Abrechnung anwendet, liegt rund vier von zehn Mal falsch.
Der Wechselwirkungsterm ist der, den man behalten sollte. Mit im Median 23,0 Prozent sagt er, dass rund ein Viertel dessen, was bei einer Abrechnung passiert, weder ein Börsen- noch ein Coin-Effekt ist, sondern eine bestimmte Börse, die sich bei einer bestimmten Coin ungewöhnlich verhält. Das ist der Teil, den keine einzelne Zahl zusammenfasst, und der Grund, warum man eine börsenübergreifende Sicht als Raster liest und nicht als eine aggregierte Linie.
Zwei Vorarbeiten liegen direkt unter diesem Ergebnis, und es wäre unredlich, es ohne sie zu präsentieren. Eine Studie von 2026 in Mathematics über zentralisierte und dezentrale Handelsplätze mit 749 Symbolen beschreibt genau diese zweistufige Struktur, zentralisierte Börsen eng miteinander verbunden und dezentrale davon abgesetzt bepreist, und Coin Metrics maß Hyperliquids Bitcoin-Funding als etwa doppelt so volatil wie das von Binance. Näher an der eigenen Tür ist Athenums Messung dazu, was die Quotierungswährung mit dem Funding eines Bitcoin-Perpetuals macht: derselbe rhetorische Zug auf einer anderen Achse, mit dem Ergebnis, dass ein Wechsel der Sicherheit die Rate ungefähr so stark bewegt wie ein Wechsel der Börse. Neu ist hier die Coin-Dimension in Dollar auf festem Nominal und die Zerlegung pro Abrechnung, die zeigt, wie oft sich die Reihenfolge umdreht.
Wie sieht der börsenübergreifende Abstand gerade jetzt aus?
Weit, und die Weite hat mehr mit dem Anker zu tun als mit Liquidität. Am 2026-10-17 um 04:13 UTC quotierten alle vier Börsen 26 der Coins auf unserem Board. Der Abstand zwischen der teuersten und der günstigsten lag im Median bei 11,11 annualisierten Punkten, mit einem Interquartilsbereich von 7,60 bis 17,29 Punkten.

Der Live-Querschnitt in einem Moment. Rot markiert die Coins, bei denen sich die vier Börsen nicht einmal über das Vorzeichen des Funding einig sind, 15 der 26. Bitcoin gehört mit 4,04 Punkten zu den engsten, also das Gegenteil dessen, wohin die meisten Kommentare schauen.
Drei Ablesungen aus diesem Moment. Bitcoin gehörte mit 4,04 Punkten zu den engsten Coins auf dem Board, wobei Binance, OKX und Hyperliquid alle auf dem Anker von 10,95 saßen und Bybit bei 6,91. Arbitrum war mit 46,42 Punkten die weiteste, Hyperliquid bei plus 10,95 gegen Bybit bei minus 35,47, was bedeutet, dass ein Long auf der einen Börse zahlte und auf der anderen im selben Moment bezahlt wurde. Und bei 15 der 26 Coins waren sich die vier Börsen nicht über das Vorzeichen einig, nicht nur über die Größe.
Auch diese Vorzeichen-Uneinigkeit ist kein Neuland. Athenum hat dasselbe entlang der Zeitachse im Beitrag über negatives Funding auf verschiedenen Börsen gefunden, wo zwei oder mehr Börsen bei 47 von 128 Abrechnungen einer einzigen Coin über die Richtung uneins waren. Was dieser Querschnitt ergänzt, ist die Coin-Achse: in einem Moment ist die Uneinigkeit über den größten Teil des Boards der Normalfall und kein gelegentliches Ereignis auf einem Kontrakt.
Die naheliegende Erklärung für die Reihenfolge ist Tiefe, und dieses Board stützt sie nicht. Vier der sechs tiefsten Perpetuals darauf liegen über dem medianen Abstand, Ether bei 14,99 Punkten und BNB bei 15,58, während die beiden engsten Coins überhaupt TRX und SUI bei exakt null sind. Was die engen Coins verbindet, ist kein tiefes Orderbuch, sondern der Anker: bei TRX und SUI sitzen alle vier Börsen auf 10,95, bei Bitcoin drei von vier. Die Streuung bricht dort zusammen, wo jedermanns Premium klein genug ist, dass die Begrenzung greift, und öffnet sich dort, wo auch nur eine Börse ihr entkommt.
Was fängt ein Leser damit an?
Vier Dinge, in der Reihenfolge, in der die Messung sie trägt.
1. Die Börsenentscheidung als wiederkehrende Funding-Kosten bepreisen, nicht nur als Gebührenmodell. Über dieses Fenster war sie 42,39 bis 50,37 Dollar je 10.000 Dollar Nominal wert, gegen 1,54 bis 12,65 für die Coin-Entscheidung. 2. Nicht von der Vier-Börsen-Zahl verallgemeinern. Über Binance, Bybit und OKX lag der Börsen-Effekt bei 2,56 bis 11,86 Dollar, also auf der Größe des Coin-Effekts. Der größte Teil des Abstands ist das Verankerungsverhalten einer einzigen dezentralen Börse, hier über ein 35-Tage-Fenster gemessen. 3. Die Reihenfolge nicht auf eine einzelne Abrechnung anwenden. Der Coin-Term war bei 43 von 105 Abrechnungen der größere, und die beiden Interquartilsbereiche überlappen stark. 4. Funding als Raster lesen. Rund ein Viertel der Streuung jeder Abrechnung war die Wechselwirkung von Börse und Coin, die weder ein Durchschnitt je Coin noch einer je Börse zeigen kann.
Eine Einschränkung liegt unter allen vieren und gehört am Ende wiederholt. Bitcoin, Ether und Solana sind die drei am stärksten arbitrierten Perpetuals des Marktes, also genau die Bedingung, die den Coin-Term zusammendrückt. Ein Drei-Coin-Panel ist damit ein konservativer und kein neutraler Test der Coin-Dimension. Der 26-Coin-Querschnitt oben ist die Teilantwort: verbreitert man das Board, wächst die Streuung, mit Arbitrum bei 46,42 annualisierten Punkten gegen Bitcoins 4,04 im selben Moment.
Hinter jeder Zahl hier stehen zwei öffentliche Ablesungen, eine börsenübergreifende Funding-Historie und ein Live-Querschnitt, beide am 2026-10-17 genommen, und wer dieselben zwei hat, baut die Tabelle nach. Das Raster selbst ist das, was Athenum macht: Funding von Binance, Bybit, OKX, Hyperliquid und den übrigen abgedeckten Börsen, normalisiert in eine Ansicht, mit jedem Rechner daneben kostenlos, ohne Konto, ohne E-Mail, ohne Nutzungsgrenzen. Terminal öffnen, wer das börsenübergreifende Funding-Raster lieber in Bewegung sieht als in einer Momentaufnahme.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.