Table of Contents7 sections
- Насколько ранний фандинг выше поздних ставок того же контракта?
- Что проверяет перенос точки отсчёта?
- Что торговый объём говорит о ликвидности?
- У каких контрактов ранние ставки почти постоянны?
- Меняется ли знак фандинга?
- Как воспроизвести исправленный результат?
- Можно ли отделить возраст контракта от возраста актива?
Решение перед анализом данных
Повторный исторический запрос 514 контрактов Binance сравнивает ранний и поздний фандинг, исправляет пагинацию и отделяет наблюдения от причин.
| Ваш вопрос | Что сравнивать | Чего это не доказывает |
|---|---|---|
| Оценить фандинг нового листинга? | Проверить текущий интервал, лимит и фактические ставки со знаком; рассчитать несколько сценариев удержания. | Историческая медиана 3,07 не является прогнозом или суммой платежа. |
| Сравнить ранний и поздний периоды? | Загрузить все страницы периода и проверить изменение наблюдаемых интервалов. | Отношение ставок за расчёт не уравнивает разные временные интервалы. |
| Сделать вывод о ликвидности или причине? | Разделить оборот в валюте котировки, глубину стакана и возраст актива. | Выборка описательная; плацебо не изолирует эти механизмы. |
Проверка 23.10.2026: полная пагинация добавила 5 755 базовых наблюдений для 12 контрактов и 250 для двух плацебо-периодов. Это позднейшие исторические запросы исходной выборки из 514 контрактов, а не восстановленные ответы API того дня. Пропуски объёма исключены, объяснение интервала SENT исправлено, причинные утверждения ограничены. Открытые данные и независимые расчёты доступны ниже. Data JSON Reproducible audit Binance API Binance funding formula
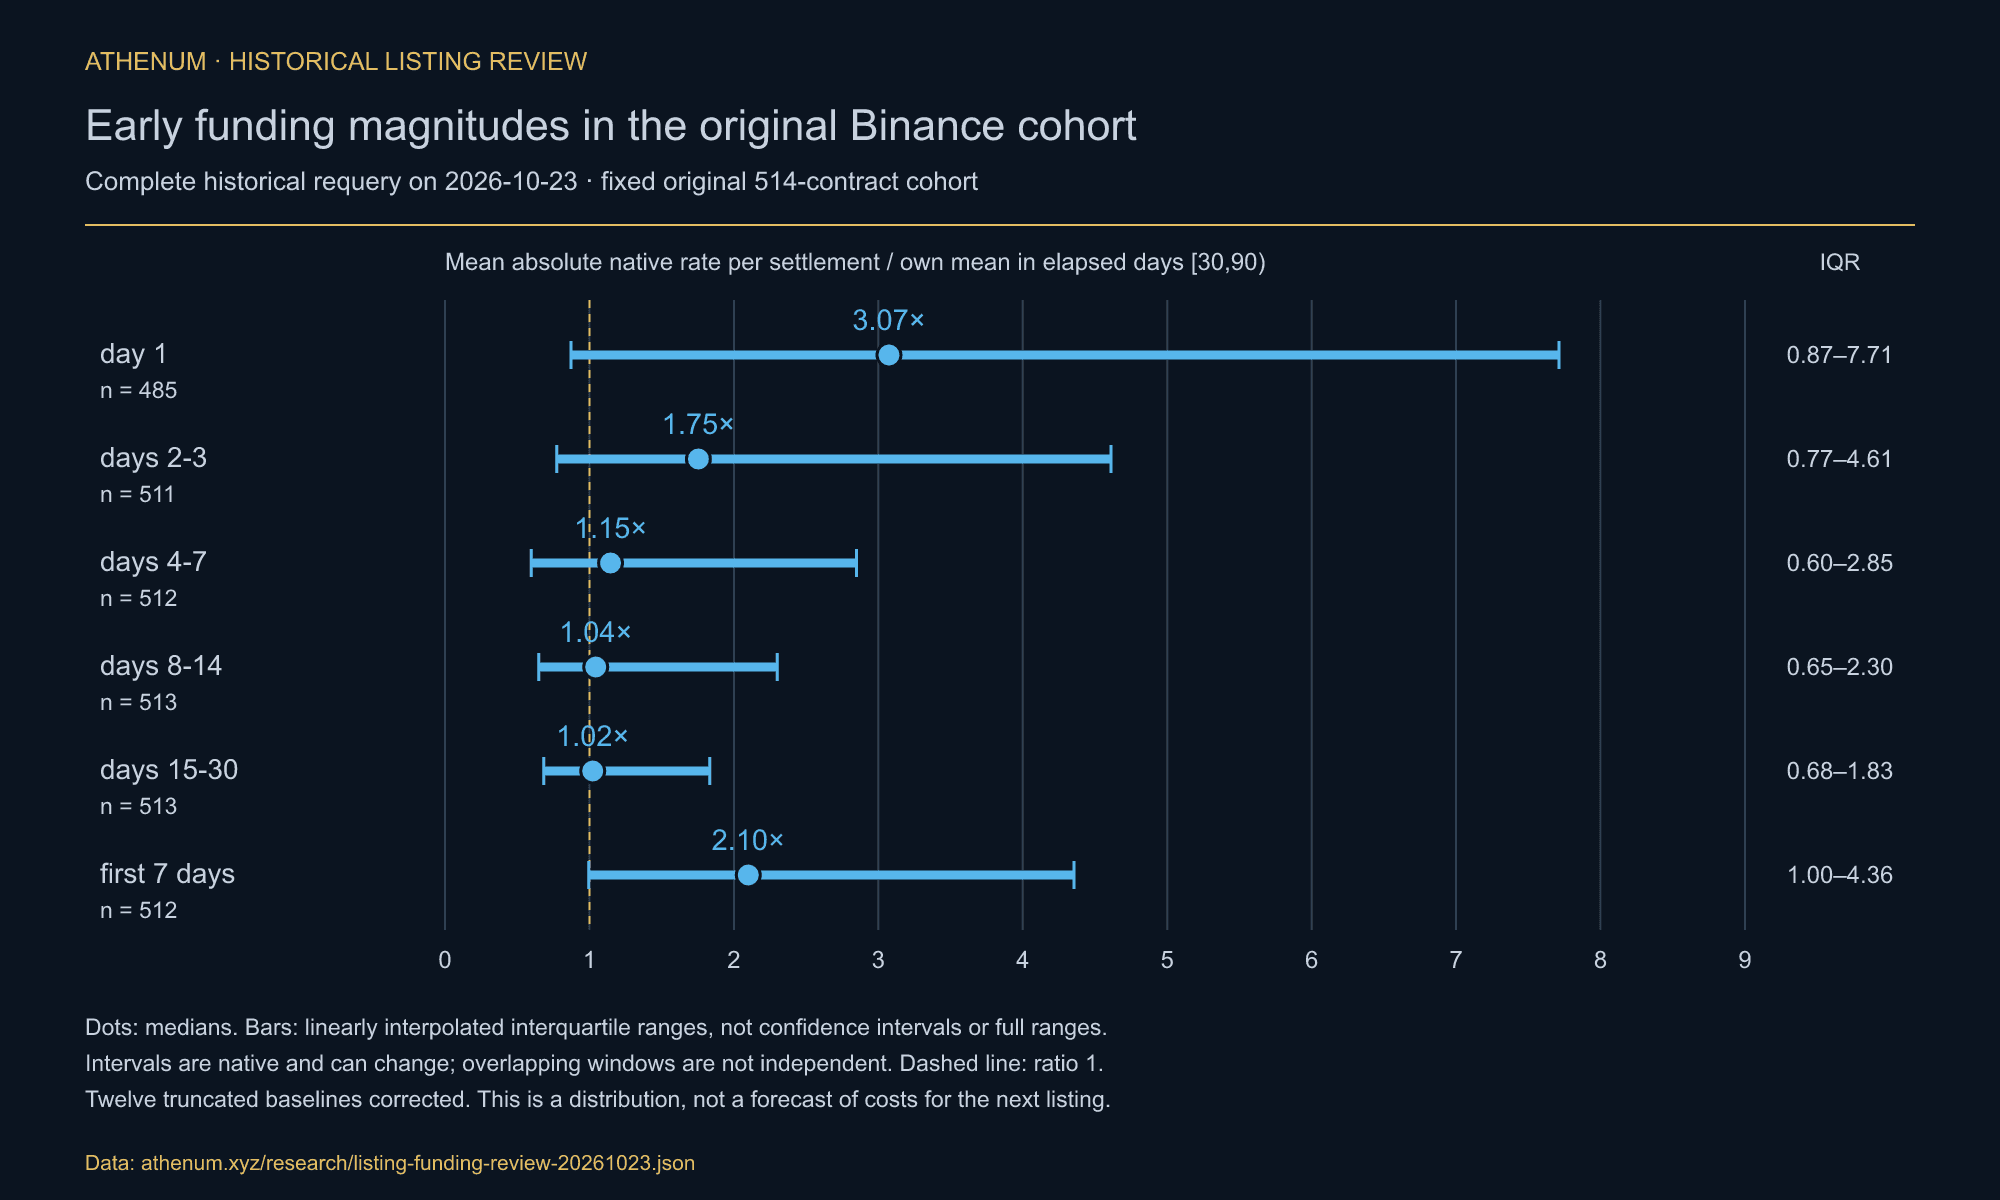
Кратко. Полный исторический перезапрос исходных 514 бессрочных USDT-контрактов Binance даёт медиану отношения 3,07 за первый день для 485 пригодных контрактов и 2,10 за первую неделю для 512. Ранняя средняя абсолютная ставка за расчёт делится на собственную среднюю за прошедшие дни [30,90). Исходный запрос остановился на 1 000 записях, обрезав 12 базовых периодов. Эти отношения не являются накопленными расходами или прогнозами. Смена интервалов, отбор выживших контрактов, рыночные режимы и возраст актива остаются ограничениями. Для 29 контрактов не вернулось расчётов первого дня, для двух — первой недели; это отсутствующие периоды, а не нулевые ставки.
Насколько ранний фандинг выше поздних ставок того же контракта?
От архивной отметки onboard считаем среднюю абсолютную дробную ставку в раннем полуоткрытом периоде и делим на среднюю за [30,90) дней. Символ и биржа одинаковы, но шаг цены, ликвидность, интервал фандинга и рыночные условия могут меняться. Таблица сравнивает исходные ставки за расчёт, а не волатильность или денежные потоки за одинаковое время.
Период от начальной отметки | Контракты | Медианное отношение | Межквартильный диапазон | Выше собственной базы |
|---|---|---|---|---|
День 1 | 485 | 3,07× | 0,87–7,71 | 339/485 |
Дни 2–3 | 511 | 1,75× | 0,77–4,61 | 332/511 |
Дни 4–7 | 512 | 1,15× | 0,60–2,85 | 291/512 |
Дни 8–14 | 513 | 1,04× | 0,65–2,30 | 274/513 |
Дни 15–30 | 513 | 1,02× | 0,68–1,83 | 267/513 |
Первые 7 дней | 512 | 2,10× | 1,00–4,36 | 381/512 |
Межквартильный диапазон первого дня — 0,87–7,71; 146 из 485 отношений ниже единицы. NOTUSDT достигает 154,14, SENTUSDT — 0,0327. Первый наблюдаемый часовой интервал SENT заканчивается 29.01.2026 в 13:00:00,003 UTC, примерно на 76-й день, а не на 31-й. Поздние четырёхчасовые ставки также в среднем по модулю больше исходных 0,005%, поэтому одной сменой интервала отношение не объясняется. При согласованных наблюдаемых промежутках за все 90 дней дневная медиана равна 3,07 для 427 контрактов, недельная — 2,05 для 454. Это не доказательство постоянного правила биржи.
Поле onboard задаёт воспроизводимую точку отсчёта, а не проверенное время первой сделки или возникновения актива. Перед сравнением разных расчётных интервалов полезно исследование интервалов фандинга.
Что проверяет перенос точки отсчёта?
Короткая выборка и асимметрия распределения могут влиять на отношения. Поздняя точка проверяет, даёт ли отобранная группа такой же описательный результат в другом периоде жизни контракта. Она не устраняет все арифметические смещения и не создаёт причинный контроль.
Для контрактов старше 300 дней на момент исходного сбора сдвигаем начало ровно на 200 дней. Сравниваем [200,201) или [200,207) с [230,290) прошедших дней. Пригодные наблюдения нужны с обеих сторон; дневная и недельная согласованные подвыборки различаются.
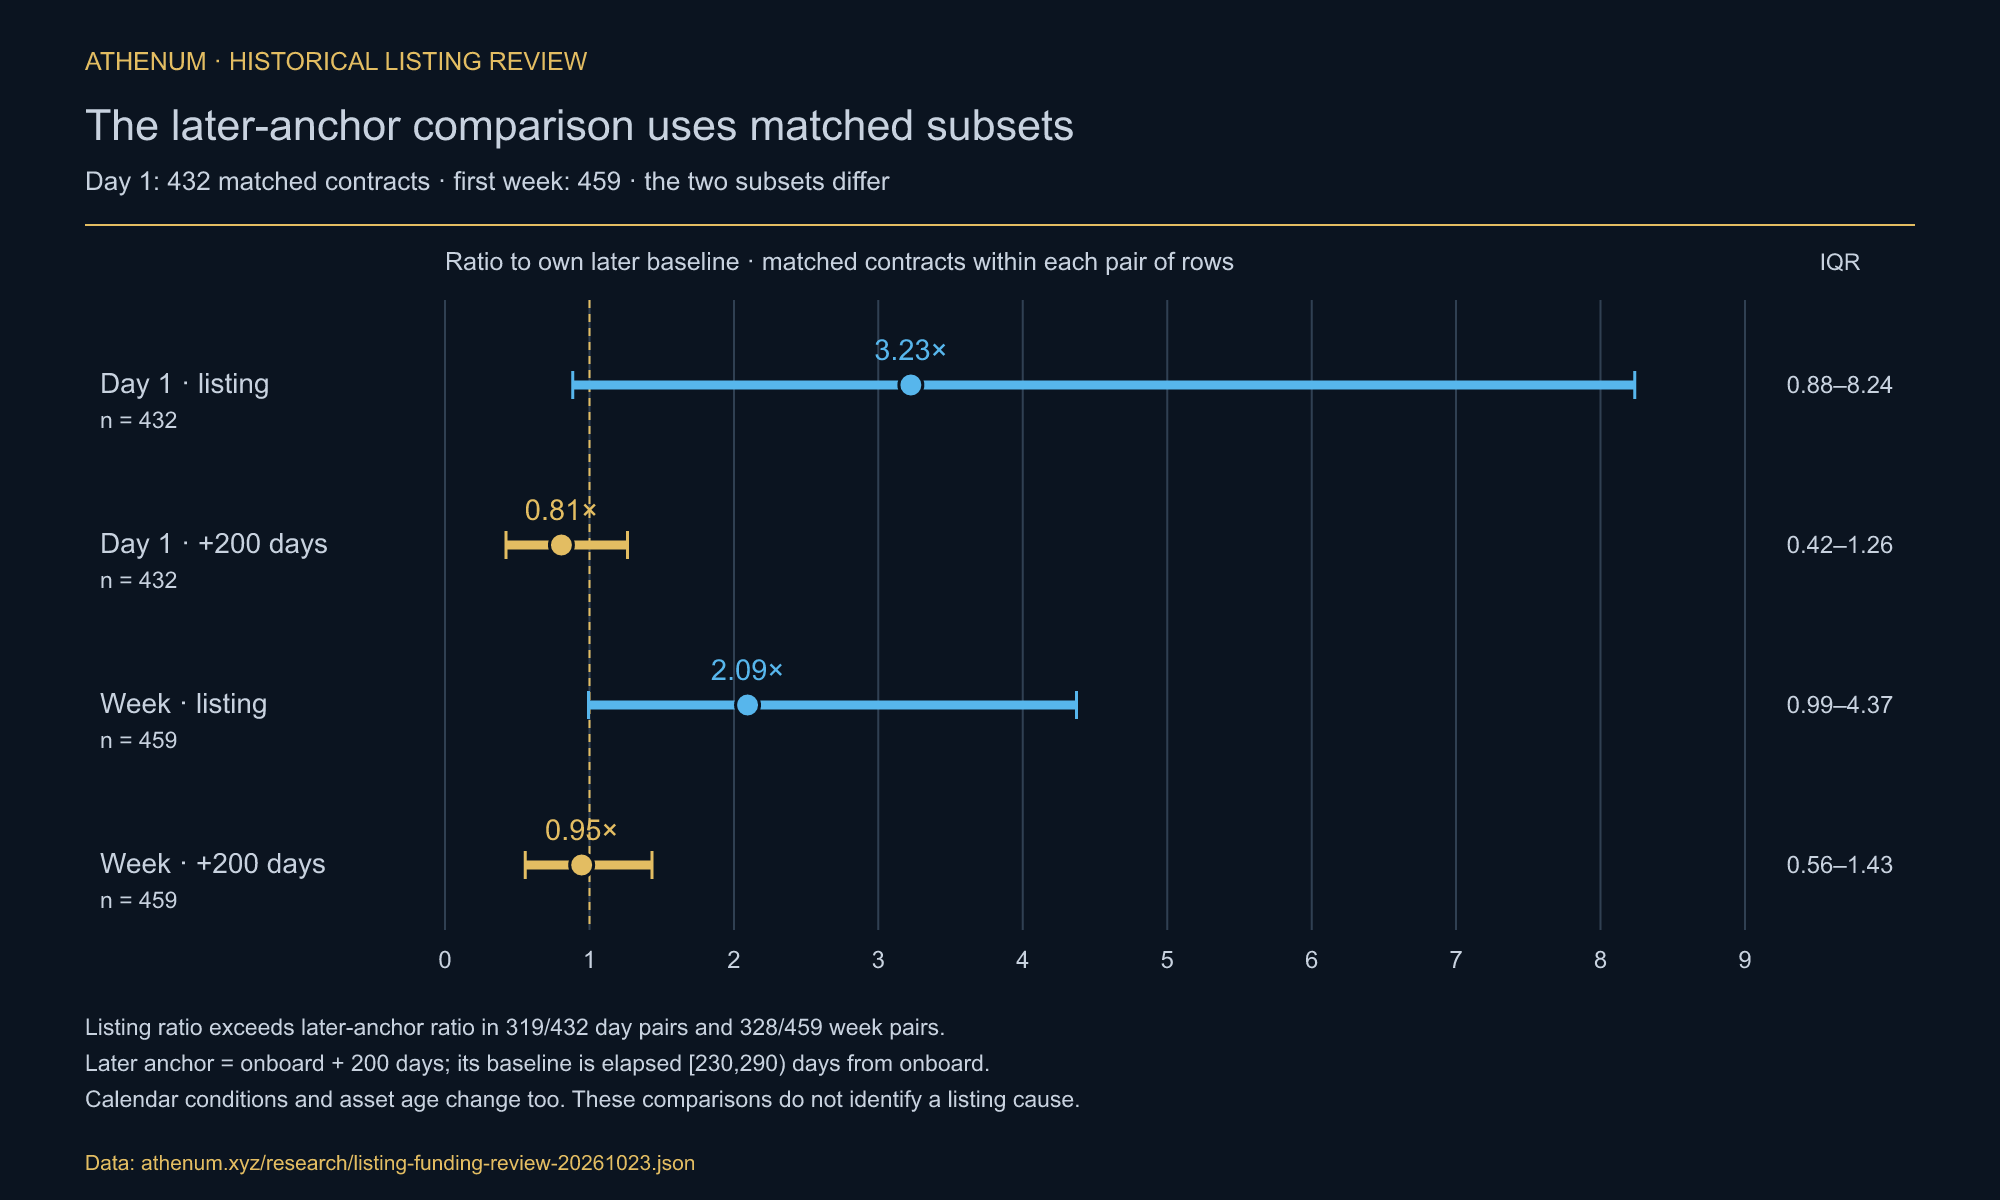
Для одинаковых 432 контрактов дневные медианы составляют 3,23 от листинга и 0,81 от поздней точки. В 319 парах отношение от листинга выше.
В согласованной недельной группе из 459 контрактов медианы — 2,09 и 0,95; в 328 парах отношение от листинга выше. Ни 0,81, ни 0,95 не являются универсальной поправкой на смещение или ориентиром для всех остальных периодов. График разделяет эти подвыборки.
Поздняя точка меняет календарные условия, возраст актива и возраст контракта. Перекрывающиеся рыночные периоды делают наблюдения зависимыми. Сравнение не устраняет смешение рыночных режимов и не доказывает, что причиной разницы служит листинг. Условие возраста старше 300 дней при исходном сборе дополнительно ограничивает сравнение более старыми выжившими контрактами.
Что торговый объём говорит о ликвидности?
Оборот в валюте котировки измеряет активность. Он не равен глубине стакана, спреду или исполнимому размеру и сам по себе не подтверждает и не опровергает объяснение через тонкий стакан. Следующее разделение показывает только описательную связь.
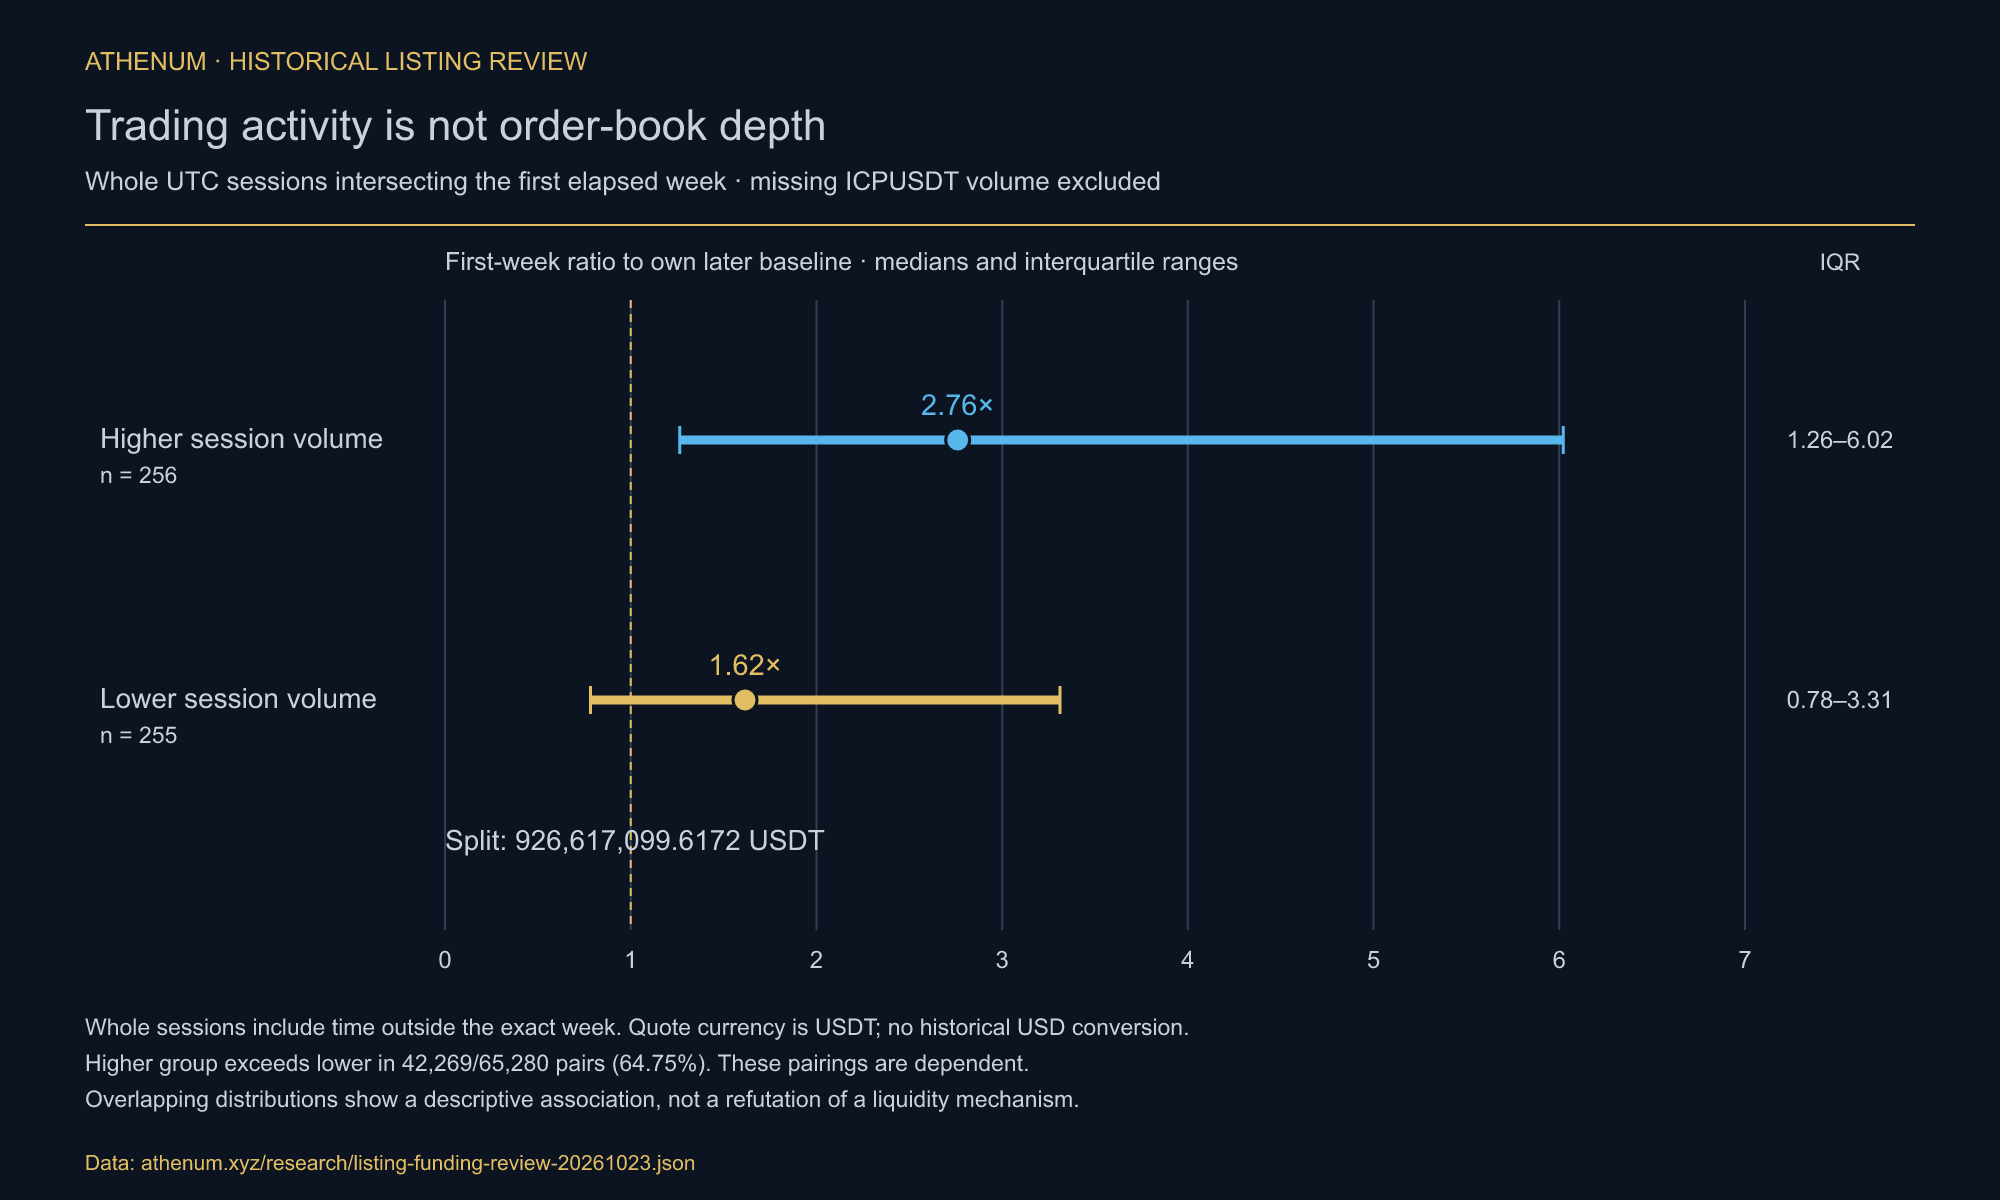
По полным дневным UTC-сессиям, которых касается первая прошедшая неделя, медиана высокой группы — 2,76 для 256 контрактов, низкой — 1,62 для 255. Для ICPUSDT свечи этого периода не вернулись, поэтому он исключён, а не записан с нулевым объёмом.
Граница разделения — 926 617 099,6172 USDT оборота, без исторического пересчёта в USD. Полные сессии включают время вне точной недели. Межквартильные диапазоны пересекаются: 1,26–6,02 и 0,78–3,31. В 42 269 из 65 280 пар, или 64,75%, отношение высокой группы больше; эти пары не являются независимыми испытаниями. Прежнее сравнение с оборотом дня сбора исключено: оно отвечает на другой временной вопрос, а исходный ответ тикера не найден. Календарные границы охватывают семь полных дневных сессий при onboard в полночь и восемь иначе; возвращённых свечей может быть меньше.
В 485 из 512 недельных сравнений ранний и поздний медианные промежутки различаются менее чем на полчаса; недельная медиана — 1,99. Это не означает постоянства всех интервалов. Более строгая проверка требует, чтобы каждый наблюдаемый внутренний промежуток за 90 дней отклонялся от одного номинального интервала 1, 4 или 8 часов не более чем на три секунды. Остаются 454 пригодных недельных отношения с медианой 2,05. Исключения меняют выборку, а не устанавливают причину.
У каких контрактов ранние ставки почти постоянны?
У 42 контрактов за первую неделю не более двух разных ставок; медиана отношения — 0,697, но четыре выше единицы. Самая частая ставка у 25 контрактов — 0,005%, у 17 — 0,01%. Это совместимо с процентной базой, но не доказывает непрерывного нахождения премии в диапазоне или отсутствия вмешательства биржи. Binance изменила формулу 18.09.2025 в 08:01 UTC: прежняя формула с процентом за интервал отличается от новой скобки, делённой на 8/N. В новом стандартном случае I=0,01% сокращение P происходит между −0,04% и +0,06%, с учётом правил символа; BNBUSDT и ETHBTC имеют процентное исключение. Нынешняя формула не доказывает механизм каждого старого листинга. Например, при прежнем стандартном четырёхчасовом проценте 0,005% диапазон сокращения — от −0,045% до +0,055%; новый диапазон нельзя приписывать этому случаю задним числом.
BTCUSDT — контрпример универсальному правилу: все 17 возвращённых расчётов первой недели равны 0,01%, а недельное отношение — 0,778. Дневные сессии этой недели содержат около 1,170 млрд USDT оборота. Это не устанавливает историческую глубину стакана или причину постоянства ставки.
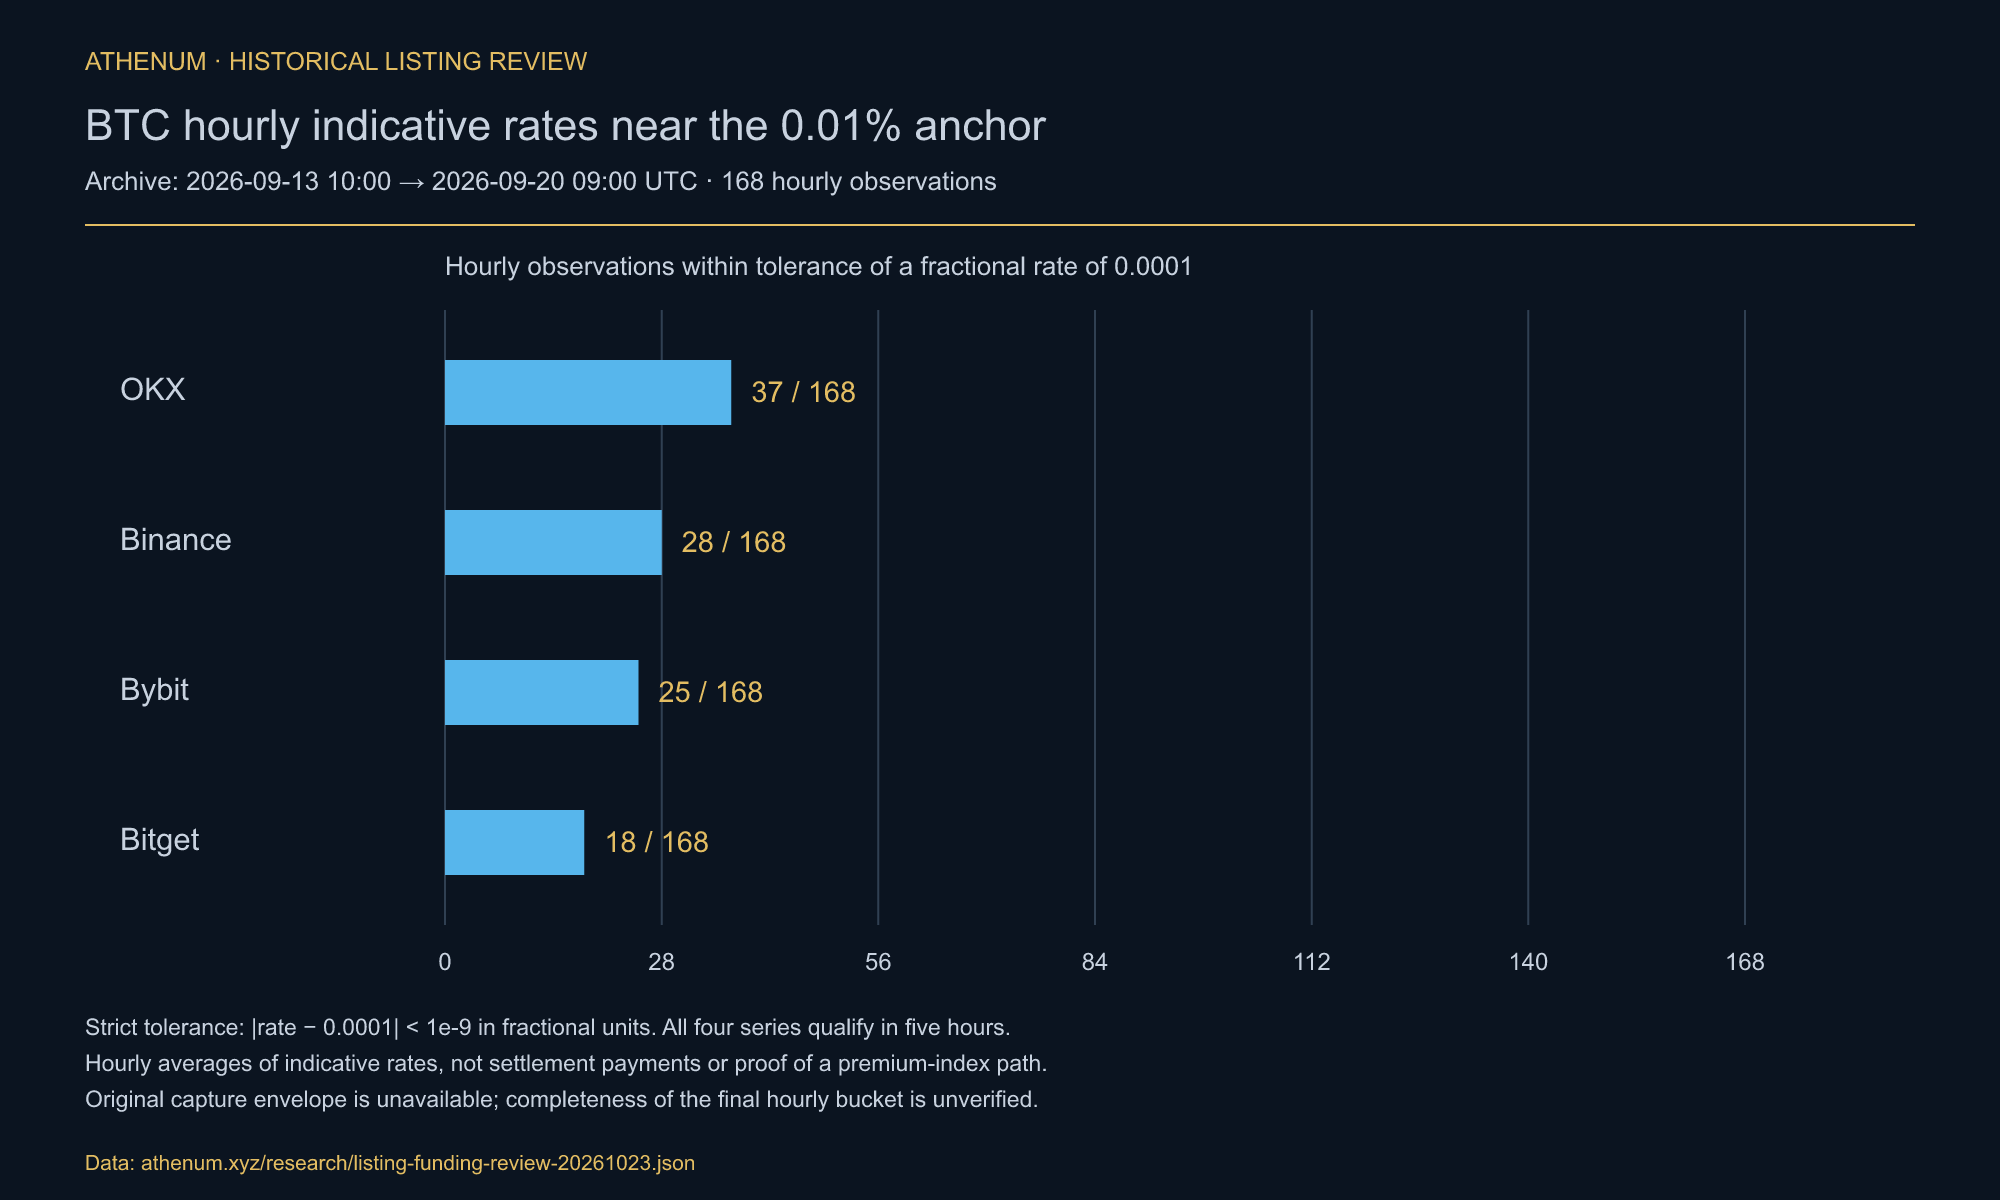
Отдельный архив содержит 168 часовых индикативных наблюдений BTC с 13.09.2026 10:00 до 20.09.2026 09:00 UTC. При разнице дробной ставки с 0,0001 строго меньше 1e-9 получаем OKX 37, Binance 28, Bybit 25 и Bitget 18. Это не количества фактических расчётов фандинга.
В пяти часах допуск выполняется для всех четырёх рядов. В последней отметке Binance, OKX и Bitget близки к 0,01%, Bybit — 0,003137%. Сохранены часовые средние; исходная оболочка сбора и полнота последнего часового интервала недоступны. Повторяющийся индикатор не доказывает траекторию премии. Калькулятор ставки фандинга иллюстрирует явно заданные ставки и интервалы; реальные платежи зависят от фактической ставки со знаком и номинала позиции.
Меняется ли знак фандинга?
Среди 512 пар контрактов доля отрицательных расчётов в первую неделю выше у 239, ниже у 249 и одинакова у 24. Эти числа не доказывают эквивалентность, отсутствие направленного эффекта или прибыльную сторону позиции.
Объединение расчётов меняет веса: ранних отрицательных наблюдений 5 280 из 19 816, или 26,65%; поздних — 30 742 из 169 082, или 18,18%. Общая доля и сравнение по контрактам отвечают на разные вопросы. Разные интервалы, длины периодов и количества наблюдений не позволяют считать это прогнозом поступлений на счёт. Объединение взвешивает контракты по числу возвращённых расчётов, включая влияние частоты; это не среднее отрицательных долей по контрактам.
Как воспроизвести исправленный результат?
Архив по ссылке сохраняет исходную агрегированную выборку и позднейшие открытые ответы биржи с URL, временем запроса и хешем. Таблицы воспроизводятся десятичным расчётом и отдельной проверкой точными дробями. Исходные ответы по расчётам, ответ списка инструментов и оболочка часового сбора не найдены; позднейшие запросы обозначены отдельно.
1. Сохранить исходные 514 пар символ/onboard. Исходная сводка сообщает 528 активных бессрочных контрактов с USDT как валютой котировки и маржи, 516 старше 100 дней и 514 с пригодной базой. Это внутренне архивированные этапы, а не независимо восстановленный состав из отсутствующего исторического exchangeInfo.
2. Использовать прошедшие UTC-периоды с включённым началом и исключённым концом. Требовать минимум 30 базовых расчётов и положительную среднюю абсолютную базовую ставку. Давняя отметка листинга не гарантирует полной истории; без ранних наблюдений отношения нет.
3. Запрашивать /fapi/v1/fundingRate по возрастанию с limit=1000, задавая конец на миллисекунду раньше исключённой границы. Продолжать с последней полученной отметки плюс одна миллисекунда до исчерпания периода. Проверять ошибки ответа, символ, порядок и дубликаты. Числа и средние первой страницы воспроизводят исходные агрегаты; полная загрузка добавляет 5 755 базовых наблюдений в двенадцати реальных и 250 в двух поздних контрольных периодах.
4. Делить раннее среднее абсолютных ставок на собственное базовое среднее. Публиковать размер выборки, медиану и квартили с интерполяцией по (n−1)×p. Пропуски остаются пропусками; отношения за расчёт не являются годовой доходностью или накопленным денежным потоком.
5. Повторить для подходящей выборки со сдвигом 200 дней, сохраняя общие контракты каждого периода. Восстановить оборот полных сессий из дневного поля объёма в валюте котировки, исключая отсутствующие свечи. Отдельно проверить промежутки расчётов и опубликовать правило чувствительности с изменённым размером выборки.
Охват — одна биржа и контракты, дожившие до исходного снимка списка. Первая возвращённая пятиминутная свеча находится в пяти минутах от onboard у 446 из 514 контрактов, в сутках — у 488, дальше шести часов — у 64. Это смещения возвращённых свечей, не доказанные первые сделки; максимум — около 424 дней. Ни точка отсчёта, ни сравнение контракта с собой не устраняют отбор выживших и ненаблюдаемую историю. Механизмы стакана не измерялись.
Можно ли отделить возраст контракта от возраста актива?
История возраста активов не собиралась. Сдвиг на 200 дней одновременно увеличивает возраст контракта и базового актива и меняет календарный период. Он не фиксирует возраст актива и не полностью изолирует эффект листинга.
Разделение по эпохе листинга остаётся описательным. Для листингов 2019–2021 недельная медиана — 1,44 по 85 пригодным случаям; с 2024 года — 2,25 по 344. Дневные медианы — 0,86 по 72 и 3,96 по 344. Год листинга не измеряет прежнюю спотовую историю; медиана около единицы не доказывает статистически отсутствия эффекта.
Для разделения механизмов нужны датированные истории активов, соответствующие рыночные условия и обоснованный дизайн сравнения. Исследование этого не установило; пример BTC тоже не решает вопрос.
Полезный результат — ограниченное историческое распределение: ранние абсолютные ставки за расчёт часто выше поздних в этой выборке выживших контрактов Binance, но разброс велик. Таблица не доказывает исчезновения эффекта за неделю, причинности высокого объёма или неизменности направления фандинга. Используйте её для проверки допущений, а не для назначения следующему листингу фиксированного множителя.
Для явных сценариев подходит калькулятор ставки фандинга, для размера — калькулятор размера позиции. Разделяйте торговые комиссии, платежи фандинга со знаком, меняющийся номинал и допущения ликвидации.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest, all real-time, in one place. 29 supported exchanges; coverage differs by tool.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.