Table of Contents7 sections
- Wie hoch ist frühes Funding im Verhältnis zu den späteren Raten?
- Was prüft ein späterer Vergleichsanker?
- Was sagt Handelsvolumen über Liquidität aus?
- Welche Kontrakte haben nahezu konstante frühe Raten?
- Ändert sich das Vorzeichen des Fundings?
- Wie lässt sich das überarbeitete Ergebnis reproduzieren?
- Lassen sich Kontraktalter und Asset-Alter trennen?
Die Entscheidung vor der Datenanalyse
Ein historischer Nachabruf von 514 Binance-Perpetuals vergleicht frühe und spätere Funding-Raten, korrigiert die Paginierung und trennt Befunde von Ursachen.
| Deine Frage | Was du vergleichen solltest | Was sich daraus nicht ableiten lässt |
|---|---|---|
| Funding für ein neues Listing planen? | Aktuelles Intervall, Cap und vorzeichenbehaftete Abrechnungsraten prüfen; mehrere Halteszenarien rechnen. | Der historische Median 3,07 ist keine Prognose und keine Funding-Rechnung. |
| Frühe und spätere Phase vergleichen? | Den gesamten Zeitraum paginieren und Änderungen der beobachteten Abstände prüfen. | Ein Verhältnis je Abrechnung gleicht unterschiedliche Intervalllängen nicht aus. |
| Liquidität oder eine Ursache ableiten? | Gehandeltes Quote-Volumen, Orderbuchtiefe und Asset-Alter trennen. | Die Stichprobe beschreibt Zusammenhänge; das Placebo isoliert diese Mechanismen nicht. |
Prüfung vom 23.10.2026: Vollständige historische Abfragen ergänzen 5.755 Basisbeobachtungen bei zwölf Kontrakten und 250 bei zwei Placebo-Fenstern. Dies sind spätere Börsenabfragen der ursprünglichen 514 Kontrakte, keine wiedergefundenen damaligen API-Antworten. Fehlendes Volumen wird ausgeschlossen, die SENT-Intervallerklärung korrigiert und Kausalaussagen werden eingeschränkt. Öffentliche Eingaben und unabhängige Rechnungen sind unten verlinkt. Data JSON Reproducible audit Binance API Binance funding formula
Kurzfassung. Ein vollständiger historischer Nachabruf der ursprünglichen 514 Binance-USDT-Perpetuals ergibt für Tag eins einen Median von 3,07 bei 485 nutzbaren Kontrakten und für die erste Woche 2,10 bei 512. Jedes Verhältnis teilt die frühe mittlere absolute Funding-Rate je Abrechnung durch den eigenen Mittelwert in den verstrichenen Tagen [30,90). Der ursprüngliche Abruf endete nach 1.000 Datensätzen und verkürzte zwölf Basisfenster. Diese Verhältnisse sind weder kumulierte Haltekosten noch Prognosen. Intervallwechsel, Überlebendenauswahl, Marktphasen und Asset-Alter begrenzen die Aussage. Bei 29 Kontrakten fehlt eine zurückgegebene Abrechnung am ersten Tag, bei zwei in der ersten Woche; fehlende Fenster sind keine Nullraten.
Wie hoch ist frühes Funding im Verhältnis zu den späteren Raten?
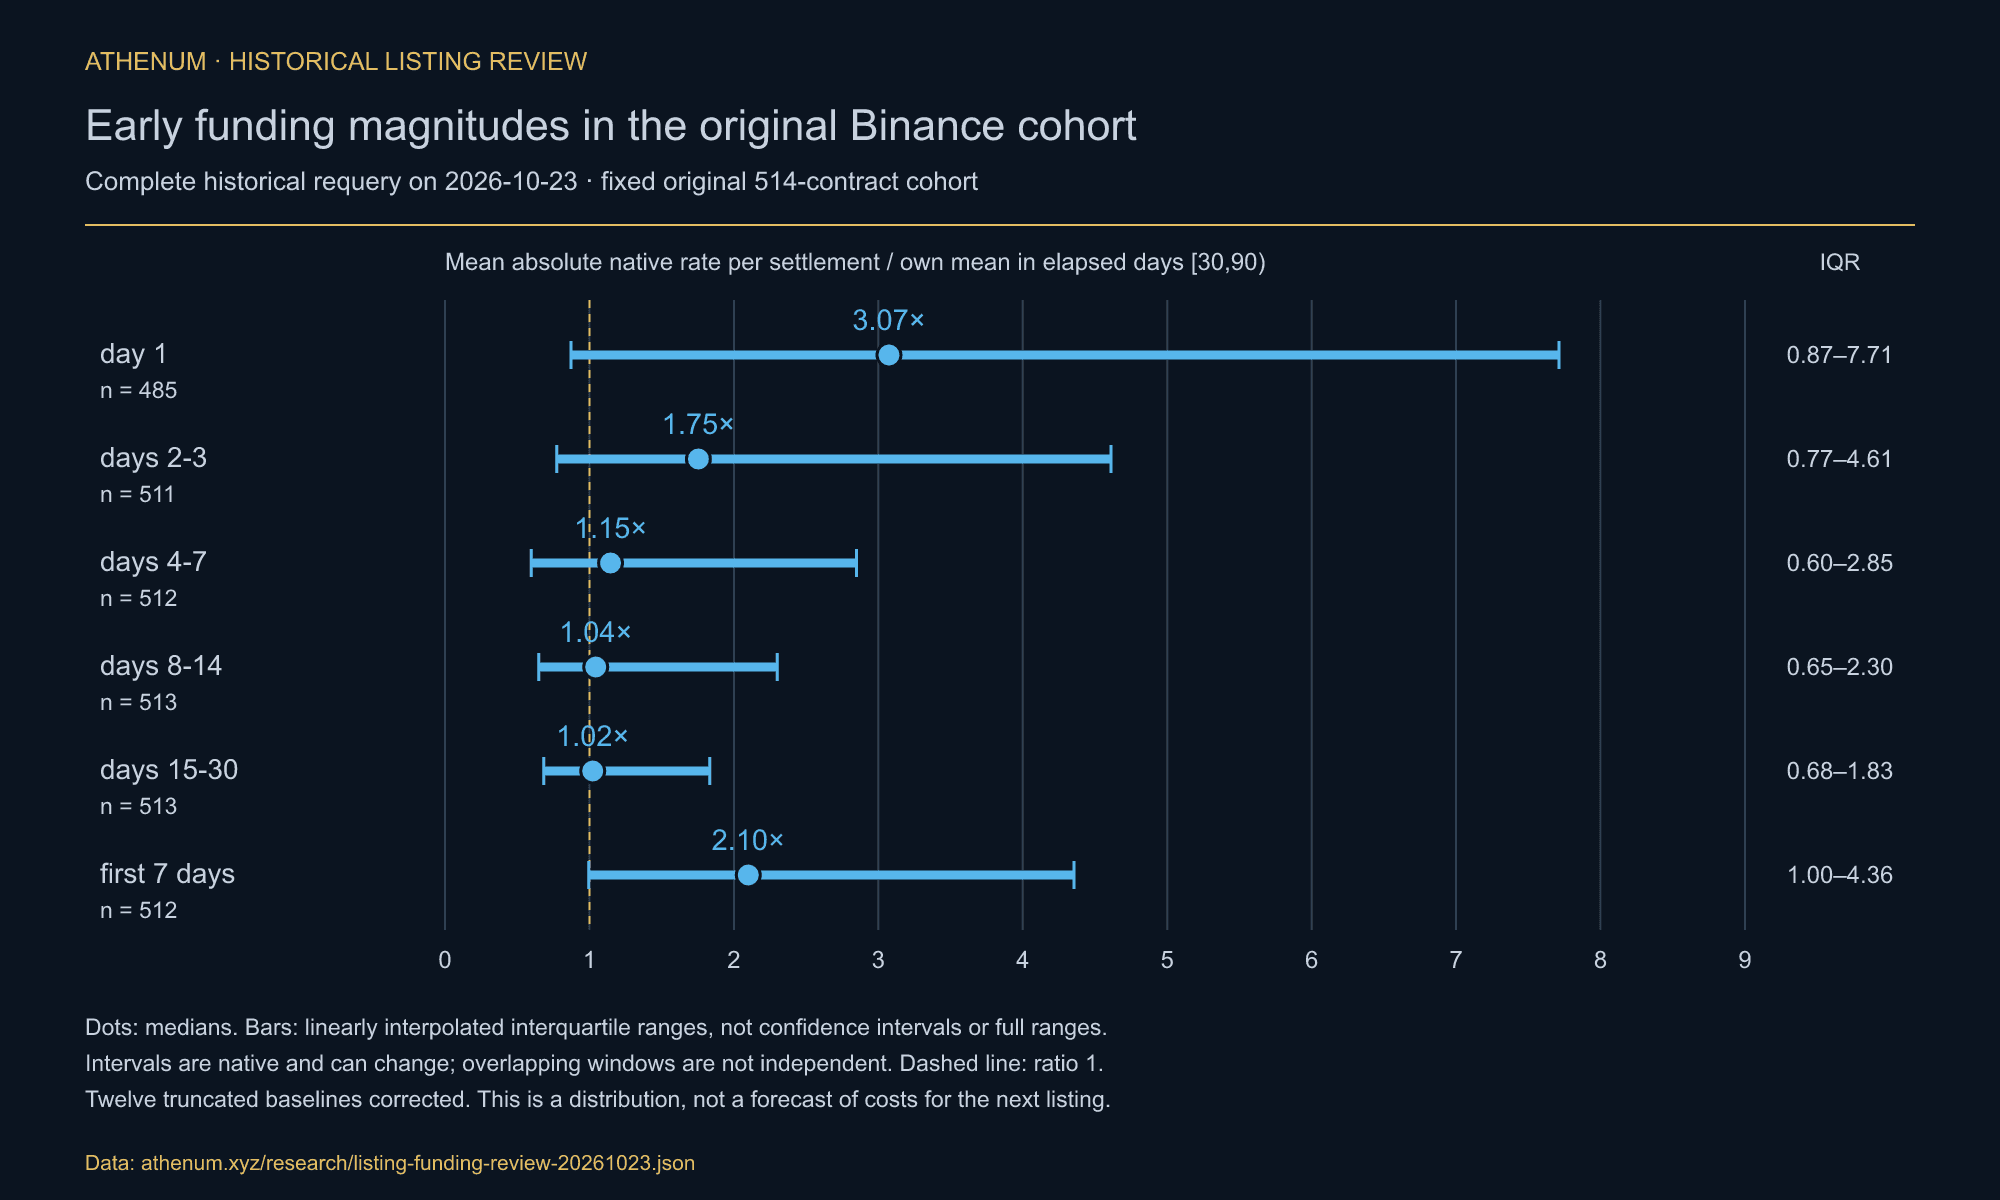
Ab dem archivierten onboard-Zeitstempel wird die mittlere absolute Dezimalrate in einem frühen halboffenen Zeitfenster durch ihren Mittelwert in [30,90) Tagen geteilt. Symbol und Börse bleiben gleich, Tickgröße, Liquidität, Funding-Intervall und Marktbedingungen müssen es nicht. Die Tabelle verwendet native Raten je Abrechnung und misst weder Volatilität noch Zahlungsströme über gleiche Zeitspannen.
Verstrichenes Zeitfenster | Kontrakte | Medianverhältnis | Interquartilsbereich | Über eigener Basis |
|---|---|---|---|---|
Tag 1 | 485 | 3,07× | 0,87–7,71 | 339/485 |
Tage 2–3 | 511 | 1,75× | 0,77–4,61 | 332/511 |
Tage 4–7 | 512 | 1,15× | 0,60–2,85 | 291/512 |
Tage 8–14 | 513 | 1,04× | 0,65–2,30 | 274/513 |
Tage 15–30 | 513 | 1,02× | 0,68–1,83 | 267/513 |
Erste 7 Tage | 512 | 2,10× | 1,00–4,36 | 381/512 |
Der Interquartilsbereich an Tag eins beträgt 0,87–7,71; 146 von 485 Verhältnissen liegen unter eins. NOTUSDT erreicht 154,14, SENTUSDT 0,0327. Der erste beobachtete Stundenabstand bei SENT endet am 29.01.2026 um 13:00:00,003 UTC, ungefähr an Tag 76 und nicht an Tag 31. Auch spätere Vierstundenraten haben höhere mittlere Beträge als die anfänglichen 0,005%; der Intervallwechsel allein erklärt das Verhältnis daher nicht. Bei konsistenten beobachteten Abständen über 90 Tage bleibt der Tagesmedian 3,07 bei 427 Kontrakten, der Wochenmedian beträgt 2,05 bei 454. Diese Sensitivität belegt keine dauerhafte Börsenregel.
Das onboard-Feld ist ein reproduzierbarer Anker, kein nachgewiesener erster ausgeführter Trade und kein Geburtsdatum des Assets. Vor dem Vergleich verschiedener Abrechnungstakte hilft die Studie zu Funding-Intervallen.
Was prüft ein späterer Vergleichsanker?
Kleine Stichproben und schiefe Ratenverteilungen können Verhältnisse beeinflussen. Ein späterer Anker prüft, ob dieselbe Auswahl zu einem anderen Zeitpunkt im Kontraktleben ein ähnliches Ergebnis liefert. Er beseitigt nicht jeden rechnerischen Bias und ist keine kausale Kontrollgruppe.
Für beim ursprünglichen Abruf mehr als 300 Tage alte Kontrakte wird der Anker um genau 200 Tage verschoben. [200,201) beziehungsweise [200,207) werden mit [230,290) verstrichenen Tagen verglichen. Beide Seiten müssen nutzbare Daten haben; Tages- und Wochenvergleich enthalten unterschiedliche gemeinsame Teilmengen.
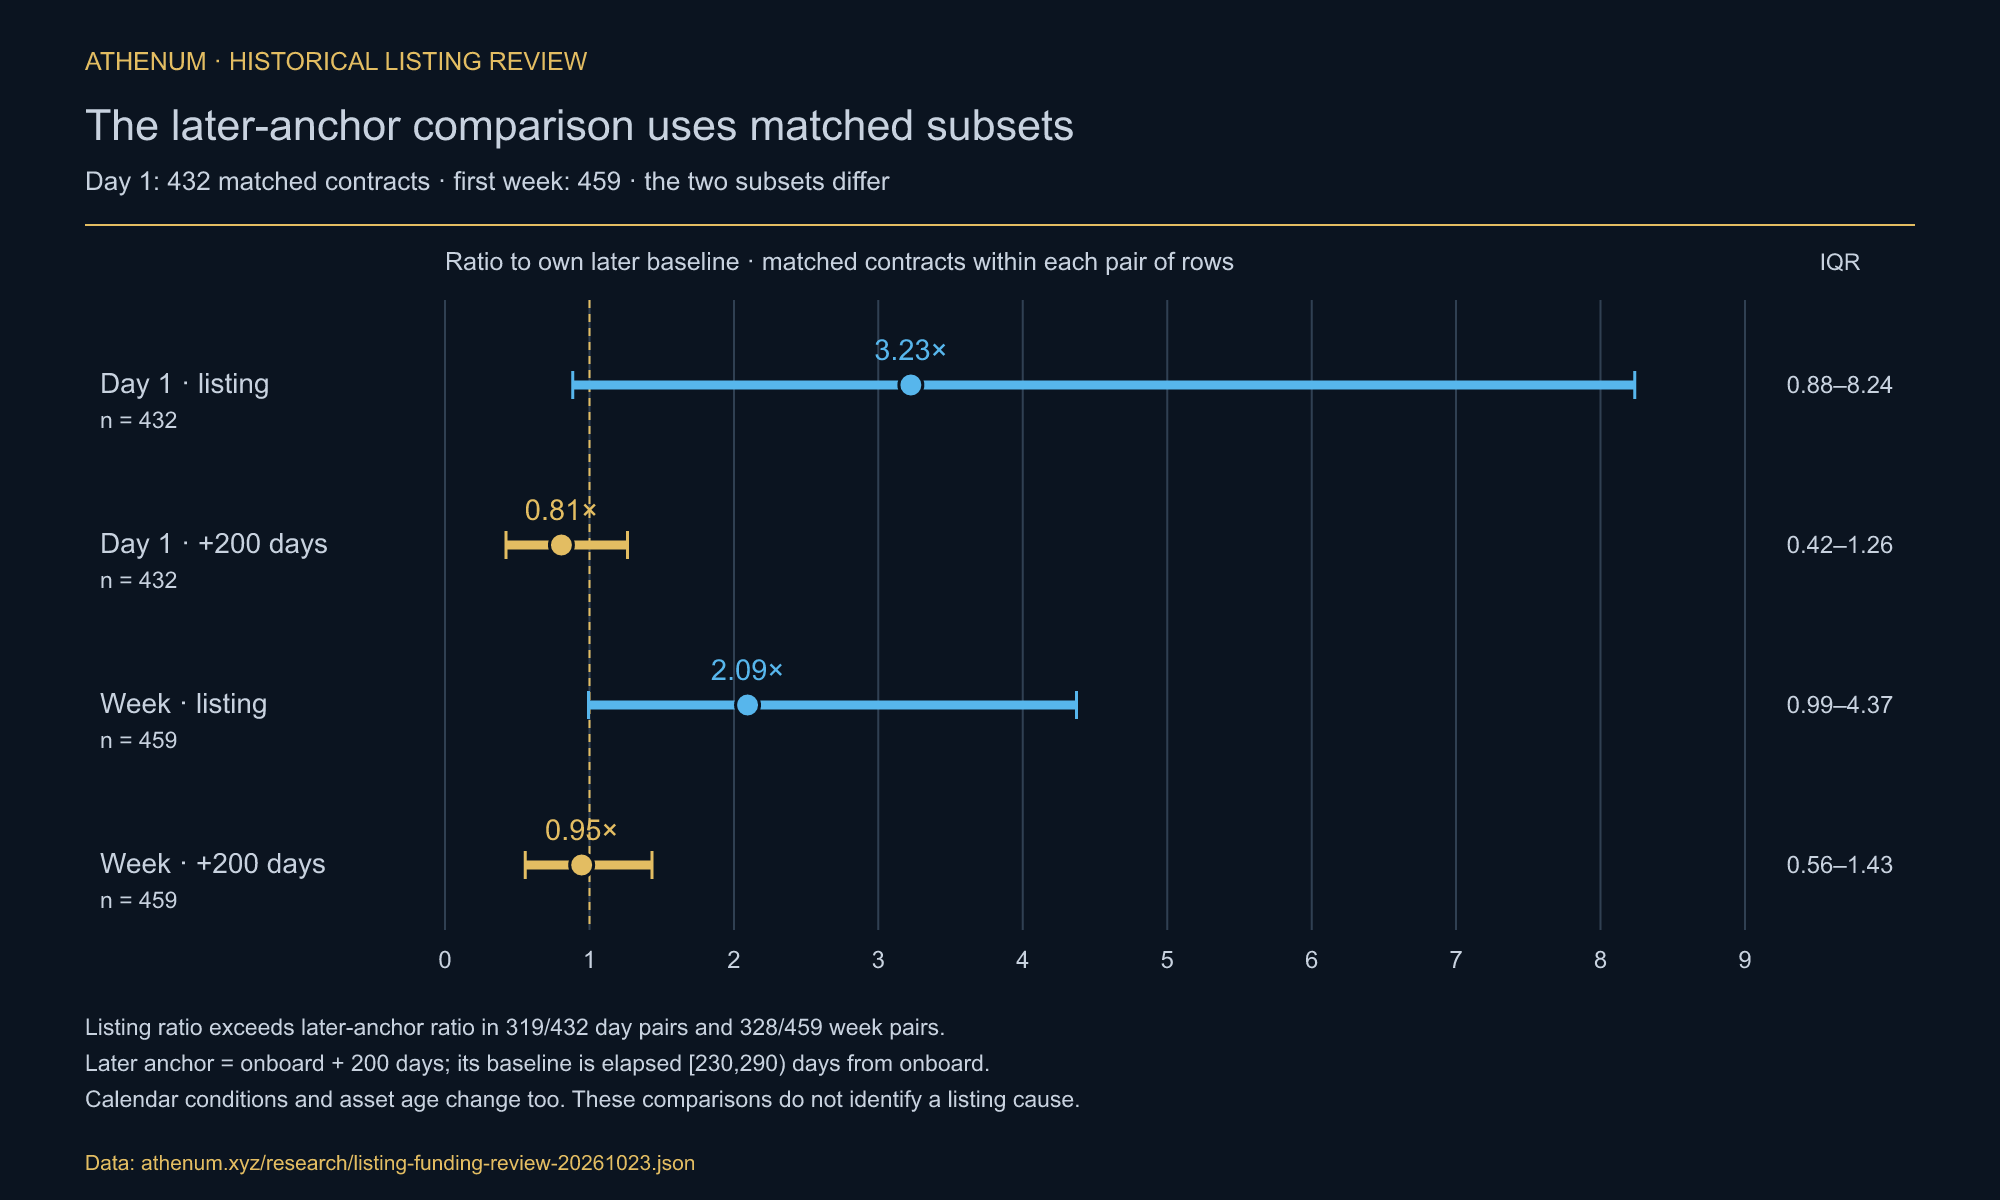
Bei denselben 432 Kontrakten liegen die Tagesmediane am Listing-Anker bei 3,23 und am späteren Anker bei 0,81. In 319 Paaren ist das Listing-Verhältnis höher.
Im gemeinsamen Wochenbestand von 459 Kontrakten betragen die Mediane 2,09 und 0,95; in 328 Paaren ist das Listing-Verhältnis höher. Weder 0,81 noch 0,95 ist eine allgemeine Bias-Korrektur oder eine Referenz für jedes andere Fenster. Die Grafik kennzeichnet die Teilmengen getrennt.
Mit dem späteren Anker ändern sich Kalenderumfeld, Asset-Alter und Kontraktalter. Überlappende Marktzeiträume machen die Beobachtungen zudem abhängig. Der Vergleich beseitigt keine Marktphasen-Einflüsse und beweist nicht, dass das Listing die Differenz verursacht. Die Bedingung eines Alters über 300 Tage beim ursprünglichen Abruf beschränkt den Vergleich zusätzlich auf ältere überlebende Kontrakte.
Was sagt Handelsvolumen über Liquidität aus?
Gehandeltes Quote-Volumen misst Aktivität. Es ist weder quotierte Tiefe noch Spread oder ausführbare Größe und kann eine Erklärung durch dünne Orderbücher allein weder bestätigen noch widerlegen. Die folgende Aufteilung beschreibt nur einen Zusammenhang.
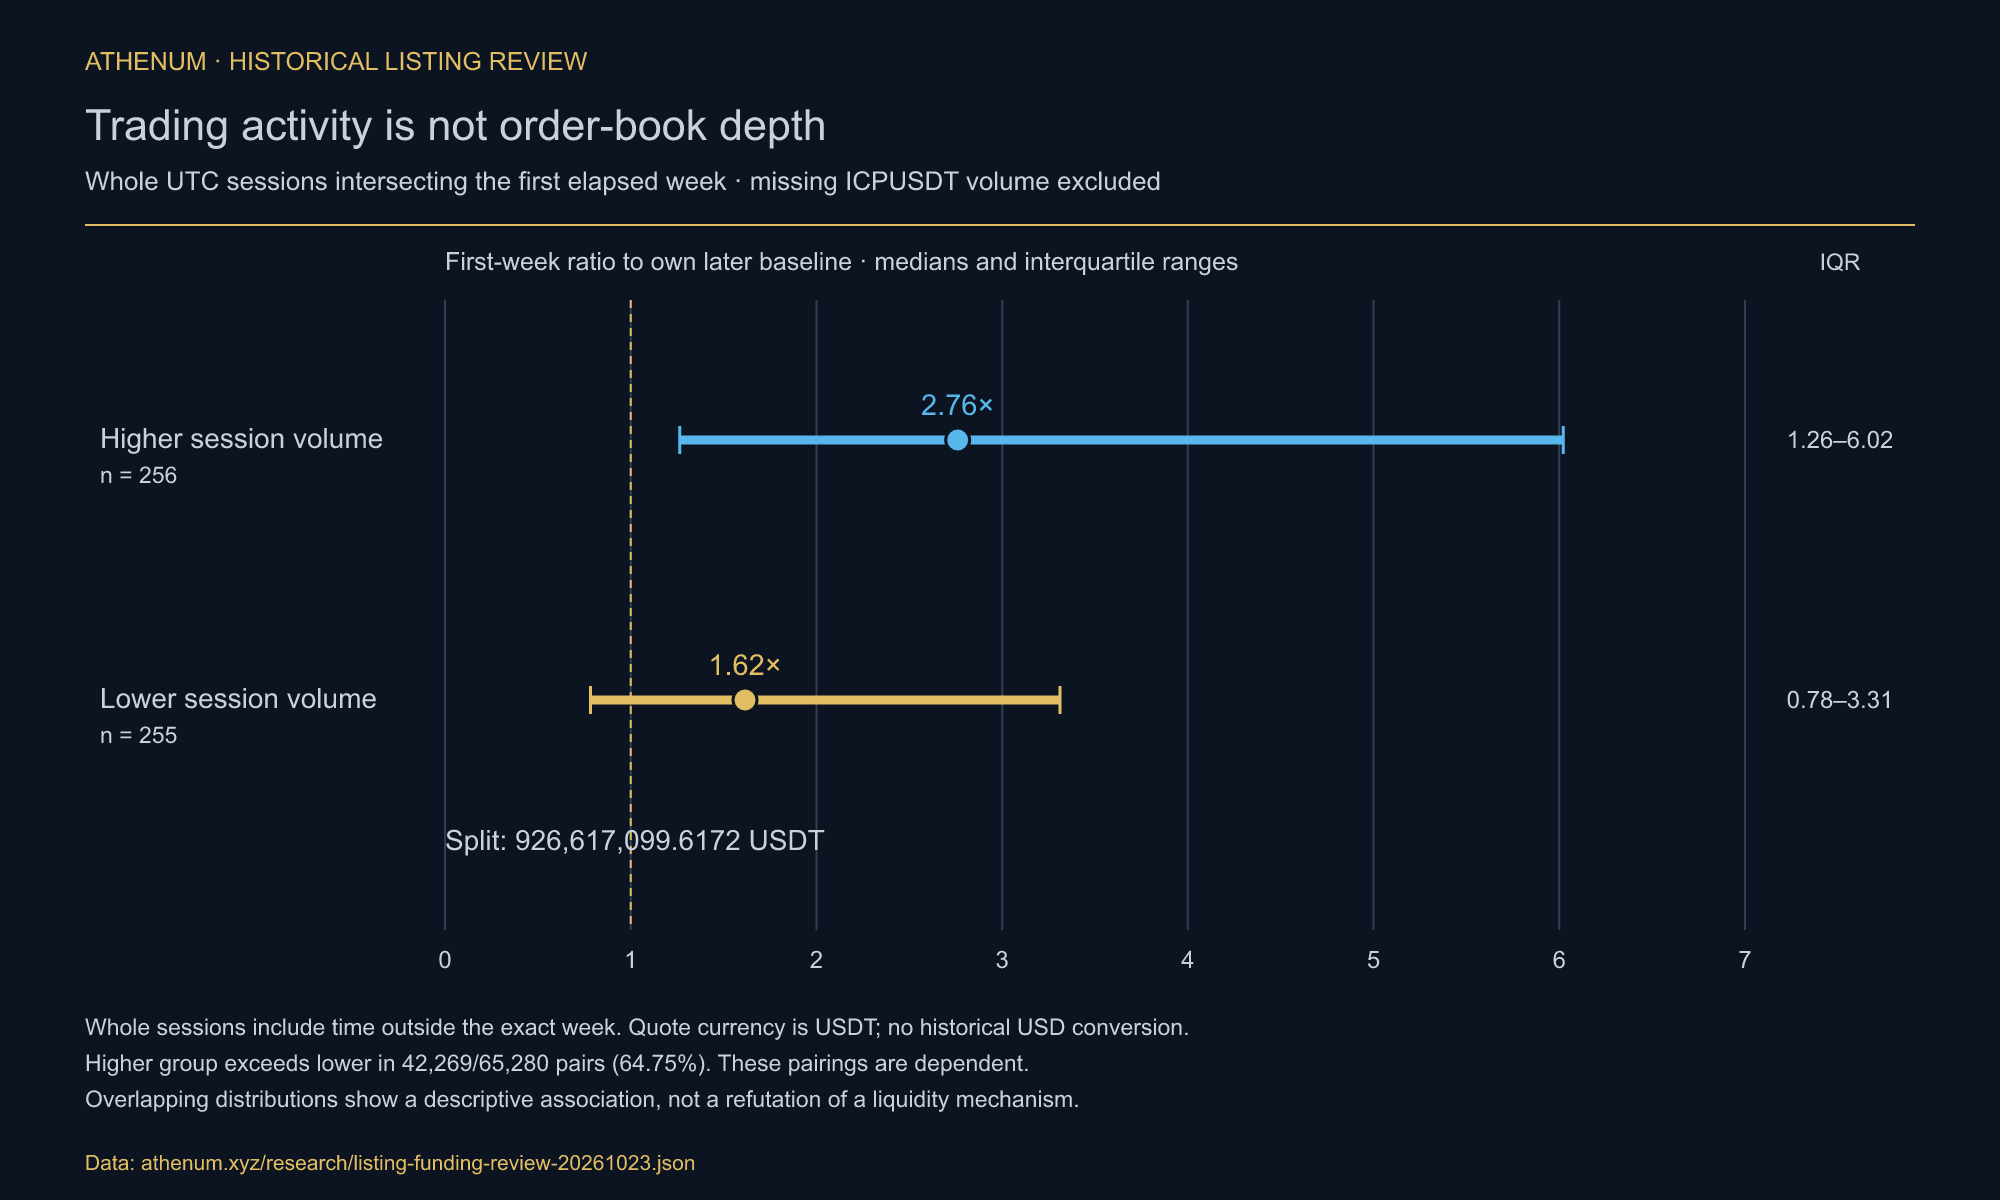
Über ganze UTC-Tagessitzungen, die die erste verstrichene Woche berührt, hat die volumenstarke Gruppe einen Median von 2,76 bei 256 Kontrakten, die andere 1,62 bei 255. Für ICPUSDT wurden in diesem Zeitraum keine Kerzen zurückgegeben; der Fall wird ausgeschlossen und nicht mit Nullvolumen angesetzt.
Die Teilung liegt bei 926.617.099,6172 USDT Quote-Volumen, ohne historische USD-Umrechnung. Ganze Sitzungen enthalten Zeit außerhalb der exakten Woche. Die Interquartilsbereiche überlappen: 1,26–6,02 gegenüber 0,78–3,31. In 42.269 von 65.280 Paarungen beziehungsweise 64,75% ist das Verhältnis der volumenstarken Gruppe höher; diese Paarungen sind keine unabhängigen Versuche. Der frühere Vergleich mit dem Tagesumsatz am Erfassungstag entfällt: Er betrifft eine andere Zeitfrage, und seine ursprüngliche Ticker-Antwort fehlt. Die Kalendergrenzen umfassen bei einem onboard-Zeitpunkt um Mitternacht sieben volle Tagessitzungen, sonst acht; zurückgegebene Kerzen können weniger sein.
Bei 485 von 512 Wochenvergleichen unterscheiden sich frühe und späte mediane Abstände um weniger als eine halbe Stunde; ihr Wochenmedian ist 1,99. Das beweist keine durchgehend konstanten Abstände. Die strengere Sensitivität verlangt für jeden beobachteten inneren Abstand über 90 Tage höchstens drei Sekunden Abweichung von einem nominalen Ein-, Vier- oder Achtstundentakt. Sie lässt 454 nutzbare Wochenverhältnisse mit Median 2,05 übrig. Ausschlüsse ändern die Grundgesamtheit und identifizieren keine Ursache.
Welche Kontrakte haben nahezu konstante frühe Raten?
42 Kontrakte haben höchstens zwei verschiedene Raten in der ersten Woche; ihr Medianverhältnis ist 0,697, vier liegen dennoch über eins. Die häufigste Rate beträgt bei 25 Kontrakten 0,005% und bei 17 Kontrakten 0,01%. Das passt zu einer Zinsbasis, beweist aber weder einen durchgehend innerhalb eines Bandes liegenden Premium-Index noch das Fehlen von Börseneingriffen. Binance änderte die Formel am 18.09.2025 um 08:01 UTC: Die ältere Intervallzinsformel unterscheidet sich von der späteren Klammer geteilt durch 8/N. Beim neueren Standardfall I=0,01% hebt sich P zwischen −0,04% und +0,06% auf, vorbehaltlich Symbolregeln; für BNBUSDT und ETHBTC gilt eine Zinsausnahme. Die heutige Formel beweist nicht den Mechanismus jedes älteren Listings. Beim älteren standardmäßigen Vierstundenzins von 0,005% liegt das Aufhebungsband beispielsweise bei −0,045% bis +0,055%; das neuere Band darf diesem Fall nicht rückwirkend zugeordnet werden.
BTCUSDT ist ein Gegenbeispiel zu einer allgemeinen Regel: Seine 17 zurückgegebenen Abrechnungen der ersten Woche betragen jeweils 0,01%, sein Wochenverhältnis 0,778. Die von dieser Woche berührten Tagessitzungen enthalten etwa 1,170 Milliarden USDT Quote-Volumen. Das belegt weder damalige Orderbuchtiefe noch die Ursache der konstanten Rate.
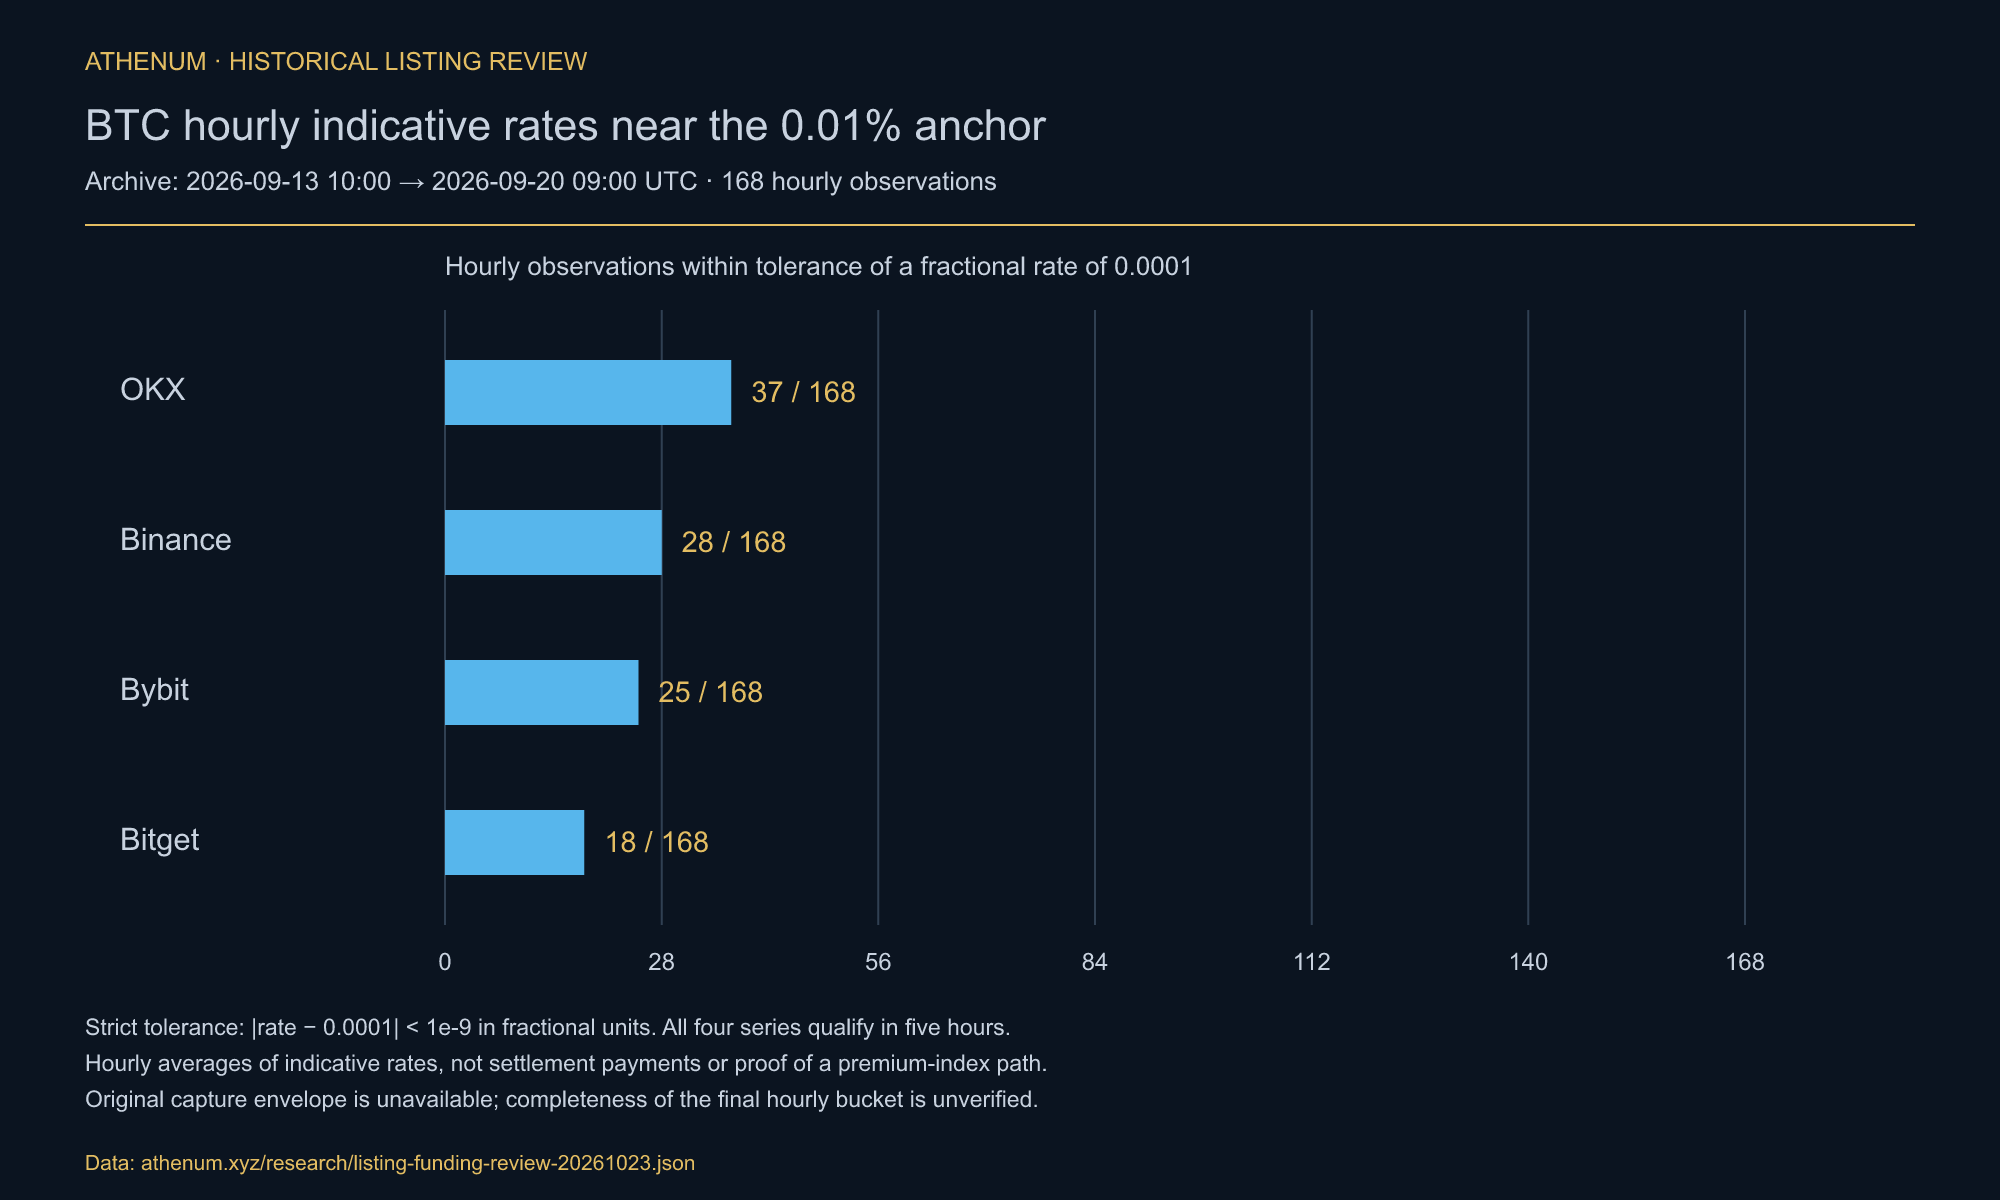
Das separate Archiv enthält 168 stündliche indikative BTC-Beobachtungen vom 13.09.2026 10:00 bis 20.09.2026 09:00 UTC. Bei einer Toleranz der Dezimalrate strikt unter 1e-9 um 0,0001 ergeben sich OKX 37, Binance 28, Bybit 25 und Bitget 18. Dies sind keine Anzahlen tatsächlicher Funding-Abrechnungen.
Alle vier Reihen erfüllen die Toleranz in fünf Stunden. Am letzten Zeitstempel liegen Binance, OKX und Bitget ungefähr bei 0,01%, Bybit bei 0,003137%. Die gespeicherten Werte sind Stundenmittel; ursprünglicher Erfassungsumschlag und Vollständigkeit des letzten Buckets sind nicht verfügbar. Ein wiederholter indikativer Wert beweist keinen Premium-Verlauf. Der Funding-Rechner veranschaulicht ausdrücklich angenommene Raten und Intervalle; tatsächliche Zahlungen hängen von vorzeichenbehafteten Abrechnungsraten und Positionsnotional ab.
Ändert sich das Vorzeichen des Fundings?
Bei 512 gepaarten Kontrakten ist der Anteil negativer Abrechnungen in der ersten Woche bei 239 höher, bei 249 niedriger und bei 24 gleich. Diese Zählungen beweisen weder Gleichwertigkeit noch das Fehlen eines Richtungseffekts oder eine profitable Positionsseite.
Zusammengelegte Abrechnungen gewichten anders: Früh sind 5.280 von 19.816 Beobachtungen negativ, also 26,65%, später 30.742 von 169.082 beziehungsweise 18,18%. Die gepoolte und die kontraktweise Auswertung beantworten unterschiedliche Fragen. Verschiedene Takte, Fensterlängen und Beobachtungszahlen verhindern, daraus Kontogutschriften vorherzusagen. Das Zusammenlegen gewichtet Kontrakte nach der Anzahl zurückgegebener Abrechnungen einschließlich der Abrechnungsfrequenz; es ist kein Mittelwert der kontraktweisen Negativanteile.
Wie lässt sich das überarbeitete Ergebnis reproduzieren?
Das verlinkte Archiv bewahrt die ursprüngliche aggregierte Kontraktliste und spätere öffentliche Börsenantworten mit URLs, Abrufzeiten und Hashes. Dezimalrechnung und eine separate Prüfung mit exakten Brüchen reproduzieren die Tabellen. Ursprüngliche Einzelabrechnungsantworten, Börseninventar-Antwort und Erfassungsumschlag der Stundenreihe wurden nicht wiedergefunden; spätere Abfragen sind gesondert gekennzeichnet.
1. Die ursprünglichen 514 Symbol/onboard-Paare erhalten. Die ursprüngliche Zusammenfassung nennt 528 aktive Perpetuals mit USDT als Quote- und Margin-Währung, 516 davon über 100 Tage alt und 514 mit nutzbarer Basis. Diese Auswahlstufen sind intern archiviert, nicht aus der fehlenden historischen exchangeInfo-Antwort unabhängig rekonstruiert.
2. UTC-Zeitfenster mit inklusivem Anfang und exklusivem Ende verwenden. Mindestens 30 Basisabrechnungen und einen positiven mittleren absoluten Basiswert verlangen. Ein altes Listing-Datum garantiert keine vollständige Historie; ohne frühe Beobachtungen gibt es kein Verhältnis.
3. /fapi/v1/fundingRate aufsteigend mit limit=1000 abfragen; das angefragte Ende liegt eine Millisekunde vor der exklusiven Grenze. Ab dem letzten zurückgegebenen Zeitstempel plus einer Millisekunde fortsetzen, bis der Bereich ausgeschöpft ist. Antwortfehler, Symbol, Reihenfolge und Duplikate prüfen. Zählungen und Mittelwerte der ersten Seite reproduzieren die ursprünglichen Aggregate; vollständige Abfragen ergänzen 5.755 Basisbeobachtungen in zwölf echten und 250 in zwei später verankerten Fenstern.
4. Jeden frühen Mittelwert absoluter Raten durch die eigene Basis teilen. Stichprobengröße, Median und bei (n−1)×p interpolierte Quartile ausweisen. Fehlende Beobachtungen bleiben fehlend; Verhältnisse je Abrechnung sind keine annualisierten Renditen oder kumulierten Zahlungen.
5. Auf der geeigneten, um 200 Tage verschobenen Stichprobe wiederholen und je Fenster gemeinsame Kontrakte erhalten. Volumen ganzer Sitzungen aus täglichen Quote-Volumenfeldern rekonstruieren und fehlende Kerzen ausschließen. Beobachtete Funding-Abstände separat prüfen und die Sensitivitätsdefinition samt geänderter Stichprobengröße veröffentlichen.
Erfasst sind eine Börse und die bis zum ursprünglichen Inventar überlebenden Kontrakte. Die erste zurückgegebene Fünfminutenkerze liegt bei 446 von 514 Kontrakten höchstens fünf Minuten vom onboard-Zeitpunkt entfernt, bei 488 höchstens einen Tag und bei 64 mehr als sechs Stunden. Das sind Rückgabeabstände von Kerzen, keine bewiesenen ersten Trades; der größte beträgt rund 424 Tage. Weder dieser Anker noch ein kontraktinternes Verhältnis beseitigt Überlebendenauswahl oder unbeobachtete Historie. Orderbuchmechanismen wurden nicht gemessen.
Lassen sich Kontraktalter und Asset-Alter trennen?
Eine Asset-Altersreihe wurde nicht erhoben. Eine Verschiebung um 200 Tage macht Kontrakt und Basis-Asset älter und ändert den Kalenderzeitraum. Sie hält das Asset-Alter nicht konstant und isoliert keinen vollständigen Listing-Effekt.
Die Aufteilung nach Listing-Ära bleibt beschreibend. Listings von 2019–2021 haben einen Wochenmedian von 1,44 bei 85 nutzbaren Fällen, Listings ab 2024 von 2,25 bei 344. Die Tagesmediane betragen 0,86 bei 72 beziehungsweise 3,96 bei 344. Ein Listing-Jahr misst keine vorherige Spotmarkthistorie; ein Median nahe eins ist kein statistischer Beweis für einen fehlenden Effekt.
Zur Trennung dieser Mechanismen wären datierte Asset-Historien, relevante Marktbedingungen und ein begründetes Vergleichsdesign nötig. Diese Identifikation leistet die Studie nicht; auch das BTC-Beispiel entscheidet sie nicht.
Nutzbar bleibt eine abgegrenzte historische Verteilung: Frühe Funding-Beträge liegen in dieser überlebenden Binance-Stichprobe oft über späteren nativen Raten je Abrechnung, bei großer Streuung. Die Tabelle beweist weder ein Verschwinden innerhalb einer Woche noch eine Ursache durch hohes Volumen oder unveränderte Funding-Richtung. Sie hilft, Annahmen zu prüfen, weist dem nächsten Listing aber keinen festen Faktor zu.
Der Funding-Rechner dient ausdrücklich definierten Funding-Szenarien, der Positionsgrößenrechner der Positionsdimensionierung. Handelsgebühren, vorzeichenbehaftete Funding-Zahlungen, wechselndes Notional und Liquidationsannahmen gehören bei der Handelsbewertung getrennt betrachtet.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest, all real-time, in one place. 29 supported exchanges; coverage differs by tool.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.