Table of Contents8 sections
- Was ist die Bitcoin Taker-Buy-Sell-Ratio, und wie wurde sie hier gemessen?
- Sagt eine hohe Taker-Buy-Ratio die nächste Stunde voraus?
- Wie viel von der Bewegung einer Stunde erklärt die Taker-Aufteilung?
- Setzt sich das Kaufen in der nächsten Stunde fort, oder läuft der Preis voraus?
- Sind sich die Börsen bei der Taker-Ratio überhaupt einig?
- Was bedeutet das, wenn Sie eine Taker-Ratio auf einem Dashboard lesen?
- Wo liegen die Grenzen dieser Messung?
- Wie können Sie das selbst prüfen?
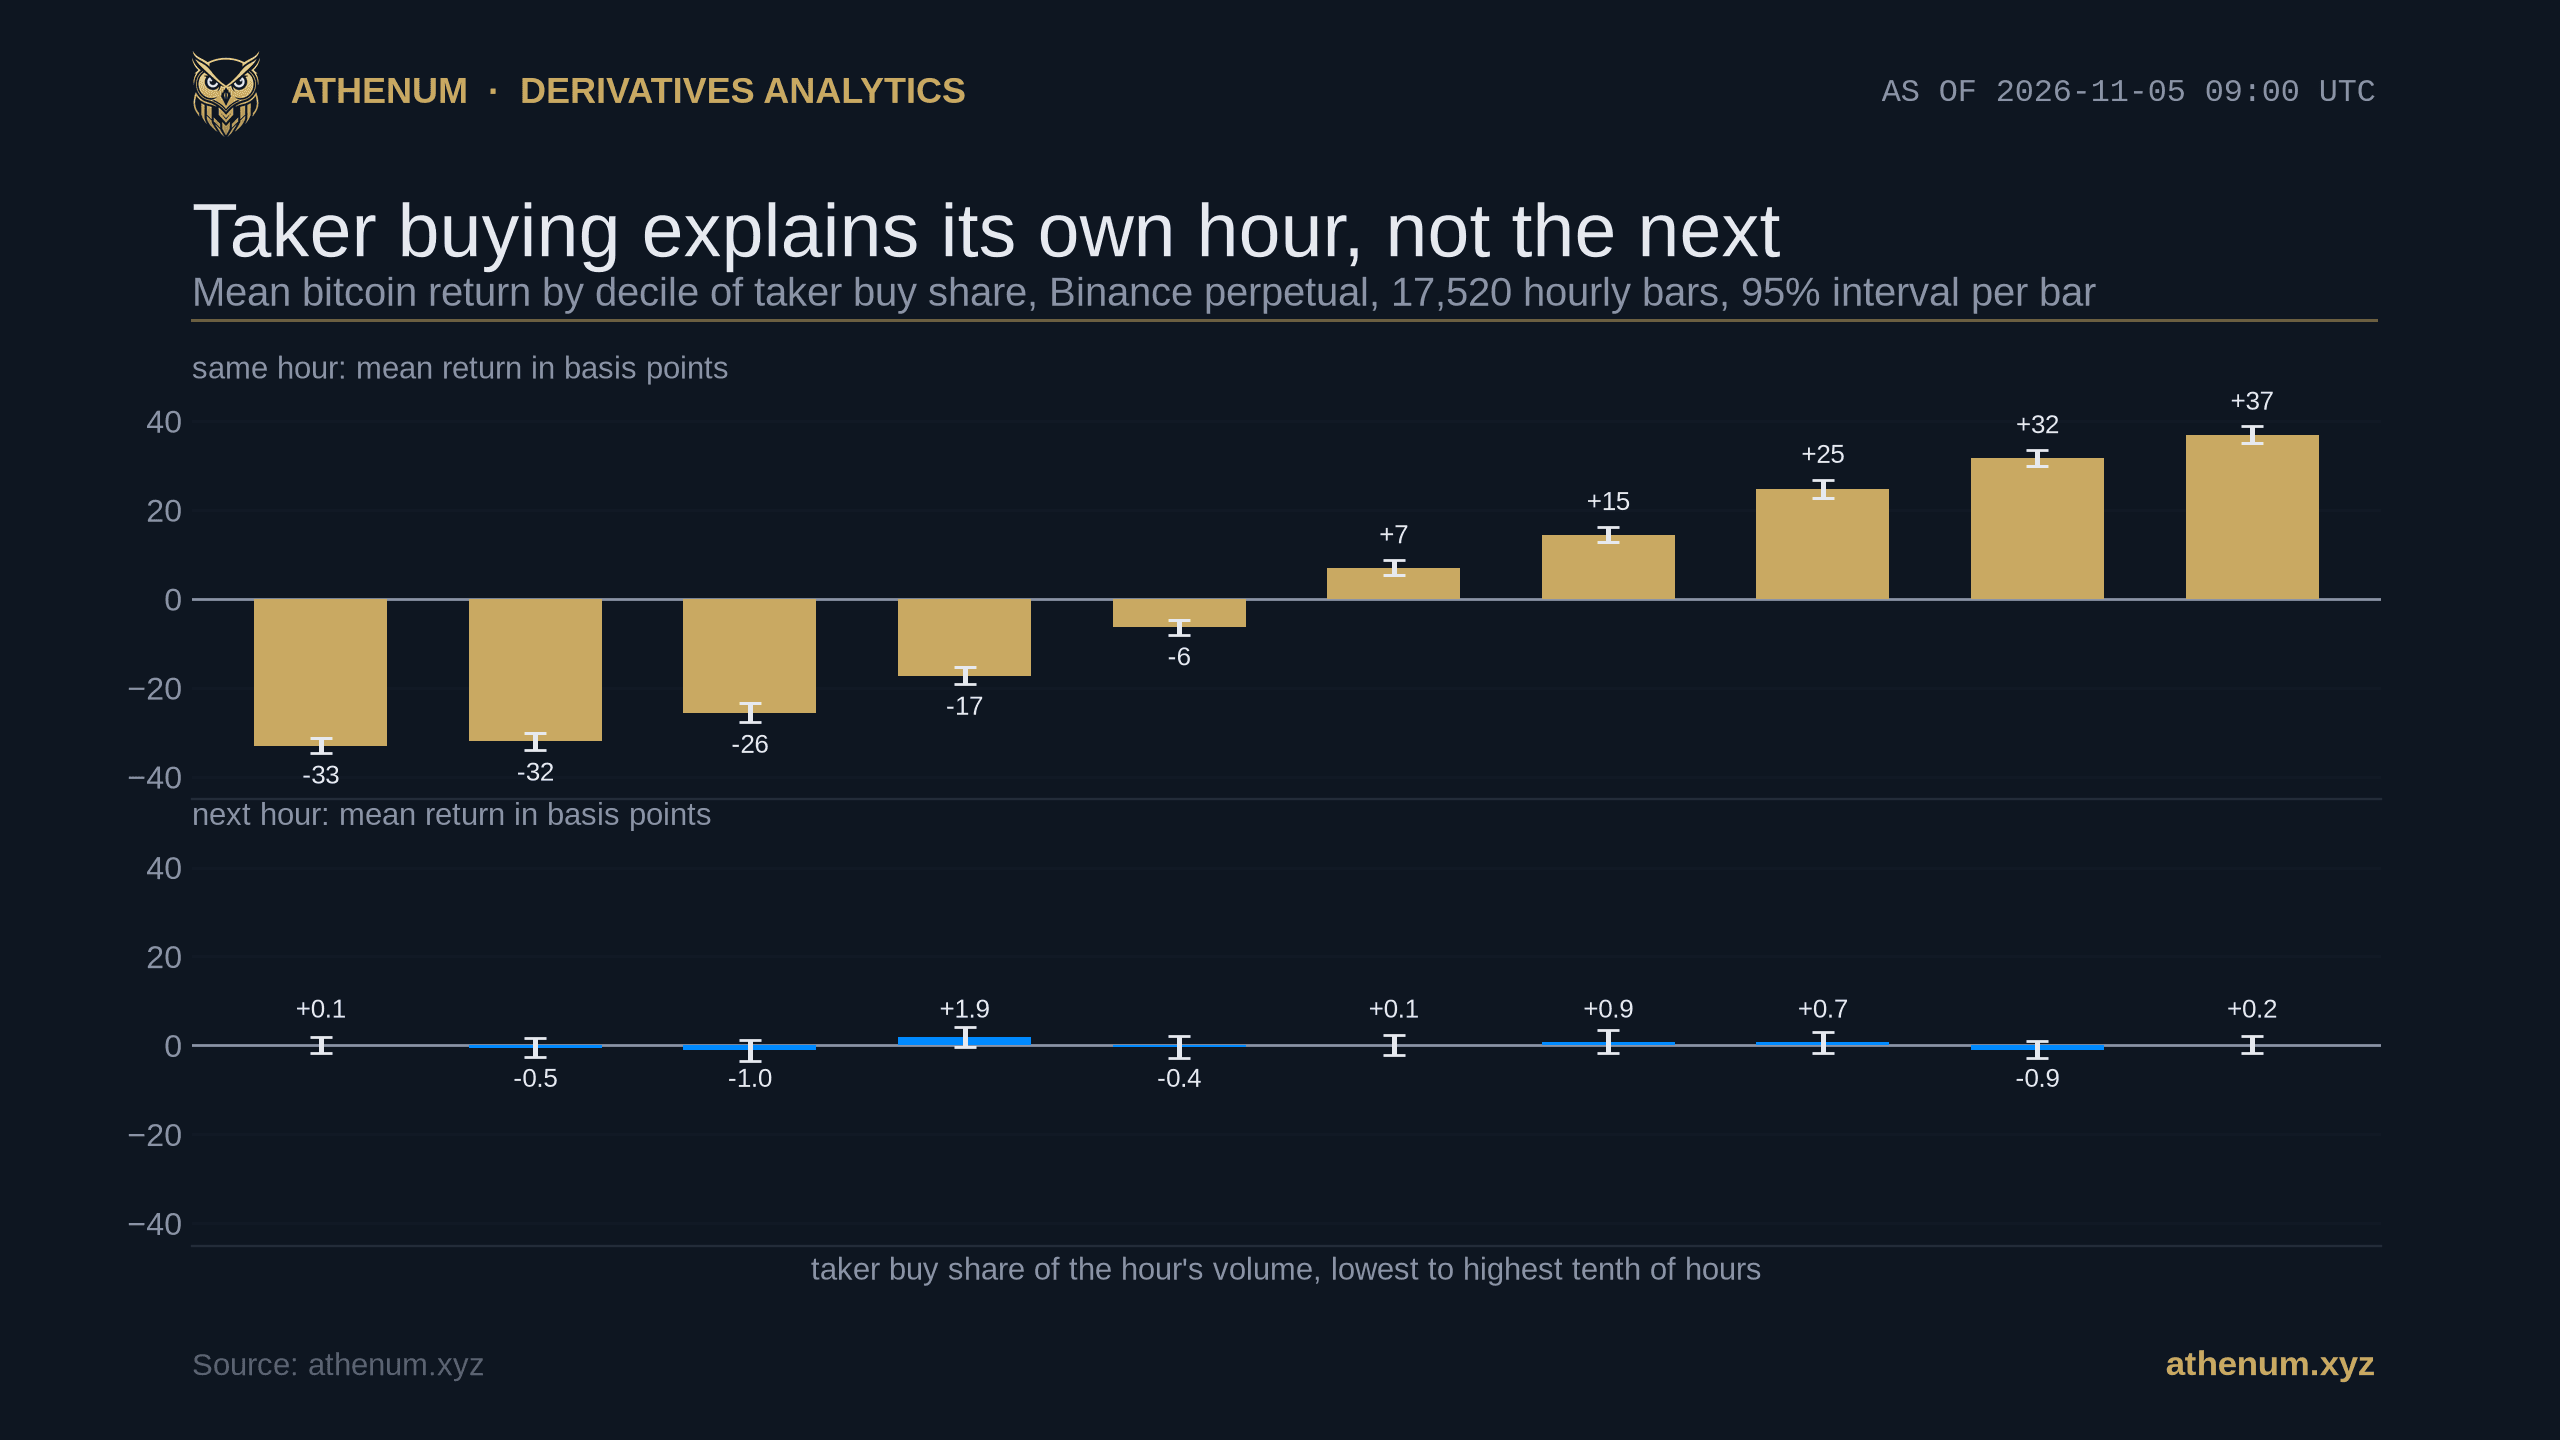
TLDR. Die Taker-Buy-Sell-Ratio zeigt, wer in der gerade geschlossenen Stunde aggressiv war, und in zwei Jahren Binance-Bitcoin-Daten sagt sie über die nächste Stunde fast nichts. Über 17.520 Stundenkerzen von 2024-11-05 09:00 UTC bis 2026-11-05 09:00 UTC beträgt die Korrelation der Taker-Imbalance der Stunde +0,49 mit der Rendite derselben Stunde auf dem Perpetual (+0,42 im Spot) und +0,003 mit der Rendite der folgenden Stunde (95-Prozent-Intervall -0,010 bis +0,015). Das Zehntel der Stunden mit den meisten Taker-Käufen (Anteil über 56,5 Prozent, Ratio über 1,30) lieferte +36,9 Basispunkte innerhalb der Stunde und +0,2 in der nächsten, bei einem Intervall von plus oder minus 1,9; das Zehntel mit den wenigsten lieferte -32,9 und +0,1. Zum Maßstab: Die durchschnittliche Stunde bewegt sich um 30,8 Basispunkte in die eine oder andere Richtung. Die Ratio ist außerdem keine einheitliche Zahl: Am 2026-11-05 zeigte der börsenübergreifende Taker-Feed von Athenum für die Stunde ab 08:00 UTC 1,13 auf Binance, 1,39 auf OKX, 1,21 auf Bitget und 0,92 auf Gate.
Was ist die Bitcoin Taker-Buy-Sell-Ratio, und wie wurde sie hier gemessen?
Jeder Trade an einer Futures-Börse hat einen Aggressor: Die Seite, die den Spread mit einer Market-Order überquert hat, ist der Taker. Das Taker-Buy-Volumen ist der Bitcoin, den Taker in einem Intervall gekauft haben, das Taker-Sell-Volumen der Bitcoin, den sie verkauft haben. Die Ratio ist Kauf geteilt durch Verkauf, 1,00 bedeutet also Gleichgewicht und 1,30, dass Taker 30 Prozent mehr gekauft als verkauft haben. Dieser Beitrag nutzt außerdem den Taker-Kaufanteil, Kauf geteilt durch Kauf plus Verkauf, denn ein Anteil von 56,5 Prozent entspricht einer Ratio von 1,30; hinzu kommt eine Imbalance, 2 mal Anteil minus 1, die von -1 (nur Verkäufe) bis +1 (nur Käufe) reicht.
Die Messung nutzt die öffentlichen Kerzen-Endpoints von Binance, die zu jeder Kerze neben dem Gesamtvolumen ein Feld für das Taker-Buy-Basisvolumen liefern. Für BTCUSDT auf dem Perpetual und im Spot haben wir jede Stundenkerze abgerufen, die bis 2026-11-05 09:00 UTC geschlossen war, jeweils 17.520 Stunden (730 Tage), und daraus die Imbalance jeder Stunde und ihre Rendite in Basispunkten berechnet, also den Logarithmus aus Schlusskurs geteilt durch Eröffnungskurs, mal 10.000. Es wurde nichts weiter herausgefiltert oder angepasst.
Markt (17.520 Stunden) | Imbalance zu Rendite derselben Stunde | Imbalance zu Rendite der nächsten Stunde | Anteil der Stunden mit Netto-Taker-Käufen | Aufwärtsstunden nach einer Kaufstunde | Aufwärtsstunden nach einer Verkaufsstunde |
|---|---|---|---|---|---|
Binance-Perpetual | +0,493 (0,480 bis 0,507) | +0,003 (-0,010 bis +0,015) | 47,6 Prozent | 49,2 Prozent | 51,1 Prozent |
Binance-Spot | +0,423 (0,412 bis 0,436) | -0,012 (-0,025 bis 0,000) | 44,0 Prozent | 48,6 Prozent | 51,6 Prozent |
Die Werte in Klammern sind 95-Prozent-Intervalle aus einem Block-Bootstrap mit 24-Stunden-Blöcken und 2.000 Ziehungen, sodass die zusammenhängenden Stunden eines Tages gemeinsam neu gezogen werden. Die Basisrate für eine Aufwärtsstunde liegt bei 50,2 Prozent auf dem Perpetual und 50,3 Prozent im Spot.
Sagt eine hohe Taker-Buy-Ratio die nächste Stunde voraus?
Mit diesen Daten nicht. Die Korrelation mit der nächsten Stunde beträgt auf dem Perpetual +0,003, mit einem Intervall, das die Null enthält, und im Spot -0,012, mit einem Intervall, das etwa bei Null endet; der Spot-Wert ist winzig und leicht negativ, also das falsche Vorzeichen für einen Vorlauf. Sortiert man die Stunden nach Taker-Kaufanteil in zehn gleich große Gruppen und mittelt in jeder die Rendite der nächsten Stunde, ergibt sich das untere Teildiagramm des Titeldiagramms: Die zehn Balken reichen von -1,0 bis +1,9 Basispunkten, jeder mit einem Intervall von etwa plus oder minus 2, das die Null überschreitet, und das kaufstärkste Zehntel (+0,2) liegt neben dem kaufschwächsten (+0,1). Der Unterschied zwischen oberstem und unterstem Zehntel, +0,06 Basispunkte, hat ein Intervall von plus oder minus 2,6, weniger als ein Zehntel der 30,8 Basispunkte, die sich eine durchschnittliche Stunde bewegt.
Das Ergebnis ist kein Zufallsprodukt einer Stichprobenhälfte. Teilt man die 17.520 Stunden in der Mitte, liegt die Korrelation mit der nächsten Stunde auf dem Perpetual im ersten Jahr bei +0,001 und im zweiten bei +0,005, und die Korrelation mit derselben Stunde bei +0,486 und +0,504. Im Spot betragen die Werte für die nächste Stunde -0,018 und -0,005. Auf eine Kaufstunde folgte in 49,2 Prozent der Fälle eine Aufwärtsstunde und auf eine Verkaufsstunde in 51,1 Prozent der Fälle, bei einer Basisrate von 50,2 Prozent, ein Abstand innerhalb des Rauschens und in entgegengesetzter Richtung zu einem Vorlauf.

Korrelation der Taker-Imbalance mit der Bitcoin-Rendite derselben und der nächsten Stunde, Binance-Perpetual und Spot, 17.520 Stundenkerzen bis 2026-11-05 09:00 UTC. Die Linien sind 95-Prozent-Block-Bootstrap-Intervalle; die Balken für dieselbe Stunde liegen bei etwa 0,5 und 0,4, die Balken für die nächste Stunde sind von Null nicht zu unterscheiden.
Wie viel von der Bewegung einer Stunde erklärt die Taker-Aufteilung?
Ein Viertel, und zwar in derselben Stunde. Die Korrelation mit derselben Stunde von +0,493 auf dem Perpetual bedeutet, dass die Imbalance etwa 24 Prozent der Varianz der Rendite dieser Stunde erklärt (18 Prozent im Spot). Unter den Stunden mit Netto-Taker-Käufen schlossen auf dem Perpetual 77,7 Prozent im Plus, gegenüber 25,2 Prozent der Stunden mit Netto-Taker-Verkäufen; zwischen dem untersten und dem obersten Kauf-Zehntel verschob sich die durchschnittliche Stundenrendite von -32,9 auf +36,9 Basispunkte, ein Abstand von 69,9.
Das ist ein starker Zusammenhang, und er beschreibt, was bereits geschehen ist. Ein Taker-Kauf ist eine Market-Order, die das beste Verkaufsangebot aufnimmt, und kräftige Taker-Käufe und ein steigender Preis sind weitgehend dasselbe Ereignis, doppelt gezählt. Wer die Ratio im Nachhinein liest, erfährt, dass eine Stunde von aggressiven Käufen oder Verkäufen getrieben wurde. Daraus folgt nicht, dass sich die Aggression fortsetzt, und nach diesen Daten tut sie es nicht.
Setzt sich das Kaufen in der nächsten Stunde fort, oder läuft der Preis voraus?
Keines von beidem stark. Die Korrelation zwischen der Imbalance einer Stunde und der Imbalance der nächsten beträgt auf dem Perpetual nur +0,024 und im Spot +0,196. Der Taker-Flow des Perpetuals bleibt also von einer Stunde zur nächsten kaum bestehen, der des Spots ein wenig. Der einzige verzögerte Zusammenhang zwischen Preis und Flow, der die Null klar hinter sich lässt, verläuft vom Preis zum Flow: Die Korrelation zwischen der Rendite einer Stunde und der Imbalance der nächsten beträgt -0,047 auf dem Perpetual (Intervall -0,057 bis -0,035) und +0,054 im Spot (+0,042 bis +0,066). Die Vorzeichen unterscheiden sich zwischen beiden Märkten, und jeder erklärt unter 0,3 Prozent der Varianz, behandeln Sie das also eher als Kuriosität der Marktmikrostruktur denn als handelbares Muster.
Sind sich die Börsen bei der Taker-Ratio überhaupt einig?
Nicht Stunde für Stunde. Der Taker-Feed von Athenum führt die stündliche Kauf-Verkauf-Aufteilung für Bitcoin-Perpetuals auf vier Börsen, und die drei jüngsten abgeschlossenen Stunden am 2026-11-05 zeigen, wie weit die Werte auseinanderliegen.
Stunde (UTC, 2026-11-05) | Binance | OKX | Bitget | Gate |
|---|---|---|---|---|
06:00 bis 07:00 | 1,15 | 0,99 | 1,24 | 0,98 |
07:00 bis 08:00 | 0,91 | 0,78 | 0,77 | 1,10 |
08:00 bis 09:00 | 1,13 | 1,39 | 1,21 | 0,92 |
In der Stunde ab 07:00 lag die Ratio von Gate über 1, während die anderen drei darunter lagen, und in der Stunde ab 08:00 kehrte sich das Bild um: Binance, OKX und Bitget zeigten Netto-Käufe, Gate Netto-Verkäufe. Über die abgeschlossenen Stunden, die der Feed enthält, stimmte das Vorzeichen der Imbalance jeder Stunde mit dem von Binance in 66,7 Prozent der Stunden auf OKX überein (99 Stunden), in 75,9 Prozent auf Bitget (29 Stunden) und in 55,9 Prozent auf Gate (499 Stunden), gegenüber 50 Prozent bei einem Münzwurf, mit Korrelationen des Kaufanteils von +0,54, +0,32 und +0,15. Die Stundenzahlen unterscheiden sich, weil der Feed für jede Börse eine andere Historie führt, die kurzen Fenster tragen also eine große Unsicherheit. Gate ist der Ausreißer, aus einem Grund, den der Feed selbst kennzeichnet: Die Taker-Größen von Gate stammen von einem Endpoint für Kontraktstatistiken und lassen sich nicht mit dem Kerzenvolumen abgleichen, die Ratio ist daher am besten als die eigene Statistik des Anbieters zu lesen. Zwei weitere Börsen in der Liste, Bybit und HTX, haben im Feed keine Quelle für eine Taker-Aufteilung.

Anteil abgeschlossener Stunden, in denen die Taker-Imbalance einer Börse in dieselbe Richtung zeigte wie die von Binance, Bitcoin-Perpetuals, Taker-Feed von Athenum, abgelesen am 2026-11-05. Das Bitget-Fenster umfasst nur 29 Stunden, deshalb reicht sein Intervall von 58 bis 88 Prozent; die 499 Stunden von Gate ergeben das engste Intervall, 52 bis 60 Prozent.
Die Binance-Reihe des Feeds ist dieselbe Größe wie die oben verwendeten Kerzen: Über die 500 Stunden, die er enthält, wich der Kaufanteil in keiner Stunde um mehr als 0,31 Prozentpunkte von den eigenen Perpetual-Kerzen von Binance ab. OKX veröffentlicht sein Taker-Volumen in Kontrakten, und der Feed rechnet jeden mit 0,01 Bitcoin um.

Taker-Buy-Sell-Ratio des Bitcoin-Perpetuals je Börse für die drei abgeschlossenen Stunden bis 09:00 UTC am 2026-11-05, Taker-Feed von Athenum. Ein Balken über 1,00 bedeutet, dass Taker mehr gekauft als verkauft haben. Gate lag in zwei der drei Stunden auf der entgegengesetzten Seite der anderen drei.
Was bedeutet das, wenn Sie eine Taker-Ratio auf einem Dashboard lesen?
1. Eine Ratio über 1 beschreibt die vergangene Stunde. Mit 17.520 Stunden im Rücken schlossen 77,7 Prozent der Kaufstunden auf dem Binance-Perpetual im Plus, und das ist eine Aussage über die Kerze, die Sie ohnehin schon vor sich haben.
2. Eine Ratio ist eine Aussage über eine einzelne Börse. Die Aggressor-Aufteilungen anderer Börsen stimmten in der Richtung nur in 56 bis 76 Prozent der Stunden mit Binance überein (OKX, Bitget und Gate, über Fenster von 99, 29 und 499 Stunden), nennen Sie also zu der Zahl die Börse und die Stunde.
3. Beurteilen Sie jede Behauptung, Taker-Flow laufe dem Preis voraus, an ihrem Intervall und nicht an ihrem Punktschätzer. Hier betragen die Schätzer für die nächste Stunde +0,003 und -0,012, mit Intervallen, die die Null enthalten oder berühren, und eine Ratio von 1,30 oder mehr übertraf eine Ratio von 0,75 oder weniger nicht um mehr als das Rauschen.
Wo liegen die Grenzen dieser Messung?
- Ein Asset (BTCUSDT), die Kerzen einer Börse, ein Zweijahresfenster, ein Horizont (die nächste geschlossene Stunde). Die Tests für die nächste Stunde nutzen 17.519 Paare, da die letzte Stunde keinen Nachfolger hat. Nichts davon besagt, dass Taker-Flow über Minuten, über Tage, für andere Coins oder bei einem seltenen Ereignis nutzlos ist; der Test deckt nur den Horizont ab, den die meisten Dashboards nennen. - Die Tests sind lineare Korrelationen und Mittelwerte über zehn Gruppen. Ein nichtlineares oder regimespezifisches Muster würde darin nicht sichtbar werden. - Die Rendite läuft von Eröffnung bis Schluss der Stunde in UTC, in Basispunkten. Es wurden keine Gebühren, Spreads, Funding-Zahlungen oder Slippage angesetzt, und es wurde keine Handelsregel getestet. - Die Dezil-Intervalle nutzen eine Normalapproximation bei jeweils 1.752 Stunden; die Korrelationsintervalle nutzen einen Block-Bootstrap mit 24-Stunden-Blöcken und 2.000 Ziehungen. Die börsenübergreifende Vorzeichenübereinstimmung nutzt nur abgeschlossene Stunden, und die Fenster von OKX und Bitget sind kurz. - Taker heißt Aggressor, nicht informiert: Ein Taker-Kauf kann eine Stop-Order, eine Liquidation oder ein Hedge sein. Der börsenübergreifende Feed von Athenum macht die Quellen vergleichbar, beseitigt aber nicht die Unterschiede in den Definitionen der Börsen.
Wie können Sie das selbst prüfen?
Zum Zeitpunkt des Schreibens verlangt keiner dieser Aufrufe einen Schlüssel.
1. Kerzen. GET fapi.binance.com/fapi/v1/klines?symbol=BTCUSDT&interval=1h&limit=1500 für den Perpetual und GET api.binance.com/api/v3/klines?symbol=BTCUSDT&interval=1h&limit=1000 für den Spot, seitenweise über startTime. Jede Zeile ist ein Array, in dem Index 5 das Volumen und Index 9 das Taker-Buy-Basisvolumen ist, der Anteil ist also Index 9 geteilt durch Index 5.
2. Statistik. Berechnen Sie die Rendite als ln(close / open) mal 10.000, die Imbalance als 2 mal Anteil minus 1 und korrelieren Sie dann die Imbalance mit der Rendite derselben Zeile und mit der der nächsten Zeile.
3. Börsenübergreifende Auswertung. GET api.athenum.xyz/api/v1/derivatives/positioning/taker-volume?symbol=BTC&period=1h liefert die Reihe je Börse mit Kaufvolumen, Verkaufsvolumen, Ratio, einem Vollständigkeits-Flag und einem Hinweis, wo sich eine Quelle nicht abgleichen lässt.
Um aus einer Einschätzung eine Positionsgröße zu machen, rechnet das kostenlose Positionsgrößen-Tool von Athenum ein Risikobudget in eine Position um, und der PnL-Rechner zeigt das Ergebnis, wenn die Bewegung eintritt oder ausbleibt. Zu den Definitionen hinter der Ratio erklären Athenums frühere Beiträge zu Taker- versus Maker-Flow und zum Cumulative Volume Delta, wie Aggressor-Flow zu einer laufenden Linie summiert wird.
Jede Zahl aus dem Taker-Feed von Athenum wurde am 2026-11-05 abgelesen und lässt sich mit einer Abfrage ohne Schlüssel erneut prüfen; der Feed ist ein rollierendes Fenster, ein späterer Abruf liefert also ein späteres Fenster, und die Stundenzahlen 99, 29 und 499 werden sich ändern. Die kostenlosen Rechner daneben bleiben gratis, ohne Anmeldung und ohne Nutzungslimit, und die börsenübergreifende Taker-Reihe steht im Terminal hinter der kostenlosen 7-Tage-Testphase für Pro+ unter app.athenum.xyz; die Testphase verlangt keine Zahlungskarte und endet von selbst.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.