Libro de órdenes y mapas de calor de liquidaciones · 5 / 5
Planifica un barrido de liquidez y recuperación comprobables
Es fácil etiquetar retrospectivamente una mecha que supera un máximo o mínimo. Un estudio útil fija el nivel y el retorno exigido antes de que aparezca. Así, un patrón atractivo se convierte en una regla evaluable que también incluye sus fallos.
Athenum8 minActualizado:
Define barrido y recuperación con el precio, no con stops ocultos
Para un barrido inferior, elige un mínimo previo o límite de rango. Especifica cuánto debe negociar por debajo o qué regla de precio exige el barrido, y define la recuperación. Cierre completo, tiempo mínimo por encima y prueba posterior válida son condiciones diferentes. Elige una versión coherente antes de reunir resultados.
La palabra barrido no demuestra que hubiera stops ni que alguien los cazara intencionadamente. Precio y operaciones públicos establecen dónde se negoció. Liquidaciones publicadas o una ráfaga agresiva aportan contexto, pero los stops privados siguen sin conocerse. Usa comportamiento preciso del precio para que la regla no dependa de un relato inobservable.
Fija una invalidación ejecutable, un objetivo y una duración máxima
En una recuperación para entrar largo, volver bajo el área defendida puede invalidar la idea. Tradúcelo en un plan de órdenes con referencias de activación y deslizamiento. Si la invalidación queda tan cerca que el diferencial normal consume gran parte del presupuesto, la relación beneficio/riesgo aparente es frágil.
Define el objetivo con una zona opuesta observable y registra la duración máxima. Una respuesta breve que falla no debe convertir la operación en inversión a largo plazo. Revisa eventos, posiciones correlacionadas y profundidad cercana. Descartar una recuperación que no cabe en el presupuesto de ejecución es un resultado válido.
Ejemplo: la relación beneficio/riesgo baja de 2 a 1,5 tras costes
Se usa un resultado lineal del precio en USDT por unidad del activo, con funding y costes de préstamo iguales a cero. Entrada, invalidación y objetivo son precios de referencia anteriores a los costes de ejecución. Si calculas el resultado con ejecuciones reales, sus efectos de spread y deslizamiento ya están incluidos; no los restes de nuevo.
Usa un mínimo previo hipotético de 100. El precio llega a 99,40 y después cumple tu condición de recuperación por cierre. Supón entrada en 100,20, invalidación en 99,20 y objetivo en 102,20. El riesgo bruto es 1,00 por unidad y el beneficio bruto, 2,00.
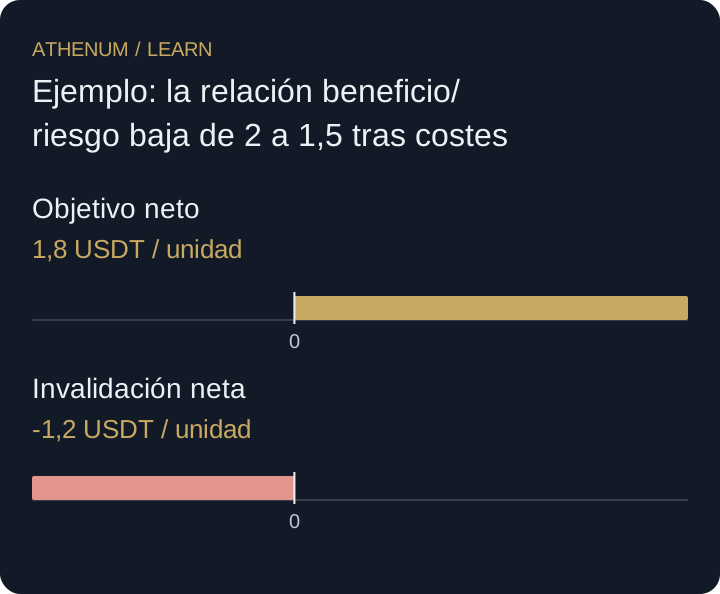
Si comisiones y ejecución adversa de entrada y salida suman 0,20 por unidad en ambos resultados, el ganador deja 1,80 y el perdedor cuesta 1,20. La relación neta es 1,80 ÷ 1,20 = 1,5, no 2. Un recorrido que permanece bajo 100 no activa esta versión, aunque después suba. Regístralo como no elegible en lugar de mover retrospectivamente la entrada.
| Resultado | Resultado bruto | Costes | Resultado neto |
|---|---|---|---|
| Objetivo en 102,20 | +2,00 | 0,20 | +1,80 |
| Salida en 99,20 | −1,00 | 0,20 | −1,20 |
| Sin recuperación | Sin entrada | Sin operación supuesta | No es ganancia ni pérdida |
 Ampliar el diagrama
- Objetivo neto: 1,8 USDT / unidad
- Invalidación neta: -1,2 USDT / unidad
Error: confundir una ruptura real con un intento de recuperación
Si el precio permanece bajo el mínimo anterior, llamar recuperación a cada rebote pequeño puede producir pérdidas repetidas. Una ruptura auténtica y una incursión breve se parecen al principio. La regla de aceptación y el máximo de intentos deben separarlas. Reentrar es una decisión nueva con costes nuevos, no una continuación gratuita de la idea inicial.
Antes de actuar
- Elige el nivel antes de la incursión.
- Define barrido y recuperación con condiciones observables.
- Fija invalidación, objetivo, duración e intentos permitidos.
- Recalcula resultados con comisiones, diferencial y deslizamiento adverso.
- Registra fallos y casos no elegibles además de giros atractivos.
Comprueba lo aprendido
El beneficio bruto sigue en 2,00 y el riesgo en 1,00, pero los costes suben a 0,40 por unidad. ¿Cuál es la relación neta?
Ver la respuesta explicada
El ganador deja 1,60 y el perdedor cuesta 1,40. La relación neta es 1,60 ÷ 1,40 ≈ 1,14. El mismo patrón gráfico resulta menos atractivo si empeora la ejecución; la tasa de acierto todavía debe medirse por separado.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
Liquidity Sweeps and Stop Hunts: Reading Them in the Liquidation Heatmap and Order Book
Lecciones relacionadas
- Pon a prueba la hipótesis de operadores atrapados
Plantea un escenario de operadores atrapados usando rangos, OI normalizado y la reacción del precio sin dar por probadas las entradas.
- Mide qué aporta una confirmación adicional
Compara una señal fija con y sin filtros adicionales. Conserva oportunidades descartadas y costes en vez de tratar indicadores correlacionados como nuevos.