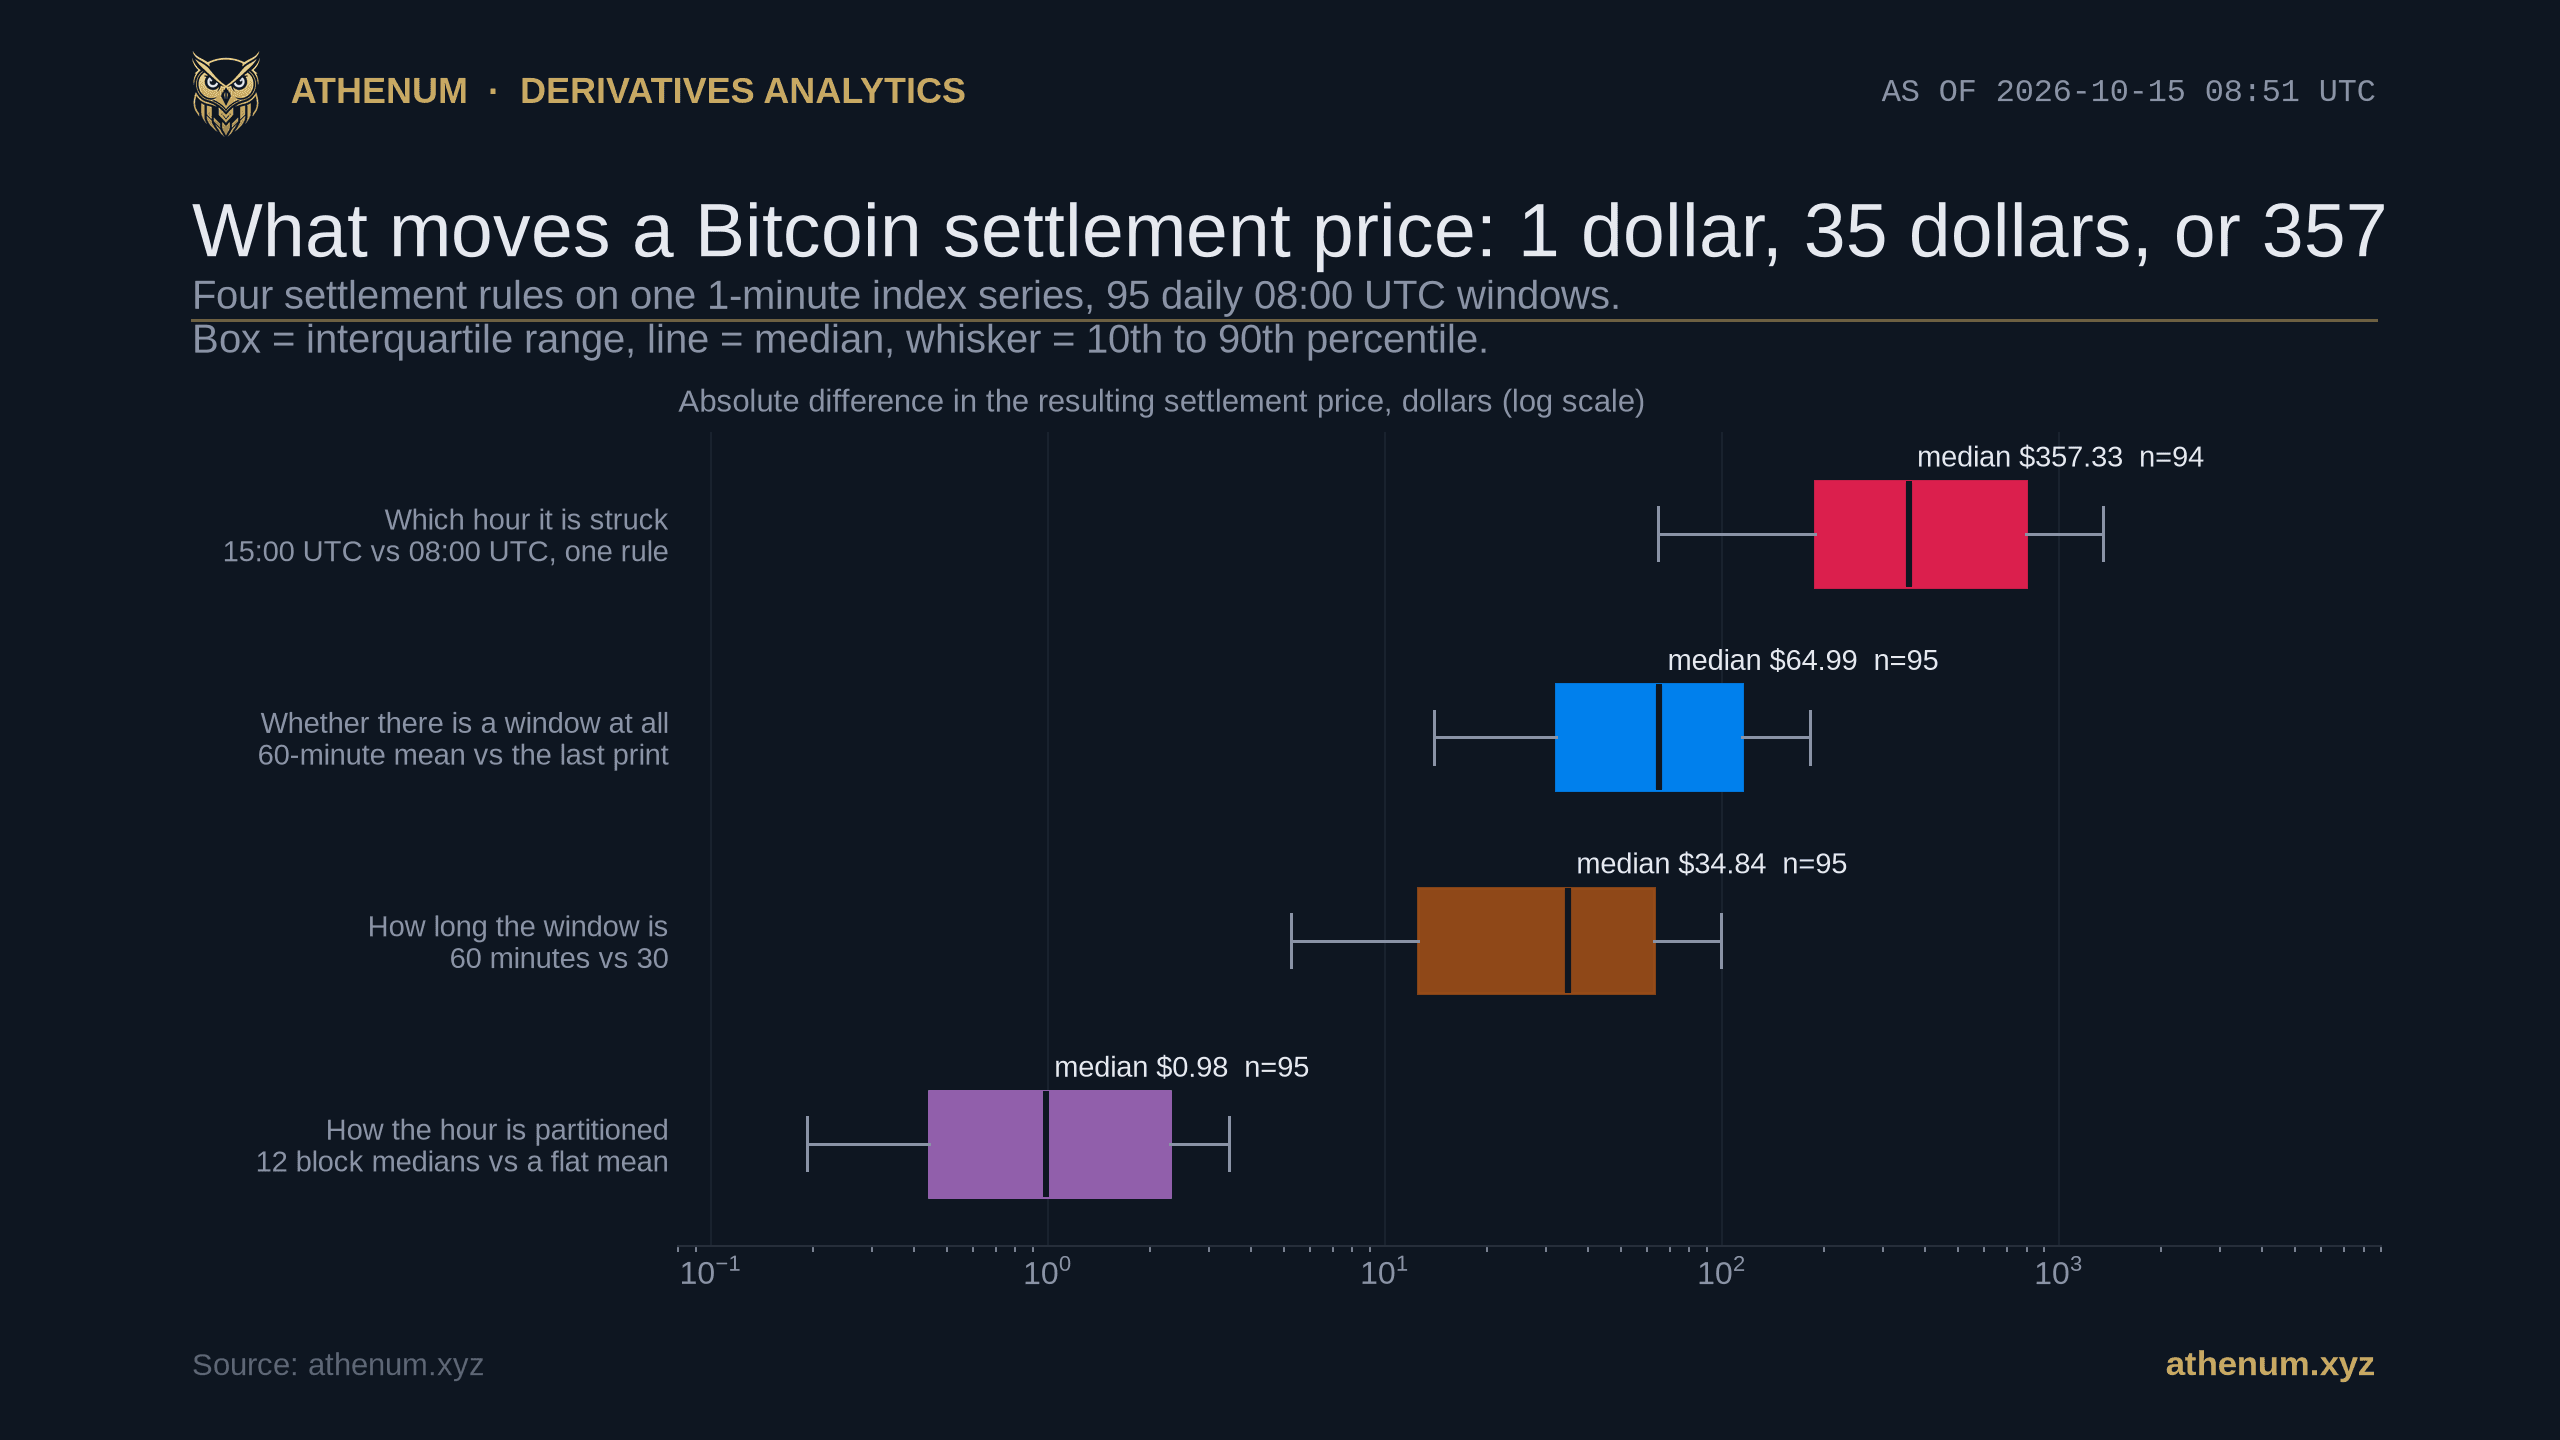
요약. 만기가 정해진 비트코인 선물이 만료되면 누군가는 어떤 숫자로 정산할지 정해야 하고, 그 숫자는 거의 언제나 마지막 체결가가 아니다. 만기 직전 일정 구간 동안의 지수 평균이며, 거래소마다 그 구간이 다르다. Deribit은 08:00 UTC에 자체 지수의 마지막 30분 시간가중평균으로 정산하며, 4초마다 표본을 취해 450개 값을 쓴다고 자체 정산 문서가 밝히고 있다. Binance는 같은 08:00 UTC 시점에 마지막 30분 동안 1초마다 수집한 지수의 평균, 즉 1,800개 값으로 인도하며, 이 구간은 2024-11-11에 한 시간에서 줄어든 것이다. CME는 기준금리를 런던 시각 16:00까지의 한 시간 전체를 12개의 5분 구획으로 나누어 기준금리를 산출한다. 이 문장들에 숨어 있는 세 가지 선택은 가치가 전혀 다르다. 2026-10-15에 2026-07-13부터의 일별 08:00 UTC 구간 95개로 측정했고, 95개 모두 분 단위로 빠짐이 없다. 한 시간을 어떻게 쪼개는지는 거의 영향이 없어서, 12개 5분 구획 중앙값과 단순 평균 사이의 중앙값 차이는 0.98달러다. 구간이 얼마나 긴지는 더 영향이 있어서, 60분 평균과 30분 평균 사이의 중앙값 차이는 34.84달러다. 구간이 아예 있는지 없는지가 셋 중 가장 크게 작용해서, 60분 평균과 마지막 출력값 사이의 중앙값 차이는 64.99달러, 9.13베이시스포인트다. 그리고 아무도 규칙이라고 생각하지 않는 선택, 즉 몇 시에 정산하는지는 중앙값 357.33달러로, 구간 길이의 10.3배이자 구간 자체의 5.5배다. 다만 이 마지막 수치는 대부분 두 시각 사이의 가격 움직임이지 규칙이 하는 일이 아니다. 이 중 어느 것도 고정된 비용이 아니다. 같은 평균 규칙이 가장 잔잔한 사분위에서는 18달러, 가장 격렬한 사분위에서는 141달러의 값을 가지며, 오늘 아침 라이브 보드에서는 열네 개의 만기 비트코인 계약 가운데 가장 가까운 것이 내일 만료된다.

하나의 로그 축 위에 놓인 네 가지 정산 선택으로, 각각 단일 숫자가 아니라 자신의 분포를 함께 보여준다. 순서가 곧 결론이다. 구획은 1달러, 구간 길이는 수십 달러, 시각은 수백 달러의 값을 가진다. 상자들이 겹치므로 개별 만기는 그 안 어디에도 떨어질 수 있다.
정산가는 왜 그냥 마지막 체결가가 아닌가?
마지막 체결가야말로 시장에서 움직이기 가장 싼 대상이기 때문이다. 만기가 정해진 선물은 특정 시점에 현물 대비로 현금 정산하겠다는 약속이고, 지는 쪽에 선 사람에게는 마지막 몇 초 동안 기준값을 밀어 올릴 직접적인 동기가 있다. 일정 구간에 걸쳐 평균을 내는 것이 표준적인 방어책이다. 60분 평균을 1달러 움직이려면 한 시간 내내 지수를 1달러 떨어진 곳에 붙들고 있어야 하고, 이는 출력값 하나를 움직이는 것의 대략 60배 비용이 든다.
그래서 만기 비트코인 계약을 상장한 거의 모든 거래소는 자기 거래소의 마지막 체결가가 아니라 지수의 평균을 기준으로 정산한다. 이는 Athenum의 무기한 스왑과 만기 선물 비교에서 정리한 구조적 차이 중 하나다. 무기한 계약은 정산되지 않으므로 이 규칙 자체가 필요 없고, 대신 펀딩 흐름을 지불한다. 그렇게 하나의 결정이 셋으로 늘어난다. 어떤 지수를, 얼마나 긴 구간에 걸쳐, 어떤 간격으로 표본화할 것인가. 이 글은 뒤의 둘을 측정하며 지수는 고정한다. 그래야 거래소가 아니라 규칙이 보이기 때문이다.
방법은 의도적으로 지루하다. 1분 단위 지수 시계열 하나, 즉 Binance BTCUSD 지수를 가져온다. 이 지수 자체가 해당 거래소 인도 정산의 입력값이다. 시점 하나를 고른다. 같은 분들에 네 가지 규칙을 적용한다. 마지막 1분 종가, 30분 산술평균, 60분 산술평균, 그리고 한 시간을 12개의 5분 블록으로 나눠 각 블록의 중앙값을 취한 뒤 그 열두 개를 평균하는 구획형 규칙이다. 그런 다음 95일 연속으로 반복하고, 하루가 아니라 분포를 본다. 여기 쓰인 모든 구간은 60분 중 60분이 모두 존재하는 완전한 구간이며, 결측으로 버린 날은 없다.
이 네 가지는 모두 허수아비가 아니라 실제 규칙이다. 30분 평균은 오늘 Deribit과 Binance가 08:00 UTC에 함께 적용하는 방식이다. 60분 평균은 Binance가 2024-11-11 이전에 적용하던 방식이다. 12개 구획 블록은 CME CF 비트코인 기준금리의 형태로, 각 5분 구획의 거래량가중 중앙값을 구한 뒤 그 열둘의 동일가중 평균을 취한다. 여기서 두 가지 근사가 있고, 숨기기보다 밝히는 편이 낫다. 거래소들은 1분보다 훨씬 촘촘하게 표본을 취해 Binance는 1초마다, Deribit은 4초마다 취하지만 여기서는 1분 종가를 쓰며, CME 구획 중앙값은 구성 거래소들에 걸쳐 거래량가중인 반면 여기서는 단일 지수의 단순 중앙값을 쓴다. 두 근사 모두 구획형 규칙에 가장 크게 영향을 주는데, 공교롭게도 그 규칙이 가장 덜 중요한 것으로 드러난다.
평균 구간은 숫자를 얼마나 바꾸는가?
곡선의 단기 구간에서는 문제가 될 만큼 바꾼다. 그리고 세 선택의 순서는 수준값이 그렇지 않은데도 안정적이다.
선택 | 중앙값 | 사분위 범위 | 90분위 | 95개 중 최악 |
|---|---|---|---|---|
12개 블록 중앙값 대 단순 60분 평균 | 0.98 USD | 0.44에서 2.31 | 3.90 | 20.80 |
60분 평균 대 30분 평균 | 34.84 USD | 12.39에서 64.05 | 99.54 | 226.23 |
60분 평균 대 마지막 출력값 | 64.99 USD | 31.84에서 116.08 | 204.38 | 750.78 |
15:00 UTC 대 08:00 UTC, 규칙 고정 | 357.33 USD | 187.94에서 809.34 | 1,463.92 | 4,066.26 |
첫 줄이 유용한 음성 결과다. 한 시간을 블록으로 쪼개 중앙값을 취하는 것은 CME CF 기준금리 방법론에서 정교한 부분인데, 같은 시간의 단순 평균과 비교하면 약 81,000달러 수준의 지수에서 답을 약 1달러, 즉 0.15베이시스포인트 움직인다. 그 장치가 무엇을 위한 것이든, 그것은 정확도가 아니라 조작 저항을 위한 것이며, 숫자를 바꾸기 위한 것이 아니다.
둘째 줄에는 날짜가 붙어 있다. Binance는 인도 정산을 마지막 한 시간 동안의 지수 평균, 즉 3,600개의 초당 값으로 운용하다가 2024-11-11에 마지막 30분, 1,800개 값으로 바꿨다. 위의 34.84달러 중앙값은 그 한 번의 변경이 만기 한 건당 얼마의 값을 가졌는지에 대한 추정이며, 사분위 범위는 평범한 날에는 대략 12에서 64달러 사이였고 이 표본에서 가장 나쁜 날에는 226달러까지였다고 말해준다.
64.99달러 중앙값은 9.13베이시스포인트다. 그것이 얼마의 가치인지는 만기로부터 얼마나 떨어져서 읽는지에 전적으로 달려 있다. 베이시스는 연율로 호가되기 때문이다. 정산 시점의 9.13베이시스포인트는 만기 70일 계약에서 연율 0.48포인트, 30일에서 1.11, 7일에서 4.76, 내일 만료되는 계약에서는 33.32포인트다. 70일에서 대략 연율 4에서 6포인트를 호가하는 보드에 견주면, 정산 규칙은 장기 구간에서는 캐리의 약 12분의 1이고 단기 구간에서는 캐리 전체보다 크다. 캐시앤캐리 롤을 운용한다면 무료 차익거래 계산기가 이 값이 표에 들어가는 자리이고, 손익 계산기는 그것이 포지션에서 어디에 안착하는지 보여주며, 그것이 갉아먹는 베이시스는 Athenum이 곡선 전반에 걸쳐 앞선 글에서 측정한 바 있다.
네 줄 모두에 대한 정직한 한계가 하나 있다. 95일을 반으로 나누면 중앙값이 움직인다. 60분 대 마지막 출력값 수치는 전반부에서 53.38달러, 후반부에서 80.81달러로 읽히고, 구간 길이 수치는 28.85 대 39.16이다. 순서는 살아남지만 수준값은 그렇지 않다. 이것들은 이번 분기의 숫자이지 상수가 아니다.

오늘 08:00 UTC 시점으로, 의도적으로 고른 나쁜 날이다. 그 시간의 범위 739.77달러는 95일 가운데 가장 변동이 큰 사분위에 든다. 지수가 구간 내내 올랐으므로 평균을 길게 낼수록 정산가는 낮아졌고, 네 규칙은 361.41달러에 걸쳐 있다. 두 개의 60분 규칙은 52센트 떨어져 있다.
규칙은 실제로 언제 비용이 되는가?
그것이 덮는 한 시간이 격렬할 때이고, 그 밖에는 거의 아니다. 95개 구간을 그 안에서 지수가 움직인 범위로 정렬하면, 60분 평균과 마지막 출력값 사이의 간격은 가장 잔잔한 사분위에서 중앙값 18.04달러, 가장 격렬한 사분위에서 141.39달러이며, 두 값 사이의 피어슨 상관계수는 0.698이다.
중간 구간이 바로 이 글의 부주의한 판본이라면 과장했을 지점이다. 네 개의 사분위 중앙값은 18.04, 76.11, 75.42, 141.39로 이어지므로 둘째와 셋째 사분위는 서로 구별되지 않고, 관계는 깔끔한 사다리가 아니다. 데이터가 뒷받침하는 것은 양극단의 비교와 상관계수이지, 모든 칸에서의 단조로운 계단이 아니다.
오늘 아침이 그 예시다. 2026-10-15 08:00 UTC까지의 한 시간은 739.77달러를 움직여 최상위 사분위에 들었고, 네 규칙은 81,432.08, 81,238.72, 81,071.19, 81,070.67을 내놓아 95일 중앙값 64.99에 대비해 361.41달러의 폭을 보였다. 정산 규칙은 변동성에 매기는 세금이다. 조용한 만기에는 거의 걷지 않고, 양측이 계약의 가치를 두고 가장 크게 어긋나는 바로 그 만기에 가장 많이 걷는다.

점 하나가 정산 한 시간이다. 금색 마름모는 사분위 중앙값이고, 평평한 가운데 두 개는 매끄럽게 다듬지 않고 그대로 보여준다. 데이터가 뒷받침하는 것은 잔잔함과 격렬함의 비교와 상관계수이지 깔끔한 단조 사다리가 아니다.
정산 시각이 규칙보다 더 중요한가?
그렇다, 자릿수 하나만큼. 그리고 이것은 발견이라기보다 적어둘 가치가 있는 환기다. 규칙을 60분 평균으로 완전히 고정하고 같은 날짜의 08:00 UTC 정산과 15:00 UTC 정산을 비교하면, 94개 짝지은 날에 걸쳐 중앙 절대차는 357.33달러, 48.26베이시스포인트다. 이 간격은 그 사이 일곱 시간의 가격 움직임 그 자체이고, 그래서 나머지 모두를 압도한다.
이것이 중요한 이유는 그 두 시각이 가상이 아니기 때문이다. Deribit과 Binance는 만기 비트코인 계약을 모두 08:00 UTC에 인도하고, CME CF 기준금리는 런던 시각 16:00까지의 한 시간에 걸쳐 산출된다. 이 표본 전 기간에서 그것은 15:00 UTC인데, 영국이 2026-10-25까지 서머타임이기 때문이다. 양쪽 모두에 대고 포지션을 평가하는 사람은 방법론적 차이를 하나도 따지기 전에 이미 중앙값 357달러 떨어진 숫자들을 비교하고 있는 셈이다. 2026-10-25 이후에는 같은 시점이 16:00 UTC가 되므로, 그 시차조차 상수가 아니다.
규칙 효과 자체도 그 늦은 시각에 더 크다. 같은 95일 동안 60분 대 마지막 출력값 간격은 08:00 UTC에서 중앙값 64.99달러, 15:00 UTC에서 120.20달러이고, 구간 길이 간격은 34.84 대 61.39다. 미국 오전은 비트코인을 측정하기에 그저 더 소란스러운 시간대이므로, 시각이 가격과 규칙 효과의 크기를 모두 결정한다.
오늘의 보드에서는 어떻게 보이는가?
Athenum의 라이브 보드는 2026-10-15 08:51 UTC 기준으로 81,173.50이라는 공통 현물 기준값에 대해 Deribit과 Binance의 만기 비트코인 계약 열네 개를 담고 있다. 열둘은 Deribit, 둘은 Binance이며, 두 거래소가 함께 상장한 만기일은 둘뿐이다. 2026-12-25는 Deribit이 82,087.50, Binance가 81,956.40으로 131.10달러 차이이고, 2027-03-26은 83,362.50 대 83,015.80으로 346.70달러 차이다.
두 간격 중 어느 것도 이 거래소 쌍의 안정적인 속성이 아니며, 같은 날 아침의 두 번째 측정이 그것을 분명히 말해준다. 09:14 UTC에 다시 가져오니 12월 간격은 131.10달러에서 72.20달러로, 3월 간격은 346.70달러에서 37.50달러로 떨어져 있었고, 현물 기준값은 81,173.50에서 81,255.37로 움직여 있었다. 만기를 맞춘 간격은 30분 안에 그 크기의 대부분을 잃을 수 있는 순간의 관측값이므로, 시각을 붙여 글에 넣어야 하며 거래소가 구조적으로 얼마의 값을 가지는지에 관한 문장 근처에는 두어서는 안 된다.
이 두 간격은 정산 규칙 탓으로 돌릴 수 없고, 그것이 편리한 결론이었을 것이기에 분명히 말해둘 필요가 있다. Deribit과 Binance는 같은 08:00 UTC 시점에 같은 30분 구간을 적용하므로, 만기에 두 계약이 갈리는 것은 각자가 평균 내는 지수와 시장 그 자체를 통해서이지 규칙을 통해서가 아니다. 규칙은 둘 중 어느 쪽을 CME 평가와 갈라놓는 것이지, 둘을 서로 갈라놓는 것이 아니다.
열넷 가운데 가장 가까운 것은 내일, 2026-10-16에 81,207.50으로 호가된 채 만료되고, 또 하나는 그 다음 날 만료된다. 이 둘에게 정산 규칙은 반올림 문제가 아니다. 만기까지 하루 남은 시점에서 위에서 측정한 중앙값 9.13베이시스포인트는 연율 33.32포인트이고, 이는 이 곡선의 다른 어느 지점에 있는 베이시스 전체의 몇 배에 해당한다.

만기 계약 라이브 보드로, 2026-10-15 08:51 UTC에 가져왔다. 두 거래소가 함께 호가하는 두 만기는 그 시점에 131.10달러와 346.70달러 떨어져 있었고 23분 뒤에는 72.20달러와 37.50달러였으며, 그래서 부제가 둘 다를 담고 있다. 두 거래소 모두 08:00 UTC에 30분 평균으로 정산하므로 이 간격은 규칙 차이가 아니라 지수와 시장의 차이다.
독자가 가져갈 것은 무엇인가?
측정이 뒷받침하는 순서대로 세 가지다.
1. 기준금리 구간 내부의 구획 방식은 정확도를 근거로 다툴 가치가 없다. 81,000달러 지수에서 중앙값 0.98달러다. 그것은 조작을 비싸게 만들기 위해 존재하며, 그 기준으로 평가해야 한다. 2. 구간 길이는 중앙값 34.84달러, 구간의 존재 자체는 중앙값 64.99달러의 값을 가진다. 분기 계약에서는 무시할 만하고, 내일 만료되는 계약에서는 베이시스 전체보다 크다. 어떤 정산 효과든 연율로, 그리고 잔존 만기를 붙여서 읽어야 하며 그렇지 않으면 아무 의미가 없다. 3. 시각이 둘 다를 압도하며 중앙값 357.33달러다. 따라서 런던 시각 16:00까지 산출된 CME 평가를 Deribit이나 Binance의 08:00 UTC 정산과 비교하는 것은 두 개의 다른 방법론이 아니라 대체로 두 개의 다른 순간을 비교하는 일이다. 거래소 간 베이시스를 호가하는 정직한 방법은 시점을 맞춘 상태에서 하는 것이고, 정규화된 거래소 통합 피드가 존재하는 이유도 바로 그것이다.
위의 모든 숫자는 2026-10-15에 하나의 1분 지수 시계열과 라이브 만기 계약 보드에서 측정되었으며, 같은 두 공개 출처를 가진 사람이라면 누구나 전부 재현할 수 있다. 라이브 쪽은 Athenum에서 다시 확인할 수 있다. Athenum은 Binance, Bybit, OKX, Deribit을 비롯해 지원하는 거래 장소들의 파생상품 데이터를 하나의 정규화된 피드로 모으고, 그 옆에 계정도 이메일도 요구하지 않고 사용 한도도 없는 무료 계산기 전체를 함께 제공한다. 터미널 열기를 누르면 위의 보드가 선물 페이지에서 가장 먼저 보인다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
