Table of Contents6 sections
Kurz gefasst. Wenn ein Bitcoin-Future mit festem Verfallstag ausläuft, muss jemand festlegen, zu welcher Zahl er abgerechnet wird, und diese Zahl ist fast nie der letzte Handel. Sie ist ein Durchschnitt eines Index über ein Zeitfenster vor dem Verfall, und die Börsen nehmen nicht dasselbe Fenster. Deribit rechnet um 08:00 UTC über einen zeitgewichteten Durchschnitt des eigenen Index aus den letzten 30 Minuten ab, alle vier Sekunden abgetastet, also 450 Werte, laut der eigenen Abrechnungsdokumentation. Binance liefert zum selben Zeitpunkt um 08:00 UTC über einen sekündlichen Durchschnitt des Index aus den letzten 30 Minuten, 1.800 Werte, nachdem dieses Fenster am 2024-11-11 von einer vollen Stunde heruntergesetzt wurde. Die CME bildet ihre Referenzrate über die volle Stunde bis 16:00 Uhr Londoner Zeit, aufgeteilt in zwölf Fünfminutenblöcke. Die drei Entscheidungen, die in diesen Sätzen stecken, sind völlig unterschiedlich viel wert. Gemessen am 2026-10-15 über die 95 täglichen 08:00-UTC-Fenster ab dem 2026-07-13, alle 95 lückenlos auf die Minute: Wie die Stunde unterteilt wird, macht kaum etwas aus, im Median 0,98 Dollar zwischen zwölf Fünfminuten-Blockmedianen und einem glatten Mittelwert. Wie lang das Fenster ist, macht mehr aus, im Median 34,84 Dollar zwischen einem 60-Minuten- und einem 30-Minuten-Durchschnitt. Ob es überhaupt ein Fenster gibt, macht von den dreien am meisten aus, im Median 64,99 Dollar, 9,13 Basispunkte, zwischen einem 60-Minuten-Durchschnitt und dem letzten Druck. Und die Entscheidung, die niemand für eine Regel hält, nämlich zu welcher Stunde abgerechnet wird, ist im Median 357,33 Dollar wert, das 10,3-Fache der Fensterlänge und das 5,5-Fache des Fensters selbst, wobei diese letzte Zahl vor allem die Preisbewegung zwischen den beiden Stunden ist und nicht etwas, das die Regel tut. Nichts davon ist ein fester Betrag: Dieselbe Mittelungsregel ist im ruhigsten Viertel der Stunden 18 Dollar wert und im heftigsten 141, und auf dem Live-Board läuft heute Morgen der nächstfällige der vierzehn datierten Bitcoin-Kontrakte morgen aus.

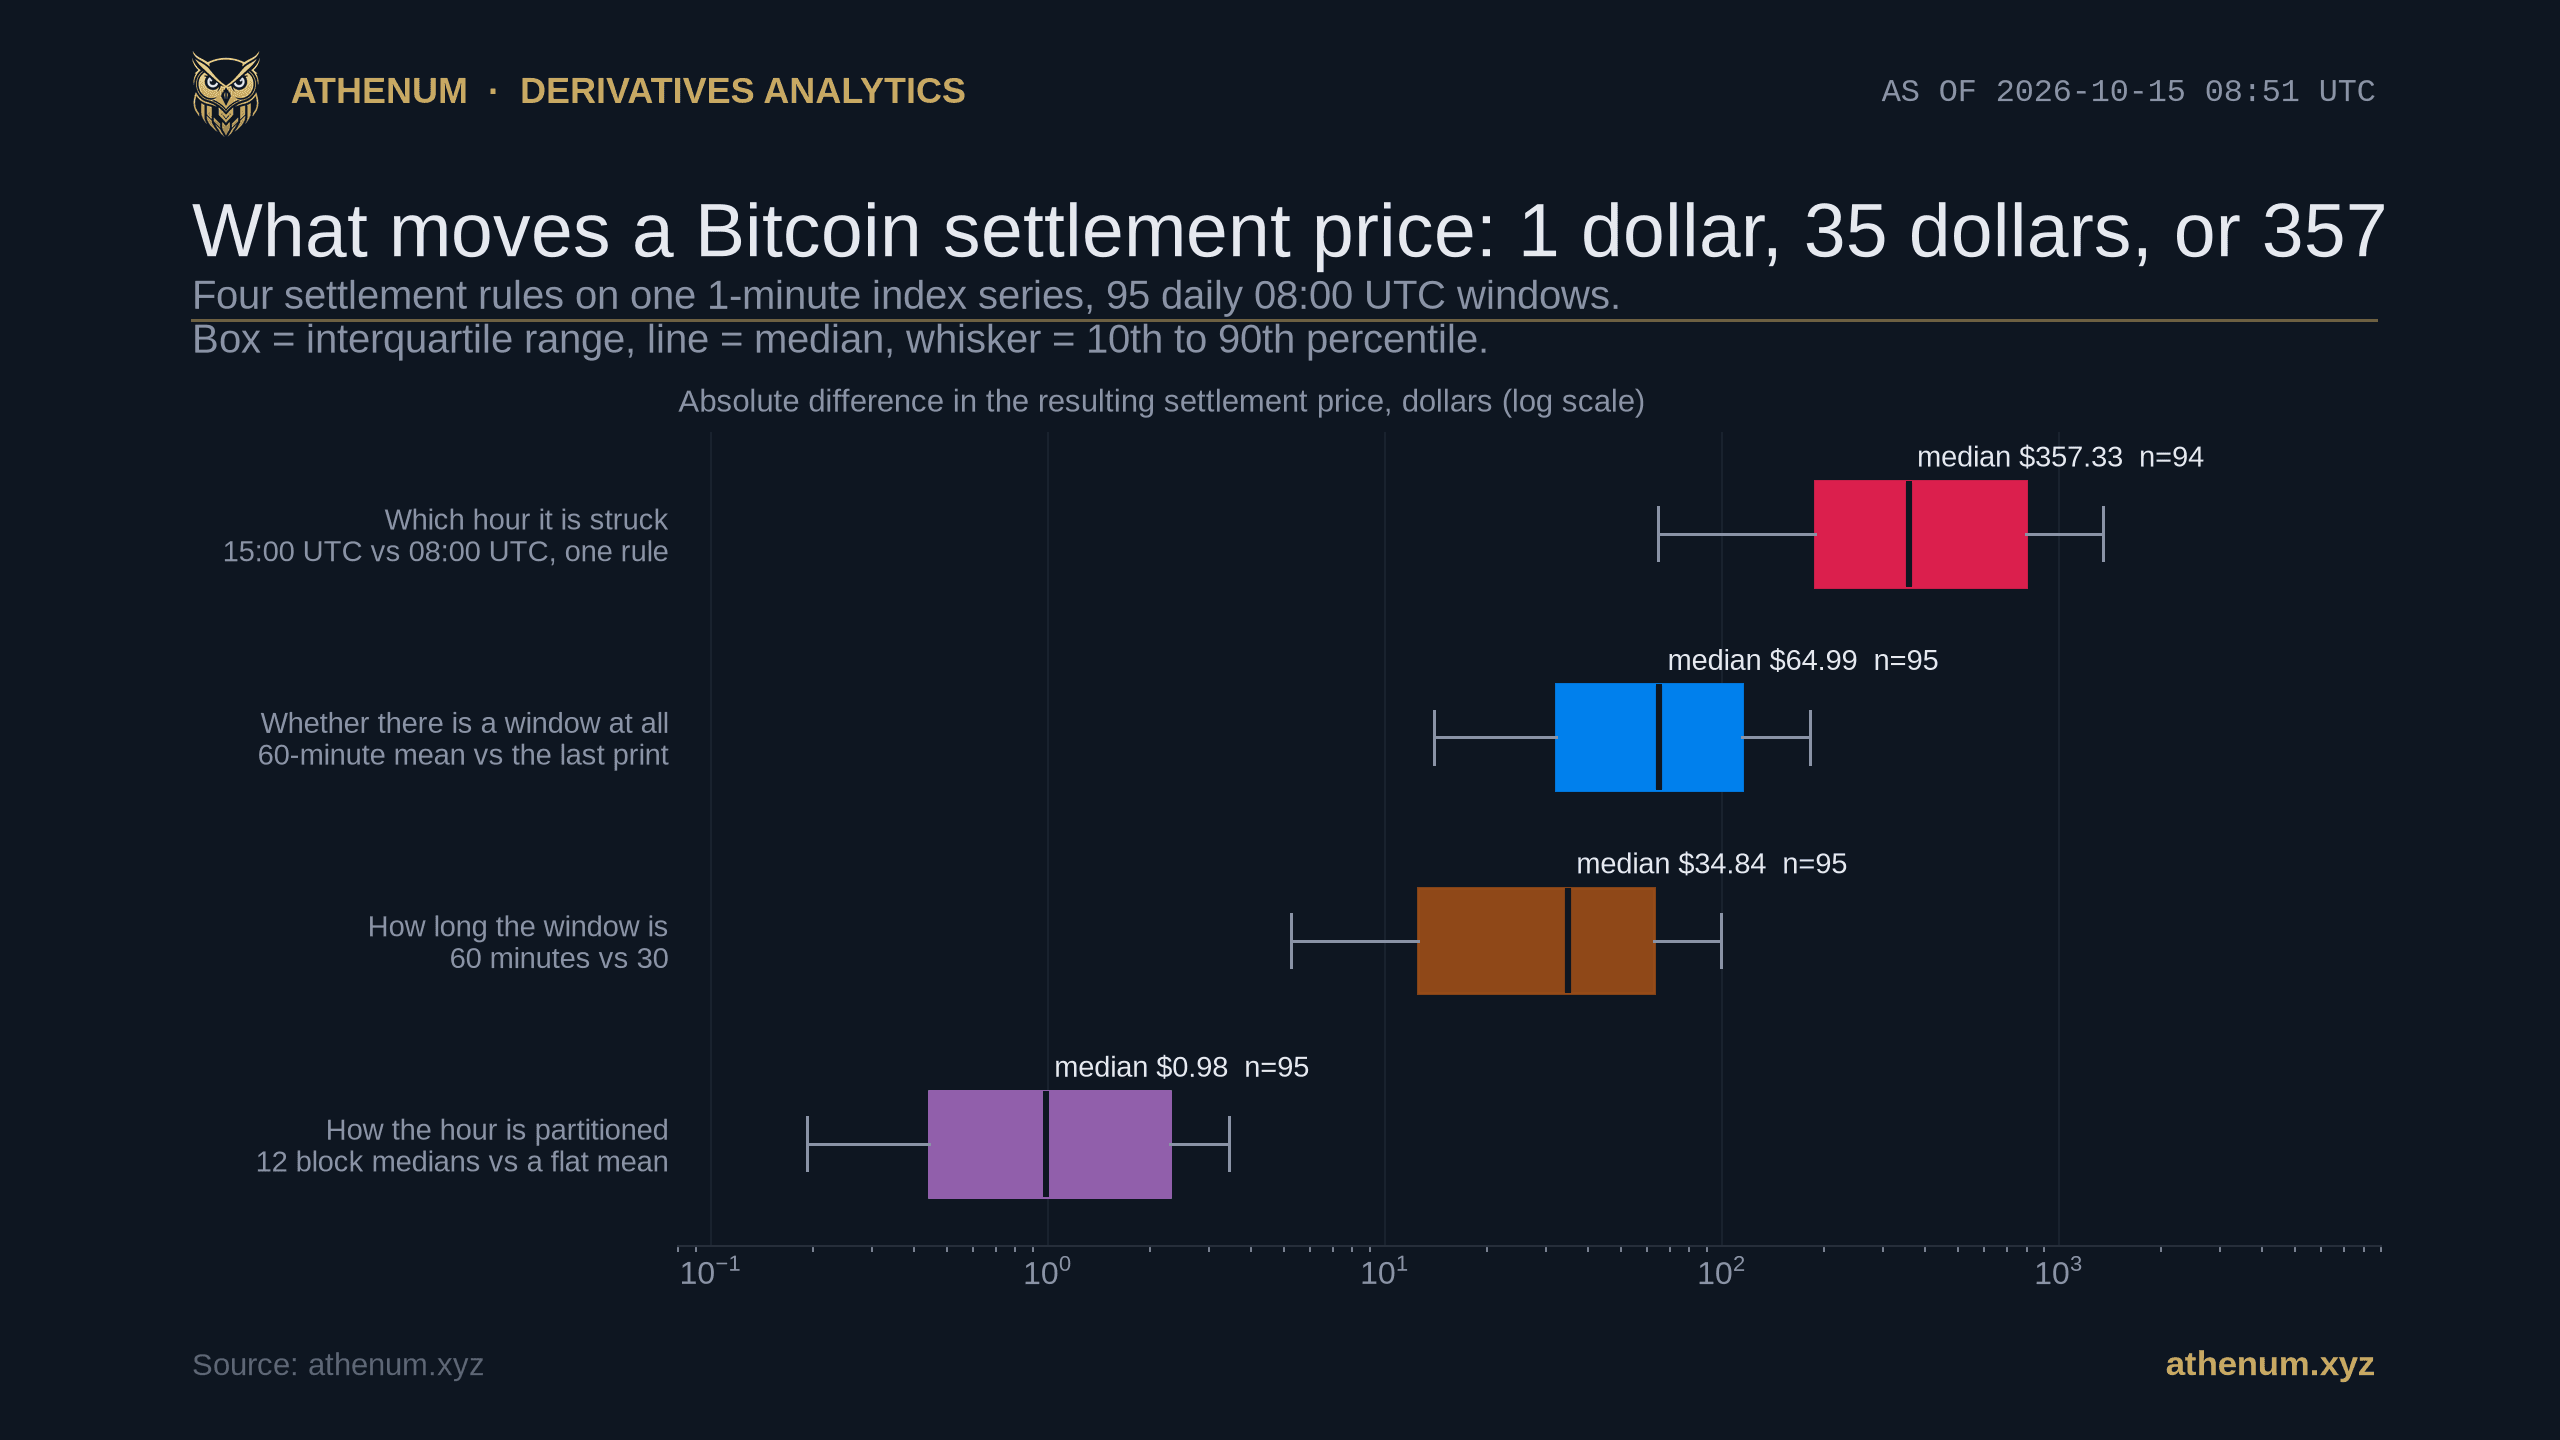
Vier Abrechnungsentscheidungen auf einer logarithmischen Skala, jede mit ihrer eigenen Streuung statt mit einer einzelnen Zahl. Die Rangfolge ist der Befund: Die Unterteilung ist einen Dollar wert, die Fensterlänge zehner Dollar und die Uhrzeit hunderte. Die Kästen überlappen, ein einzelner Verfall kann also überall darin landen.
Warum ist ein Abrechnungspreis nicht einfach der letzte Handel?
Weil der letzte Handel das Billigste am Markt ist, das man bewegen kann. Ein datierter Future ist das Versprechen, zu einem festen Zeitpunkt gegen den Kassamarkt abzurechnen, und wer auf der Verliererseite sitzt, hat den unmittelbaren Anreiz, die Referenz in den letzten Sekunden zu schieben. Die Mittelung über ein Fenster ist die übliche Abwehr: Um einen 60-Minuten-Mittelwert um einen Dollar zu verschieben, muss man den Index die ganze Stunde lang einen Dollar entfernt halten, was ungefähr das Sechzigfache dessen kostet, was das Verschieben eines einzelnen Drucks kostet.
Deshalb rechnet praktisch jede Börse, die einen datierten Bitcoin-Kontrakt listet, gegen einen Durchschnitt eines Index ab und nicht gegen ihren eigenen letzten Handel. Das ist einer der strukturellen Unterschiede, die in Athenums Vergleich von Perpetual Swaps und datierten Futures ausgeführt werden: Ein Perpetual wird nie abgerechnet, braucht diese Regel also überhaupt nicht und zahlt stattdessen einen Funding-Strom. Aus einer Entscheidung werden damit drei. Welcher Index, über welches Fenster, und wie abgetastet. Dieser Beitrag misst die letzten beiden und hält den Index fest, denn nur so sieht man die Regel statt der Börse.
Die Methode ist bewusst langweilig. Man nimmt eine 1-Minuten-Indexreihe, den Binance-BTCUSD-Index, der selbst die Eingangsgröße für die Abrechnung dieser Börse ist. Man wählt einen Zeitpunkt. Man wendet vier Regeln auf dieselben Minuten an: den letzten 1-Minuten-Schlusskurs, einen arithmetischen 30-Minuten-Mittelwert, einen arithmetischen 60-Minuten-Mittelwert und eine unterteilte Variante, die die Stunde in zwölf Fünfminutenblöcke zerlegt, von jedem Block den Median nimmt und die zwölf mittelt. Dann wiederholt man das an 95 aufeinanderfolgenden Tagen und betrachtet die Verteilung, nicht einen einzelnen Tag. Jedes hier verwendete Fenster ist vollständig, 60 von 60 Minuten vorhanden, kein Tag wegen einer Lücke verworfen.
Jede dieser vier Regeln ist eine echte Regel und kein Strohmann. Der 30-Minuten-Mittelwert ist das, was Deribit und Binance heute beide um 08:00 UTC anwenden. Der 60-Minuten-Mittelwert ist das, was Binance vor dem 2024-11-11 anwandte. Die zwölf unterteilten Blöcke sind die Form der CME-CF-Bitcoin-Referenzrate, die den volumengewichteten Median jedes Fünfminutenblocks nimmt und daraus den gleichgewichteten Mittelwert der zwölf bildet. Zwei Näherungen werden gemacht, und sie gehören ausgesprochen statt versteckt: Die Börsen tasten weit feiner als einmal pro Minute ab, bei Binance sekündlich und bei Deribit alle vier Sekunden, während hier 1-Minuten-Schlusskurse verwendet werden, und die CME-Blockmediane sind über die beitragenden Börsen volumengewichtet, während hier ein einfacher Median eines Index genommen wird. Beide Näherungen betreffen vor allem die unterteilte Regel, also ausgerechnet die Regel, die sich als die unwichtigste erweist.
Wie stark verändert das Mittelungsfenster die Zahl?
Stark genug, um am kurzen Ende der Kurve zu zählen, und die Rangfolge der drei Entscheidungen ist stabil, auch wenn die Niveaus es nicht sind.
Entscheidung | Median | Interquartilsbereich | 90. Perzentil | Schlechtester der 95 |
|---|---|---|---|---|
Zwölf Blockmediane gegen glatten 60-Minuten-Mittelwert | 0,98 USD | 0,44 bis 2,31 | 3,90 | 20,80 |
60-Minuten- gegen 30-Minuten-Mittelwert | 34,84 USD | 12,39 bis 64,05 | 99,54 | 226,23 |
60-Minuten-Mittelwert gegen letzten Druck | 64,99 USD | 31,84 bis 116,08 | 204,38 | 750,78 |
15:00 UTC gegen 08:00 UTC, Regel festgehalten | 357,33 USD | 187,94 bis 809,34 | 1.463,92 | 4.066,26 |
Die erste Zeile ist das nützliche negative Ergebnis. Eine Stunde in Blöcke zu unterteilen und Mediane zu nehmen ist der aufwendige Teil der CME-CF-Referenzratenmethodik, und gegen einen einfachen Durchschnitt derselben Stunde verschiebt es die Antwort auf einem Index von rund 81.000 Dollar um etwa einen Dollar, 0,15 Basispunkte. Wofür diese Maschinerie auch da ist, und sie ist für Manipulationsresistenz da und nicht für Genauigkeit, sie ist nicht dafür da, die Zahl zu verändern.
Die zweite Zeile trägt ein Datum. Binance rechnete seine Lieferung über den Durchschnitt des Index der letzten Stunde ab, 3.600 sekündliche Werte, und ging am 2024-11-11 auf die letzten 30 Minuten über, 1.800 Werte. Der Median von 34,84 Dollar oben ist eine Schätzung dessen, was diese eine Änderung pro Verfall wert war, und der Interquartilsbereich sagt, dass es an einem gewöhnlichen Tag zwischen etwa 12 und 64 Dollar waren und am schlechtesten Tag dieser Stichprobe bis zu 226.
Der Median von 64,99 Dollar sind 9,13 Basispunkte. Was das wert ist, hängt vollständig davon ab, wie weit man vom Verfall entfernt liest, denn die Basis wird annualisiert notiert: 9,13 Basispunkte zum Abrechnungszeitpunkt sind 0,48 annualisierte Punkte bei einem Kontrakt mit 70 Tagen Laufzeit, 1,11 bei 30 Tagen, 4,76 bei sieben Tagen und 33,32 bei einem Kontrakt, der morgen ausläuft. Gegen ein Board, das bei 70 Tagen rund 4 bis 6 annualisierte Punkte notiert, ist die Abrechnungsregel am langen Ende etwa ein Zwölftel des Carry und am kurzen Ende größer als der gesamte Carry. Wer einen Cash-and-Carry-Roll fährt, trägt das über den kostenlosen Arbitragerechner in die Tabelle ein, der Gewinn-und-Verlust-Rechner zeigt, wo es in der Position landet, und die Basis, an der es zehrt, hat Athenum über die Kurve hinweg in einem früheren Beitrag vermessen.
Eine ehrliche Einschränkung für alle vier Zeilen. Teilt man die 95 Tage in zwei Hälften, verschieben sich die Mediane: Der Wert für 60 Minuten gegen letzten Druck liest sich in der ersten Hälfte als 53,38 Dollar und in der zweiten als 80,81, und der Wert für die Fensterlänge als 28,85 gegen 39,16. Die Rangfolge überlebt, die Niveaus nicht. Das sind die Zahlen für dieses Quartal, keine Konstanten.

Der heutige Zeitpunkt 08:00 UTC, bewusst als schlechter Tag gewählt: Die Spanne der Stunde von 739,77 Dollar setzt ihn ins heftigste Viertel der 95. Der Index stieg durch das Fenster, je länger die Mittelung, desto niedriger also die Abrechnung, und die vier Regeln spannen 361,41 Dollar auf. Die beiden 60-Minuten-Regeln liegen 52 Cent auseinander.
Wann kostet die Regel tatsächlich etwas?
Wenn die Stunde, die sie abdeckt, heftig ist, und sonst fast nie. Sortiert man die 95 Fenster nach der Spanne, die der Index in ihnen durchlaufen hat, hat der Abstand zwischen einem 60-Minuten-Mittelwert und dem letzten Druck im ruhigsten Viertel einen Median von 18,04 Dollar und im heftigsten von 141,39, bei einer Pearson-Korrelation von 0,698 zwischen beiden Größen.
Die Mitte ist die Stelle, an der eine nachlässige Fassung dieses Beitrags zu viel behaupten würde. Die vier Quartilsmediane lauten 18,04, 76,11, 75,42 und 141,39, das zweite und dritte Viertel sind also nicht voneinander zu unterscheiden, und der Zusammenhang ist keine saubere Leiter. Was die Daten tragen, ist der Vergleich der Extreme und die Korrelation, nicht eine monotone Stufe auf jeder Sprosse.
Heute Morgen ist die Illustration. Die Stunde bis zum 2026-10-15 08:00 UTC durchlief 739,77 Dollar, oberstes Viertel, und die vier Regeln ergaben 81.432,08, 81.238,72, 81.071,19 und 81.070,67, eine Spanne von 361,41 Dollar gegen einen 95-Tage-Median von 64,99. Eine Abrechnungsregel ist eine Volatilitätssteuer: Sie verlangt an einem ruhigen Verfall wenig und am meisten an genau dem Verfall, an dem sich die beiden Seiten am stärksten uneinig sind, was der Kontrakt wert ist.

Jeder Punkt ist eine Abrechnungsstunde. Die goldenen Rauten sind die Quartilsmediane, und die flachen mittleren beiden werden gezeigt statt geglättet: Das trägt einen Vergleich ruhig gegen heftig und eine Korrelation, keine saubere monotone Leiter.
Zählt die Stunde der Abrechnung mehr als die Regel?
Ja, um eine Größenordnung, und das ist weniger eine Entdeckung als eine Erinnerung, die es wert ist, gedruckt zu werden. Hält man die Regel vollständig bei einem 60-Minuten-Mittelwert fest und vergleicht die Abrechnung desselben Kalendertages um 08:00 UTC mit der um 15:00 UTC, beträgt der mediane absolute Unterschied 357,33 Dollar, 48,26 Basispunkte, über 94 gepaarte Tage. Diese Lücke ist schlicht die Preisbewegung der sieben Stunden dazwischen, weshalb sie alles andere überragt.
Sie zählt, weil diese beiden Stunden nicht hypothetisch sind. Deribit und Binance liefern ihre datierten Bitcoin-Kontrakte beide um 08:00 UTC, und die CME-CF-Referenzrate wird über die Stunde bis 16:00 Uhr Londoner Zeit gebildet, was in dieser gesamten Stichprobe 15:00 UTC ist, weil im Vereinigten Königreich bis zum 2026-10-25 Sommerzeit gilt. Wer eine Position gegen beide bewertet, vergleicht Zahlen, die im Median 357 Dollar auseinanderliegen, bevor auch nur ein einziger methodischer Unterschied betrachtet wird. Nach dem 2026-10-25 wird derselbe Zeitpunkt zu 16:00 UTC, der Versatz ist also nicht einmal eine Konstante.
Der Regeleffekt selbst ist zu dieser späteren Stunde größer. Über dieselben 95 Tage hat der Abstand zwischen 60 Minuten und letztem Druck um 08:00 UTC einen Median von 64,99 Dollar und um 15:00 UTC von 120,20, und der Abstand der Fensterlänge 34,84 gegen 61,39. Der US-Vormittag ist schlicht eine unruhigere Stunde, um Bitcoin zu messen, die Stunde wählt also sowohl den Preis als auch die Größe des Regeleffekts aus.
Wie sieht das auf dem heutigen Board aus?
Das Live-Board von Athenum trägt am 2026-10-15 um 08:51 UTC vierzehn datierte Bitcoin-Kontrakte auf Deribit und Binance gegen eine gemeinsame Kassareferenz von 81.173,50. Zwölf sind von Deribit, zwei von Binance, und nur zwei Verfallstermine werden von beiden Börsen gelistet: der 2026-12-25, wo Deribit 82.087,50 gegen Binance mit 81.956,40 notiert, eine Lücke von 131,10 Dollar, und der 2027-03-26, wo es 83.362,50 gegen 83.015,80 sind, eine Lücke von 346,70.
Keine der beiden Lücken ist eine stabile Eigenschaft des Börsenpaares, und eine zweite Messung am selben Morgen sagt das deutlich. Beim erneuten Abruf um 09:14 UTC war die Dezember-Lücke von 131,10 Dollar auf 72,20 gefallen und die März-Lücke von 346,70 auf 37,50, bei einer Kassareferenz, die sich von 81.173,50 auf 81.255,37 bewegt hatte. Eine Lücke bei abgeglichenem Verfall ist eine Momentaufnahme, die binnen einer halben Stunde den Großteil ihrer Größe verlieren kann; sie gehört mit Zeitstempel in einen Text und keinesfalls in einen Satz darüber, was eine Börse strukturell wert ist.
Diese beiden Lücken lassen sich nicht der Abrechnungsregel anlasten, und das gehört deutlich gesagt, weil es die bequeme Schlussfolgerung wäre. Deribit und Binance wenden dasselbe 30-Minuten-Fenster zum selben Zeitpunkt um 08:00 UTC an, beim Verfall unterscheiden sich die beiden Kontrakte also nur über den Index, den jeder mittelt, und über den Markt selbst, nicht über die Regel. Die Regel ist das, was einen von beiden von einer CME-Bewertung trennt, nicht das, was sie voneinander trennt.
Der nächstfällige der vierzehn läuft morgen aus, am 2026-10-16, notiert bei 81.207,50, und ein zweiter am Tag darauf. Für diese beiden ist die Abrechnungsregel keine Rundungsfrage. Bei einem Tag bis zum Verfall sind die oben gemessenen medianen 9,13 Basispunkte 33,32 annualisierte Punkte, also ein Vielfaches der gesamten Basis irgendwo sonst auf dieser Kurve.

Das Live-Board der datierten Kontrakte, abgerufen am 2026-10-15 um 08:51 UTC. Die beiden von beiden Börsen notierten Verfallstermine liegen in diesem Moment 131,10 und 346,70 Dollar auseinander und dreiundzwanzig Minuten später 72,20 und 37,50, weshalb der Untertitel beide trägt. Beide Börsen rechnen um 08:00 UTC über einen 30-Minuten-Durchschnitt ab, diese Lücken sind also Index- und Marktunterschiede, keine Regelunterschiede.
Was sollte ein Leser mitnehmen?
Drei Dinge, in der Reihenfolge, in der die Messungen sie tragen.
1. Über die Unterteilung innerhalb eines Referenzratenfensters lohnt es sich aus Genauigkeitsgründen nicht zu streiten. Ein Median von 0,98 Dollar auf einem Index von 81.000 Dollar. Sie existiert, um Manipulation teuer zu machen, und daran sollte sie gemessen werden. 2. Die Fensterlänge ist im Median 34,84 Dollar wert und die Existenz eines Fensters im Median 64,99, was bei einem Quartalskontrakt vernachlässigbar und bei einem morgen auslaufenden Kontrakt größer als die gesamte Basis ist. Jeden Abrechnungseffekt annualisiert und mit der Laufzeit dazu lesen, sonst bedeutet er nichts. 3. Die Stunde überragt beides mit einem Median von 357,33 Dollar. Eine CME-Bewertung, die bis 16:00 Uhr Londoner Zeit gebildet wird, gegen eine Deribit- oder Binance-Abrechnung um 08:00 UTC zu vergleichen heißt also vor allem, zwei verschiedene Zeitpunkte zu vergleichen und nicht zwei verschiedene Methodiken. Der ehrliche Weg, eine Basis über Börsen hinweg zu notieren, ist der zu einem abgeglichenen Zeitpunkt, und genau dafür ist ein normalisierter börsenübergreifender Feed überhaupt da.
Jede Zahl oben wurde am 2026-10-15 aus einer 1-Minuten-Indexreihe und dem Live-Board der datierten Kontrakte gemessen, und wer dieselben zwei öffentlichen Quellen hat, kann alles davon reproduzieren. Die Live-Seite lässt sich auf Athenum nachprüfen, das Derivatedaten von Binance, Bybit, OKX, Deribit und den übrigen abgedeckten Handelsplätzen in einen normalisierten Feed zusammenführt und daneben einen ganzen Satz Rechner bereitstellt, die kostenlos sind, ohne Konto, ohne E-Mail und ohne Nutzungsgrenzen. Das Terminal öffnen, und das Board von oben ist das Erste auf der Futures-Seite.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.