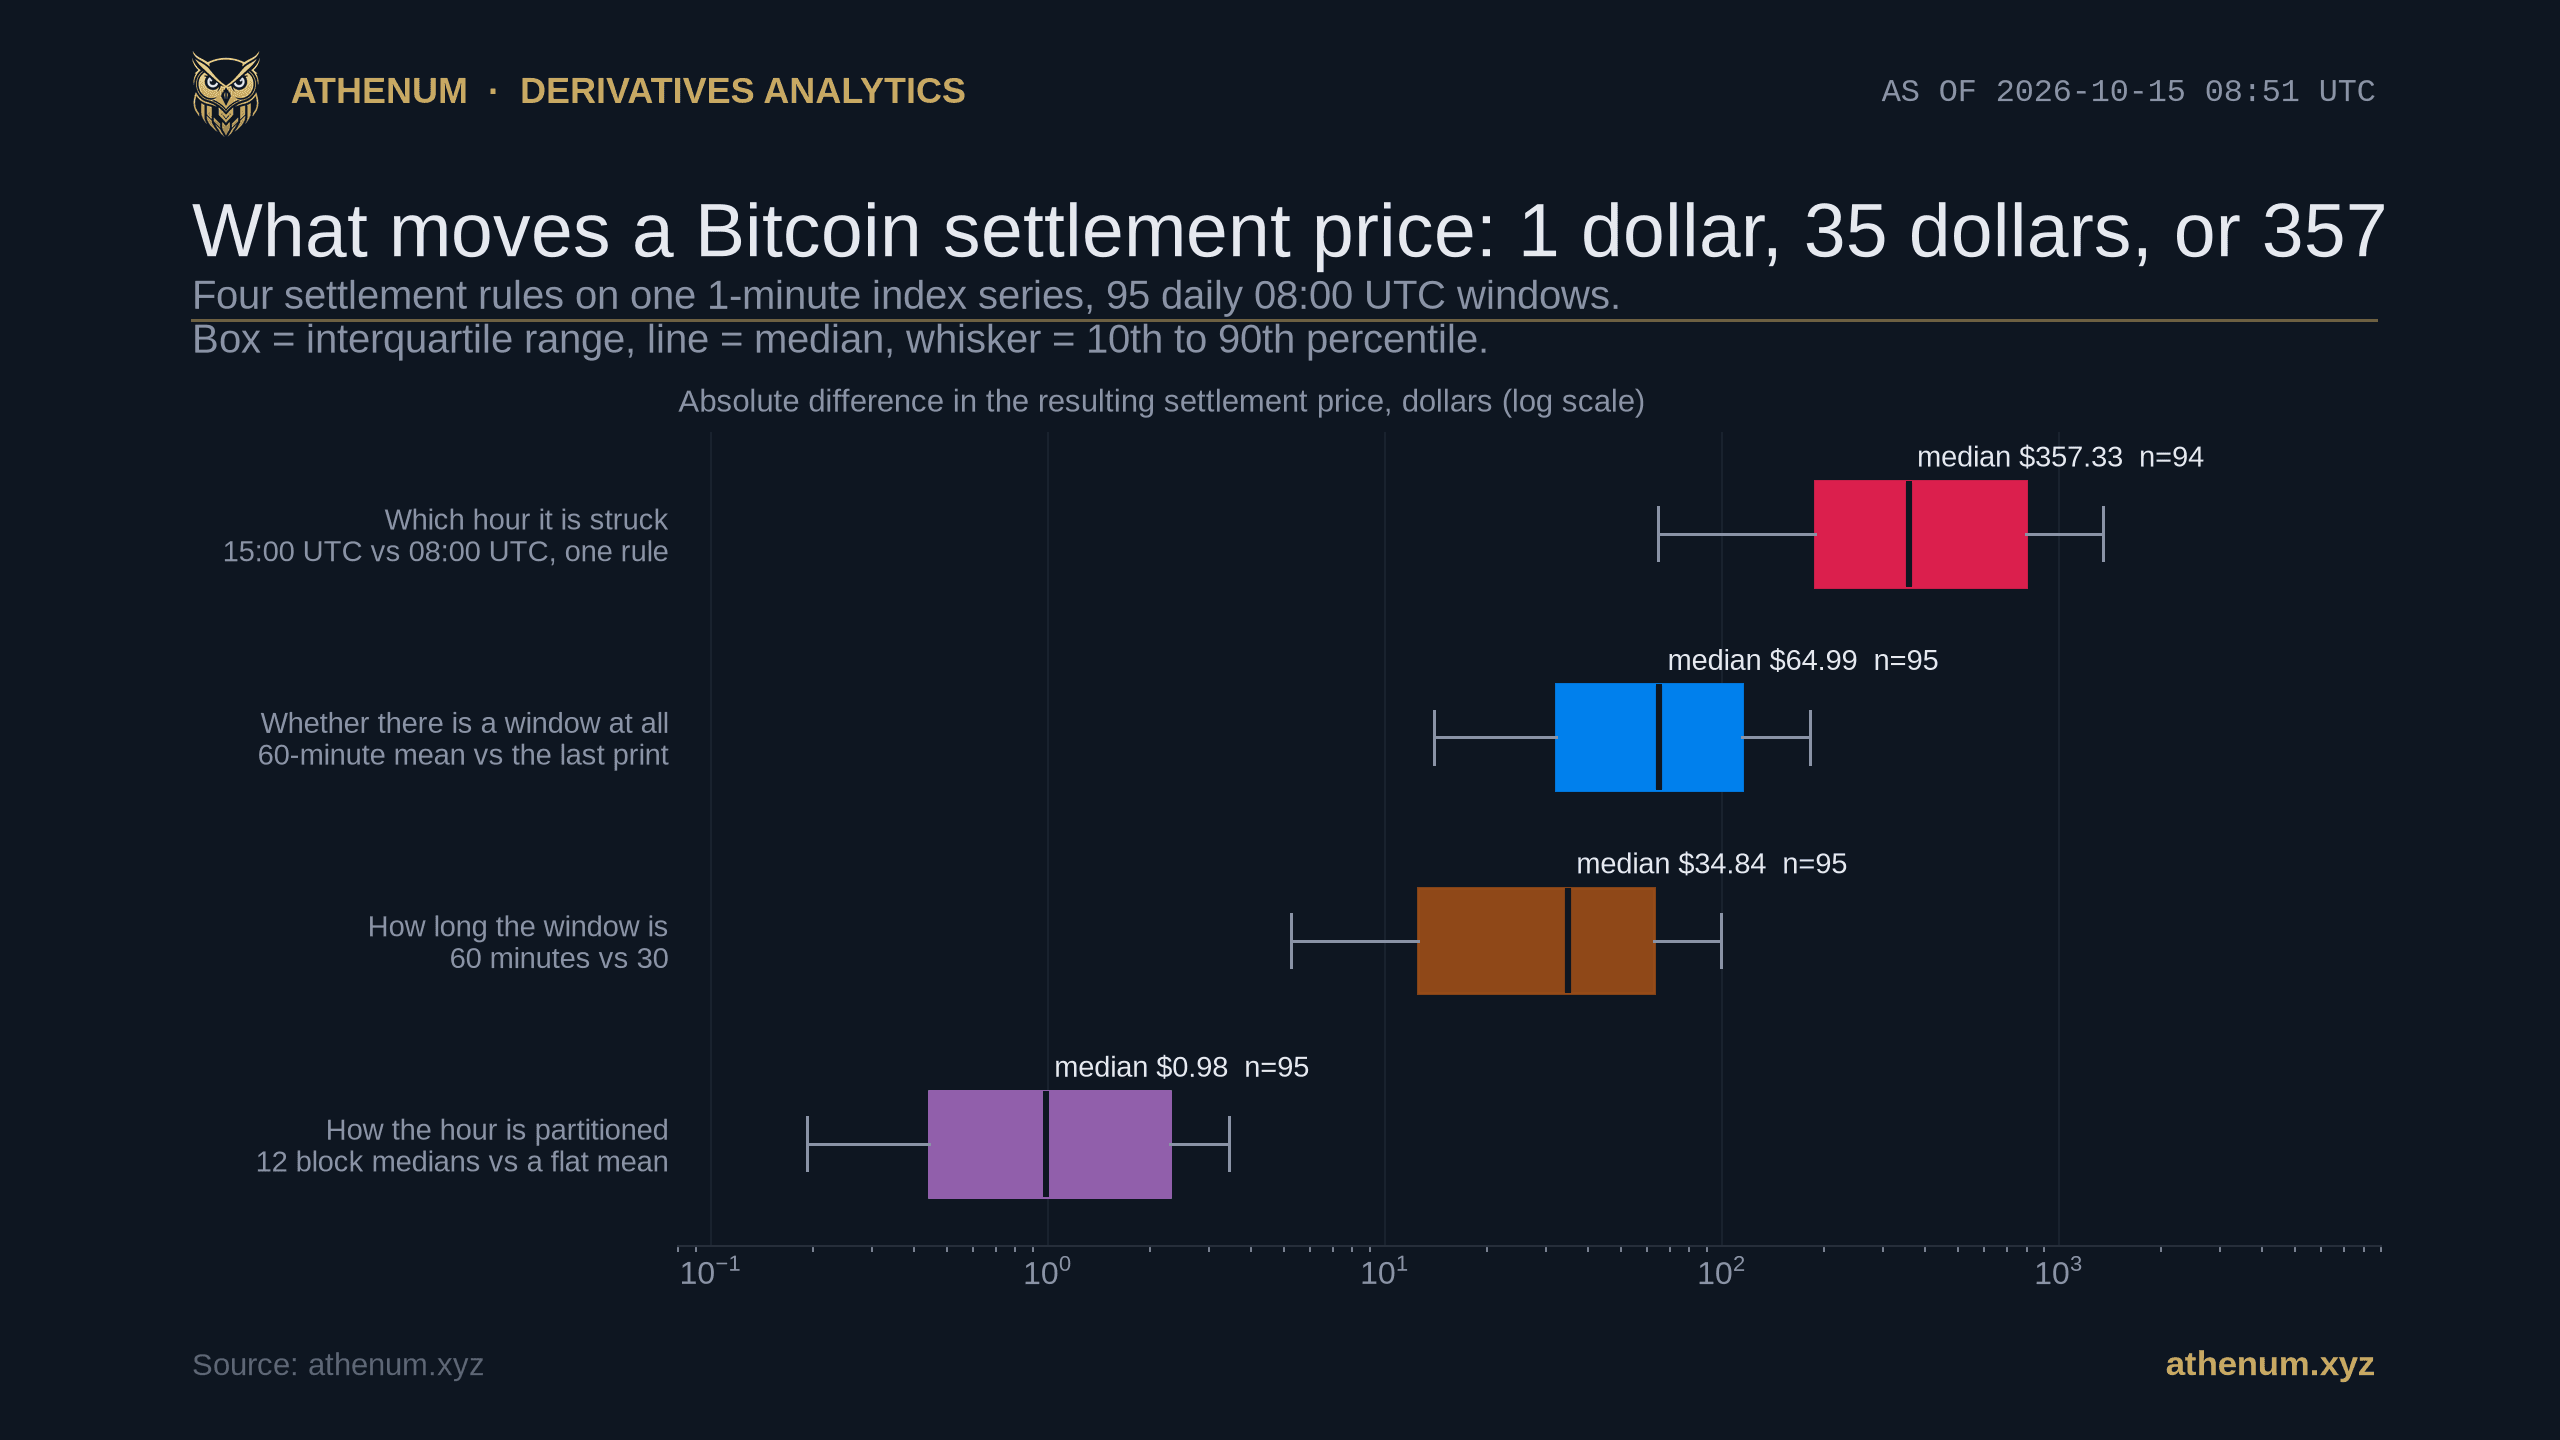
Коротко. Когда срочный фьючерс на биткоин истекает, кто-то должен решить, по какому числу он рассчитывается, и это число почти никогда не равно последней сделке. Это среднее значение индекса за окно перед экспирацией, и площадки берут разные окна. Deribit рассчитывается в 08:00 UTC по взвешенному по времени среднему собственного индекса за последние 30 минут, с выборкой каждые четыре секунды, то есть 450 значений, согласно собственной документации по расчётам. Binance поставляет в тот же момент, в 08:00 UTC, по посекундному среднему индекса за последние 30 минут, 1 800 значений, после того как 2024-11-11 это окно было сокращено с целого часа. CME формирует свою референсную ставку за полный час до 16:00 по лондонскому времени, разбитый на двенадцать пятиминутных блоков. Три решения, спрятанные в этих предложениях, стоят совершенно разного. Измерено 2026-10-15 по 95 ежедневным окнам 08:00 UTC начиная с 2026-07-13, все 95 полные до минуты: как именно разбит час, почти ничего не меняет, медиана 0,98 доллара между двенадцатью медианами пятиминутных блоков и ровным средним. Какой длины окно, меняет больше, медиана 34,84 доллара между 60-минутным и 30-минутным средним. Есть ли окно вообще, меняет из трёх больше всего, медиана 64,99 доллара, 9,13 базисного пункта, между 60-минутным средним и последним напечатанным значением. А решение, которое никто не считает правилом, то есть в какой час происходит расчёт, стоит по медиане 357,33 доллара, в 10,3 раза больше длины окна и в 5,5 раза больше самого окна, хотя эта последняя величина в основном есть движение цены между двумя часами, а не то, что делает правило. Ничто из этого не является фиксированной величиной: то же правило усреднения стоит 18 долларов в самой спокойной четверти часов и 141 в самой бурной, а на живом борде сегодня утром ближайший из четырнадцати срочных биткоин-контрактов истекает завтра.

Четыре расчётных решения на одной логарифмической шкале, каждое со своим разбросом, а не одним числом. Порядок и есть вывод: разбиение стоит доллар, длина окна десятки долларов, а время суток сотни. Прямоугольники перекрываются, так что любая отдельная экспирация может оказаться где угодно внутри них.
Почему расчётная цена это не просто последняя сделка?
Потому что последняя сделка это самое дешёвое, что можно сдвинуть на рынке. Срочный фьючерс это обещание рассчитаться против спота в фиксированный момент, и у того, кто сидит на проигрывающей стороне, есть прямой стимул толкнуть ориентир в последние секунды. Усреднение по окну это стандартная защита: чтобы сдвинуть 60-минутное среднее на доллар, нужно удерживать индекс в долларе от исходного уровня целый час, а это стоит примерно в шестьдесят раз дороже, чем сдвинуть одно значение.
Поэтому почти каждая площадка, которая листит срочный биткоин-контракт, рассчитывает его против среднего значения индекса, а не против собственной последней сделки. Это одно из структурных различий, изложенных в сравнении бессрочных свопов и срочных фьючерсов от Athenum: бессрочный контракт никогда не рассчитывается, поэтому такое правило ему вовсе не нужно, и вместо этого он платит поток финансирования. Так одно решение превращается в три. Какой индекс, за какое окно и с какой дискретизацией. Этот материал измеряет два последних, удерживая индекс неизменным, потому что только так видно правило, а не площадку.
Метод намеренно скучный. Берём одну минутную серию индекса, индекс Binance BTCUSD, который сам является входом для расчёта этой же площадки. Выбираем момент. Применяем к тем же минутам четыре правила: последнее минутное закрытие, арифметическое среднее за 30 минут, арифметическое среднее за 60 минут и разбитый вариант, который делит час на двенадцать пятиминутных блоков, берёт медиану каждого блока и усредняет двенадцать. Затем повторяем это 95 дней подряд и смотрим на распределение, а не на один день. Каждое использованное здесь окно полное, 60 минут из 60 на месте, ни один день не выброшен из-за пропуска.
Каждое из этих четырёх правил настоящее, а не выдуманное для спора. 30-минутное среднее это то, что сегодня применяют и Deribit, и Binance в 08:00 UTC. 60-минутное среднее это то, что Binance применял до 2024-11-11. Двенадцать разбитых блоков это форма референсной ставки CME CF по биткоину, которая берёт взвешенную по объёму медиану каждого пятиминутного блока, а затем равновзвешенное среднее этих двенадцати. Здесь сделаны два приближения, и их стоит назвать, а не прятать: площадки опрашивают данные намного чаще, чем раз в минуту, у Binance ежесекундно, у Deribit каждые четыре секунды, тогда как здесь используются минутные закрытия, а медианы блоков CME взвешены по объёму между биржами-источниками, тогда как здесь берётся простая медиана одного индекса. Оба приближения сильнее всего влияют на разбитое правило, то есть ровно на то правило, которое оказывается наименее значимым.
Насколько окно усреднения меняет число?
Достаточно, чтобы это имело значение на коротком конце кривой, и порядок трёх решений устойчив, даже если их уровни нет.
Решение | Медиана | Межквартильный размах | 90-й перцентиль | Худший из 95 |
|---|---|---|---|---|
Двенадцать медиан блоков против ровного 60-минутного среднего | 0,98 USD | 0,44 до 2,31 | 3,90 | 20,80 |
60-минутное против 30-минутного среднего | 34,84 USD | 12,39 до 64,05 | 99,54 | 226,23 |
60-минутное среднее против последнего значения | 64,99 USD | 31,84 до 116,08 | 204,38 | 750,78 |
15:00 UTC против 08:00 UTC, правило неизменно | 357,33 USD | 187,94 до 809,34 | 1 463,92 | 4 066,26 |
Первая строка это полезный отрицательный результат. Разбиение часа на блоки и взятие медиан это сложная часть методики референсной ставки CME CF, и против простого среднего того же часа оно сдвигает ответ примерно на доллар при индексе около 81 000 долларов, 0,15 базисного пункта. Для чего бы ни существовал этот механизм, а он существует ради устойчивости к манипуляциям, а не ради точности, он существует не для того, чтобы менять число.
У второй строки есть дата. Binance рассчитывал поставку по среднему значению индекса за последний час, 3 600 посекундных значений, и 2024-11-11 перешёл на последние 30 минут, 1 800 значений. Медиана 34,84 доллара выше это оценка того, сколько стоило это единственное изменение на одну экспирацию, а межквартильный размах говорит, что в обычный день это было примерно от 12 до 64 долларов и до 226 в худший день выборки.
Медиана 64,99 доллара это 9,13 базисного пункта. Сколько это стоит, целиком зависит от того, как далеко от экспирации вы читаете, потому что базис котируется в годовых: 9,13 базисного пункта в момент расчёта это 0,48 годовых пункта на контракте с 70 днями до экспирации, 1,11 на 30-дневном, 4,76 на семидневном и 33,32 на контракте, истекающем завтра. Против борда, который котирует около 4 до 6 годовых пунктов на 70 днях, правило расчёта составляет примерно одну двенадцатую карри на длинном конце и больше всего карри на коротком. Если вы ведёте роллирование cash and carry, бесплатный калькулятор арбитража это место, куда это попадает в таблице, калькулятор прибыли и убытка показывает, где это оседает на позиции, а базис, который оно подъедает, Athenum измерил по всей кривой в более раннем материале.
Одно честное ограничение для всех четырёх строк. Разделите 95 дней пополам, и медианы сдвинутся: значение для 60 минут против последнего значения читается как 53,38 доллара в первой половине и 80,81 во второй, а значение длины окна как 28,85 против 39,16. Порядок выживает, уровни нет. Это числа для этого квартала, а не константы.

Сегодняшний момент 08:00 UTC, намеренно взятый как плохой день: размах часа в 739,77 доллара относит его к самой бурной четверти из 95. Индекс рос внутри окна, поэтому чем длиннее усреднение, тем ниже расчёт, и четыре правила охватывают 361,41 доллара. Два 60-минутных правила расходятся на 52 цента.
Когда правило действительно чего-то стоит?
Когда час, который оно покрывает, бурный, и почти никогда в остальное время. Отсортируйте 95 окон по размаху, который индекс прошёл внутри них, и разрыв между 60-минутным средним и последним значением имеет медиану 18,04 доллара в самой спокойной четверти и 141,39 в самой бурной, при корреляции Пирсона 0,698 между этими двумя величинами.
Середина это место, где небрежная версия этого материала заявила бы лишнего. Четыре квартильные медианы составляют 18,04, 76,11, 75,42 и 141,39, то есть вторая и третья четверти неотличимы друг от друга, и зависимость не является аккуратной лестницей. Данные поддерживают сравнение крайностей и корреляцию, а не монотонную ступеньку на каждой перекладине.
Сегодняшнее утро это иллюстрация. Час до 2026-10-15 08:00 UTC прошёл 739,77 доллара, верхняя четверть, и четыре правила дали 81 432,08, 81 238,72, 81 071,19 и 81 070,67, размах в 361,41 доллара против медианы 64,99 за 95 дней. Правило расчёта это налог на волатильность: оно берёт мало на спокойной экспирации и берёт больше всего ровно на той экспирации, где стороны сильнее всего расходятся в оценке контракта.

Каждая точка это один расчётный час. Золотые ромбы это квартильные медианы, и плоские средние два показаны, а не сглажены: данные поддерживают сравнение спокойного с бурным и корреляцию, а не аккуратную монотонную лестницу.
Значит ли час расчёта больше, чем правило?
Да, на порядок, и это скорее не открытие, а напоминание, которое стоит напечатать. Зафиксируйте правило полностью на 60-минутном среднем и сравните расчёт того же календарного дня в 08:00 UTC с расчётом в 15:00 UTC: медианная абсолютная разница составляет 357,33 доллара, 48,26 базисного пункта, по 94 парным дням. Этот разрыв это просто движение цены за семь часов между ними, поэтому он затмевает всё остальное.
Он важен, потому что эти два часа не гипотетические. Deribit и Binance поставляют свои срочные биткоин-контракты в 08:00 UTC, а референсная ставка CME CF формируется за час до 16:00 по лондонскому времени, что во всей этой выборке равно 15:00 UTC, потому что в Великобритании до 2026-10-25 действует летнее время. Тот, кто оценивает позицию против обеих, сравнивает числа, расходящиеся по медиане на 357 долларов, ещё до того, как учтено хоть одно методическое различие. После 2026-10-25 тот же момент станет 16:00 UTC, так что сам сдвиг даже не является константой.
Эффект правила на этом более позднем часе и сам больше. За те же 95 дней разрыв между 60 минутами и последним значением имеет медиану 64,99 доллара в 08:00 UTC и 120,20 в 15:00 UTC, а разрыв длины окна 34,84 против 61,39. Американское утро просто более шумный час для измерения биткоина, так что час выбирает и цену, и величину эффекта правила.
Как это выглядит на сегодняшнем борде?
Живой борд Athenum на 2026-10-15 в 08:51 UTC содержит четырнадцать срочных биткоин-контрактов на Deribit и Binance против общей спот-ссылки 81 173,50. Двенадцать из них на Deribit, два на Binance, и только две даты экспирации листятся обеими площадками: 2026-12-25, где Deribit котирует 82 087,50 против 81 956,40 у Binance, разрыв 131,10 доллара, и 2027-03-26, где это 83 362,50 против 83 015,80, разрыв 346,70.
Ни один из этих разрывов не является устойчивым свойством пары площадок, и повторное измерение тем же утром прямо об этом говорит. При повторном запросе в 09:14 UTC декабрьский разрыв упал со 131,10 доллара до 72,20, а мартовский с 346,70 до 37,50, при спот-ссылке, сместившейся с 81 173,50 до 81 255,37. Разрыв на согласованной экспирации это мгновенное наблюдение, способное потерять большую часть своей величины за полчаса, поэтому ему место в тексте с отметкой времени и уж точно не рядом с фразой о том, чего площадка стоит структурно.
Эти два разрыва нельзя списать на правило расчёта, и это стоит сказать прямо, потому что именно это было бы удобным выводом. Deribit и Binance применяют одно и то же 30-минутное окно в один и тот же момент 08:00 UTC, так что на экспирации два контракта различаются только через индекс, который каждый усредняет, и через сам рынок, а не через правило. Правило это то, что отделяет любой из них от оценки CME, а не то, что отделяет их друг от друга.
Ближайший из четырнадцати истекает завтра, 2026-10-16, по котировке 81 207,50, а второй на следующий день. Для этих двух правило расчёта не вопрос округления. При одном дне до экспирации измеренные выше медианные 9,13 базисного пункта это 33,32 годовых пункта, то есть в несколько раз больше всего базиса в любом другом месте этой кривой.

Живой борд срочных контрактов, запрошен 2026-10-15 в 08:51 UTC. Две экспирации, котируемые обеими площадками, в этот момент расходятся на 131,10 и 346,70 доллара, а через двадцать три минуты на 72,20 и 37,50, поэтому подзаголовок несёт обе пары. Обе площадки рассчитываются по 30-минутному среднему в 08:00 UTC, так что эти разрывы это различия индекса и рынка, а не различия правила.
Что читателю стоит вынести?
Три вещи, в том порядке, в каком их поддерживают измерения.
1. О разбиении внутри окна референсной ставки не стоит спорить из соображений точности. Медиана 0,98 доллара на индексе в 81 000 долларов. Оно существует, чтобы сделать манипуляцию дорогой, и судить его надо по этому. 2. Длина окна стоит по медиане 34,84 доллара, а само наличие окна по медиане 64,99, что пренебрежимо мало на квартальном контракте и больше всего базиса на контракте, истекающем завтра. Любой эффект расчёта читайте в годовых и с указанием срока, иначе он ничего не значит. 3. Час затмевает оба, с медианой 357,33 доллара, поэтому сравнивать оценку CME, формируемую до 16:00 по лондонскому времени, с расчётом Deribit или Binance в 08:00 UTC значит в основном сравнивать два разных момента, а не две разные методики. Честный способ котировать базис между площадками это делать это в согласованный момент, ради чего нормализованный межбиржевой фид и существует.
Каждое число выше измерено 2026-10-15 по одной минутной серии индекса и живому борду срочных контрактов, и любой, у кого есть те же два открытых источника, может воспроизвести всё это. Живую сторону можно перепроверить в Athenum, который сводит данные по деривативам с Binance, Bybit, OKX, Deribit и остальных охваченных площадок в один нормализованный фид и даёт рядом целый набор калькуляторов, бесплатных, без аккаунта, без электронной почты и без ограничений на использование. Откройте терминал, и борд из этого материала будет первым, что вы увидите на странице фьючерсов.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.