Table of Contents7 sections
- Bir Bitcoin opsiyon kotasyonunda gidiş dönüş ne kadara mal olur?
- Bu yeni bir şey mi, yoksa daha önce ölçüldü mü?
- Bu, aynı ekrandaki vadesiz sözleşmeyle nasıl kıyaslanıyor?
- Defterin ne kadarında hiç alış kotasyonu yok?
- Aynı sabah vadesiz sözleşme likiditesi neredeydi?
- Bunu kendi defterinizde nasıl kontrol edersiniz?
- Bu ölçümün göstermediği şeyler
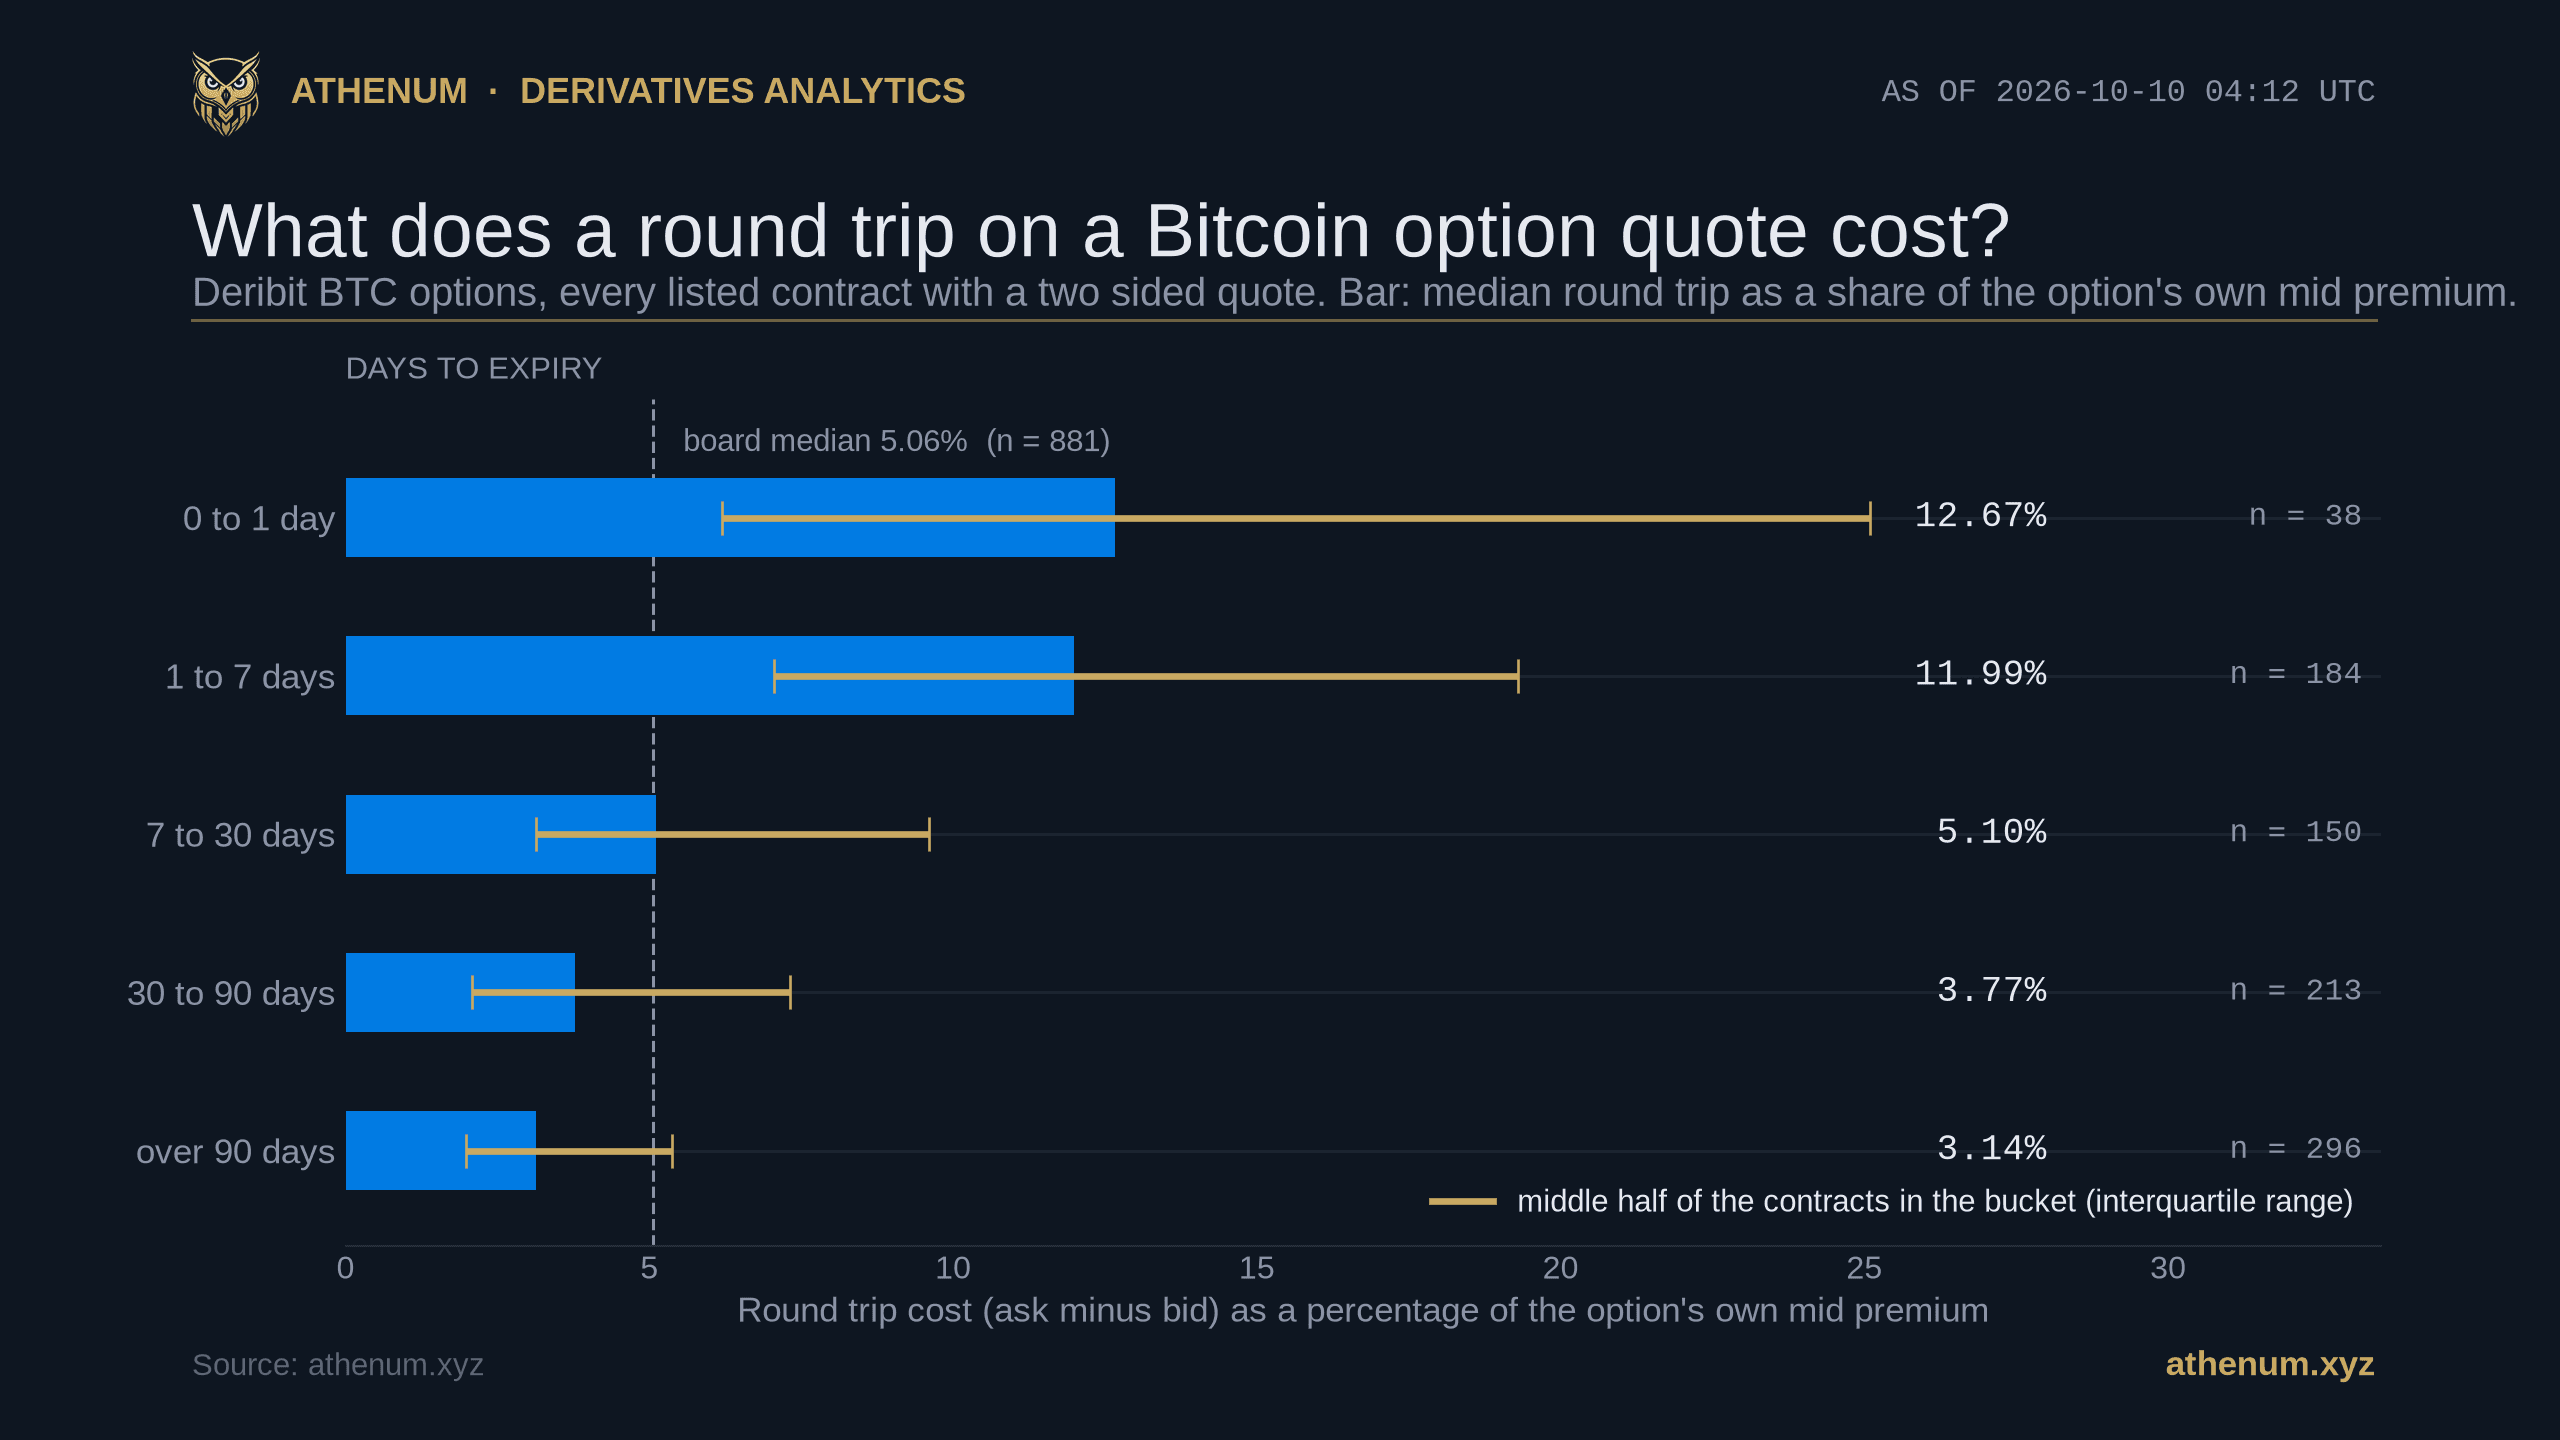
TLDR. Bitcoin opsiyon makası genellikle volatilite puanı cinsinden anlatılır; bu da işlemin ne kadara mal olduğunu gizler. 2026-10-10 saat 04:12 UTC'de, BTC 82.608,21 USD seviyesindeyken Deribit'te işleme açık her BTC opsiyonu üzerinde yapılan ölçümde, listelenen 950 sözleşmenin 881'i aynı anda hem alış hem satış kotasyonu taşıyordu ve bunlarda alıştan satışa gidiş dönüş, opsiyonun kendi orta priminin medyan olarak yüzde 5,06'sına mal oluyor; ortadaki yarı ise yüzde 2,55 ile yüzde 10,00 arasında seyrediyor. Maliyet, kalan süreyle birlikte değişiyor: bir gün içinde vadesi dolan 38 sözleşmede yüzde 12,67, vadesine 90 günden fazla kalan 296 sözleşmede ise yüzde 3,14. Geri kalan 69 sözleşmede hiçbir fiyattan alış yoktu ve bunların 63'ünde açık pozisyon bulunuyor. Vadesiz sözleşme işlemcisinin kullandığı birimde, yani primin değil alınan riskin baz puanı cinsinden, medyan opsiyon kotasyonu 20 baz puan genişliğinde; aynı anda BTC vadesiz sözleşmesinde bu 0,0605 baz puan, yani arada 331 kat fark var.
Bir Bitcoin opsiyon kotasyonunda gidiş dönüş ne kadara mal olur?
Medyan olarak opsiyonun kendi priminin yüzde 5,06'sına; bu, 2026-10-10 saat 04:12 UTC'de hem alış hem satış kotasyonu bulunan 881 Deribit BTC sözleşmesi üzerinde ölçüldü. Bu yazıda üç ayrı Bitcoin fiyatı geçiyor ve bunlar bir çelişki değil, farklı okumalar: 82.608,21 USD opsiyon ölçüm anındaki Deribit endeksi, 82.637,00 USD'ye karşı 82.637,50 USD o andaki vadesiz sözleşmenin kendi kotasyonu ve 82.642,83 USD de Athenum'un 04:00 UTC borsalar arası barı. Buradaki büyüklük, kotasyonun tam genişliği, yani satış eksi alış, ikisinin orta noktasına bölünmüş hali. Bir işlemcinin satıştan alıp alıştan satarken, arada hiçbir şey hareket etmediği halde vazgeçtiği tutar bu. Yani kararınızı anında değiştirmenin fiyatı ve pozisyonun doğru ya da yanlış çıkacak bir görüşü olmadan, peşin ödeniyor. Tek yönlü bir geçiş, yani satıştan alıp pozisyonu tutmak, yapısı gereği bunun tam yarısı.
Vadeye kalan süre | İki taraflı kotasyonu olan sözleşme | Medyan gidiş dönüş, primdeki payı | Ortadaki yarı | Medyan genişlik, dayanak varlığın baz puanı |
|---|---|---|---|---|
1 günden az | 38 | %12,67 | %6,20 ile %25,09 | 50 |
1 ile 7 gün | 184 | %11,99 | %7,05 ile %19,30 | 20 |
7 ile 30 gün | 150 | %5,10 | %3,14 ile %9,60 | 10 |
30 ile 90 gün | 213 | %3,77 | %2,08 ile %7,32 | 10 |
90 günden fazla | 296 | %3,14 | %1,98 ile %5,37 | 25 |
Defterin tamamı | 881 | %5,06 | %2,55 ile %10,00 | 20 |
Bu eğim, defterin yoğun olduğu yerle örtüşmüyor ve tabloyu bir likidite hikâyesi gibi okumadan önce bunu ayırmak gerekiyor. Hareket eğrinin ortasında toplanıyor: vadesi bir ile otuz gün arasında dolan sözleşmeler, defterin 24 saatlik 22.390,8 BTC'lik hacminin yüzde 72,9'unu taşırken, bir gün içinde vadesi dolanlar bunun yüzde 5,3'ünü taşıyor ve açık pozisyonun yüzde 0,7'sini elinde tutuyor. Yani gidiş dönüşü en pahalı kova, en çok işlem göreni değil, en boş olanı; bu defterde en geniş bağıl makaslar neredeyse kimsenin olmadığı yerde duruyor. Vadesi yaklaşan sözleşmelerin kotasyonları mutlak olarak defterin en genişleri: dayanak varlığın medyan 50 baz puanı, yedi ile doksan gün kovalarındaki 10 baz puana karşı. Üstelik o kolon düşen değil U biçiminde, çünkü doksan günün ötesindeki sözleşmeler çok daha büyük primler üzerinde 25 baz puana doğru yeniden açılıyor. Vadesi yaklaşan kovanın içinde ise işlemcilerin gerçekten izlediği kullanım fiyatları aynı zamanda listedeki en ucuz şeyler ve orada kesrin iki yarısı da aynı yöne itiyor: bir gün içinde vadesi dolan 38 sözleşmeden, kullanım fiyatı endeksin yüzde 2,5'i içinde kalan 13'ünde medyan orta fiyat 0,00515 BTC, yaklaşık 425 USD ve medyan gidiş dönüş maliyeti bu primin yüzde 32,56'sı. 13 gözlem zayıf bir temeldir ve rakam da öyle olduğu belirtilerek aktarılıyor; ama yön konusunda kuşku yok, çünkü daha küçük bir prime bölünen daha geniş bir kotasyon tek bir yöne hareket edebilir.
Dağılım, sıralamadan daha önemli. Defterin tamamında ortadaki yarı yüzde 2,55 ile yüzde 10,00 arasında seyrediyor; en dar tek sözleşme yüzde 0,20 idi, en genişlerde ise satış, alışın 3 katı olarak kote edilmişti. Kovaların çeyrekler arası aralıkları her sınırda birbirine giriyor, dolayısıyla tablonun dürüst okuması şu: vadeye kalan süre sözleşmeleri sıralamıyor, dağılımı kaydırıyor.
Bu yeni bir şey mi, yoksa daha önce ölçüldü mü?
Metrik yeni değil ve her şeyden önce önceki çalışmaların adını anmak gerekiyor. Bağıl makas, yani kotasyon genişliğinin orta noktaya oranı, tam olarak bu defter üzerine yapılan hakem denetimli çalışmalarda standart bir ölçüt. Atanasova, Miao, Segarra ve Willeboordse, Ocak 2021 ile Aralık 2024 arasındaki Deribit işlem ve kotasyon verisini kullanıyor ve toplam piyasa yapıcı gama envanterinde bir standart sapmalık düşüşün, kendi raporladıkları biçimiyle, zararda olan (OTM) alım opsiyonlarında efektif makaslarda yüzde 0,12 ve satım opsiyonlarında yüzde 0,19 artışla ilişkili olduğunu, bizim birimlerimizde değil kendi birimlerinde bildiriyor (Aggregate illiquidity and crypto option returns, Finance Research Letters 85, 2025). Onların büyüklüğü işlemlerden ölçülen efektif makas, yani burada ölçülen kote makas değil; ayrıca onların elinde dört yıllık bir panel var, buradaki ise tek bir an. Burada kullanılan büyüklüğe daha da yakın biçimde, aynı yazarların Illiquidity Premium and Crypto Option Returns başlıklı çalışma metni, Deribit'te bağıl makasları doğrudan hesaplıyor ve bunları hedge, envanter ve asimetrik bilgi maliyetlerine bağlıyor.
O literatürde bağıl makas çoğu zaman bir sonuç değil, bir temizleme filtresi olarak kullanılır ve ortalama yerine tam sayım yayımlamanın gerekçesi de bu filtre. Bu defter üzerinde hedging konusunu inceleyen 2026 tarihli bir çalışma, orta fiyatın yüzde 50'sinden geniş olan her kotasyonu atıyor ve öncesinde alış ya da satış kotasyonundan biri eksik olan her satırı çıkarıyor; tek başına bu adım ona ham satırlarının yüzde 27,0'ına mal oluyor (Deep Hedging Under Realistic Market Frictions). En kötü kote edilen sözleşmeler analiz başlamadan atılıyorsa, bu piyasaya dair yayımlanan tablo zaten iyi kote edilmiş sözleşmelere koşullanmış olur ve geri kalanı kimse saymaz.
Aynı makale, verimizde kontrol edilebilir bir şeyi de öngörüyor ve öngörü tutuyor. Deribit'in tik yapısının, gerçek likiditeden bağımsız olarak çok düşük fiyatlı sözleşmelerde 0,67 ve 1,0 gibi tam kesirli değerlerde bağıl makasta yapay sıçramalar ürettiği uyarısını yapıyor. Bizim ölçüm anımızda BTC defterinde en sık görülen tek bağıl makas tam olarak 0,6667 ve bu 881 sözleşmenin 23'ünde geçerli; 1,0 ise 10 sözleşmede daha karşımıza çıkıyor. ETH defteri aynı deseni 13 ve 10 sözleşmeyle tekrarlıyor. Bunlar, 1 tiklik alışa karşı 2 ya da 3 tiklik satış kotasyonları; bir piyasa yapıcının yüzde 100 komisyon alması değil. Onların yüzde 50 filtresini bizim deftere uygulamak 881 sözleşmenin 39'unu çıkarıyor ve medyanı yüzde 5,06'dan yüzde 4,69'a taşıyor. Yani manşet rakam bu satırların bir yapaylığı değil; yapaylık gerçek ama küçük.
Dolayısıyla bu yazının eklediği şey metrik değil. Eklediği şey çerçeve: tek ve adı konmuş bir anda defterin tamamı, kimsenin alış vermeyeceği sözleşmeler de dahil her listelenen sözleşme sayılmış ve her medyanın yanına gözlem sayısı yazılmış ki okuyucu hangi iddianın 38, hangisinin 296 sözleşmeye dayandığını görebilsin.
Daha yakın bir örnek: Athenum'un vadesiz sözleşmeler ve spotta makaslara dair daha önceki okuması, kriptodaki en dar kotasyonların rekabetle değil tikle sabitlendiği sonucuna varıyordu. Bu bulgu bu deftere ancak kısmen taşınıyor. Deribit, BTC opsiyonlarını iki kademeli bir tik merdiveninde kote ediyor: 0,005 BTC fiyatına kadar 0,0001 BTC, onun üzerinde 0,0005 BTC. Bu da söz konusu anda iki taraflı 881 sözleşmenin 167'sini ince tike, 714'ünü kaba tike yerleştiriyor. Her sözleşmenin kendi geçerli tikine göre, orta fiyatta ölçüldüğünde, 881 kotasyonun 110'u tam 1 tik, 161'i ise tam 2 tik genişliğindeydi. Yani defterin yüzde 87,5'inde kotasyon borsanın tabanından geniş ve yüzde 69,2'sinde 2 tikten de geniş; bu da genişliği defterin büyük kısmında mekanik bir asgari sınır değil, piyasa yapıcının tercihi yapıyor. Tabana sabitlenmiş olan sekizde birde ise yalnızca o taban bile gidiş dönüş için primin medyan yüzde 6,45'ine mal oluyor; ortadaki yarı yüzde 3,57 ile yüzde 18,18 arasında.
Bu, aynı ekrandaki vadesiz sözleşmeyle nasıl kıyaslanıyor?

Aynı an, iki araç da hiç kıyaslanabilsin diye vadesiz sözleşmenin birimine konmuş hali: kotasyon genişliği, ödenen primin değil pozisyonun taşıdığı dayanak varlık riskinin baz puanı cinsinden. BTC vadesiz sözleşmesinin kotasyonu 82.637,00 USD alışa karşı 82.637,50 USD satış, yani yarım dolar genişliğindeydi. Altın renkli bıyıklar her opsiyon defterinin ortadaki yarısı; BTC opsiyon aralığının alt ucu olan 5 baz puan dahi vadesiz sözleşmenin genişliğinin 83 katı.
Bir opsiyon makasını vadesiz sözleşme makasıyla kıyaslamak dikkat gerektiriyor, çünkü doğal bölenler farklı. Vadesiz sözleşme makası, alınan riskin fiyatına karşı kote edilir; primin payı olarak ifade edilen bir opsiyon makası ise o riskin bir kesrine karşı. Burada ölçülen Deribit BTC ve ETH defterleri ters (inverse) sözleşmelerden oluşuyor: sözleşme başına dayanak varlığın 1 birimi üzerinden uzlaşıyor ve coin cinsinden kote ediliyor, dolayısıyla kotasyon genişliği doğrudan dayanak varlığın baz puanına çevriliyor ve kıyas birebir hale geliyor.
Bu ortak zeminde, ölçüm anında BTC vadesiz sözleşmesi 0,0605 baz puan genişliğindeydi, yani 82.637,00 USD'ye karşı 82.637,50 USD; medyan BTC opsiyon kotasyonu ise 20 baz puan, yani bunun 331 katı. ETH defteri aynı şeyi farklı bir seviyede okutuyor: 0,201 baz puanlık bir vadesiz sözleşmeye karşı 30 baz puanlık medyan opsiyon kotasyonu. BTC opsiyon defterinin en iyi çeyreği bile, 5 baz puan ya da daha darıyla, vadesiz sözleşmenin 83 katına mal oluyor.
Yönlü bir görüşü ifade etmek için araç seçen herkes için pratik sonuç bu; ayrıca bir vadesiz sözleşmeyi taşımanın maliyetinin icradan ziyade fonlamanın hâkimiyetinde olmasının, bir opsiyon pozisyonunun ise makasını ömrü boyunca değil işlemin iki ucunda ödemesinin nedeni de bu. Bu, opsiyonların pahalı fiyatlandığı anlamına gelmiyor. Konveks bir araç kote eden bir piyasa yapıcı onu dayanak varlıkta sürekli hedge eder ve vadesiz sözleşme yapıcısının taşımadığı gama riskini taşır; makas da bunun ücretlendirildiği yerdir. Bu, rakamı işlemden sonra değil işlemden önce bilmeye dair bir argüman ve ücretsiz opsiyon kâr hesaplayıcısı orta fiyat yerine gerçek bir gerçekleşme fiyatı girmenize izin veriyor.
Defterin ne kadarında hiç alış kotasyonu yok?

Listelenen defterin tamamı tek bir anda, filtrelenmiş bir örneklem değil. Kırmızı blok yalnızca tek taraftan kote edilen sözleşmeler: bir satış kotasyonu var, yani pozisyon alınabiliyor; alış kotasyonu yok, yani bu anda hiçbir fiyattan satılamıyor. O bloktaki 69 BTC sözleşmesinin her birinde satış kotasyonu vardı ve 950 sözleşmenin hiçbirinde satış kotasyonu eksik değildi.
Listelenen 950 BTC sözleşmesinden 69'unda hiçbir fiyattan alış kotasyonu yoktu. Bu, geniş bir makasla aynı şey değil; bu, çıkışın hiç olmaması. 950 sözleşmenin her birinde satış kotasyonu vardı, yani defter bu anda satmaya razıydı ve bunun yüzde 7,26'sında almaya razı değildi.
Üç ayrıntı, bunun ölü kayıtlara dair bir hikâye olmasını engelliyor. 69 sözleşmenin 63'ü açık pozisyon taşıyor, toplam 7.986,8 BTC; yani bunlar birilerinin hâlihazırda elinde tuttuğu sözleşmeler. 69 sözleşmenin 45'i önceki 24 saat içinde işlem gördü, yani kimsenin bakmadığı eskimiş satırlar değiller. Ve mahsur kalan açık pozisyon, defterin 377.708,2 BTC'sinin yüzde 2,11'i: sorunun sistemik değil yoğunlaşmış olduğunu söylemeye yetecek kadar küçük, ama çıkışa ihtiyaç duyduğunuz anda değil öncesinde kontrol etmeye değecek kadar büyük.
ETH defteri sayım kalemlerinde daha kötü: 846 sözleşmenin 82'sinde alış kotasyonu yok, bunların 74'ü açık pozisyon taşıyor ve defterin açık pozisyonunun yüzde 3,44'ü kote edilmiş bir çıkışı olmayan sözleşmelerde duruyor. İki taraflı 764 kotasyonu medyan yüzde 4,94'lük bir gidiş dönüş taşıyor, ortadaki yarı ise yüzde 2,76 ile yüzde 11,19 arasında; yani iki defter prim cinsinden neredeyse aynı seviyede duruyor, mutlak olarak ise 20 baz puana karşı 30 baz puanla ETH ikisinin daha genişi. İkisinde de hareket ince: 950 BTC sözleşmesinden 497'si ve 846 ETH sözleşmesinden 495'i önceki 24 saatte hiç işlem görmedi.
Defteri gerçekten kullanımda olan kısımlara indirgemek manşet rakamı oynatıyor ve ikisini birlikte göstermek dürüstlük gereği. İşlem görmüş ve aynı zamanda iki taraflı olan 408 sözleşmede medyan gidiş dönüş yüzde 7,03, ortadaki yarı ise yüzde 2,90 ile yüzde 15,24 arasında; bu, defter medyanı olan yüzde 5,06'dan kötü, çünkü işlem ucuz ve kısa vadeli sözleşmelerde yoğunlaşıyor. Açık pozisyon taşıyan iki taraflı 720 sözleşmede ise yüzde 4,65, ortadaki yarı yüzde 2,29 ile yüzde 11,11 arasında. Defter medyanı ikisinin arasında duruyor ve üç okumanın hiçbiri tek doğru cevap değil.
Aynı sabah vadesiz sözleşme likiditesi neredeydi?

Athenum'un normalize edilmiş borsalar arası akışı, 2026-10-10 saat 04:00 UTC barında, BTC 82.642,83 USD seviyesinde. Bu yazının opsiyon defterini ölçtüğü borsa olan Deribit, burada gösterilen vadesiz sözleşme defterlerinin en küçüğü: 0,83 milyar USD ile, adı geçen borsaların toplamı olan 21,48 milyar USD'nin yüzde 3,9'u. O bardaki fonlama 0,010863 yüzde puanlık bir aralığa yayılıyor: Bybit'te eksi yüzde 0,000863 ile Bitget'te artı yüzde 0,010000 arasında.
2026-10-10 saat 04:00 UTC barında Athenum'un borsalar arası görünümü Bitcoin'i 82.642,83 USD'ye, Bitcoin vadesiz sözleşme açık pozisyonunu ise Binance'te 7,62 milyar USD, Bybit'te 4,63 milyar USD, Hyperliquid'de 3,16 milyar USD, Bitget'te 2,76 milyar USD, OKX'te 2,47 milyar USD ve Deribit'te 0,83 milyar USD'ye koyuyor. Adı geçen bu bacaklar toplamda 21,475 milyar USD ediyor, yani 21,48 milyar USD olarak basılıyor; yukarıda yuvarlanmış halde verilen rakamlar ise 21,47 milyar USD'ye toplanıyor. Akışın kendi toplam alanı aynı bar için 21,635 milyar USD okuyor, yani o yuvarlanmamış toplamın yüzde 0,74 üzerinde. Bu nedenle burada aktarılan her pay, o toplam alanına değil adı geçen borsaların toplamına karşı hesaplanıyor. Aynı bardaki fonlama 0,010863 yüzde puanlık bir aralığa yayılıyordu: Bybit'te eksi yüzde 0,000863 ile Bitget'te artı yüzde 0,010000 arasında.
O bardaki iki okuma opsiyon ölçümüyle ilgili. Birincisi, bu yazının opsiyon defterini ölçtüğü borsa olan Deribit'in, adı geçen toplamın yüzde 3,9'uyla bu borsalar arasında en küçük vadesiz sözleşme defterini işletmesi. Yani bir piyasa yapıcının opsiyonu hedge ettiği dayanak varlık çoğunlukla başka bir yerde kote ediliyor ve bir borsadan diğerine geçmenin maliyeti opsiyon makasının içinde duruyor. İkincisi bir bulgu değil, kendi rakamlarımız üzerinde bir kontrol: Athenum'un akışı toplam Bitcoin opsiyon açık pozisyonunu 377.710,2 BTC olarak bildiriyor; bu yazının defterin 950 sözleşmesinden doğrudan topladığı rakam ise 377.708,2 BTC. Fark 2,0 BTC, yani yüzde 0,0005. Bunlar iki bağımsız kaynak değil, aynı borsa üzerindeki iki ayrı okuma yolu; dolayısıyla uyuşma Deribit'i değil bizim tesisatımızı denetliyor. Yine de 5 anlamlı basamağa kadar uyuşma, yayından sonra iddia edilmesi değil yayından önce yapılması gereken türden bir kontrol.
Bunu kendi defterinizde nasıl kontrol edersiniz?
1. Defterin tamamını tek bir çağrıyla çekin. Deribit bunu /api/v2/public/get_book_summary_by_currency adresinde currency BTC ve kind option parametreleriyle yayımlıyor; bu çağrı 950 sözleşmenin tamamını alış, satış, mark, açık pozisyon ve 24 saatlik hacimle birlikte döndürdü ve hiçbir anahtar istemedi. Yanındaki /api/v2/public/get_instruments ise her sözleşmenin kullanım fiyatını, vadesini ve tik büyüklüğünü veriyor.
2. Orada olanı ölçmeden önce eksik olanı sayın. Alış kotasyonu null olan bir sözleşme geniş bir makas değil, olmayan bir makastır; o satırları sessizce atmak da 950 sözleşmelik bir defterin, okuyucuya söylenmeden 881 sözleşmelik bir deftere dönüşme yöntemidir. İki rakamı birlikte verin.
3. Mark'a değil, orta fiyata bölün. Mark, borsanın model fiyatıdır ve kotasyonun içinde durur; dolayısıyla ona bölmek, tam da modelle piyasanın en çok ayrıştığı sözleşmelerde makası olduğundan iyi gösterir.
4. İki böleni birbirinden ayrı tutun. Primin üzerindeki kotasyon genişliği, işlemin sahip olma maliyetine göre ne kadara geldiğini yanıtlar; dayanak varlığın baz puanı cinsinden kotasyon genişliği ise taşıdığı riske göre ne kadara geldiğini. Bu yazı ikisini de yayımlıyor, çünkü her biri tek başına yanıltıcı; ayrıca ücretsiz kâr ve zarar hesaplayıcısı hangisi sizi ilgilendiriyorsa onun için orta fiyat yerine gerçek bir gerçekleşme fiyatı alıyor.
5. Ölçüm anını kaydedin ve bunu tek bir çekiliş olarak değerlendirin. Bu defterdeki makaslar saate ve güne göre hareket ediyor, dolayısıyla tek bir okuma bir gözlemdir, bir sabit değil; sonraki bölüm de bunun yukarıdakileri ne kadar sınırladığı üzerine.
Bu ölçümün göstermediği şeyler
Bu, 2026-10-10 saat 04:12 UTC'de alınmış tek bir an ve yukarıdaki her şeyin en büyük sınırı bu. Günlerden cumartesi ve Avrupa işlem saatlerinin ilk saatleri, yani bir opsiyon defterinin bir hafta içinde gördüğü en ince pencerelerden biri. Çarşamba öğleden sonra alınacak bir okuma neredeyse kesinlikle daha dar olurdu ve burada hiçbir şey bunun ne kadar olacağını ortaya koymuyor; rakamlar haftalık bir ortalamayı değil, bu defterdeki bu anı tanımlıyor ve farklı anlar arasındaki dağılım, bu yazının öne sürebileceği bir şey değil, bariz biçimde sıradaki ölçüm.
İlkinden 17,5 dakika sonra, ilk ölçümün 04:12:36 UTC saatine karşı 2026-10-10 saat 04:30:04 UTC'de alınan ikinci bir kayıt, bunun ne kadarının gürültü ve ne kadarının defter olduğunu söylüyor. BTC medyan gidiş dönüşü yüzde 5,06'dan yüzde 5,13'e çıktı, ortadaki yarısı yüzde 2,55 ile yüzde 10,00 aralığından yüzde 2,52 ile yüzde 10,07 aralığına genişledi ve sayılar hiç oynamadı: iki ölçümde de iki taraflı 881 kotasyon ve alış kotasyonu olmayan 69 sözleşme. ETH defteri ise ters yöne gitti; medyanı yüzde 4,94'ten yüzde 4,89'a sıkıştı, alış kotasyonu olmayan sözleşme sayısı 82'den 83'e çıktı ve iki taraflı sözleşme sayısı 764'ten 763'e geriledi. Aynı 17 dakika içinde iki defterin zıt yönlere hareket etmesi, tek başına, hiçbirini sabit bir rakam olarak okumamak için bir gerekçe. Yani okuma, tek bir yenilemeye bağlı bir saniyelik bir tesadüf değil ve ikinci ölçümün kanıtladığı tek şey bu. Aynı ince cumartesi penceresinde 17,5 dakika arayla alınmış iki kayıt, çarşamba öğleden sonrası sorusuna dair hiçbir şey söyleyemez, çünkü o sorunun konusu olan koşulların neredeyse tamamını paylaşıyorlar.
Vadeye göre oluşan eğim dengesiz sayılara dayanıyor: bir günden az kovasında 38 sözleşmeden doksan günün ötesinde 296 sözleşmeye. Her kovanın çeyrekler arası aralığı komşusunun aralığına giriyor; tablonun temiz bir sıralama yerine sayıları ve aralıkları taşımasının nedeni de bu. Buradaki her çeyrek, çoğu hesap tablosunun varsayılanı olan doğrusal interpolasyon yerine dışlayıcı Weibull konumlandırmasıyla hesaplandı; bu da yalnızca en ince kovada fark yaratıyor: bir günden az aralığı bu tanımla yüzde 6,20 ile yüzde 25,09, alışılmış tanımla ise yüzde 6,28 ile yüzde 23,49 okunuyor. Analizin tamamı yalnızca Deribit'i kapsıyor ve bu sınır son bir yılda yumuşamak yerine keskinleşti. Deribit hâlâ kripto doğumlu en büyük opsiyon borsası ve defterinin tamamı anahtarsız okunabilen borsa; burada ölçülen defterin onun olmasının nedeni de bu. Ancak artık tüm Bitcoin opsiyonu açık pozisyonunun çoğunluğunu elinde tutmuyor; 5 yıl önce bunun yüzde 90'ının çok üzerindeydi: ABD'de işlem gören spot Bitcoin ETF'leri üzerindeki opsiyonlar toplamın çok büyük bir payına ulaştı, Binance ve diğerleri de kendi başına anlamlı defterler taşıyor. Bu kayma burada ölçülmedi, kamuya açık haberlerden alındı; bir rakam olarak değil bir yön olarak ifade edilmesinin nedeni de bu. Dolayısıyla bu, Bitcoin opsiyon piyasasının değil, tek bir borsanın kotasyon davranışının ölçümü ve bir ABD borsasında kote edilen bir ETF opsiyonundaki bağıl makaslar, arkasında farklı bir mikro yapı olan farklı bir soru.
Makas aynı zamanda işlemin tek maliyeti de değil ve bu defterde primle birlikte ölçeklenen tek maliyet bile değil. Deribit, sözleşme başına dayanak endeks fiyatının yüzde 0,03'ü oranında opsiyon komisyonu alıyor ve bunu opsiyonun kendi fiyatının yüzde 12,5'iyle sınırlıyor. Bu üst sınır tam olarak şu yüzden var: ucuz sözleşmelerdeki primler, dayanak varlığa dayalı sabit bir komisyonun onları yutacağı kadar küçülüyor. Tablonun ilk satırındaki yüzde 12,67 rakamını üreten de aynı hesap değil aynı neden: bölende duran küçük bir prim. Yüzde 12,5 ile yüzde 12,67 birbiriyle ilgisiz iki büyüklük; sadece tesadüfen birbirine yakın düşüyorlar. Dolayısıyla vadesi yaklaşan, başabaş bir sözleşmede makası geçen bir işlemci, aynı emirde hem defterin en geniş kotasyonunu ödeyip hem de komisyon üst sınırına çarpabilir. Komisyonlar, dayanak varlıktaki hedge ve o hedge üzerindeki fonlama, burada ölçülenin tamamen dışında kalıyor; varlığın gerçekte ne yaptığına karşı zımni volatilite ise kotasyonun gidiş dönüşünün ne kadara geldiğinden ayrı bir soru.
Son olarak, yukarıdaki hiçbir şey yüzde 5,06'lık bir gidiş dönüşün fazla pahalı olduğunu söylemiyor. Söylediği şu: rakam bu, aynı birimde vadesiz sözleşmedekinin 331 katı ve pozisyonun ömrü boyunca birikmek yerine yaklaşık yarısı pozisyon açıldığı anda, kalanı da kapatıldığında ödeniyor.
Yukarıdaki her kotasyon, kullanım fiyatı ve vade, hiçbir anahtar istemeyen Deribit uç noktalarından okundu; yani bu yazının defter kısmı, bir saati olan herkes tarafından sıfırdan yeniden kurulabilir. Borsalar arası açık pozisyon ve fonlama, Athenum'un Binance, Bybit, OKX, Bitget, Hyperliquid ve Deribit üzerindeki kendi normalize edilmiş akışından geliyor ve yanındaki her hesaplayıcı ücretsiz kalıyor: hesap yok, e-posta yok, kullanım sınırı yok. Bu borsalar arası okumaların geldiği terminal, app.athenum.xyz adresinde 7 günlük ücretsiz Pro+ denemesiyle açılıyor.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics; kripto türevleri, piyasa verileri ve makroekonomik bağlam üzerine çalışan üç kişilik yayın ekibimizdir.