Table of Contents7 sections
- Một vòng khứ hồi trên báo giá quyền chọn Bitcoin tốn bao nhiêu?
- Đây có phải điều mới, hay đã từng được đo trước đây?
- So với hợp đồng vĩnh cửu trên cùng màn hình thì thế nào?
- Bao nhiêu phần của bảng giá hoàn toàn không có giá mua?
- Thanh khoản hợp đồng vĩnh cửu nằm ở đâu trong cùng buổi sáng đó?
- Bạn kiểm tra điều này trên bảng giá của mình như thế nào?
- Phép đo này không cho thấy điều gì?
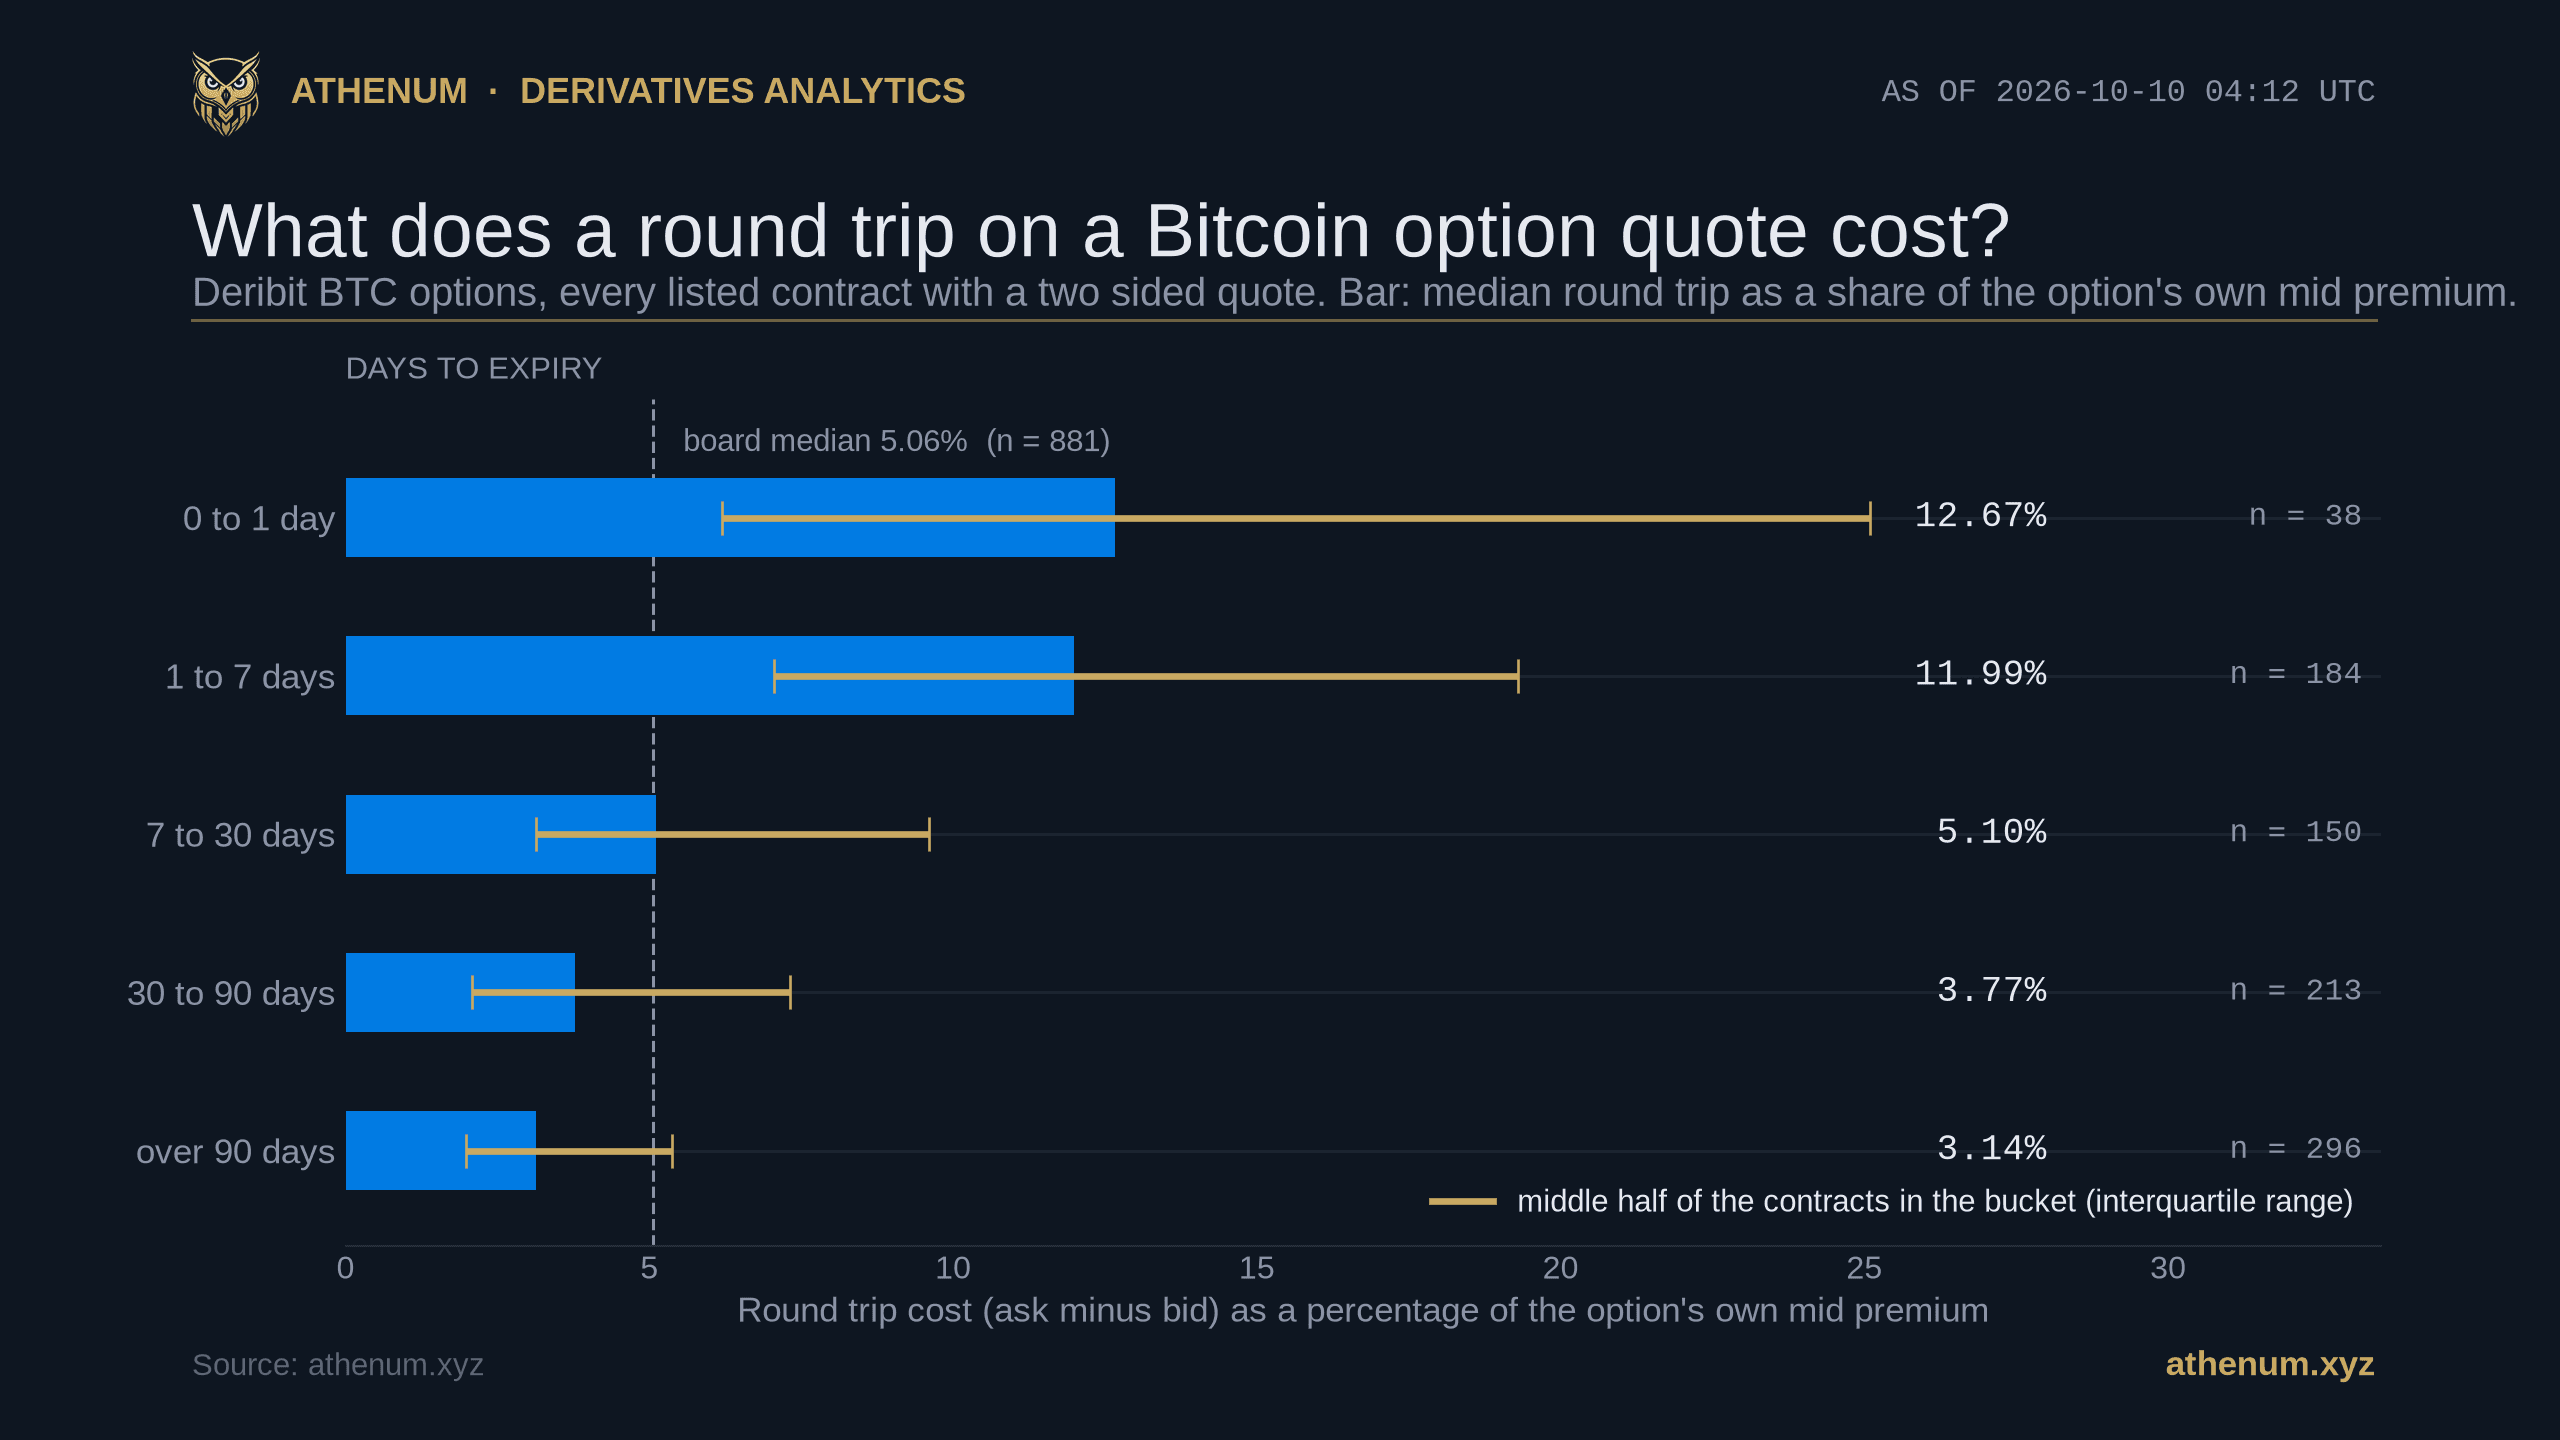
TLDR. Chênh lệch giá mua/giá bán của quyền chọn Bitcoin thường được diễn đạt bằng điểm biến động, và cách diễn đạt đó che mất chi phí giao dịch thực tế. Đo trên mọi quyền chọn BTC được niêm yết tại Deribit vào 04:12 UTC ngày 2026-10-10, với BTC ở mức 82.608,21 USD, 881 trong số 950 hợp đồng niêm yết có đồng thời một giá mua và một giá bán, và trên nhóm đó, vòng khứ hồi từ giá mua sang giá bán tốn trung vị 5,06 phần trăm phí quyền chọn trung điểm của chính hợp đồng, với nửa giữa chạy từ 2,55 đến 10,00 phần trăm. Chi phí này dịch chuyển theo thời gian còn lại: 12,67 phần trăm trên 38 hợp đồng đáo hạn trong vòng 1 ngày, so với 3,14 phần trăm trên 296 hợp đồng đáo hạn sau hơn 90 ngày. 69 hợp đồng còn lại không có giá mua ở bất kỳ mức giá nào, và 63 trong số đó đang có vị thế mở. Tính theo đơn vị mà một nhà giao dịch hợp đồng vĩnh cửu sử dụng, tức điểm cơ bản của mức phơi nhiễm được mở ra thay vì của phí quyền chọn, báo giá quyền chọn trung vị rộng 20 bps so với 0,0605 bps trên hợp đồng vĩnh cửu BTC tại cùng thời điểm, gấp 331 lần.
Một vòng khứ hồi trên báo giá quyền chọn Bitcoin tốn bao nhiêu?
Trung vị là 5,06 phần trăm phí quyền chọn của chính hợp đồng, đo trên 881 hợp đồng BTC niêm yết tại Deribit có đồng thời một giá mua và một giá bán vào 04:12 UTC ngày 2026-10-10. Ba mức giá Bitcoin xuất hiện trong bài viết này và chúng là ba phép đọc khác nhau chứ không phải một sự bất đồng: 82.608,21 USD là chỉ số Deribit tại thời điểm chụp bảng quyền chọn, 82.637,00 USD đối lại 82.637,50 USD là báo giá của chính hợp đồng vĩnh cửu tại khoảnh khắc đó, và 82.642,83 USD là nến liên sàn của Athenum tại 04:00 UTC. Đại lượng ở đây là toàn bộ độ rộng của báo giá, giá bán trừ giá mua, chia cho trung điểm giữa hai mức đó. Đó là phần một nhà giao dịch mất đi khi mua ở giá bán rồi bán lại ở giá mua mà không có gì thay đổi ở giữa, nên nó là giá của việc đổi ý ngay lập tức, và nó được trả trước khi vị thế có bất kỳ quan điểm nào để đúng hay sai. Một lần vượt qua đơn lẻ, tức trả giá bán rồi giữ vị thế, theo định nghĩa đúng bằng một nửa con số đó.
Thời gian còn lại đến đáo hạn | Hợp đồng có báo giá hai chiều | Chi phí khứ hồi trung vị, tỷ lệ trên phí quyền chọn | Nửa giữa | Độ rộng trung vị, bps của tài sản cơ sở |
|---|---|---|---|---|
Dưới 1 ngày | 38 | 12,67% | 6,20% đến 25,09% | 50 |
1 đến 7 ngày | 184 | 11,99% | 7,05% đến 19,30% | 20 |
7 đến 30 ngày | 150 | 5,10% | 3,14% đến 9,60% | 10 |
30 đến 90 ngày | 213 | 3,77% | 2,08% đến 7,32% | 10 |
Trên 90 ngày | 296 | 3,14% | 1,98% đến 5,37% | 25 |
Toàn bảng | 881 | 5,06% | 2,55% đến 10,00% | 20 |
Độ dốc đó không trùng khớp với nơi bảng giá nhộn nhịp, và cần tách điều này ra trước khi đọc nó như một câu chuyện về thanh khoản. Hoạt động giao dịch tập trung ở khúc giữa của đường cong: các hợp đồng đáo hạn trong 1 đến 30 ngày chiếm 72,9 phần trăm trong 22.390,8 BTC khối lượng 24 giờ của toàn bảng, còn nhóm đáo hạn trong vòng 1 ngày chỉ chiếm 5,3 phần trăm khối lượng đó và giữ 0,7 phần trăm hợp đồng mở. Vậy nhóm đắt nhất để thực hiện một vòng khứ hồi không phải là nhóm được giao dịch nhiều nhất, mà là nhóm trống nhất, và những mức chênh lệch tương đối rộng nhất trên bảng này nằm đúng ở nơi gần như không có ai. Báo giá trên các hợp đồng sắp đáo hạn là rộng nhất bảng tính theo giá trị tuyệt đối, trung vị 50 bps của tài sản cơ sở so với 10 bps ở các nhóm 7 đến 90 ngày, và cột đó có hình chữ U chứ không đi xuống đều, bởi các hợp đồng đáo hạn sau hơn 90 ngày rộng trở lại 25 bps trên những mức phí quyền chọn lớn hơn nhiều. Bên trong nhóm sắp đáo hạn, những giá thực hiện mà nhà giao dịch thực sự để mắt tới cũng là những thứ rẻ nhất được niêm yết, và ở đó cả hai nửa của phân số đều đẩy về cùng một phía: trong 38 hợp đồng đáo hạn trong vòng 1 ngày, 13 hợp đồng có giá thực hiện nằm trong phạm vi 2,5 phần trăm so với chỉ số có trung điểm trung vị 0,00515 BTC, khoảng 425 USD, và chi phí khứ hồi trung vị bằng 32,56 phần trăm của chính mức phí đó. 13 quan sát là một cơ sở mỏng và con số được nêu đúng như vậy, nhưng chiều hướng thì không phải nghi ngờ, bởi một báo giá rộng hơn chia cho một mức phí nhỏ hơn chỉ có thể dịch chuyển về một phía.
Mức phân tán quan trọng hơn thứ hạng. Nửa giữa của toàn bảng chạy từ 2,55 đến 10,00 phần trăm, hợp đồng chặt nhất ở 0,20 phần trăm, còn những hợp đồng rộng nhất được báo giá với giá bán gấp ba lần giá mua. Khoảng tứ phân vị của các nhóm chồng lấn lên nhau ở mọi ranh giới, nên cách đọc trung thực của bảng này là thời gian còn lại đến đáo hạn làm dịch chuyển cả phân phối chứ không phân loại được từng hợp đồng.
Đây có phải điều mới, hay đã từng được đo trước đây?
Chỉ số này không mới, và phần công trình đi trước xứng đáng được nêu tên trước mọi thứ khác. Chênh lệch tương đối, tức độ rộng báo giá chia cho trung điểm, là chuẩn mực trong các nghiên cứu bình duyệt về đúng bảng giá này. Atanasova, Miao, Segarra và Willeboordse sử dụng dữ liệu giao dịch và báo giá của Deribit từ tháng 1 năm 2021 đến tháng 12 năm 2024 và báo cáo rằng mức giảm 1 độ lệch chuẩn trong tồn kho gamma tổng hợp của các nhà tạo lập thị trường đi kèm với điều mà họ báo cáo là mức tăng 0,12 phần trăm ở chênh lệch hiệu dụng đối với quyền chọn mua ngoài giá và 0,19 phần trăm đối với quyền chọn bán, theo đơn vị của họ chứ không phải đơn vị của chúng tôi (Aggregate illiquidity and crypto option returns, Finance Research Letters 85, 2025). Đại lượng của họ là chênh lệch hiệu dụng, đo từ các giao dịch, không phải chênh lệch báo giá được đo ở đây, và của họ là một bảng dữ liệu 4 năm, trong khi đây là một khoảnh khắc duy nhất. Còn gần hơn nữa với đại lượng được dùng ở đây, bài nghiên cứu đang hoàn thiện của cùng nhóm tác giả, Illiquidity Premium and Crypto Option Returns, tính trực tiếp chênh lệch tương đối trên Deribit và quy chúng về các chi phí phòng hộ, chi phí tồn kho và chi phí thông tin bất đối xứng.
Trong dòng tài liệu đó, chênh lệch tương đối thường là một bộ lọc làm sạch dữ liệu chứ không phải một kết quả, và chính bộ lọc đó là lý do nên công bố một cuộc kiểm đếm toàn bộ thay vì một con số bình quân. Một nghiên cứu năm 2026 về phòng hộ trên bảng giá này loại bỏ mọi báo giá rộng hơn 50 phần trăm trung điểm, và trước đó loại bỏ mọi dòng thiếu giá mua hoặc thiếu giá bán, riêng bước này đã khiến nghiên cứu mất 27,0 phần trăm số dòng dữ liệu thô (Deep Hedging Under Realistic Market Frictions). Nếu những hợp đồng bị báo giá tệ nhất đã bị loại bỏ trước khi phân tích bắt đầu, thì bức tranh được công bố về thị trường này đã bị điều kiện hóa theo chính những hợp đồng vốn đã được báo giá tốt, và không ai đếm phần còn lại.
Cũng chính bài báo đó dự đoán một điều có thể kiểm chứng được trong dữ liệu của chúng tôi, và nó đúng. Nghiên cứu cảnh báo rằng bước giá của Deribit tạo ra những đỉnh nhọn nhân tạo trong chênh lệch tương đối tại các giá trị phân số chính xác như 0,67 và 1,0 trên những hợp đồng có giá rất thấp, bất kể thanh khoản thực tế. Tại thời điểm chúng tôi chụp, mức chênh lệch tương đối phổ biến nhất trên bảng BTC đúng bằng 0,6667, xuất hiện trên 23 trong số 881 hợp đồng, cùng với 1,0 xuất hiện trên 10 hợp đồng nữa, và bảng ETH lặp lại đúng khuôn mẫu đó ở mức 13 và 10. Đó là một giá mua bằng 1 bước giá đối lại một giá bán bằng 2 hoặc 3 bước giá, chứ không phải một nhà tạo lập thị trường đòi 100 phần trăm. Áp bộ lọc 50 phần trăm của họ lên bảng của chúng tôi loại đi 39 trong số 881 hợp đồng và dịch trung vị từ 5,06 xuống 4,69 phần trăm, nên con số tiêu đề không phải là sản phẩm nhân tạo của những dòng đó, và hiện tượng nhân tạo kia là thật nhưng nhỏ.
Vậy điều bài viết này bổ sung không phải là chỉ số. Đó là khung quan sát: một bảng giá đầy đủ tại một khoảnh khắc được nêu tên rõ ràng, mọi hợp đồng niêm yết đều được đếm, kể cả những hợp đồng không ai chịu đặt giá mua, với số quan sát được in ngay cạnh mỗi giá trị trung vị để người đọc thấy được tuyên bố nào dựa trên 38 hợp đồng và tuyên bố nào dựa trên 296.
Gần nhà hơn, bài đọc trước đó của Athenum về chênh lệch trên hợp đồng vĩnh cửu và giao ngay kết luận rằng những báo giá chặt nhất trong thị trường tiền mã hóa bị neo bởi bước giá chứ không bởi cạnh tranh. Phát hiện đó chỉ đúng một phần khi chuyển sang bảng giá này. Deribit báo giá quyền chọn BTC theo thang bước giá hai bậc, 0,0001 BTC cho tới mức giá 0,005 BTC và 0,0005 BTC phía trên mức đó, điều này tại thời điểm chụp đặt 167 trong số 881 hợp đồng hai chiều vào bậc bước giá tinh và 714 hợp đồng vào bậc thô. Đo theo bước giá áp dụng cho chính từng hợp đồng tại trung điểm, 110 trong số 881 báo giá rộng đúng 1 bước giá và 161 báo giá khác rộng đúng 2 bước. Vậy trên 87,5 phần trăm bảng giá, báo giá rộng hơn mức sàn của sàn giao dịch, và trên 69,2 phần trăm, nó còn rộng hơn 2 bước giá, điều đó khiến độ rộng là lựa chọn của nhà tạo lập thị trường trên phần lớn bảng giá chứ không phải một mức tối thiểu máy móc. Trên một phần tám bị neo vào mức sàn, riêng mức sàn đã tốn trung vị 6,45 phần trăm phí quyền chọn cho một vòng khứ hồi, với nửa giữa từ 3,57 đến 18,18 phần trăm.
So với hợp đồng vĩnh cửu trên cùng màn hình thì thế nào?

Cùng một thời điểm, với cả hai công cụ được đưa về đơn vị của hợp đồng vĩnh cửu để có thể so sánh được với nhau: độ rộng báo giá tính theo điểm cơ bản của mức phơi nhiễm tài sản cơ sở mà vị thế mang theo, chứ không phải của phí quyền chọn đã trả cho nó. Hợp đồng vĩnh cửu BTC được báo giá mua 82.637,00 USD đối lại giá bán 82.637,50 USD, rộng 0,50 USD. Râu vàng là nửa giữa của mỗi bảng quyền chọn, và đầu dưới của khoảng quyền chọn BTC, 5 điểm cơ bản, vẫn gấp 83 lần độ rộng của hợp đồng vĩnh cửu.
So sánh chênh lệch của quyền chọn với chênh lệch của hợp đồng vĩnh cửu cần sự cẩn trọng, bởi mẫu số tự nhiên của hai bên khác nhau. Chênh lệch của hợp đồng vĩnh cửu được tính trên giá của mức phơi nhiễm; chênh lệch của quyền chọn, khi diễn đạt theo tỷ lệ trên phí quyền chọn, lại được tính trên một phần nhỏ của mức phơi nhiễm đó. Bảng BTC và bảng ETH của Deribit được đo ở đây là những hợp đồng nghịch đảo: chúng thanh toán một đồng tài sản cơ sở cho mỗi hợp đồng và được báo giá bằng chính đồng đó, nên độ rộng báo giá chuyển trực tiếp thành điểm cơ bản của tài sản cơ sở, và phép so sánh trở thành chính xác.
Trên nền chung đó, hợp đồng vĩnh cửu BTC rộng 0,0605 bps tại thời điểm chụp, 82.637,00 USD đối lại 82.637,50 USD, trong khi báo giá quyền chọn BTC trung vị rộng 20 bps, gấp 331 lần. Bảng ETH cho kết quả theo cùng hướng ở một mức độ khác: hợp đồng vĩnh cửu 0,201 bps đối lại báo giá quyền chọn trung vị 30 bps. Ngay cả một phần tư tốt nhất của bảng quyền chọn BTC, ở mức 5 bps hoặc chặt hơn, cũng tốn gấp 83 lần hợp đồng vĩnh cửu.
Đây là hệ quả thực tiễn cho bất kỳ ai đang chọn công cụ để thể hiện một quan điểm về hướng đi của thị trường, và đó cũng là lý do chi phí nắm giữ một hợp đồng vĩnh cửu bị chi phối bởi phí tài trợ chứ không bởi chi phí thực hiện, trong khi một vị thế quyền chọn trả chênh lệch của nó ở hai đầu của giao dịch chứ không trải dài theo đời sống của vị thế. Đây không phải lập luận rằng quyền chọn bị định giá quá cao. Một nhà tạo lập thị trường báo giá một công cụ có độ lồi sẽ phải phòng hộ liên tục bằng tài sản cơ sở và gánh rủi ro gamma mà nhà tạo lập hợp đồng vĩnh cửu không có, và chênh lệch chính là nơi khoản đó được thu. Đây là lập luận cho việc biết con số trước khi giao dịch thay vì sau đó, và máy tính lợi nhuận quyền chọn miễn phí cho phép bạn nhập một mức giá khớp thật thay vì mức trung điểm.
Bao nhiêu phần của bảng giá hoàn toàn không có giá mua?

Toàn bộ bảng giá niêm yết tại một khoảnh khắc, không phải một mẫu đã qua sàng lọc. Khối màu đỏ là những hợp đồng chỉ được báo giá một chiều: có giá bán, nên vị thế có thể mua được, và không có giá mua, nên nó không thể bán được ở bất kỳ mức giá nào tại thời điểm này. Mỗi một trong 69 hợp đồng BTC thuộc khối đó đều có giá bán, và không hợp đồng nào trong số 950 hợp đồng thiếu giá bán.
69 trong số 950 hợp đồng BTC niêm yết không có giá mua ở bất kỳ mức giá nào. Đó không giống với một mức chênh lệch rộng; đó là sự vắng mặt của cửa ra. Cả 950 hợp đồng đều có giá bán, nên bảng giá rất vui lòng bán tại khoảnh khắc này và, trên 7,26 phần trăm của nó, không muốn mua.
Ba chi tiết ngăn chuyện này trở thành câu chuyện về những mã niêm yết đã chết. 63 trong số 69 hợp đồng đang có hợp đồng mở, 7.986,8 BTC, nên đây là những hợp đồng đã có người đang nắm giữ. 45 trong số 69 hợp đồng có giao dịch trong 24 giờ trước đó, nên chúng không phải những dòng dữ liệu cũ mà không ai nhìn tới. Và phần hợp đồng mở bị mắc kẹt tương đương 2,11 phần trăm trong 377.708,2 BTC của toàn bảng, đủ nhỏ để nói rằng vấn đề này mang tính cục bộ chứ không mang tính hệ thống, và cũng đủ lớn để đáng kiểm tra trước khi bạn cần tới cửa ra, chứ không phải lúc đã cần.
Bảng ETH tệ hơn ở các con số kiểm đếm: 82 trong số 846 hợp đồng không có giá mua, 74 trong số đó đang có hợp đồng mở, và 3,44 phần trăm hợp đồng mở của toàn bảng nằm trong những hợp đồng không có cửa ra được báo giá. 764 báo giá hai chiều của bảng này mang chi phí khứ hồi trung vị 4,94 phần trăm, với nửa giữa từ 2,76 đến 11,19 phần trăm, nên hai bảng nằm ở gần như cùng một mức khi tính theo phí quyền chọn, trong khi ETH lại là bảng rộng hơn khi tính theo giá trị tuyệt đối, 30 bps đối lại 20. Hoạt động giao dịch đều thưa thớt ở cả hai bảng: 497 trong số 950 hợp đồng BTC và 495 trong số 846 hợp đồng ETH hoàn toàn không có giao dịch nào trong 24 giờ trước đó.
Lọc xuống những phần của bảng giá thực sự đang được sử dụng sẽ làm dịch chuyển con số tiêu đề, và việc trung thực là trình bày cả hai. Trên 408 hợp đồng có giao dịch mà đồng thời cũng có báo giá hai chiều, chi phí khứ hồi trung vị là 7,03 phần trăm, với nửa giữa từ 2,90 đến 15,24 phần trăm, tệ hơn mức trung vị 5,06 của toàn bảng, bởi giao dịch tập trung vào những hợp đồng rẻ, gần ngày đáo hạn. Trên 720 hợp đồng hai chiều đang có hợp đồng mở, con số là 4,65 phần trăm, với nửa giữa từ 2,29 đến 11,11 phần trăm. Trung vị toàn bảng nằm giữa hai mức đó, và không chỉ số nào trong ba chỉ số này là câu trả lời đúng duy nhất.
Thanh khoản hợp đồng vĩnh cửu nằm ở đâu trong cùng buổi sáng đó?

Luồng dữ liệu liên sàn đã chuẩn hóa của Athenum tại nến 04:00 UTC ngày 2026-10-10, với BTC ở mức 82.642,83 USD. Deribit, sàn có bảng quyền chọn mà bài viết này đo, là bảng hợp đồng vĩnh cửu nhỏ nhất trong số các bảng được trình bày ở đây, ở mức 0,83 tỷ USD, tức 3,9 phần trăm của 21,48 tỷ USD mà các sàn được nêu tên cộng lại. Phí tài trợ tại nến đó trải rộng 0,010863 điểm phần trăm, từ âm 0,000863 phần trăm trên Bybit đến dương 0,010000 phần trăm trên Bitget.
Tại nến 04:00 UTC ngày 2026-10-10, góc nhìn liên sàn của Athenum đặt Bitcoin ở mức 82.642,83 USD và hợp đồng mở của hợp đồng vĩnh cửu Bitcoin ở 7,62 tỷ USD trên Binance, 4,63 tỷ USD trên Bybit, 3,16 tỷ USD trên Hyperliquid, 2,76 tỷ USD trên Bitget, 2,47 tỷ USD trên OKX và 0,83 tỷ USD trên Deribit. Các sàn được nêu tên này cộng lại thành 21,475 tỷ USD, con số in ra thành 21,48 tỷ USD, trong khi các số đã làm tròn phía trên cộng lại thành 21,47 tỷ USD; trường tổng hợp của chính luồng dữ liệu đọc ra 21,635 tỷ USD cho cùng nến đó, cao hơn 0,74 phần trăm so với tổng chưa làm tròn đó, nên mọi tỷ trọng nêu ở đây đều được tính trên tổng của các sàn được nêu tên chứ không trên trường tổng hợp kia. Phí tài trợ tại cùng nến trải rộng 0,010863 điểm phần trăm, từ âm 0,000863 phần trăm trên Bybit đến dương 0,010000 phần trăm trên Bitget.
Hai chỉ số trong nến đó liên quan tới phép đo quyền chọn. Thứ nhất, Deribit, sàn có bảng quyền chọn mà bài viết này đo, lại vận hành bảng hợp đồng vĩnh cửu nhỏ nhất trong nhóm, chỉ 3,9 phần trăm tổng của các sàn được nêu tên, nên tài sản cơ sở mà một nhà tạo lập thị trường dùng để phòng hộ quyền chọn phần lớn được báo giá ở nơi khác, và chi phí di chuyển giữa hai sàn nằm ngay bên trong chênh lệch của quyền chọn. Thứ hai là một phép kiểm tra chính các con số của chúng tôi chứ không phải một phát hiện: luồng dữ liệu của Athenum báo tổng hợp đồng mở của quyền chọn Bitcoin là 377.710,2 BTC, đối lại 377.708,2 BTC mà bài viết này cộng trực tiếp từ 950 hợp đồng trên bảng, chênh nhau 2,0 BTC, tức 0,0005 phần trăm. Đây là hai đường đọc dữ liệu riêng biệt trên cùng một sàn giao dịch chứ không phải hai nguồn độc lập, nên sự khớp nhau này kiểm tra hệ thống dẫn truyền dữ liệu của chúng tôi chứ không kiểm tra Deribit, nhưng mức khớp tới 5 chữ số có nghĩa chính là loại kiểm tra nên được thực hiện trước khi công bố thay vì được tuyên bố sau đó.
Bạn kiểm tra điều này trên bảng giá của mình như thế nào?
1. Kéo toàn bộ bảng giá trong một lần gọi. Deribit công bố nó tại /api/v2/public/get_book_summary_by_currency với currency là BTC và kind là option, lệnh gọi này trả về cả 950 hợp đồng kèm giá mua, giá bán, giá mark, hợp đồng mở và khối lượng 24 giờ, và nó không đòi khóa truy cập. Endpoint đi kèm /api/v2/public/get_instruments cho biết giá thực hiện, ngày đáo hạn và bước giá của từng hợp đồng.
2. Hãy đếm những gì thiếu trước khi đo những gì có. Một hợp đồng có giá mua rỗng không phải là một mức chênh lệch rộng, mà là một mức chênh lệch không tồn tại, và việc âm thầm loại bỏ những dòng đó chính là cách một bảng giá 950 hợp đồng biến thành một bảng 881 hợp đồng mà người đọc không hề được cho biết. Hãy báo cả hai con số.
3. Hãy chia cho trung điểm, không chia cho giá mark. Giá mark là giá theo mô hình của sàn giao dịch và nó nằm bên trong báo giá, nên chia cho nó sẽ làm đẹp mức chênh lệch đúng ở những hợp đồng mà mô hình và thị trường bất đồng nhiều nhất.
4. Hãy giữ hai mẫu số tách biệt. Độ rộng báo giá chia cho phí quyền chọn trả lời câu hỏi giao dịch tốn bao nhiêu so với chi phí để sở hữu; độ rộng báo giá tính theo điểm cơ bản của tài sản cơ sở trả lời câu hỏi nó tốn bao nhiêu so với rủi ro mà nó mang theo. Bài viết này công bố cả hai vì mỗi con số đứng một mình đều gây hiểu sai, và máy tính lãi lỗ miễn phí nhận một mức giá khớp thật thay vì mức trung điểm cho bất kỳ con số nào bạn quan tâm.
5. Hãy ghi lại thời điểm chụp và coi nó như một lần lấy mẫu duy nhất. Chênh lệch trên bảng giá này dịch chuyển theo giờ và theo ngày, nên một chỉ số đơn lẻ là một quan sát chứ không phải một hằng số, và phần tiếp theo nói về việc điều đó giới hạn những gì nêu trên tới mức nào.
Phép đo này không cho thấy điều gì?
Đây là một lần chụp duy nhất, lấy vào 04:12 UTC ngày 2026-10-10, và đó là giới hạn lớn nhất của mọi điều nêu trên. Đó là một ngày thứ Bảy, vào lúc rạng sáng của phiên giao dịch châu Âu, một trong những khung giờ thưa thớt nhất mà một bảng quyền chọn gặp phải trong tuần. Một chỉ số lấy vào chiều thứ Tư gần như chắc chắn sẽ chặt hơn, và không có gì ở đây xác lập được mức chặt hơn bao nhiêu; các con số mô tả khoảnh khắc này trên bảng giá này, không phải một mức bình quân tuần, và phân phối giữa các thời điểm chụp là phép đo tiếp theo hiển nhiên chứ không phải điều bài viết này có thể khẳng định.
Một lần chụp thứ hai, lấy 17,5 phút sau lần đầu, vào 04:30:04 UTC ngày 2026-10-10 đối lại 04:12:36 UTC của lần chụp đầu, cho biết bao nhiêu phần trong đó là tạp nhiễu và bao nhiêu phần là bản chất của bảng giá. Chi phí khứ hồi trung vị của BTC dịch từ 5,06 lên 5,13 phần trăm, nửa giữa của nó rộng ra từ 2,55 đến 10,00 phần trăm thành 2,52 đến 10,07 phần trăm, và các con số đếm thì không nhích chút nào: 881 báo giá hai chiều và 69 hợp đồng không có giá mua ở cả hai thời điểm. Bảng ETH đi theo hướng ngược lại, trung vị của nó chặt lại từ 4,94 xuống 4,89 phần trăm trong khi số hợp đồng không có giá mua tăng từ 82 lên 83 và số hợp đồng hai chiều tụt từ 764 xuống 763. Hai bảng dịch chuyển theo hai hướng trái ngược trong cùng 17 phút đó tự nó đã là một lý do để không đọc con số nào như một hằng số. Vậy chỉ số này không phải một sự tình cờ trong một giây của một lần làm mới duy nhất, và đó là tất cả những gì lần chụp thứ hai chứng minh được. Hai lần chụp cách nhau 17,5 phút trong cùng một khung giờ thứ Bảy thưa thớt hoàn toàn không thể nói gì về câu hỏi chiều thứ Tư, bởi chúng chia sẻ gần như mọi điều kiện mà câu hỏi đó nhắm tới.
Độ dốc theo thời gian đáo hạn dựa trên các số lượng quan sát không đều nhau, từ 38 hợp đồng ở nhóm dưới 1 ngày đến 296 hợp đồng ở nhóm trên 90 ngày, và khoảng tứ phân vị của mỗi nhóm đều chồng lấn với nhóm liền kề, đó là lý do bảng số liệu mang theo cả số quan sát và cả khoảng phân tán thay vì một thứ hạng gọn gàng. Mọi tứ phân vị ở đây được tính theo phương pháp loại trừ, tức vị trí vẽ Weibull, chứ không theo phép nội suy tuyến tính mà phần lớn bảng tính chọn làm mặc định, và điều đó chỉ quan trọng ở nhóm mỏng nhất: khoảng của nhóm dưới 1 ngày đọc ra 6,20 đến 25,09 phần trăm theo định nghĩa này và 6,28 đến 23,49 phần trăm theo định nghĩa thông thường. Toàn bộ phân tích chỉ bao phủ riêng Deribit, và giới hạn đó đã trở nên sắc nét hơn chứ không nhẹ đi trong năm qua. Deribit vẫn là sàn quyền chọn gốc tiền mã hóa lớn nhất và là sàn có toàn bộ bảng giá đọc được mà không cần khóa truy cập, đó là lý do bảng giá này được chọn để đo, nhưng nó không còn giữ đa số trong toàn bộ hợp đồng mở của quyền chọn Bitcoin, so với mức cao hơn 90 phần trăm rất nhiều cách đây 5 năm: quyền chọn trên các ETF Bitcoin giao ngay niêm yết tại Mỹ đã lớn lên thành một phần rất lớn của tổng thể, và Binance cùng những sàn khác cũng có sổ lệnh đáng kể của riêng mình. Sự dịch chuyển đó được lấy từ các báo cáo công khai chứ không được đo ở đây, và đó là lý do nó được nêu như một chiều hướng chứ không như một con số. Vậy đây là phép đo hành vi báo giá của một sàn, không phải của thị trường quyền chọn Bitcoin, và chênh lệch tương đối trên một quyền chọn ETF được báo giá tại một sàn Mỹ là một câu hỏi khác với một cấu trúc vi mô khác phía sau.
Chênh lệch cũng không phải chi phí duy nhất của giao dịch, và trên bảng giá này nó còn không phải là chi phí duy nhất tăng theo phí quyền chọn. Deribit thu phí quyền chọn 0,03 phần trăm giá chỉ số của tài sản cơ sở cho mỗi hợp đồng và giới hạn khoản phí đó ở 12,5 phần trăm giá của chính quyền chọn, và mức trần ấy tồn tại chính vì phí quyền chọn trên các hợp đồng rẻ có thể nhỏ tới mức một khoản phí phẳng tính trên tài sản cơ sở sẽ ngốn hết chúng, tức cùng một nguyên nhân đã tạo ra con số 12,67 phần trăm ở dòng đầu của bảng, một mức phí quyền chọn nhỏ nằm ở mẫu số, chứ không phải cùng một phép tính: 12,5 và 12,67 là hai đại lượng không liên quan tình cờ nằm gần nhau. Một nhà giao dịch vượt qua chênh lệch trên một hợp đồng ngang giá sắp đáo hạn vì thế có thể vừa trả mức báo giá rộng nhất bảng, vừa chạm mức trần phí trên cùng một lệnh. Phí giao dịch, khoản phòng hộ bằng tài sản cơ sở và phí tài trợ cho khoản phòng hộ đó đều nằm ngoài phạm vi được đo ở đây, và biến động hàm ý so với những gì tài sản thực sự đã làm là một câu hỏi tách biệt với câu hỏi một vòng khứ hồi trên báo giá tốn bao nhiêu.
Cuối cùng, không có gì nêu trên nói rằng một vòng khứ hồi 5,06 phần trăm là quá đắt. Nó nói rằng đó là con số, rằng con số đó gấp 331 lần của hợp đồng vĩnh cửu khi tính cùng đơn vị, và rằng khoảng một nửa trong đó được trả ngay khi vị thế được mở và phần còn lại khi vị thế được đóng, chứ không tích lũy dần trong suốt đời sống của vị thế.
Mọi báo giá, giá thực hiện và ngày đáo hạn nêu trên đều được đọc từ các endpoint của Deribit không đòi khóa truy cập, nên phần bảng giá của bài viết này có thể được dựng lại từ đầu bởi bất kỳ ai có 1 giờ rảnh. Dữ liệu hợp đồng mở và phí tài trợ liên sàn đến từ luồng dữ liệu chuẩn hóa riêng của Athenum trên Binance, Bybit, OKX, Bitget, Hyperliquid và Deribit, và mọi máy tính đi kèm vẫn miễn phí: không cần tài khoản, không cần email, không giới hạn sử dụng. Terminal nơi các chỉ số liên sàn đó được lấy ra mở ngay với bản dùng thử Pro+ miễn phí 7 ngày tại app.athenum.xyz.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics là nhóm biên tập gồm ba người, phụ trách phái sinh tiền mã hóa, dữ liệu thị trường và bối cảnh kinh tế vĩ mô.