Table of Contents7 sections
- Во что обходится полный оборот по котировке опциона на биткоин?
- Это что-то новое или такое уже измеряли?
- Как это выглядит на фоне бессрочного контракта на том же экране?
- Какая часть доски вообще не имеет бида?
- Где была ликвидность бессрочных контрактов в то же утро?
- Как проверить это на своей доске?
- Чего это измерение не показывает
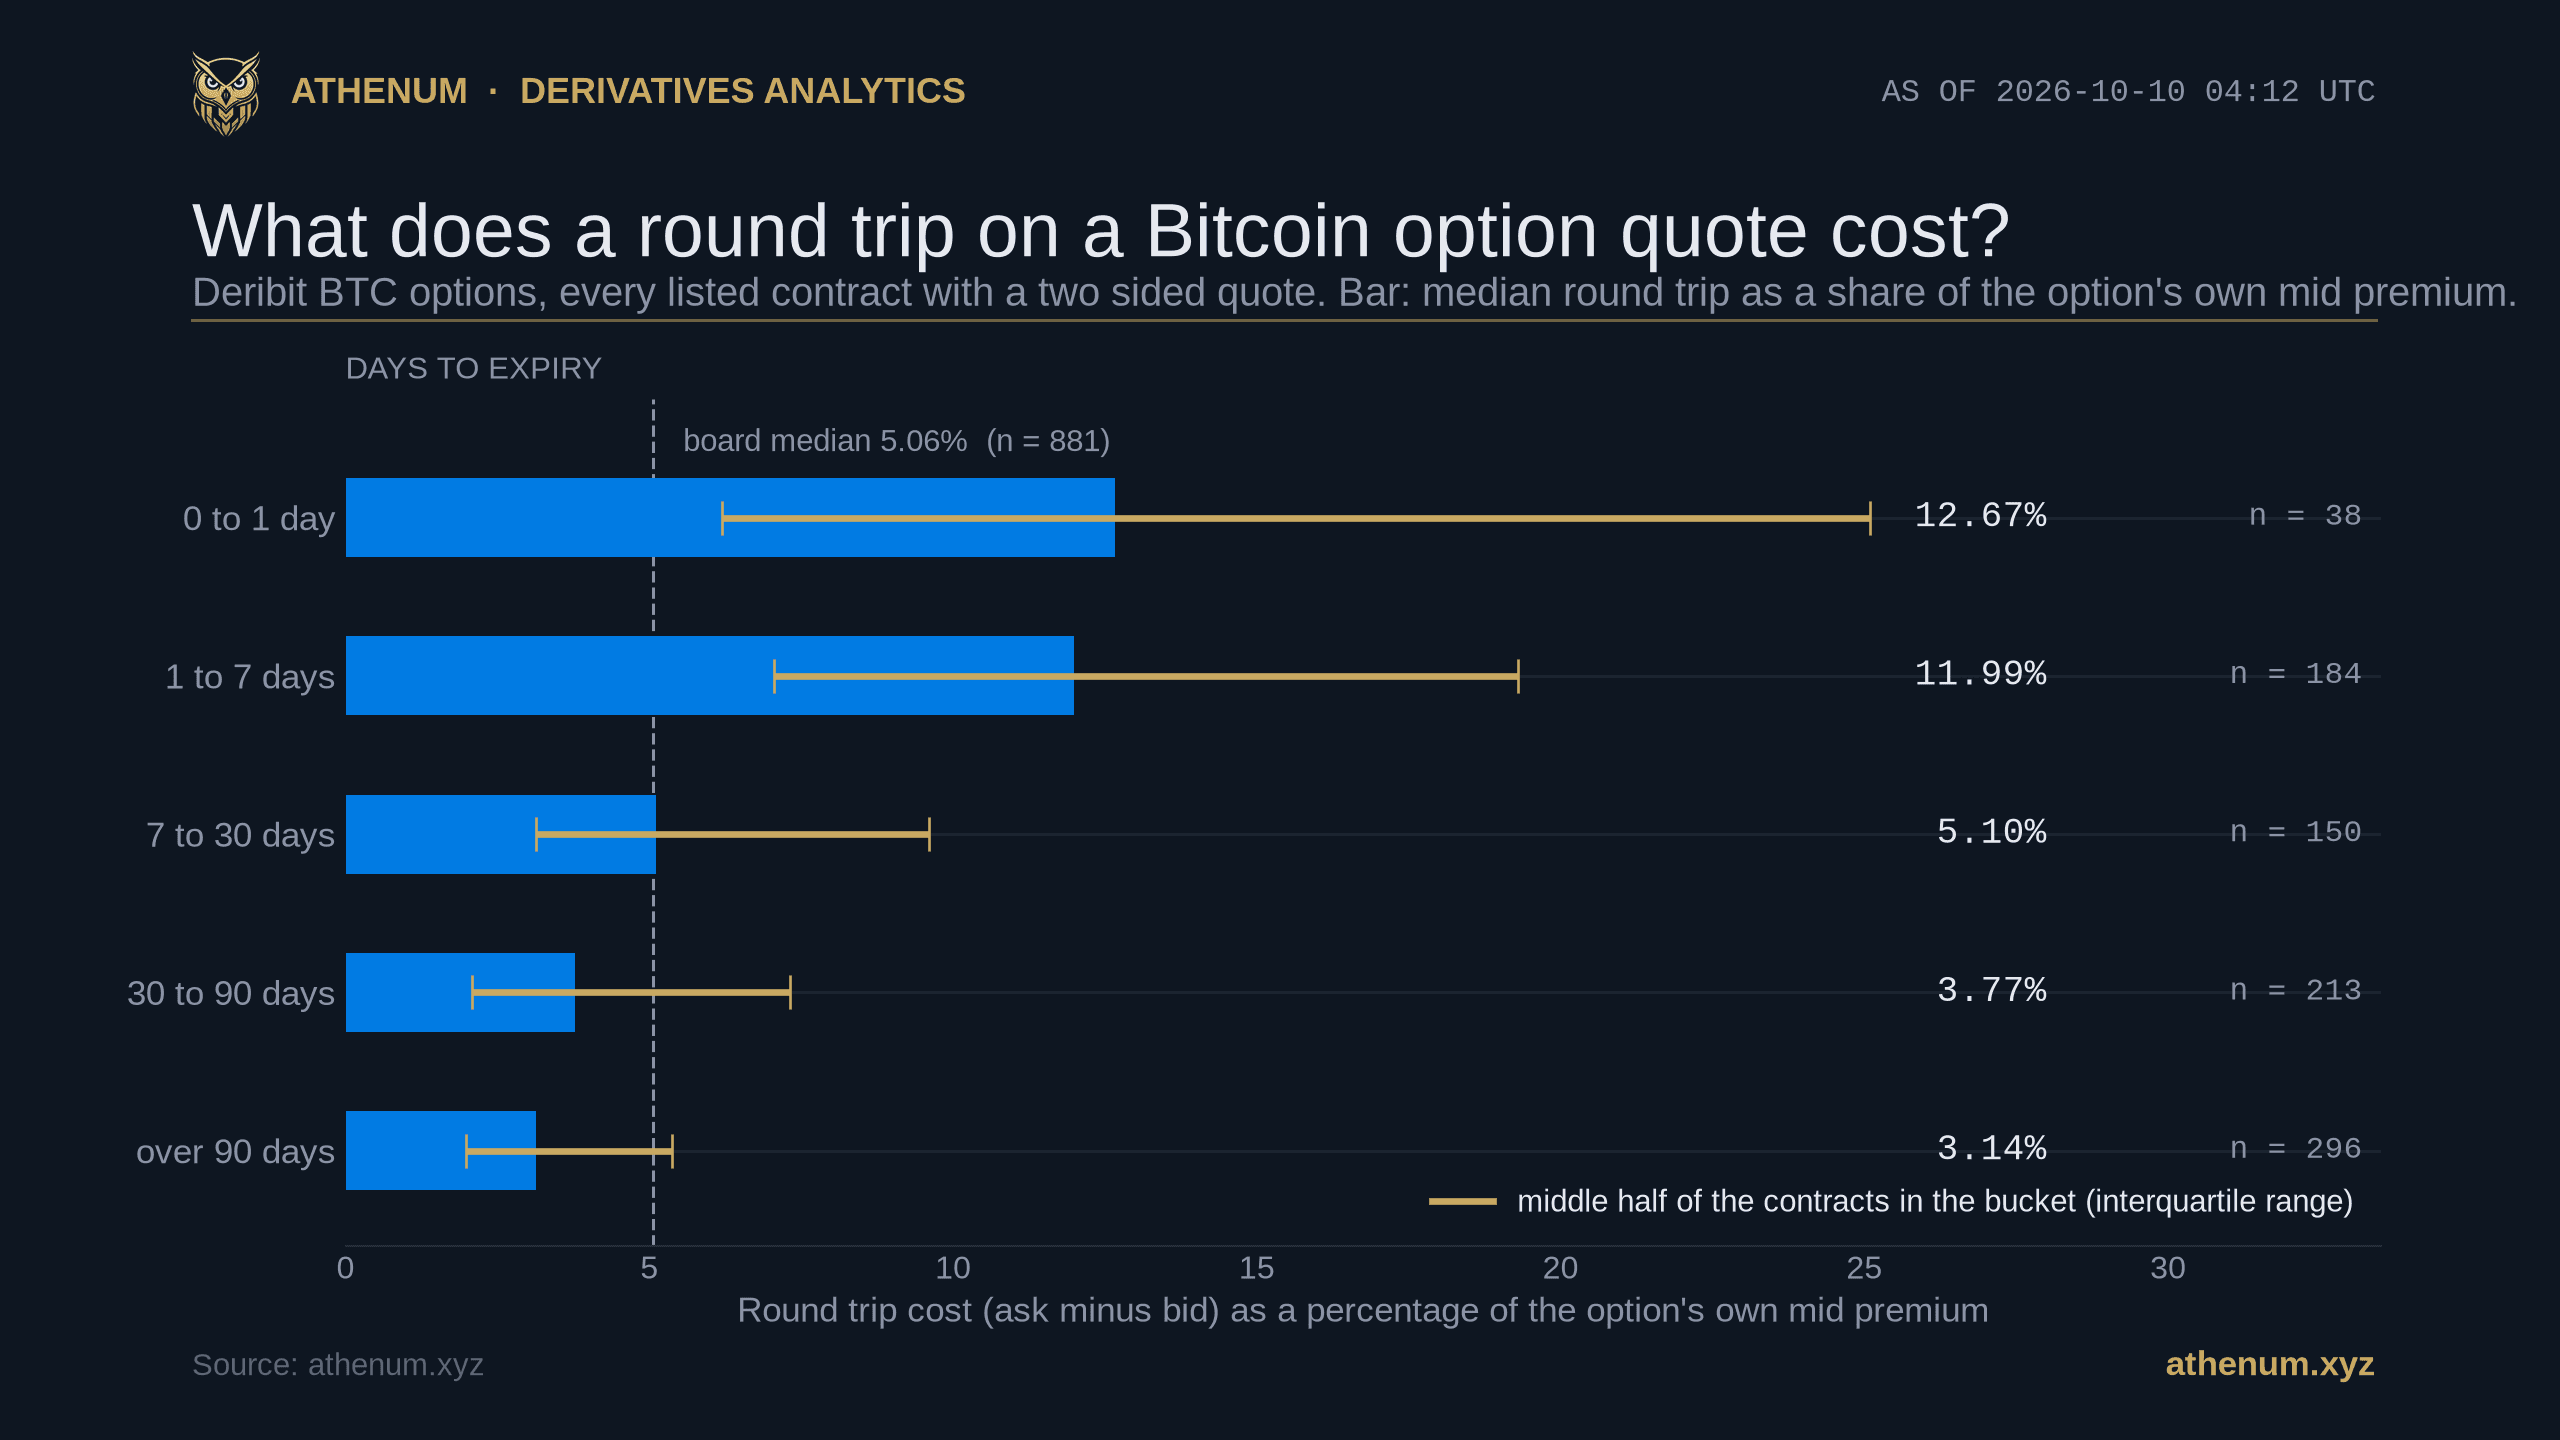
TLDR. Спред опционов на биткоин обычно описывают в пунктах волатильности, и такая запись скрывает, во что он обходится при торговле. По замеру всех котируемых опционов BTC на Deribit на 2026-10-10 04:12 UTC, при BTC на уровне 82 608,21 USD, 881 из 950 котируемых контрактов одновременно имели бид и аск, и на них полный оборот от бида к аску стоит в медиане 5,06 процента собственной средней премии опциона, а средняя половина выборки укладывается в диапазон от 2,55 до 10,00 процента. Стоимость меняется вместе с остатком времени: 12,67 процента на 38 контрактах с экспирацией в пределах суток против 3,14 процента на 296 контрактах, до экспирации которых больше 90 дней. Остальные 69 контрактов не имели бида ни по какой цене, и по 63 из них открыты позиции. В единице, которой пользуется трейдер бессрочных контрактов, то есть в базисных пунктах принимаемой экспозиции, а не премии, медианная котировка опциона имеет ширину 20 базисных пунктов против 0,0605 базисного пункта на бессрочном контракте BTC на том же срезе: разница в 331 раз.
Во что обходится полный оборот по котировке опциона на биткоин?
Медиана 5,06 процента от собственной премии опциона по замеру на 881 котируемом контракте BTC на Deribit, у которых на 2026-10-10 04:12 UTC были и бид, и аск. В этом материале встречаются три цены биткоина, и это разные показания, а не противоречие: 82 608,21 USD это индекс Deribit на момент опционного среза, 82 637,00 USD против 82 637,50 USD это собственная котировка бессрочного контракта в тот же миг, а 82 642,83 USD это межбиржевой бар Athenum на 04:00 UTC. Измеряемая величина это полная ширина котировки, аск минус бид, поделённая на середину между ними. Именно это трейдер отдаёт, покупая по предложению и продавая по спросу, когда между двумя сделками ничего не изменилось, так что это цена немедленной смены решения, и платится она ещё до того, как у позиции появится мнение, которое может оказаться верным или ошибочным. Одно пересечение спреда, когда вы платите по предложению и держите позицию, это ровно половина этой величины по построению.
Срок до экспирации | Контрактов с двусторонней котировкой | Медианный полный оборот, доля премии | Средняя половина | Медианная ширина, б. п. базового актива |
|---|---|---|---|---|
Менее 1 дня | 38 | 12,67% | от 6,20% до 25,09% | 50 |
От 1 до 7 дней | 184 | 11,99% | от 7,05% до 19,30% | 20 |
От 7 до 30 дней | 150 | 5,10% | от 3,14% до 9,60% | 10 |
От 30 до 90 дней | 213 | 3,77% | от 2,08% до 7,32% | 10 |
Более 90 дней | 296 | 3,14% | от 1,98% до 5,37% | 25 |
Вся доска | 881 | 5,06% | от 2,55% до 10,00% | 20 |
Градиент не совпадает с тем, где на доске идёт активность, и это стоит отделить, прежде чем читать его как историю про ликвидность. Активность сосредоточена в середине кривой: контракты с экспирацией от 1 до 30 дней дают 72,9 процента 24-часового объёма доски в 22 390,8 BTC, тогда как контракты с экспирацией в пределах суток дают 5,3 процента этого объёма и держат 0,7 процента открытого интереса. То есть самая дорогая для полного оборота корзина не самая торгуемая, а самая пустая, и наиболее широкие относительные спреды на этой доске находятся там, где почти никого нет. Котировки по истекающим контрактам самые широкие на доске в абсолютном выражении, медиана 50 базисных пунктов базового актива против 10 базисных пунктов в корзинах от 7 до 90 дней, и этот столбец скорее U-образный, чем убывающий, потому что контракты со сроком свыше 90 дней снова расширяются до 25 базисных пунктов на куда более крупных премиях. Внутри истекающей корзины страйки, за которыми трейдеры действительно следят, к тому же самые дешёвые из всего списка, и там обе части дроби работают в одну сторону: из 38 контрактов с экспирацией в пределах суток у 13, чей страйк отстоит от индекса не более чем на 2,5 процента, медианная середина котировки составила 0,00515 BTC, примерно 425 USD, а медианный полный оборот 32,56 процента этой премии. 13 наблюдений это тонкая база, и цифра приводится именно как таковая, но в направлении сомнений нет, потому что более широкая котировка, поделённая на меньшую премию, может сдвинуться только в одну сторону.
Разброс важнее порядка. Средняя половина всей доски лежит в диапазоне от 2,55 до 10,00 процента, самый узкий отдельный контракт дал 0,20 процента, а самые широкие котировались так, что аск был втрое выше бида. Межквартильные размахи корзин перекрываются на каждой границе, поэтому честное чтение таблицы такое: срок до экспирации смещает распределение, а не сортирует контракты.
Это что-то новое или такое уже измеряли?
Метрика не новая, и предшествующие работы нужно назвать прежде всего. Относительный спред, то есть ширина котировки, поделённая на середину, стандартен в рецензируемых исследованиях именно по этой доске. Атанасова, Мяо, Сегарра и Виллебоордсе используют данные сделок и котировок Deribit с января 2021 года по декабрь 2024 года и сообщают, что падение агрегированного гамма-инвентаря маркет-мейкеров на одно стандартное отклонение связано с тем, что они описывают как рост эффективных спредов на 0,12 процента для колл-опционов вне денег и на 0,19 процента для путов, в их единицах, а не в наших (Aggregate illiquidity and crypto option returns, Finance Research Letters 85, 2025). Их величина это эффективный спред, рассчитанный по сделкам, а не котируемый спред, который измеряется здесь, и у них четырёхлетняя панель, тогда как здесь один момент. Ещё ближе к величине, которой пользуемся мы: в рабочем документе тех же авторов Illiquidity Premium and Crypto Option Returns относительные спреды на Deribit считаются напрямую и объясняются издержками хеджирования, запасов и асимметрии информации.
В этой литературе относительный спред часто служит фильтром очистки, а не результатом, и именно фильтр это причина публиковать перепись, а не среднее. Исследование хеджирования на этой доске, вышедшее в 2026 году, отбрасывает все котировки шире 50 процентов от середины и сначала удаляет каждую строку, в которой отсутствует бид или аск, причём один только этот шаг стоил ему 27,0 процента исходных строк (Deep Hedging Under Realistic Market Frictions). Если контракты с худшими котировками выбрасываются до начала анализа, то публикуемая картина этого рынка обусловлена контрактами, которые и так были хорошо прокотированы, а остальных никто не считает.
Та же работа предсказывает кое-что проверяемое на наших данных, и проверка сходится. Там предупреждают, что шаг цены Deribit порождает искусственные всплески относительного спреда на точных дробных значениях вроде 0,67 и 1,0 на очень дешёвых контрактах, независимо от настоящей ликвидности. На нашем срезе самое частое значение относительного спреда на доске BTC это ровно 0,6667, оно встречается на 23 из 881 контракта, значение 1,0 встречается ещё на 10, а доска ETH повторяет ту же картину с 13 и 10 контрактами. Это бид в 1 тик против аска в 2 или 3 тика, а не маркет-мейкер, берущий 100 процентов. Если применить их фильтр в 50 процентов к нашей доске, он убирает 39 из 881 контракта и сдвигает медиану с 5,06 до 4,69 процента, так что заголовочная цифра не артефакт этих строк: артефакт реален, но мал.
Значит, этот материал добавляет не метрику. Он добавляет рамку: полная доска на один названный момент, где посчитан каждый котируемый контракт, включая те, на которые никто не выставит бид, и рядом с каждой медианой напечатано число наблюдений, чтобы читатель видел, какие утверждения опираются на 38 контрактов, а какие на 296.
Ближе к дому: более ранний разбор спредов на бессрочных контрактах и спотовом рынке от Athenum пришёл к выводу, что самые узкие котировки в крипте упираются в шаг цены, а не в конкуренцию. На эту доску тот вывод переносится лишь частично. Deribit котирует опционы BTC по двухступенчатой лестнице шага цены, 0,0001 BTC до цены 0,005 BTC и 0,0005 BTC выше неё, и на этом срезе это ставит 167 из 881 двустороннего контракта на мелкий шаг, а 714 на крупный. В пересчёте на собственный применимый шаг каждого контракта, взятый по середине котировки, 110 из 881 котировки были шириной ровно в 1 тик, а ещё 161 ровно в 2. То есть на 87,5 процента доски котировка шире биржевого минимума, а на 69,2 процента она шире двух тиков, и это делает ширину выбором маркет-мейкера на большей части доски, а не механическим минимумом. На той восьмой части, которая прижата к минимуму, один только этот минимум уже стоит в медиане 6,45 процента премии за полный оборот, со средней половиной от 3,57 до 18,18 процента.
Как это выглядит на фоне бессрочного контракта на том же экране?

Тот же срез, оба инструмента приведены к единице бессрочного контракта, чтобы их вообще можно было сравнивать: ширина котировки в базисных пунктах базовой экспозиции, которую несёт позиция, а не премии, уплаченной за неё. Бессрочный контракт BTC котировался 82 637,00 USD по биду против 82 637,50 USD по аску, то есть шириной в полдоллара. Золотые усы это средняя половина каждой опционной доски, и даже нижний край диапазона по опционам BTC, 5 базисных пунктов, всё равно в 83 раза шире бессрочного контракта.
Сравнивать спред опциона со спредом бессрочного контракта нужно аккуратно, потому что естественные знаменатели у них разные. Спред перпетуала котируется относительно цены экспозиции, а спред опциона, выраженный как доля премии, относительно части этой экспозиции. Доски BTC и ETH на Deribit, которые здесь измеряются, это инверсные контракты: они рассчитываются по 1 монете базового актива на контракт и котируются в монете, поэтому ширина котировки напрямую переводится в базисные пункты базового актива, и сравнение становится точным.
На этой общей основе бессрочный контракт BTC имел на срезе ширину 0,0605 базисного пункта, 82 637,00 USD против 82 637,50 USD, тогда как медианная котировка опциона BTC была шириной 20 базисных пунктов, то есть в 331 раз больше. Доска ETH читается так же, только на другом уровне: 0,201 базисного пункта на бессрочном контракте против медианы 30 базисных пунктов по опционам. Даже лучшая четверть опционной доски BTC, с шириной 5 базисных пунктов и меньше, стоит в 83 раза дороже бессрочного контракта.
Это практическое следствие для всех, кто выбирает инструмент для выражения направленного взгляда, и именно поэтому стоимость удержания бессрочного контракта определяется в основном фондированием, а не исполнением, тогда как опционная позиция платит свой спред на двух концах сделки, а не на всём её протяжении. Это не аргумент в пользу того, что опционы переоценены. Маркет-мейкер, котирующий выпуклый инструмент, непрерывно хеджирует его в базовом активе и несёт гамма-риск, которого у маркет-мейкера перпетуала нет, и спред это то место, где за это берут плату. Это аргумент в пользу того, чтобы знать число до сделки, а не после неё, и бесплатный калькулятор прибыли по опционам позволяет ввести реальную цену исполнения вместо середины котировки.
Какая часть доски вообще не имеет бида?

Вся котируемая доска на один момент, а не отфильтрованная выборка. Красный блок это контракты, прокотированные только с одной стороны: аск есть, поэтому позицию можно купить, а бида нет, поэтому продать её на этом срезе нельзя ни по какой цене. У каждого из 69 контрактов BTC в этом блоке был аск, и ни у одного из 950 аск не отсутствовал.
69 из 950 котируемых контрактов BTC не имели бида ни по какой цене. Это не то же самое, что широкий спред: это отсутствие выхода. Аск был у всех 950, так что на этом срезе доска охотно продавала и на 7,26 процента своего состава не хотела покупать.
Три детали не дают считать это историей про мёртвые листинги. По 63 из 69 есть открытый интерес, 7 986,8 BTC, то есть это контракты, которыми кто-то уже владеет. 45 из 69 торговались в предыдущие 24 часа, значит это не залежавшиеся строки, на которые никто не смотрел. А застрявший открытый интерес составляет 2,11 процента от 377 708,2 BTC всей доски, и этого мало, чтобы говорить о системной проблеме, зато достаточно, чтобы проверять такое заранее, а не в тот момент, когда выход уже понадобился.
Доска ETH хуже по переписным показателям: 82 из 846 без бида, по 74 из них есть открытый интерес, и 3,44 процента открытого интереса доски сидит в контрактах без прокотированного выхода. Её 764 двусторонние котировки дают медианный полный оборот 4,94 процента со средней половиной от 2,76 до 11,19 процента, так что в терминах премии обе доски стоят почти на одном уровне, а в абсолютном выражении ETH шире: 30 базисных пунктов против 20. Активность тонкая и там, и там: 497 из 950 контрактов BTC и 495 из 846 контрактов ETH за предыдущие 24 часа не торговались вовсе.
Если отфильтровать доску до тех её частей, которые действительно используются, заголовочная цифра смещается, и честно будет показать оба варианта. На 408 торговавшихся контрактах, которые при этом были двусторонними, медианный полный оборот составляет 7,03 процента со средней половиной от 2,90 до 15,24 процента, то есть хуже медианы по доске в 5,06, потому что торговля концентрируется в дешёвых контрактах с близкой экспирацией. На 720 двусторонних контрактах, по которым есть открытый интерес, он равен 4,65 процента со средней половиной от 2,29 до 11,11 процента. Медиана по доске лежит между этими двумя значениями, и ни одно из трёх значений не является единственно верным ответом.
Где была ликвидность бессрочных контрактов в то же утро?

Нормализованный межбиржевой поток Athenum на баре 2026-10-10 04:00 UTC, при BTC на уровне 82 642,83 USD. Deribit, площадка, чью опционную доску измеряет этот материал, это самая маленькая из показанных здесь досок бессрочных контрактов, 0,83 млрд USD, то есть 3,9 процента от 21,48 млрд USD, в которые суммируются Binance, Bybit, OKX, Bitget, Hyperliquid и Deribit. Фондирование на том баре укладывается в 0,010863 процентного пункта, от минус 0,000863 процента на Bybit до плюс 0,010000 процента на Bitget.
На баре 2026-10-10 04:00 UTC межбиржевой обзор Athenum показывает биткоин на 82 642,83 USD и открытый интерес по бессрочным контрактам на биткоин в размере 7,62 млрд USD на Binance, 4,63 млрд USD на Bybit, 3,16 млрд USD на Hyperliquid, 2,76 млрд USD на Bitget, 2,47 млрд USD на OKX и 0,83 млрд USD на Deribit. Названные ноги суммируются в 21,475 млрд USD, что печатается как 21,48 млрд USD, тогда как округлённые значения выше складываются в 21,47 млрд USD; собственное агрегатное поле потока показывает по тому же бару 21,635 млрд USD, то есть на 0,74 процента выше этой неокруглённой суммы, поэтому каждая доля здесь считается от суммы названных площадок, а не от этого агрегатного поля. Фондирование на том же баре разошлось на 0,010863 процентного пункта, от минус 0,000863 процента на Bybit до плюс 0,010000 процента на Bitget.
Два наблюдения из этого бара касаются измерения опционов. Первое: Deribit, площадка, чью опционную доску измеряет этот материал, держит самую маленькую доску бессрочных контрактов среди названных, 3,9 процента названной суммы, поэтому базовый актив, которым маркет-мейкер хеджирует опцион, котируется в основном в другом месте, а стоимость перемещения между площадками сидит внутри опционного спреда. Второе это проверка собственных чисел, а не находка: поток Athenum сообщает об общем открытом интересе по опционам на биткоин в 377 710,2 BTC против 377 708,2 BTC, которые этот материал суммировал напрямую по 950 контрактам доски, то есть разница 2,0 BTC, или 0,0005 процента. Это два разных пути чтения по одной и той же бирже, а не два независимых источника, поэтому совпадение проверяет наш собственный тракт, а не Deribit, но согласие до 5 значащих цифр это именно та проверка, которую стоит делать до публикации, а не заявлять о ней после.
Как проверить это на своей доске?
1. Забрать всю доску одним запросом. Deribit публикует её на /api/v2/public/get_book_summary_by_currency с currency BTC и kind option, и этот запрос вернул все 950 контрактов с бидом, аском, маркой, открытым интересом и 24-часовым объёмом, причём ключа не потребовал. Парный /api/v2/public/get_instruments даёт страйк, экспирацию и шаг цены каждого контракта.
2. Посчитать то, чего нет, прежде чем измерять то, что есть. Контракт с пустым бидом это не широкий спред, а отсутствующий, и молчаливое удаление таких строк это ровно тот способ, которым доска из 950 контрактов превращается в доску из 881 без уведомления читателя. Публикуйте оба числа.
3. Делить на середину котировки, а не на марку. Марка это модельная цена биржи, и она лежит внутри котировки, поэтому деление на неё приукрашивает спред именно на тех контрактах, где модель и рынок расходятся сильнее всего.
4. Держать два знаменателя раздельно. Ширина котировки к премии отвечает на вопрос, во что обходится сделка относительно стоимости владения; ширина котировки в базисных пунктах базового актива отвечает на вопрос, во что она обходится относительно несомого риска. Этот материал публикует оба, потому что каждый по отдельности вводит в заблуждение, а бесплатный калькулятор прибыли и убытка берёт реальную цену исполнения вместо середины для того из них, который вам важнее.
5. Зафиксировать срез и относиться к нему как к одному наблюдению. Спреды на этой доске меняются от часа к часу и от дня ко дню, поэтому отдельное измерение это наблюдение, а не константа, и следующий раздел о том, насколько это ограничивает всё сказанное выше.
Чего это измерение не показывает
Это один срез, снятый 2026-10-10 в 04:12 UTC, и именно это главное ограничение всего сказанного выше. Это суббота, ранние часы европейской торговли, одно из самых тонких окон, которые опционная доска видит за неделю. Замер в среду днём почти наверняка оказался бы уже, и ничто здесь не устанавливает, насколько именно: эти числа описывают данный момент на данной доске, а не недельное среднее, и распределение по разным срезам это очевидное следующее измерение, а не то, о чём этот материал может что-либо утверждать.
Второй снимок, сделанный через 17,5 минуты после первого, на срезе 2026-10-10 04:30:04 UTC против 04:12:36 UTC у первого, показывает, сколько в этом шума и сколько самой доски. Медианный полный оборот по BTC сместился с 5,06 до 5,13 процента, его средняя половина расширилась с диапазона от 2,55 до 10,00 процента до диапазона от 2,52 до 10,07 процента, а количества не изменились вовсе: 881 двусторонняя котировка и 69 контрактов без бида на обоих срезах. Доска ETH пошла в другую сторону: её медиана сжалась с 4,94 до 4,89 процента, при этом число контрактов без бида выросло с 82 до 83, а число двусторонних просело с 764 до 763. Уже то, что две доски разошлись в противоположные стороны за одни и те же 17 минут, само по себе причина не читать ни одно из этих чисел как константу. То есть значение не случайный выброс одного обновления, и это всё, что доказывает второй снимок. Два снимка с разницей в 17,5 минуты внутри одного и того же тонкого субботнего окна вообще ничего не говорят про вопрос о среде днём, потому что у них совпадают почти все условия, о которых этот вопрос и задан.
Градиент по сроку до экспирации опирается на неравные выборки, от 38 контрактов в корзине до 1 дня до 296 контрактов за пределами 90 дней, и межквартильный размах каждой корзины перекрывается с размахом соседней, поэтому в таблице приведены и количества, и диапазоны вместо аккуратного рейтинга. Каждый квартиль здесь посчитан по исключающей формуле с позицией Вейбулла, а не по линейной интерполяции, которая стоит по умолчанию в большинстве табличных редакторов, и это имеет значение только в самой тонкой корзине: размах по корзине до 1 дня читается как от 6,20 до 25,09 процента по этому определению и как от 6,28 до 23,49 процента по общепринятому. Весь анализ охватывает только Deribit, и это ограничение за прошедший год стало острее, а не мягче. Deribit по-прежнему крупнейшая крипто-нативная опционная площадка и единственная, чью полную доску можно прочитать без ключа, поэтому здесь измеряется именно она, но она больше не держит большинство всего открытого интереса по опционам на биткоин, тогда как 5 лет назад на неё приходилось далеко больше 90 процентов: опционы на спотовые биткоин-ETF, торгующиеся в США, выросли до очень большой доли рынка, а Binance и другие ведут собственные заметные книги. Этот сдвиг взят из публичных сообщений, а не измерен здесь, поэтому он и сформулирован как направление, а не как число. Так что это измерение манеры котирования одной площадки, а не рынка опционов на биткоин, и относительные спреды опциона на ETF, котируемого на американской бирже, это другой вопрос с другой микроструктурой за ним.
Спред к тому же не единственная стоимость сделки, и на этой доске он даже не единственная её составляющая, которая масштабируется вместе с премией. Deribit берёт опционную комиссию в 0,03 процента от цены базового индекса за контракт и ограничивает её 12,5 процента от собственной цены опциона, и этот предел существует именно потому, что премии по дешёвым контрактам становятся достаточно малыми, чтобы плоская комиссия от базового актива их проглотила, и это та же причина, которая в первой строке таблицы даёт цифру 12,67 процента, то есть малая премия в знаменателе, но не тот же расчёт: 12,5 и 12,67 это несвязанные величины, которые просто оказались рядом. Поэтому трейдер, переходящий спред на истекающем контракте на деньгах, может одновременно заплатить самую широкую котировку на доске и упереться в предел комиссии на одном и том же тикете. Комиссии, хедж в базовом активе и фондирование этого хеджа лежат вне того, что здесь измерено, а подразумеваемая волатильность против того, что актив сделал на самом деле это отдельный вопрос, не совпадающий с тем, во что обходится полный оборот по котировке.
Наконец, ничто из сказанного выше не утверждает, что полный оборот в 5,06 процента это слишком дорого. Сказано лишь, что это и есть число, что оно в 331 раз больше, чем у бессрочного контракта в той же единице, и что примерно половина его платится в момент открытия позиции, а остальное при её закрытии, а не накапливается за время жизни позиции.
Каждая котировка, каждый страйк и каждая экспирация выше прочитаны с эндпоинтов Deribit, которые не требовали ключа, поэтому ту половину этого материала, что касается доски, любой человек может восстановить с нуля за час. Межбиржевые данные по открытому интересу и фондированию берутся из собственного нормализованного потока Athenum по Binance, Bybit, OKX, Bitget, Hyperliquid и Deribit, а каждый калькулятор рядом с ним остаётся бесплатным: без аккаунта, без email, без ограничений по использованию. Терминал, из которого взяты эти межбиржевые значения, открывается по бесплатному 7-дневному триалу Pro+ на app.athenum.xyz.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.