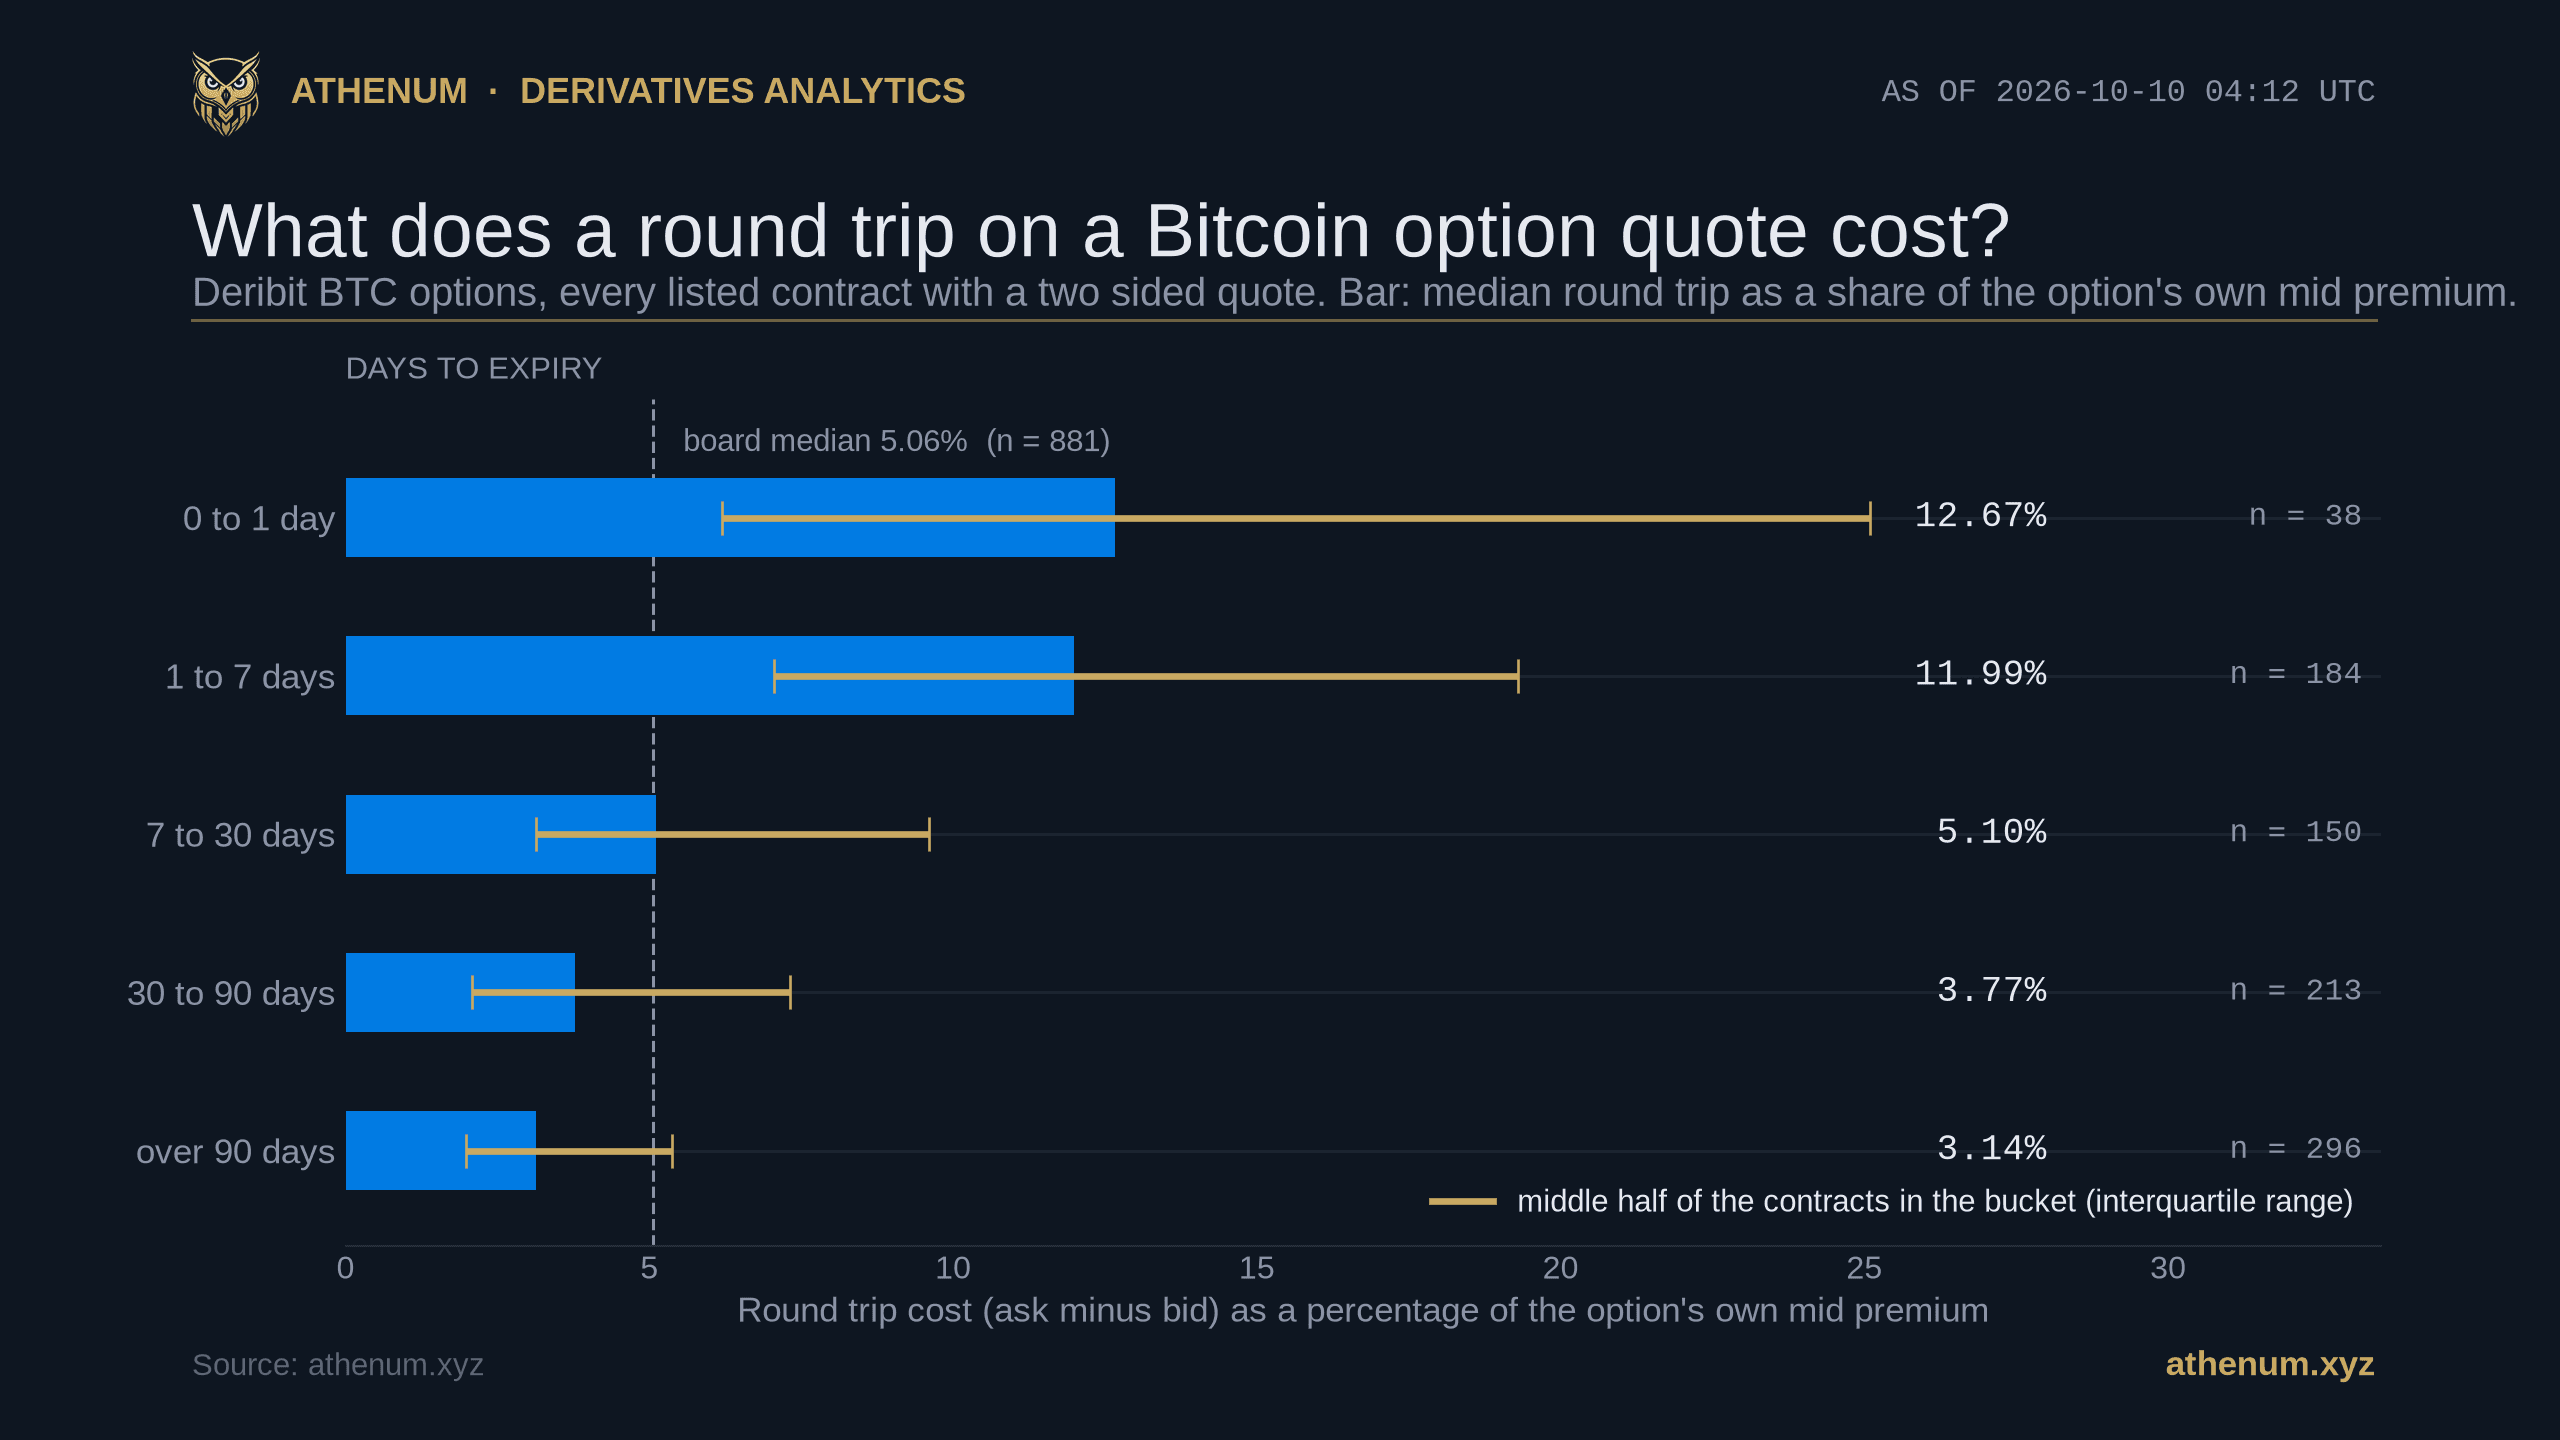
TLDR. 비트코인 옵션 스프레드는 보통 변동성 포인트로 설명되는데, 그러면 실제 거래에 드는 비용이 가려진다. 2026-10-10 04:12 UTC, BTC가 $82,608.21일 때 Deribit에 상장된 모든 BTC 옵션을 측정한 결과, 상장 950개 중 881개가 같은 시점에 매수호가와 매도호가를 동시에 갖고 있었고, 그 종목들에서 매수호가에서 매도호가로 왕복하는 비용은 해당 옵션 자체 중간 프리미엄의 5.06퍼센트였으며 중간 절반 구간은 2.55퍼센트에서 10.00퍼센트에 걸쳐 있었다. 이 비용은 남은 시간에 따라 달라진다. 하루 안에 만기가 오는 38개 종목에서는 12.67퍼센트, 만기가 90일 넘게 남은 296개에서는 3.14퍼센트다. 나머지 69개는 어떤 가격에도 매수호가가 없었고, 그중 63개에는 미결제약정이 남아 있다. 무기한 선물 트레이더가 쓰는 단위, 즉 프리미엄이 아니라 떠안는 익스포저 대비 베이시스포인트로 바꿔 보면, 옵션 호가의 중간값 폭은 20bps이고 같은 시점 BTC 무기한 선물은 0.0605bps로 331배 차이다.
비트코인 옵션 호가를 한 번 왕복하는 데는 얼마가 드나?
중간값으로 해당 옵션 자체 프리미엄의 5.06퍼센트가 든다. 2026-10-10 04:12 UTC에 매수호가와 매도호가가 모두 있던 Deribit BTC 상장 종목 881개를 대상으로 측정한 값이다. 이 글에는 비트코인 가격이 세 개 등장하는데, 서로 어긋나는 것이 아니라 서로 다른 측정값이다. $82,608.21은 옵션 측정 시점의 Deribit 지수이고, $82,637.00 대 $82,637.50은 그 순간 무기한 선물 자체의 호가이며, $82,642.83은 04:00 UTC의 Athenum 거래소 통합 봉이다. 여기서 재는 양은 호가의 전체 폭, 즉 매도호가에서 매수호가를 뺀 값을 둘의 중간값으로 나눈 것이다. 그 사이에 아무것도 움직이지 않는 상태에서 매도호가에 사고 매수호가에 팔 때 트레이더가 포기하는 금액이므로, 즉시 마음을 바꾸는 데 매기는 값이고, 포지션의 견해가 맞는지 틀리는지 드러나기도 전에 이미 지불된다. 매도호가를 지불하고 그대로 보유하는 한 번의 횡단은 구조상 정확히 그 절반이다.
잔존만기 | 양방향 호가 종목 수 | 왕복 비용 중간값, 프리미엄 대비 비중 | 중간 절반 구간 | 호가폭 중간값, 기초자산 대비 bps |
|---|---|---|---|---|
1일 미만 | 38 | 12.67% | 6.20% ~ 25.09% | 50 |
1일에서 7일 | 184 | 11.99% | 7.05% ~ 19.30% | 20 |
7일에서 30일 | 150 | 5.10% | 3.14% ~ 9.60% | 10 |
30일에서 90일 | 213 | 3.77% | 2.08% ~ 7.32% | 10 |
90일 초과 | 296 | 3.14% | 1.98% ~ 5.37% | 25 |
호가판 전체 | 881 | 5.06% | 2.55% ~ 10.00% | 20 |
이 기울기는 호가판에서 거래가 붐비는 자리와 일치하지 않는데, 이것을 유동성 이야기로 읽기 전에 먼저 떼어놓고 볼 만한 사실이다. 거래는 커브 가운데로 몰린다. 만기가 1일에서 30일 사이인 종목들이 호가판 24시간 거래량 22,390.8 BTC의 72.9퍼센트를 차지하는 반면, 하루 안에 만기가 오는 종목들은 그중 5.3퍼센트를 차지하고 미결제약정은 0.7퍼센트를 갖고 있다. 그래서 왕복 비용이 가장 비싼 구간은 가장 많이 거래되는 구간이 아니라 가장 비어 있는 구간이고, 이 호가판에서 상대 스프레드가 가장 넓은 자리는 사람이 거의 없는 자리다. 만기가 임박한 종목의 호가는 절대 수준에서도 호가판에서 가장 넓다. 기초자산 대비 중간값 50bps로, 7일에서 90일 구간의 10bps와 대비된다. 그리고 그 열은 계속 내려가는 모양이 아니라 U자 모양이다. 90일 넘게 남은 종목이 훨씬 큰 프리미엄 위에서 다시 25bps로 벌어지기 때문이다. 만기가 임박한 구간 안에서 트레이더가 실제로 들여다보는 행사가는 동시에 상장된 것 가운데 가장 싼 물건이기도 하고, 거기서는 분수의 위아래가 같은 방향으로 밀어붙인다. 하루 안에 만기가 오는 38개 종목 중 지수 대비 2.5퍼센트 이내에 행사가가 놓인 13개의 중간 프리미엄은 0.00515 BTC, 약 $425였고, 왕복 비용 중간값은 그 프리미엄의 32.56퍼센트였다. 13개 관측치는 얇은 기반이고 이 수치도 그 점을 전제로 인용하지만, 방향만은 의심할 여지가 없다. 더 넓은 호가를 더 작은 프리미엄으로 나누면 결과는 한쪽으로만 움직이기 때문이다.
순위보다 분산이 더 중요하다. 호가판 전체의 중간 절반 구간은 2.55퍼센트에서 10.00퍼센트에 걸쳐 있고, 가장 좁았던 단일 종목은 0.20퍼센트였으며, 가장 넓었던 종목들은 매도호가가 매수호가의 3배로 제시됐다. 각 구간의 사분위 범위는 모든 경계에서 이웃과 겹치므로, 이 표를 정직하게 읽는 방식은 잔존만기가 종목을 줄 세우는 것이 아니라 분포를 옮겨 놓는다고 보는 것이다.
이건 새로운 측정인가, 아니면 전에도 측정된 적이 있나?
새로운 지표가 아니고, 무엇보다 먼저 선행 연구를 밝혀둘 필요가 있다. 중간값 대비 호가폭인 상대 스프레드는 바로 이 호가판을 다룬 피어리뷰 연구에서 표준으로 쓰인다. Atanasova, Miao, Segarra, Willeboordse는 2021년 1월부터 2024년 12월까지의 Deribit 체결 및 호가 데이터를 사용해, 마켓메이커 전체의 감마 재고가 1 표준편차만큼 줄어들 때 외가격 콜의 실효 스프레드가 0.12퍼센트, 풋은 0.19퍼센트 확대되는 것과 연관된다고 보고하는데, 이 수치는 우리 단위가 아니라 그들의 단위로 그들이 보고한 값이다 (Aggregate illiquidity and crypto option returns, Finance Research Letters 85, 2025). 이들이 재는 양은 체결에서 산출한 실효 스프레드로 여기서 재는 제시 스프레드와는 다르고, 저쪽은 4년치 패널인데 이쪽은 한 순간이다. 여기서 쓴 양에 더 가까운 것으로는, 같은 저자들의 워킹 페이퍼 Illiquidity Premium and Crypto Option Returns가 Deribit의 상대 스프레드를 직접 계산하고 그것을 헤지 비용, 재고 비용, 비대칭 정보 비용으로 돌린다.
그 연구 흐름에서 상대 스프레드는 결과이기보다 데이터 정제 필터로 쓰이는 일이 많은데, 바로 그 필터가 평균 대신 전수 조사를 공개해야 하는 이유다. 이 호가판의 헤지를 다룬 2026년 연구는 중간값의 50퍼센트보다 넓은 호가를 모두 버리고, 그 전에 매수호가나 매도호가 중 어느 한쪽이라도 없는 행을 모두 먼저 제거하는데, 그 단계만으로 원자료 행의 27.0퍼센트를 잃었다 (Deep Hedging Under Realistic Market Frictions). 호가가 가장 나쁜 종목을 분석이 시작되기 전에 버리면, 공개되는 이 시장의 그림은 이미 호가가 잘 붙어 있던 종목들에 조건부가 되고, 나머지는 아무도 세지 않는다.
같은 논문은 우리 데이터에서 확인 가능한 것도 예측하는데, 실제로 확인된다. 논문은 Deribit의 호가 단위 때문에 가격이 매우 낮은 종목에서 실제 유동성과 무관하게 0.67이나 1.0 같은 정확한 분수값에서 상대 스프레드에 인위적인 스파이크가 생긴다고 경고한다. 우리 시점의 BTC 호가판에서 가장 흔한 상대 스프레드는 정확히 0.6667이고 881개 중 23개에서 나타났으며, 1.0이 10개에서 더 나타났고, ETH 호가판도 13개와 10개로 같은 패턴을 반복한다. 이는 1틱 매수호가에 2틱이나 3틱 매도호가가 맞선 결과이지, 마켓메이커가 100퍼센트를 받아가는 것이 아니다. 논문의 50퍼센트 필터를 우리 호가판에 적용하면 881개 중 39개가 빠지고 중간값은 5.06퍼센트에서 4.69퍼센트로 움직인다. 따라서 헤드라인 수치는 그 행들이 만들어낸 산물이 아니며, 인위적 왜곡은 실재하지만 작다.
그러므로 이 글이 더하는 것은 지표가 아니다. 틀이다. 이름이 명시된 한 순간의 호가판 전체, 아무도 매수호가를 내주지 않을 종목까지 빠짐없이 센 모든 상장 종목, 그리고 어떤 주장이 38개에 기대고 어떤 주장이 296개에 기대는지 독자가 볼 수 있도록 모든 중간값 옆에 적어둔 관측치 수다.
조금 더 가까운 곳을 보면, 무기한 선물과 현물의 스프레드를 다룬 Athenum의 앞선 측정은 크립토에서 가장 좁은 호가는 경쟁이 아니라 호가 단위에 못 박혀 있다고 결론지었다. 그 결론은 이 호가판에는 일부만 건너온다. Deribit은 BTC 옵션을 2단 호가 단위 체계로 제시한다. 가격 0.005 BTC까지는 0.0001 BTC, 그 위는 0.0005 BTC다. 이 시점에는 양방향 호가 881개 중 167개가 촘촘한 호가 단위에, 714개가 거친 호가 단위에 놓여 있었다. 중간값에서 각 종목에 적용되는 호가 단위를 기준으로 삼아 재보면 881개 중 110개의 호가가 정확히 1틱 폭이었고 161개가 정확히 2틱 폭이었다. 그러니까 호가판의 87.5퍼센트에서는 호가가 거래소의 하한보다 넓고, 69.2퍼센트에서는 2틱보다도 넓다. 그래서 호가판의 대부분에서 그 폭은 기계적인 최소치가 아니라 마켓메이커의 선택이 된다. 하한에 못 박힌 8분의 1에서는 그 하한만으로도 왕복하는 데 프리미엄의 6.45퍼센트가 중간값으로 들고, 중간 절반 구간은 3.57퍼센트에서 18.18퍼센트다.
같은 화면의 무기한 선물과 비교하면 어떤가?

같은 시점, 두 상품을 애초에 비교할 수 있도록 무기한 선물의 단위에 맞춰 놓았다. 지불한 프리미엄 대비가 아니라, 포지션이 떠안는 기초자산 익스포저 대비 베이시스포인트로 나타낸 호가폭이다. BTC 무기한 선물은 매수호가 $82,637.00에 매도호가 $82,637.50, 즉 0.5달러 폭으로 제시됐다. 금색 수염은 각 옵션 호가판의 중간 절반이고, BTC 옵션 범위의 아래쪽 끝인 5 베이시스포인트도 여전히 무기한 선물 폭의 83배다.
옵션 스프레드를 무기한 선물 스프레드와 비교할 때는 주의가 필요하다. 자연스러운 분모가 서로 다르기 때문이다. 무기한 선물 스프레드는 익스포저의 가격을 기준으로 제시되지만, 프리미엄 대비 비중으로 표현한 옵션 스프레드는 그 익스포저의 일부를 기준으로 제시된다. 여기서 측정한 Deribit의 BTC 및 ETH 호가판은 인버스 계약이다. 계약당 기초자산 1코인으로 결제되고 코인 단위로 호가되므로, 호가폭이 곧바로 기초자산 대비 베이시스포인트로 환산되고 비교는 정확해진다.
그 공통 기준에서 BTC 무기한 선물은 해당 시점에 0.0605bps 폭, $82,637.00 대 $82,637.50이었고, BTC 옵션 호가의 중간값은 20bps 폭으로 331배였다. ETH 호가판은 수준만 다를 뿐 같은 방식으로 읽힌다. 0.201bps의 무기한 선물에 맞서 옵션 호가 중간값은 30bps다. BTC 옵션 호가판에서 가장 좋은 4분의 1, 즉 5bps 이하인 종목들조차 무기한 선물의 83배를 지불한다.
이것이 방향성 견해를 표현할 상품을 고르는 사람에게 돌아오는 실질적 결론이고, 무기한 선물을 보유하는 비용이 체결이 아니라 펀딩에 지배되는 이유이기도 하다. 반면 옵션 포지션은 그 스프레드를 거래의 양쪽 끝에서 지불하며, 보유 기간에 걸쳐 나눠 지불하지 않는다. 그렇다고 옵션이 비싸게 매겨져 있다는 주장은 아니다. 볼록한 상품에 호가를 내는 마켓메이커는 기초자산으로 그것을 끊임없이 헤지하면서 무기한 선물 마켓메이커는 지지 않는 감마 리스크를 떠안고, 스프레드는 그 값을 받아내는 자리다. 이것은 거래한 뒤가 아니라 거래하기 전에 그 숫자를 알고 있어야 한다는 주장이며, 무료 옵션 손익 계산기에서는 중간값이 아니라 실제 체결 가격을 직접 넣을 수 있다.
호가판에서 매수호가가 아예 없는 몫은 얼마나 되나?

필터를 거친 표본이 아니라 한 순간의 상장 호가판 전체다. 붉은 블록은 한쪽에만 호가가 붙은 종목이다. 매도호가가 있으니 살 수는 있고, 매수호가가 없으니 이 시점에는 어떤 가격에도 팔 수 없다. 그 블록에 속한 BTC 종목 69개는 모두 매도호가가 있었고, 950개 중 매도호가가 빠진 종목은 하나도 없었다.
상장된 BTC 종목 950개 중 69개는 어떤 가격에도 매수호가가 없었다. 이것은 스프레드가 넓은 것과 같지 않다. 출구가 없는 것이다. 950개 모두 매도호가는 있었으므로, 이 순간 호가판은 기꺼이 팔려 했고 그중 7.26퍼센트에서는 살 뜻이 없었다.
이것이 죽은 상장 종목 이야기로 끝나지 않게 막는 세부 사항이 세 가지 있다. 69개 중 63개는 미결제약정 7,986.8 BTC를 갖고 있으므로, 이미 누군가 들고 있는 종목이다. 69개 중 45개는 직전 24시간 안에 거래됐으므로, 아무도 들여다보지 않는 묵은 행이 아니다. 그리고 갇힌 미결제약정은 호가판 전체 377,708.2 BTC의 2.11퍼센트로, 문제가 전면적이기보다 국소적이라고 말할 만큼 작지만, 출구가 필요해진 뒤가 아니라 그 전에 확인해 둘 만큼은 크다.
ETH 호가판은 전수 조사 수치에서 더 나쁘다. 846개 중 82개에 매수호가가 없고, 그중 74개가 미결제약정을 갖고 있으며, 호가판 미결제약정의 3.44퍼센트가 호가된 출구 없는 종목에 들어앉아 있다. 양방향 호가 764개의 왕복 비용 중간값은 4.94퍼센트이고 중간 절반 구간은 2.76퍼센트에서 11.19퍼센트인데, 그래서 프리미엄 기준으로 보면 두 호가판은 거의 같은 수준에 앉아 있지만 절대 기준으로는 30bps 대 20bps로 ETH가 더 넓다. 거래는 양쪽 모두 얇다. BTC 950개 중 497개, ETH 846개 중 495개가 직전 24시간 동안 전혀 거래되지 않았다.
실제로 쓰이는 부분만 걸러내면 헤드라인 수치가 움직이고, 둘 다 보여주는 것이 정직하다. 거래가 있었고 동시에 양방향 호가였던 408개 종목에서 왕복 비용 중간값은 7.03퍼센트, 중간 절반 구간은 2.90퍼센트에서 15.24퍼센트로, 호가판 전체 중간값 5.06퍼센트보다 나쁘다. 거래가 싸고 만기가 가까운 종목으로 몰리기 때문이다. 미결제약정을 가진 양방향 호가 720개에서는 4.65퍼센트이고, 중간 절반 구간은 2.29퍼센트에서 11.11퍼센트다. 호가판 전체 중간값은 그 둘 사이에 앉아 있고, 세 수치 가운데 어느 하나도 유일하게 옳은 답은 아니다.
같은 날 아침 무기한 선물 유동성은 어디에 있었나?

2026-10-10 04:00 UTC 봉의 Athenum 정규화 거래소 통합 피드, BTC는 $82,642.83. 이 글이 측정한 옵션 호가판을 운영하는 Deribit은 여기 표시된 무기한 선물 호가판 가운데 가장 작아 $0.83B이며, Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 합한 $21.48B의 3.9퍼센트다. 그 봉의 펀딩은 Bybit의 마이너스 0.000863퍼센트부터 Bitget의 플러스 0.010000퍼센트까지 0.010863퍼센트포인트에 걸쳐 있다.
2026-10-10 04:00 UTC 봉에서 Athenum의 거래소 통합 화면은 비트코인을 $82,642.83으로, 비트코인 무기한 선물 미결제약정을 Binance $7.62B, Bybit $4.63B, Hyperliquid $3.16B, Bitget $2.76B, OKX $2.47B, Deribit $0.83B로 보여준다. 이름을 적은 이 다리들의 합은 $21.475B로 표시하면 $21.48B가 되고, 위에 적은 반올림된 수치들을 더하면 $21.47B가 된다. 같은 봉에 대한 피드 자체의 집계 필드는 $21.635B로, 반올림하지 않은 그 합보다 0.74퍼센트 높다. 그래서 여기 인용한 모든 몫은 그 집계 필드가 아니라 이름을 적은 거래소들의 합을 기준으로 계산했다. 같은 봉의 펀딩은 Bybit의 마이너스 0.000863퍼센트부터 Bitget의 플러스 0.010000퍼센트까지 0.010863퍼센트포인트에 걸쳐 있었다.
그 봉에서 옵션 측정에 걸리는 대목은 두 가지다. 첫째, 이 글이 측정한 옵션 호가판을 운영하는 Deribit이 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit 가운데 무기한 선물 호가판이 가장 작아 이름을 적은 합계의 3.9퍼센트에 그친다는 점이다. 그래서 마켓메이커가 옵션을 헤지하는 기초자산은 대부분 다른 곳에서 호가되고, 두 곳을 오가는 비용은 옵션 스프레드 안에 들어앉아 있다. 둘째는 발견이라기보다 우리 숫자에 대한 점검이다. Athenum의 피드는 비트코인 옵션 미결제약정 총계를 377,710.2 BTC로 보고하는데, 이 글이 호가판의 950개 종목에서 직접 합산한 값은 377,708.2 BTC로 차이는 2.0 BTC, 0.0005퍼센트다. 이것은 서로 독립적인 두 출처가 아니라 같은 거래소를 읽는 서로 분리된 두 경로이므로, 이 일치가 점검하는 것은 Deribit이 아니라 우리 쪽 데이터 배관이다. 그래도 유효숫자 5자리까지 맞아떨어지는 일치는 발표한 뒤에 주장할 것이 아니라 발표하기 전에 돌려봐야 하는 종류의 점검이다.
자기 호가판에서 이것을 어떻게 확인하나?
1. 호가판 전체를 한 번의 호출로 받아라. Deribit은 /api/v2/public/get_book_summary_by_currency에서 currency를 BTC, kind를 option으로 지정해 공개하는데, 여기서 950개 종목 전부가 매수호가, 매도호가, 마크 가격, 미결제약정, 24시간 거래량과 함께 돌아왔고 키는 요구하지 않았다. 짝이 되는 /api/v2/public/get_instruments는 각 종목의 행사가, 만기, 호가 단위를 준다.
2. 있는 것을 재기 전에 없는 것을 세라. 매수호가가 null인 종목은 넓은 스프레드가 아니라 없는 스프레드이며, 그 행들을 조용히 버리는 것이 950개짜리 호가판이 독자에게 아무 말도 없이 881개짜리 호가판으로 바뀌는 방식이다. 두 숫자를 모두 보고하라.
3. 마크 가격이 아니라 중간값으로 나눠라. 마크 가격은 거래소의 모델 가격이고 호가 안쪽에 들어 있으므로, 그것으로 나누면 모델과 시장이 가장 크게 어긋나는 바로 그 종목에서 스프레드가 실제보다 좋게 보인다.
4. 두 분모를 섞지 마라. 프리미엄 대비 호가폭은 보유하는 데 드는 비용에 비해 거래가 얼마나 드는지에 답하고, 기초자산 대비 베이시스포인트로 나타낸 호가폭은 떠안는 리스크에 비해 얼마나 드는지에 답한다. 이 글이 둘 다 공개하는 이유는 어느 하나만으로는 오해를 낳기 때문이며, 무료 손익 계산기는 어느 쪽을 보든 중간값이 아니라 실제 체결가를 받아 계산한다.
5. 시점을 기록하고 한 번의 추출로 다뤄라. 이 호가판의 스프레드는 시간대와 날짜에 따라 움직이므로 단일 측정치는 상수가 아니라 관측치이며, 다음 절은 그 점이 위의 내용을 얼마나 제약하는지에 관한 이야기다.
이 측정이 보여주지 못하는 것은 무엇인가?
2026-10-10 04:12 UTC에 찍은 단 한 순간의 측정이고, 그것이 위의 모든 내용에 걸리는 가장 큰 제약이다. 토요일, 유럽 거래의 새벽 시간대로 옵션 호가판이 한 주 동안 겪는 가장 얇은 창 가운데 하나다. 수요일 오후에 쟀다면 거의 틀림없이 더 좁았을 것이고, 여기 있는 어떤 것도 그 차이가 얼마인지는 규명하지 않는다. 이 숫자들은 주간 평균이 아니라 이 호가판의 이 순간을 설명하며, 여러 시점에 걸친 분포는 이 글이 주장할 수 있는 것이 아니라 당연히 다음에 재야 할 대상이다.
첫 번째 측정에서 17.5분 뒤, 첫 시점의 04:12:36 UTC에 맞서 2026-10-10 04:30:04 UTC에 찍은 두 번째 캡처는 그중 얼마가 잡음이고 얼마가 호가판 자체인지를 말해 준다. BTC 왕복 비용 중간값은 5.06퍼센트에서 5.13퍼센트로 움직였고, 중간 절반 구간은 2.55퍼센트에서 10.00퍼센트였던 것이 2.52퍼센트에서 10.07퍼센트로 넓어졌으며, 종목 수는 전혀 움직이지 않았다. 두 시점 모두 양방향 호가 881개, 매수호가 없는 종목 69개였다. ETH 호가판은 반대 방향으로 갔다. 중간값은 4.94퍼센트에서 4.89퍼센트로 좁아졌고, 매수호가 없는 종목 수는 82개에서 83개로 늘었으며, 양방향 호가 종목 수는 764개에서 763개로 줄었다. 같은 17분 동안 두 호가판이 서로 반대 방향으로 움직였다는 사실 자체가 어느 쪽 숫자도 상수로 읽지 말아야 할 이유다. 그러니까 이 측정치는 한 번의 새로고침에서 나온 1초짜리 우연이 아니며, 두 번째 시점이 증명하는 것은 그것뿐이다. 같은 토요일의 얇은 창 안에서 17.5분 간격으로 찍은 두 캡처는 수요일 오후 질문에 대해서는 전혀 말해 주지 못한다. 그 질문이 다루는 조건을 두 캡처가 거의 모두 공유하기 때문이다.
만기별 기울기는 고르지 않은 관측치 수에 기대고 있다. 1일 미만 구간의 38개부터 90일 초과의 296개까지다. 게다가 모든 구간의 사분위 범위가 이웃 구간의 범위와 겹치는데, 그래서 표에 깔끔한 순위 대신 관측치 수와 범위를 함께 실었다. 여기 나오는 모든 사분위수는 대부분의 스프레드시트가 기본으로 쓰는 선형 보간이 아니라 배타적 Weibull 도시위치(plotting position) 방식으로 계산했는데, 그 차이는 가장 얇은 구간에서만 문제가 된다. 1일 미만 구간의 범위는 이 정의로는 6.20퍼센트에서 25.09퍼센트, 통상적인 정의로는 6.28퍼센트에서 23.49퍼센트로 읽힌다. 분석 전체는 Deribit 한 곳만을 다루고, 그 한계는 지난 1년 동안 완화되기보다 더 날카로워졌다. Deribit은 여전히 크립토 네이티브 옵션 거래소 중 가장 크고 키 없이 호가판 전체를 읽을 수 있는 곳이어서 여기서 재는 호가판이 되었지만, 비트코인 옵션 미결제약정 전체에서 더 이상 과반을 쥐고 있지 않다. 5년 전에는 90퍼센트를 크게 웃돌았다. 미국에 상장된 비트코인 현물 ETF의 옵션이 전체에서 매우 큰 몫으로 자라났고, Binance를 비롯한 다른 곳들도 의미 있는 호가판을 갖고 있다. 그 이동은 여기서 측정한 것이 아니라 공개된 보도에서 가져온 것이어서, 숫자가 아니라 방향으로만 적었다. 따라서 이것은 비트코인 옵션 시장에 대한 측정이 아니라 한 거래소의 호가 행태에 대한 측정이며, 미국 거래소에 상장된 ETF 옵션의 상대 스프레드는 그 뒤에 다른 미시구조가 놓인 별개의 문제다.
스프레드가 거래의 유일한 비용도 아니고, 이 호가판에서는 프리미엄에 비례해 커지는 유일한 비용조차 아니다. Deribit은 계약당 기초자산 지수 가격의 0.03퍼센트를 옵션 수수료로 받고 그것을 해당 옵션 자체 가격의 12.5퍼센트로 제한하는데, 그 상한이 존재하는 이유는 바로 싼 종목의 프리미엄이 기초자산 기준 정액 수수료에 삼켜질 만큼 작아지기 때문이고, 그것은 표 첫 행의 12.67퍼센트를 만들어내는 것과 같은 원인, 즉 분모에 앉아 있는 작은 프리미엄이다. 같은 계산이라는 뜻은 아니다. 12.5와 12.67은 서로 무관한 양인데 우연히 가까운 자리에 떨어진 것일 뿐이다. 그래서 만기가 임박한 등가격 종목에서 스프레드를 넘는 트레이더는 한 장의 주문에서 호가판에서 가장 넓은 호가를 지불하면서 수수료 상한에도 부딪힐 수 있다. 수수료, 기초자산 헤지, 그 헤지에 드는 펀딩은 모두 여기서 재는 범위 밖에 있고, 내재 변동성과 자산이 실제로 움직인 폭의 비교는 호가를 왕복하는 데 드는 비용과는 별개의 문제다.
마지막으로, 위의 어떤 내용도 5.06퍼센트의 왕복 비용이 너무 비싸다고 말하지 않는다. 그것이 숫자라는 것, 같은 단위로 재면 무기한 선물의 331배라는 것, 그리고 포지션의 존속 기간에 걸쳐 쌓이는 것이 아니라 그 절반쯤은 포지션을 여는 순간에, 나머지는 닫을 때 지불된다는 것을 말한다.
위의 모든 호가와 행사가, 만기는 키를 요구하지 않는 Deribit 엔드포인트에서 읽었으므로, 이 글의 호가판 부분은 1시간만 들이면 누구나 처음부터 다시 만들어낼 수 있다. 거래소 통합 미결제약정과 펀딩은 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 아우르는 Athenum 자체 정규화 피드에서 나왔고, 그 옆에 놓인 모든 계산기는 계속 무료다. 계정도, 이메일도, 사용 한도도 없다. 이 거래소 통합 수치들이 나오는 터미널은 app.athenum.xyz에서 7일 Pro+ 무료 체험으로 열린다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
