Table of Contents7 sections
- Was kostet ein Roundtrip auf einer Bitcoin-Optionsquote?
- Ist das neu, oder wurde es schon einmal gemessen?
- Wie verhält sich das zum Perpetual auf demselben Bildschirm?
- Wie viel des Boards hat überhaupt keinen Geldkurs?
- Wo lag die Perpetual-Liquidität an demselben Morgen?
- Wie prüft man das auf dem eigenen Board?
- Was diese Messung nicht zeigt
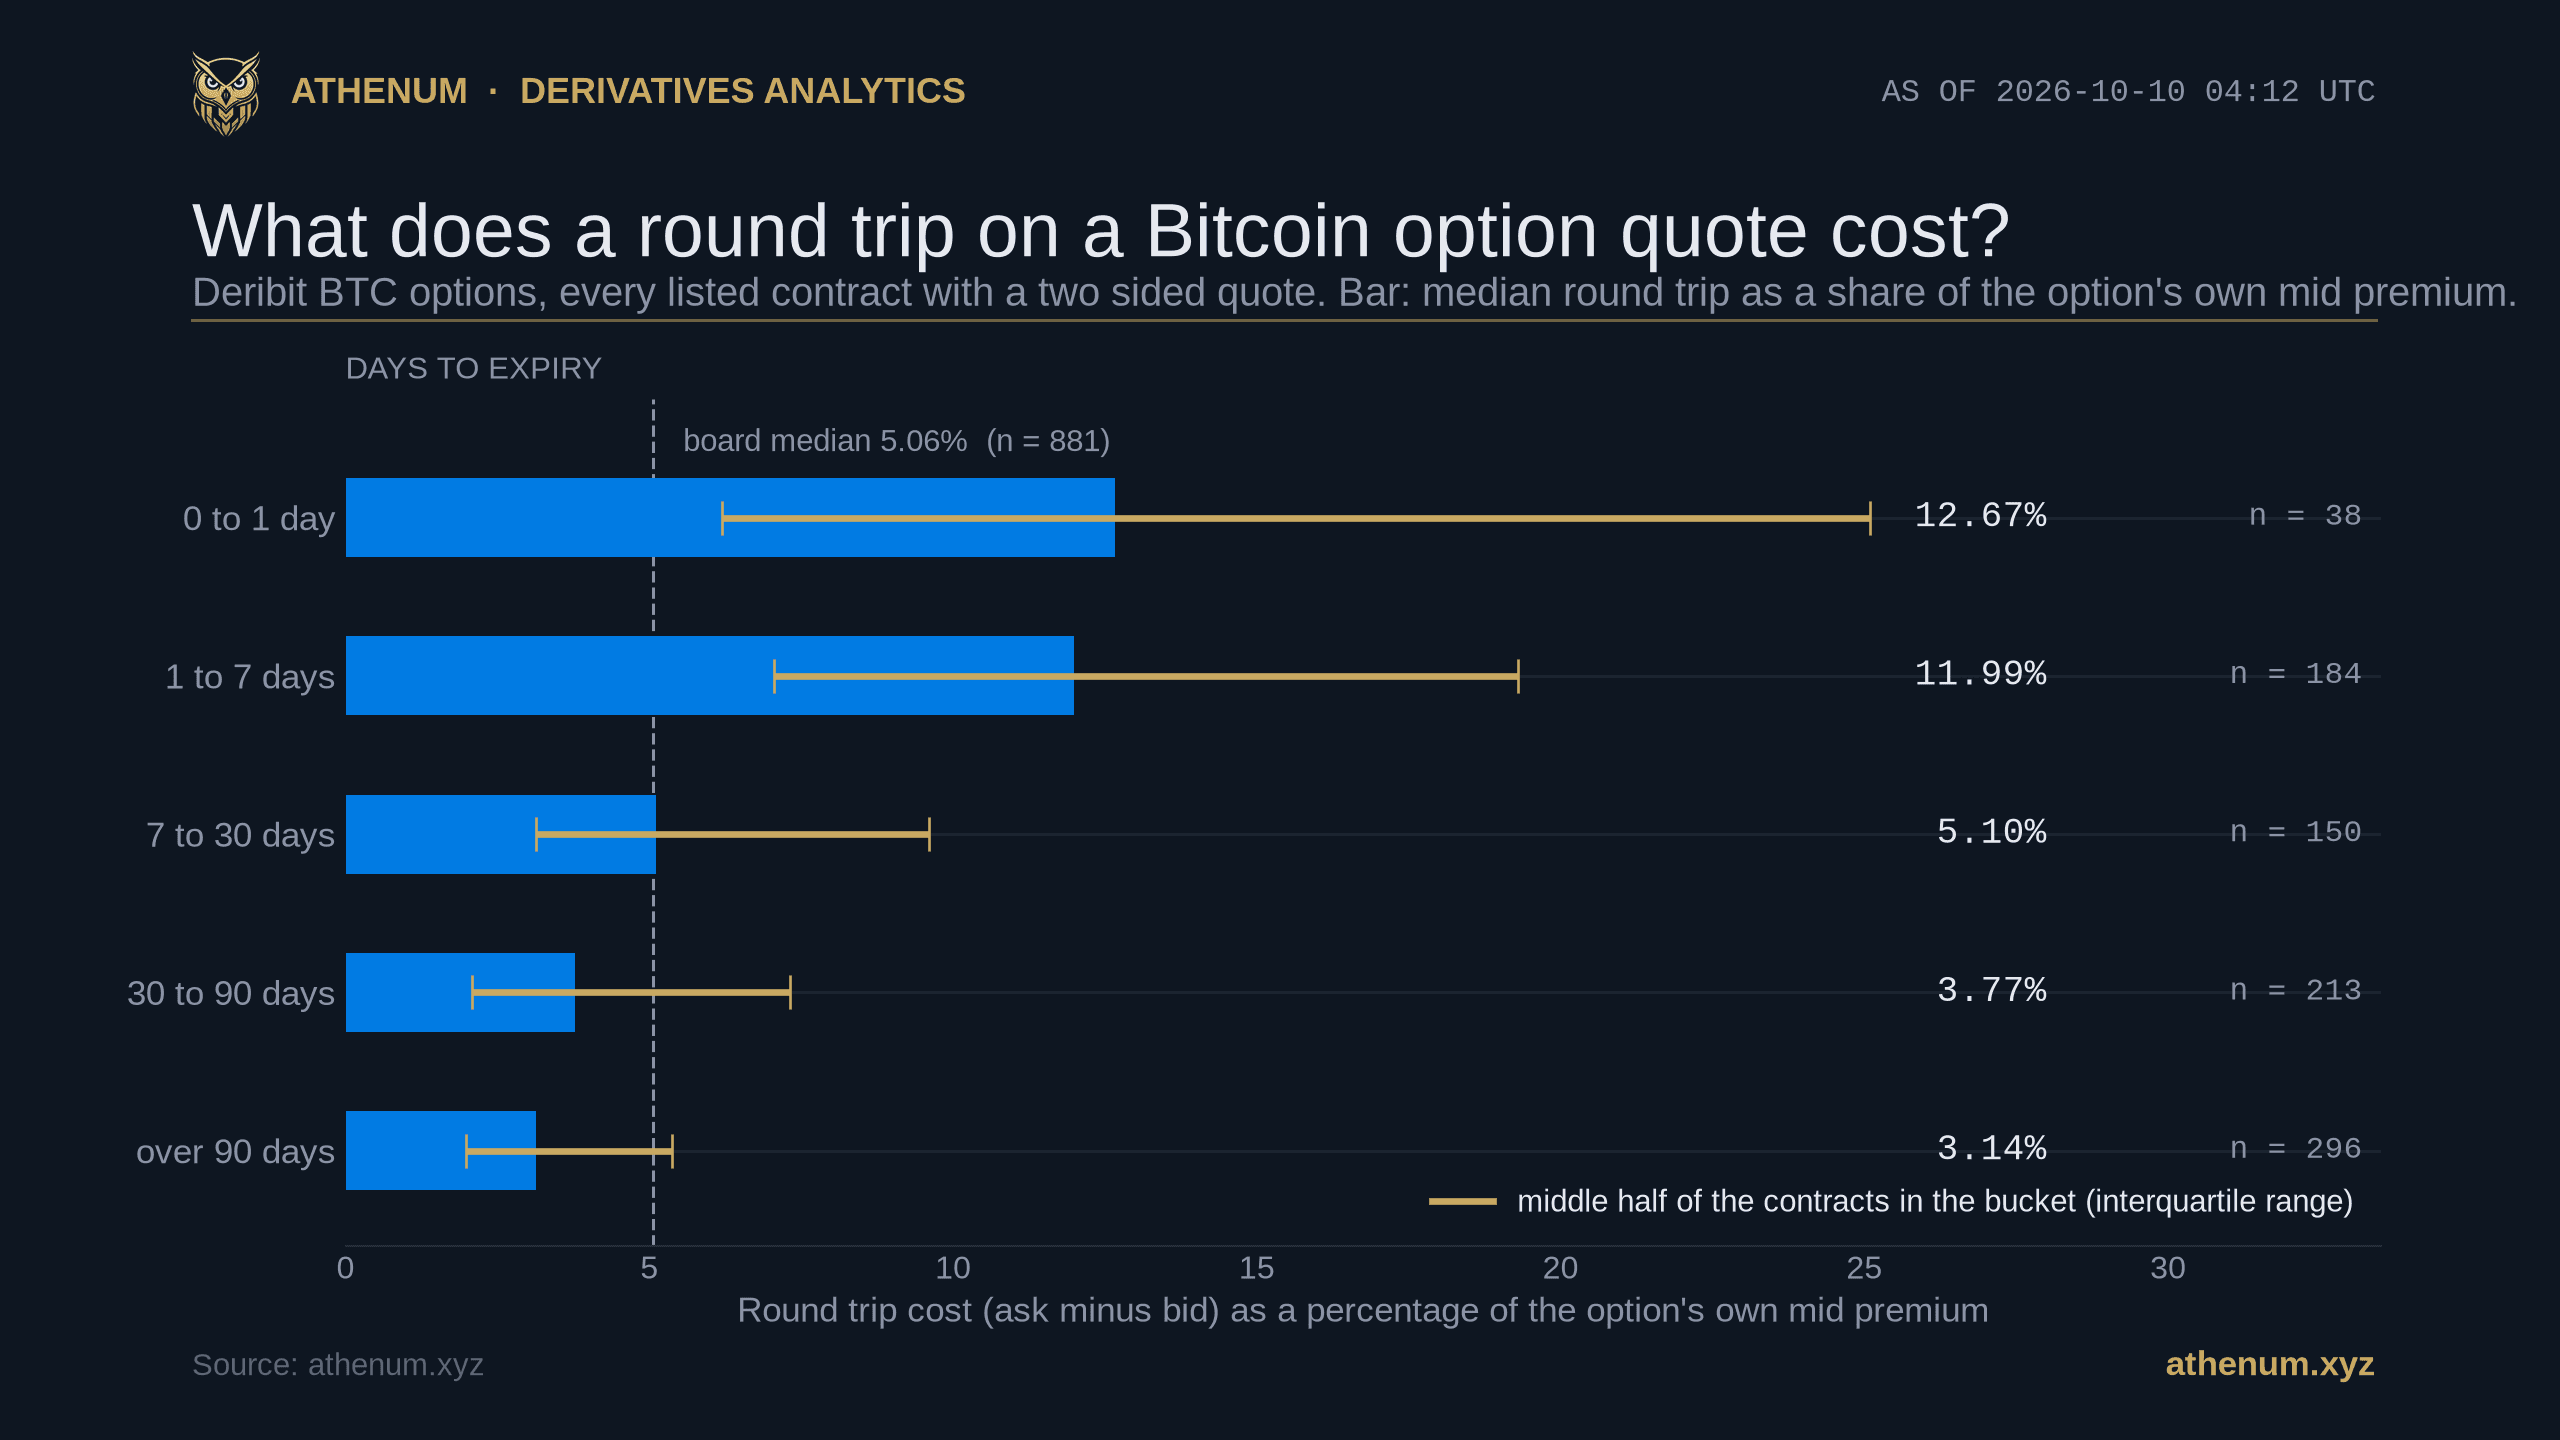
TLDR. Ein Bitcoin-Optionsspread wird üblicherweise in Volatilitätspunkten angegeben, und das verdeckt, was der Handel tatsächlich kostet. Gemessen an jeder gelisteten Deribit-BTC-Option am 2026-10-10 um 04:12 UTC, bei einem BTC-Kurs von 82.608,21 USD, trugen 881 der 950 gelisteten Kontrakte gleichzeitig einen Geld- und einen Briefkurs, und auf diesen kostet der Roundtrip von Geld zu Brief im Median 5,06 Prozent der eigenen Prämie zum Mittelkurs, bei einer mittleren Hälfte von 2,55 bis 10,00 Prozent. Die Kosten verschieben sich mit der Restlaufzeit: 12,67 Prozent auf den 38 Kontrakten, die binnen eines Tages verfallen, gegen 3,14 Prozent auf den 296 mit mehr als 90 Tagen Restlaufzeit. Die übrigen 69 Kontrakte hatten zu keinem Preis einen Geldkurs, und 63 davon tragen offene Positionen. In der Einheit, die ein Perpetual-Händler benutzt, also in Basispunkten des eingegangenen Risikos statt der Prämie, ist die mittlere Optionsquote 20 Basispunkte breit, gegen 0,0605 Basispunkte beim BTC-Perpetual zum selben Zeitstempel, ein Faktor von 331.
Was kostet ein Roundtrip auf einer Bitcoin-Optionsquote?
Im Median 5,06 Prozent der eigenen Prämie der Option, gemessen über die 881 gelisteten Deribit-BTC-Kontrakte, die am 2026-10-10 um 04:12 UTC einen Geld- und einen Briefkurs hatten. 3 Bitcoin-Kurse kommen in diesem Beitrag vor, und sie sind verschiedene Messungen und kein Widerspruch: 82.608,21 USD ist der Deribit-Index zum Zeitstempel der Optionsmessung, 82.637,00 USD gegen 82.637,50 USD ist die eigene Quote des Perpetuals in diesem Augenblick, und 82.642,83 USD ist Athenums börsenübergreifender Balken um 04:00 UTC. Die gemessene Größe ist die volle Breite der Quote, Brief minus Geld, geteilt durch den Mittelkurs zwischen beiden. Genau das gibt ein Händler auf, wenn er zum Brief kauft und zum Geld verkauft, ohne dass sich dazwischen etwas bewegt; es ist also der Preis dafür, seine Meinung sofort zu ändern, und er wird bezahlt, bevor die Position überhaupt eine Meinung hat, mit der sie richtig oder falsch liegen könnte. Eine einzelne Überquerung, bei der man den Briefkurs zahlt und dann hält, ist konstruktionsbedingt genau die Hälfte davon.
Restlaufzeit | Kontrakte mit zweiseitiger Quote | Median-Roundtrip, Anteil der Prämie | Mittlere Hälfte | Mediane Breite, Basispunkte des Basiswerts |
|---|---|---|---|---|
Unter 1 Tag | 38 | 12,67 % | 6,20 % bis 25,09 % | 50 |
1 bis 7 Tage | 184 | 11,99 % | 7,05 % bis 19,30 % | 20 |
7 bis 30 Tage | 150 | 5,10 % | 3,14 % bis 9,60 % | 10 |
30 bis 90 Tage | 213 | 3,77 % | 2,08 % bis 7,32 % | 10 |
Über 90 Tage | 296 | 3,14 % | 1,98 % bis 5,37 % | 25 |
Gesamtes Board | 881 | 5,06 % | 2,55 % bis 10,00 % | 20 |
Das Gefälle deckt sich nicht damit, wo auf dem Board etwas passiert, und das gehört getrennt, bevor man es als Liquiditätsgeschichte liest. Die Aktivität ballt sich in der Mitte der Kurve: Die Kontrakte mit 1 bis 30 Tagen Restlaufzeit tragen 72,9 Prozent der 22.390,8 BTC Umsatz, die das Board in 24 Stunden macht, während die binnen eines Tages verfallenden 5,3 Prozent davon tragen und 0,7 Prozent des Open Interest halten. Der teuerste Bucket für einen Roundtrip ist also nicht der am meisten gehandelte, sondern der leerste, und die relativ weitesten Spreads dieses Boards liegen dort, wo fast niemand ist. Die Quoten der auslaufenden Kontrakte sind auch in absoluten Zahlen die weitesten des Boards, im Median 50 Basispunkte des Basiswerts gegen 10 Basispunkte in den Buckets von 7 bis 90 Tagen, und diese Spalte verläuft U-förmig und nicht fallend, weil die Kontrakte jenseits von 90 Tagen wieder auf 25 Basispunkte aufgehen, dann allerdings auf viel größeren Prämien. Innerhalb des auslaufenden Buckets sind die Basispreise, auf die Händler tatsächlich schauen, zugleich das Billigste, was gelistet ist, und dort drücken beide Hälften des Bruchs in dieselbe Richtung: Von den 38 Kontrakten mit weniger als einem Tag Restlaufzeit hatten die 13 mit einem Basispreis innerhalb von 2,5 Prozent des Index einen mittleren Mittelkurs von 0,00515 BTC, rund 425 USD, und einen Median-Roundtrip von 32,56 Prozent dieser Prämie. 13 Beobachtungen sind eine dünne Basis, und die Zahl wird als genau das ausgewiesen, aber die Richtung steht nicht in Zweifel, denn eine weitere Quote geteilt durch eine kleinere Prämie kann sich nur in eine Richtung bewegen.
Die Streuung sagt mehr als die Rangfolge. Die mittlere Hälfte des gesamten Boards reicht von 2,55 bis 10,00 Prozent, der engste einzelne Kontrakt lag bei 0,20 Prozent, und die weitesten wurden mit einem Briefkurs quotiert, der 3-mal so hoch lag wie der Geldkurs. Die Interquartilsbereiche der Buckets überlappen sich an jeder Grenze, die ehrliche Lesart der Tabelle ist also, dass die Restlaufzeit die Verteilung verschiebt und nicht die Kontrakte sortiert.
Ist das neu, oder wurde es schon einmal gemessen?
Die Kennzahl ist nicht neu, und der Stand der Forschung gehört zuerst genannt. Der relative Spread, Quotenbreite über Mittelkurs, ist in den begutachteten Arbeiten zu genau diesem Board Standard. Atanasova, Miao, Segarra und Willeboordse arbeiten mit Deribit-Handels- und Quotendaten von Januar 2021 bis Dezember 2024 und berichten, dass ein Rückgang des aggregierten Gamma-Bestands der Market Maker um 1 Standardabweichung mit einem von ihnen ausgewiesenen Anstieg der effektiven Spreads um 0,12 Prozent bei aus dem Geld liegenden Calls und um 0,19 Prozent bei Puts einhergeht, in ihren Einheiten und nicht in unseren (Aggregate illiquidity and crypto option returns, Finance Research Letters 85, 2025). Ihre Größe ist der effektive Spread, aus Abschlüssen gemessen, und das ist nicht der hier gemessene quotierte Spread; ihre Arbeit ist zudem ein Panel über 4 Jahre, während dies ein einziger Augenblick ist. Noch näher an der hier benutzten Größe liegt das Arbeitspapier derselben Autoren, Illiquidity Premium and Crypto Option Returns: Es berechnet relative Spreads auf Deribit direkt und führt sie auf die Kosten des Hedgings, der Bestandshaltung und asymmetrischer Information zurück.
In dieser Literatur ist der relative Spread häufig ein Filter zum Datenputzen und kein Ergebnis, und genau dieser Filter ist der Grund, eine Vollerhebung statt eines Durchschnitts zu veröffentlichen. Eine Studie aus dem Jahr 2026 zum Hedging auf diesem Board verwirft jede Quote, die weiter ist als 50 Prozent des Mittelkurses, und entfernt zuvor jede Zeile, in der entweder der Geld- oder der Briefkurs fehlt, ein Schritt, der sie allein 27,0 Prozent ihrer Rohzeilen kostet (Deep Hedging Under Realistic Market Frictions). Wenn die am schlechtesten quotierten Kontrakte verworfen werden, bevor die Analyse beginnt, dann ist das veröffentlichte Bild dieses Marktes auf die Kontrakte bedingt, die schon vorher gut quotiert waren, und den Rest zählt niemand.
Dieselbe Arbeit sagt außerdem etwas vorher, das in unseren Daten überprüfbar ist, und es trifft zu. Sie warnt, dass Deribits Tick bei sehr niedrig bepreisten Kontrakten künstliche Spitzen im relativen Spread bei exakten Bruchwerten wie 0,67 und 1,0 erzeugt, unabhängig von der tatsächlichen Liquidität. Zu unserem Zeitstempel ist der häufigste relative Spread auf dem BTC-Board genau 0,6667, auf 23 der 881 Kontrakte, dazu 1,0 auf 10 weiteren, und das ETH-Board wiederholt das Muster mit 13 und 10. Das ist ein Geldkurs von 1 Tick gegen einen Briefkurs von 2 oder 3 Ticks, nicht ein Market Maker, der 100 Prozent verlangt. Wendet man ihren 50-Prozent-Filter auf unser Board an, fallen 39 der 881 Kontrakte heraus, und der Median wandert von 5,06 auf 4,69 Prozent; die Schlagzeile ist also kein Artefakt dieser Zeilen, und das Artefakt ist real, aber klein.
Was dieser Beitrag beiträgt, ist demnach nicht die Kennzahl. Es ist der Rahmen: ein vollständiges Board zu einem genannten Zeitpunkt, jeder gelistete Kontrakt gezählt, auch die, für die niemand einen Geldkurs stellen will, mit der Zahl der Beobachtungen neben jedem Median, damit ein Leser sieht, welche Aussage auf 38 Kontrakten ruht und welche auf 296.
Näher an der eigenen Tür kam Athenums frühere Messung der Spreads auf Perpetuals und Spot zu dem Ergebnis, dass die engsten Quoten im Kryptomarkt vom Tick festgenagelt werden und nicht vom Wettbewerb. Dieser Befund überträgt sich nur teilweise auf dieses Board. Deribit quotiert BTC-Optionen auf einer zweistufigen Tickleiter, 0,0001 BTC bis zu einem Preis von 0,005 BTC und 0,0005 BTC darüber, was zu diesem Zeitstempel 167 der 881 zweiseitig quotierten Kontrakte auf den feinen Tick und 714 auf den groben stellt. Gemessen am jeweils geltenden Tick jedes Kontrakts, bezogen auf den Mittelkurs, waren 110 der 881 Quoten genau 1 Tick breit und weitere 161 genau 2 Ticks. Auf 87,5 Prozent des Boards ist die Quote also weiter als der Boden der Börse, und auf 69,2 Prozent ist sie weiter als 2 Ticks, was die Breite auf dem größten Teil des Boards zur Entscheidung eines Market Makers macht und nicht zu einem mechanischen Minimum. Auf dem Achtel, das am Boden festgenagelt ist, kostet allein dieser Boden bereits im Median 6,45 Prozent der Prämie für einen Roundtrip, bei einer mittleren Hälfte von 3,57 bis 18,18 Prozent.
Wie verhält sich das zum Perpetual auf demselben Bildschirm?

Derselbe Zeitstempel, beide Instrumente in die Einheit des Perpetuals übersetzt, damit sie überhaupt vergleichbar sind: Quotenbreite in Basispunkten des zugrunde liegenden Risikos, das die Position trägt, nicht der dafür bezahlten Prämie. Das BTC-Perpetual war mit 82.637,00 USD Geld gegen 82.637,50 USD Brief quotiert, einen halben Dollar breit. Die goldenen Whisker sind die mittlere Hälfte jedes Optionsboards, und das untere Ende der BTC-Optionsspanne, 5 Basispunkte, ist noch 83-mal so breit wie das Perpetual.
Ein Optionsspread lässt sich mit einem Perpetual-Spread nur mit Vorsicht vergleichen, weil die natürlichen Nenner auseinanderlaufen. Ein Perp-Spread wird gegen den Preis des Risikos quotiert; ein Optionsspread, als Anteil der Prämie ausgedrückt, gegen einen Bruchteil dieses Risikos. Die hier gemessenen BTC- und ETH-Boards von Deribit sind inverse Kontrakte: Sie lauten pro Kontrakt auf 1 Coin des Basiswerts und werden in Coin quotiert, die Quotenbreite lässt sich also direkt in Basispunkte des Basiswerts umrechnen, und der Vergleich wird exakt.
Auf dieser gemeinsamen Grundlage war das BTC-Perpetual zum Zeitstempel 0,0605 Basispunkte breit, 82.637,00 USD gegen 82.637,50 USD, während die mittlere BTC-Optionsquote 20 Basispunkte breit war, 331-mal so viel. Das ETH-Board liest sich auf anderem Niveau genauso: ein Perpetual mit 0,201 Basispunkten gegen eine mittlere Optionsquote von 30 Basispunkten. Selbst das beste Viertel des BTC-Optionsboards, mit 5 Basispunkten oder enger, kostet 83-mal so viel wie das Perpetual.
Das ist die praktische Folge für jeden, der ein Instrument für eine Richtungsmeinung auswählt, und es ist der Grund, warum die Kosten des Haltens eines Perpetuals von der Finanzierung und nicht von der Ausführung bestimmt werden, während eine Optionsposition ihren Spread an den beiden Enden des Handels bezahlt und nicht über ihre Laufzeit. Es ist kein Argument dafür, dass Optionen zu teuer wären. Ein Market Maker, der ein konvexes Instrument quotiert, hedgt es laufend im Basiswert und trägt ein Gamma-Risiko, das der Market Maker im Perpetual nicht hat, und der Spread ist die Stelle, an der das verrechnet wird. Es ist ein Argument dafür, die Zahl vor dem Handel zu kennen und nicht danach, und im kostenlosen Options-Gewinnrechner lässt sich ein echter Ausführungspreis statt des Mittelkurses eintragen.
Wie viel des Boards hat überhaupt keinen Geldkurs?

Das gesamte gelistete Board in einem Augenblick, keine gefilterte Stichprobe. Der rote Block sind Kontrakte, die nur auf einer Seite quotiert sind: Ein Briefkurs existiert, die Position kann also gekauft werden, und ein Geldkurs existiert nicht, sie kann zu diesem Zeitstempel also zu keinem Preis verkauft werden. Jeder einzelne der 69 BTC-Kontrakte in diesem Block hatte einen Briefkurs, und keinem der 950 fehlte ein Briefkurs.
69 der 950 gelisteten BTC-Kontrakte hatten zu keinem Preis einen Geldkurs. Das ist nicht dasselbe wie ein weiter Spread; es ist das Fehlen eines Ausgangs. Alle 950 hatten einen Briefkurs, das Board war in diesem Augenblick also bereit zu verkaufen und auf 7,26 Prozent davon nicht bereit zu kaufen.
3 Details verhindern, dass daraus eine Geschichte über tote Listings wird. 63 der 69 tragen Open Interest, 7.986,8 BTC davon, es sind also Kontrakte, die jemand schon hält. 45 der 69 wurden innerhalb der vorangegangenen 24 Stunden gehandelt, es sind also keine abgestandenen Zeilen, auf die niemand geschaut hat. Und das gestrandete Open Interest entspricht 2,11 Prozent der 377.708,2 BTC des Boards, klein genug, um das Problem konzentriert und nicht systemisch zu nennen, und groß genug, dass man es prüfen sollte, bevor man den Ausgang braucht, und nicht erst dann.
Das ETH-Board ist bei den Erhebungszahlen schlechter: 82 von 846 ohne Geldkurs, 74 davon mit Open Interest, und 3,44 Prozent des Open Interest dieses Boards stecken in Kontrakten ohne quotierten Ausgang. Seine 764 zweiseitigen Quoten tragen einen Median-Roundtrip von 4,94 Prozent, bei einer mittleren Hälfte von 2,76 bis 11,19 Prozent, in Prämien gerechnet liegen beide Boards also auf fast demselben Niveau, während ETH in absoluten Zahlen das weitere der beiden ist, mit 30 Basispunkten gegen 20. Dünn ist die Aktivität auf beiden: 497 der 950 BTC-Kontrakte und 495 der 846 ETH-Kontrakte wurden in den vorangegangenen 24 Stunden überhaupt nicht gehandelt.
Filtert man auf die Teile des Boards, die tatsächlich in Gebrauch sind, verschiebt sich die Schlagzeile, und es ist ehrlich, beides zu zeigen. Auf den 408 gehandelten Kontrakten, die zugleich zweiseitig quotiert waren, liegt der Median-Roundtrip bei 7,03 Prozent, bei einer mittleren Hälfte von 2,90 bis 15,24 Prozent, schlechter als der Board-Median von 5,06, weil sich der Handel in den billigen, kurzlaufenden Kontrakten ballt. Auf den 720 zweiseitig quotierten Kontrakten mit Open Interest sind es 4,65 Prozent, bei einer mittleren Hälfte von 2,29 bis 11,11 Prozent. Der Board-Median liegt zwischen beiden, und keine der 3 Lesarten ist die eine richtige Antwort.
Wo lag die Perpetual-Liquidität an demselben Morgen?

Athenums normalisierter börsenübergreifender Feed im Balken vom 2026-10-10 04:00 UTC, mit BTC bei 82.642,83 USD. Deribit, der Handelsplatz, dessen Optionsboard dieser Beitrag misst, ist mit 0,83 Mrd. USD das kleinste der hier gezeigten Perpetual-Boards, 3,9 Prozent der 21,48 Mrd. USD, auf die sich die genannten Handelsplätze summieren. Die Finanzierung in diesem Balken spannt 0,010863 Prozentpunkte, von minus 0,000863 Prozent auf Bybit bis plus 0,010000 Prozent auf Bitget.
Im Balken vom 2026-10-10 04:00 UTC weist Athenums börsenübergreifende Ansicht Bitcoin bei 82.642,83 USD aus und das Open Interest der Bitcoin-Perpetuals bei 7,62 Mrd. USD auf Binance, 4,63 Mrd. USD auf Bybit, 3,16 Mrd. USD auf Hyperliquid, 2,76 Mrd. USD auf Bitget, 2,47 Mrd. USD auf OKX und 0,83 Mrd. USD auf Deribit. Diese namentlich genannten Beine summieren sich auf 21,475 Mrd. USD, was als 21,48 Mrd. USD gedruckt wird, während die oben gerundeten Zahlen 21,47 Mrd. USD ergeben; das eigene Aggregatfeld des Feeds zeigt für denselben Balken 21,635 Mrd. USD, 0,74 Prozent über dieser ungerundeten Summe, weshalb jeder hier genannte Anteil gegen die Summe der genannten Handelsplätze gerechnet ist und nicht gegen dieses Aggregatfeld. Die Finanzierung im selben Balken spannte 0,010863 Prozentpunkte, von minus 0,000863 Prozent auf Bybit bis plus 0,010000 Prozent auf Bitget.
2 Befunde aus diesem Balken berühren die Optionsmessung. Der erste: Deribit, der Handelsplatz, dessen Optionsboard dieser Beitrag misst, betreibt das kleinste der genannten Perpetual-Boards, 3,9 Prozent der genannten Summe. Der Basiswert, mit dem ein Market Maker eine Option hedgt, wird also überwiegend woanders quotiert, und die Kosten des Wechsels zwischen den Handelsplätzen stecken im Optionsspread. Der zweite ist eine Kontrolle unserer eigenen Zahlen und kein Befund: Athenums Feed meldet ein gesamtes Open Interest der Bitcoin-Optionen von 377.710,2 BTC gegen die 377.708,2 BTC, die dieser Beitrag direkt aus den 950 Kontrakten des Boards summiert hat, eine Differenz von 2,0 BTC oder 0,0005 Prozent. Es handelt sich um 2 getrennte Lesewege über dieselbe Börse und nicht um 2 unabhängige Quellen, die Übereinstimmung prüft also unsere eigene Datenstrecke und nicht die von Deribit; eine Übereinstimmung auf 5 signifikante Stellen ist aber die Art Kontrolle, die man vor der Veröffentlichung laufen lassen sollte, statt sie danach zu behaupten.
Wie prüft man das auf dem eigenen Board?
1. Hole das ganze Board in einem einzigen Aufruf. Deribit veröffentlicht es unter /api/v2/public/get_book_summary_by_currency mit currency BTC und kind option, was alle 950 Kontrakte mit Geld, Brief, Mark, Open Interest und Umsatz der letzten 24 Stunden zurückgab, und es verlangte keinen Schlüssel. Der zugehörige Endpunkt /api/v2/public/get_instruments liefert Basispreis, Verfall und Tickgröße jedes Kontrakts.
2. Zähle, was fehlt, bevor du misst, was da ist. Ein Kontrakt mit einem leeren Geldkurs hat keinen weiten Spread, sondern gar keinen, und diese Zeilen stillschweigend zu verwerfen ist der Weg, auf dem aus einem Board mit 950 Kontrakten ein Board mit 881 wird, ohne dass der Leser davon erfährt. Nenne beide Zahlen.
3. Teile durch den Mittelkurs, nicht durch den Mark. Der Mark ist der Modellpreis der Börse und liegt innerhalb der Quote; durch ihn zu teilen schmeichelt dem Spread genau auf jenen Kontrakten, auf denen Modell und Markt am weitesten auseinanderliegen.
4. Halte die beiden Nenner auseinander. Quotenbreite über Prämie beantwortet, was der Handel im Verhältnis zu den Kosten des Besitzes kostet; Quotenbreite in Basispunkten des Basiswerts beantwortet, was er im Verhältnis zum getragenen Risiko kostet. Dieser Beitrag veröffentlicht beides, weil jede der beiden Zahlen allein in die Irre führt, und der kostenlose Gewinn- und Verlustrechner nimmt für die Größe, die dich interessiert, einen echten Ausführungspreis statt eines Mittelkurses.
5. Halte den Zeitstempel fest und behandle ihn als eine einzige Ziehung. Die Spreads auf diesem Board wandern mit der Stunde und mit dem Tag, eine einzelne Messung ist also eine Beobachtung und keine Konstante, und der nächste Abschnitt handelt davon, wie stark das alles oben Gesagte einschränkt.
Was diese Messung nicht zeigt
Dies ist ein einziger Zeitstempel, genommen am 2026-10-10 um 04:12 UTC, und das ist die größte Einschränkung von allem, was oben steht. Es ist ein Samstag, in den frühen Morgenstunden des europäischen Handels, und das gehört zu den dünneren Fenstern, die ein Optionsboard in einer Woche sieht. Eine Messung an einem Mittwochnachmittag wäre mit großer Wahrscheinlichkeit enger, und um wie viel, dazu sagt hier nichts etwas; die Zahlen beschreiben diesen Augenblick auf diesem Board, keinen Wochendurchschnitt, und die Verteilung über viele Zeitstempel ist die naheliegende nächste Messung und nicht etwas, das dieser Beitrag behaupten kann.
Eine zweite Aufnahme, 17,5 Minuten nach der ersten, am 2026-10-10 um 04:30:04 UTC gegen die 04:12:36 UTC des ersten Zeitstempels, sagt, wie viel davon Rauschen ist und wie viel davon das Board. Der BTC-Median-Roundtrip wanderte von 5,06 auf 5,13 Prozent, seine mittlere Hälfte weitete sich von 2,55 bis 10,00 Prozent auf 2,52 bis 10,07 Prozent, und die Fallzahlen bewegten sich überhaupt nicht: 881 zweiseitige Quoten und 69 ohne Geldkurs zu beiden Zeitstempeln. Das ETH-Board ging den anderen Weg, sein Median verengte sich von 4,94 auf 4,89 Prozent, während die Zahl ohne Geldkurs von 82 auf 83 stieg und die Zahl der zweiseitigen Quoten von 764 auf 763 rutschte. Dass 2 Boards über dieselben 17 Minuten in entgegengesetzte Richtungen laufen, ist selbst ein Grund, keine der beiden Zahlen als Konstante zu lesen. Die Messung ist also kein Zufallstreffer einer einzigen Sekunde und eines einzigen Abrufs, und mehr als das belegt der zweite Zeitstempel nicht. 2 Aufnahmen, die 17,5 Minuten auseinanderliegen und im selben dünnen Samstagsfenster stehen, können zur Frage nach dem Mittwochnachmittag überhaupt nichts sagen, weil sie fast jede Bedingung teilen, um die es in dieser Frage geht.
Das Gefälle nach Restlaufzeit ruht auf ungleichen Fallzahlen, von 38 Kontrakten im Bucket unter 1 Tag bis zu 296 jenseits von 90 Tagen, und der Interquartilsbereich jedes Buckets überlappt den seines Nachbarn, weshalb die Tabelle die Fallzahlen und die Bereiche ausweist und keine saubere Rangfolge. Jedes Quartil hier ist mit der exklusiven Weibull-Plotposition gerechnet und nicht mit der linearen Interpolation, die die meisten Tabellenkalkulationen voreingestellt haben, und das fällt nur im dünnsten Bucket ins Gewicht: Die Spanne unter 1 Tag liest sich mit dieser Definition als 6,20 bis 25,09 Prozent und mit der konventionellen als 6,28 bis 23,49 Prozent. Die ganze Analyse umfasst allein Deribit, und diese Einschränkung ist im vergangenen Jahr schärfer geworden und nicht milder. Deribit ist weiterhin der größte kryptonative Optionshandelsplatz und derjenige, dessen vollständiges Board ohne Schlüssel lesbar ist, deshalb wird hier dieses Board gemessen, aber es hält nicht mehr die Mehrheit des gesamten Open Interest der Bitcoin-Optionen, gegen weit über 90 Prozent davon vor 5 Jahren: Optionen auf die in den USA gelisteten Bitcoin-Spot-ETFs sind zu einem sehr großen Anteil des Gesamtmarktes gewachsen, und Binance und andere führen eigene nennenswerte Bücher. Diese Verschiebung ist öffentlicher Berichterstattung entnommen und hier nicht gemessen, deshalb steht sie als Richtung und nicht als Zahl. Dies ist also eine Messung des Quotierungsverhaltens eines einzelnen Handelsplatzes und nicht des Bitcoin-Optionsmarktes, und die relativen Spreads einer ETF-Option an einer US-Börse sind eine andere Frage mit einer anderen Mikrostruktur dahinter.
Der Spread ist außerdem nicht die einzige Kostenstelle des Handels, und auf diesem Board ist er nicht einmal die einzige, die mit der Prämie skaliert. Deribit erhebt eine Optionsgebühr von 0,03 Prozent des zugrunde liegenden Indexpreises pro Kontrakt und deckelt sie bei 12,5 Prozent des Optionspreises selbst, und dieser Deckel existiert genau deshalb, weil die Prämien billiger Kontrakte klein genug werden, dass eine pauschale, am Basiswert bemessene Gebühr sie verschlingt, und das ist dieselbe Ursache, die in der ersten Zeile der Tabelle die 12,67 Prozent erzeugt, nämlich eine kleine Prämie im Nenner, und nicht dieselbe Rechnung: Die 12,5 und die 12,67 sind unverbundene Größen, die zufällig nahe beieinander landen. Wer den Spread auf einem auslaufenden Kontrakt am Geld überquert, kann daher auf demselben Ticket die weiteste Quote des Boards bezahlen und zugleich in den Gebührendeckel laufen. Gebühren, der Hedge im Basiswert und die Finanzierung dieses Hedges liegen alle außerhalb dessen, was hier gemessen wird, und implizite Volatilität gegen das, was der Basiswert tatsächlich getan hat ist eine andere Frage als die, was ein Roundtrip über die Quote kostet.
Schließlich sagt nichts von allem oben Gesagten, dass ein Roundtrip von 5,06 Prozent zu teuer sei. Es sagt, dass dies die Zahl ist, dass sie in derselben Einheit 331-mal so hoch liegt wie die des Perpetuals, und dass etwa die Hälfte davon im Moment der Eröffnung der Position bezahlt wird und der Rest bei ihrer Schließung, statt über die Laufzeit der Position aufzulaufen.
Jede Quote, jeder Basispreis und jeder Verfall oben wurde von Deribit-Endpunkten gelesen, die keinen Schlüssel verlangten, die Board-Hälfte dieses Beitrags lässt sich also von jedem mit einer Stunde Zeit von Null neu aufbauen. Das börsenübergreifende Open Interest und die Finanzierung kommen aus Athenums eigenem normalisierten Feed über Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit, und jeder Rechner daneben bleibt kostenlos: kein Konto, keine E-Mail, keine Nutzungsgrenzen. Das Terminal, aus dem diese börsenübergreifenden Werte stammen, öffnet mit einem kostenlosen 7-Tage-Test von Pro+ unter app.athenum.xyz.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.