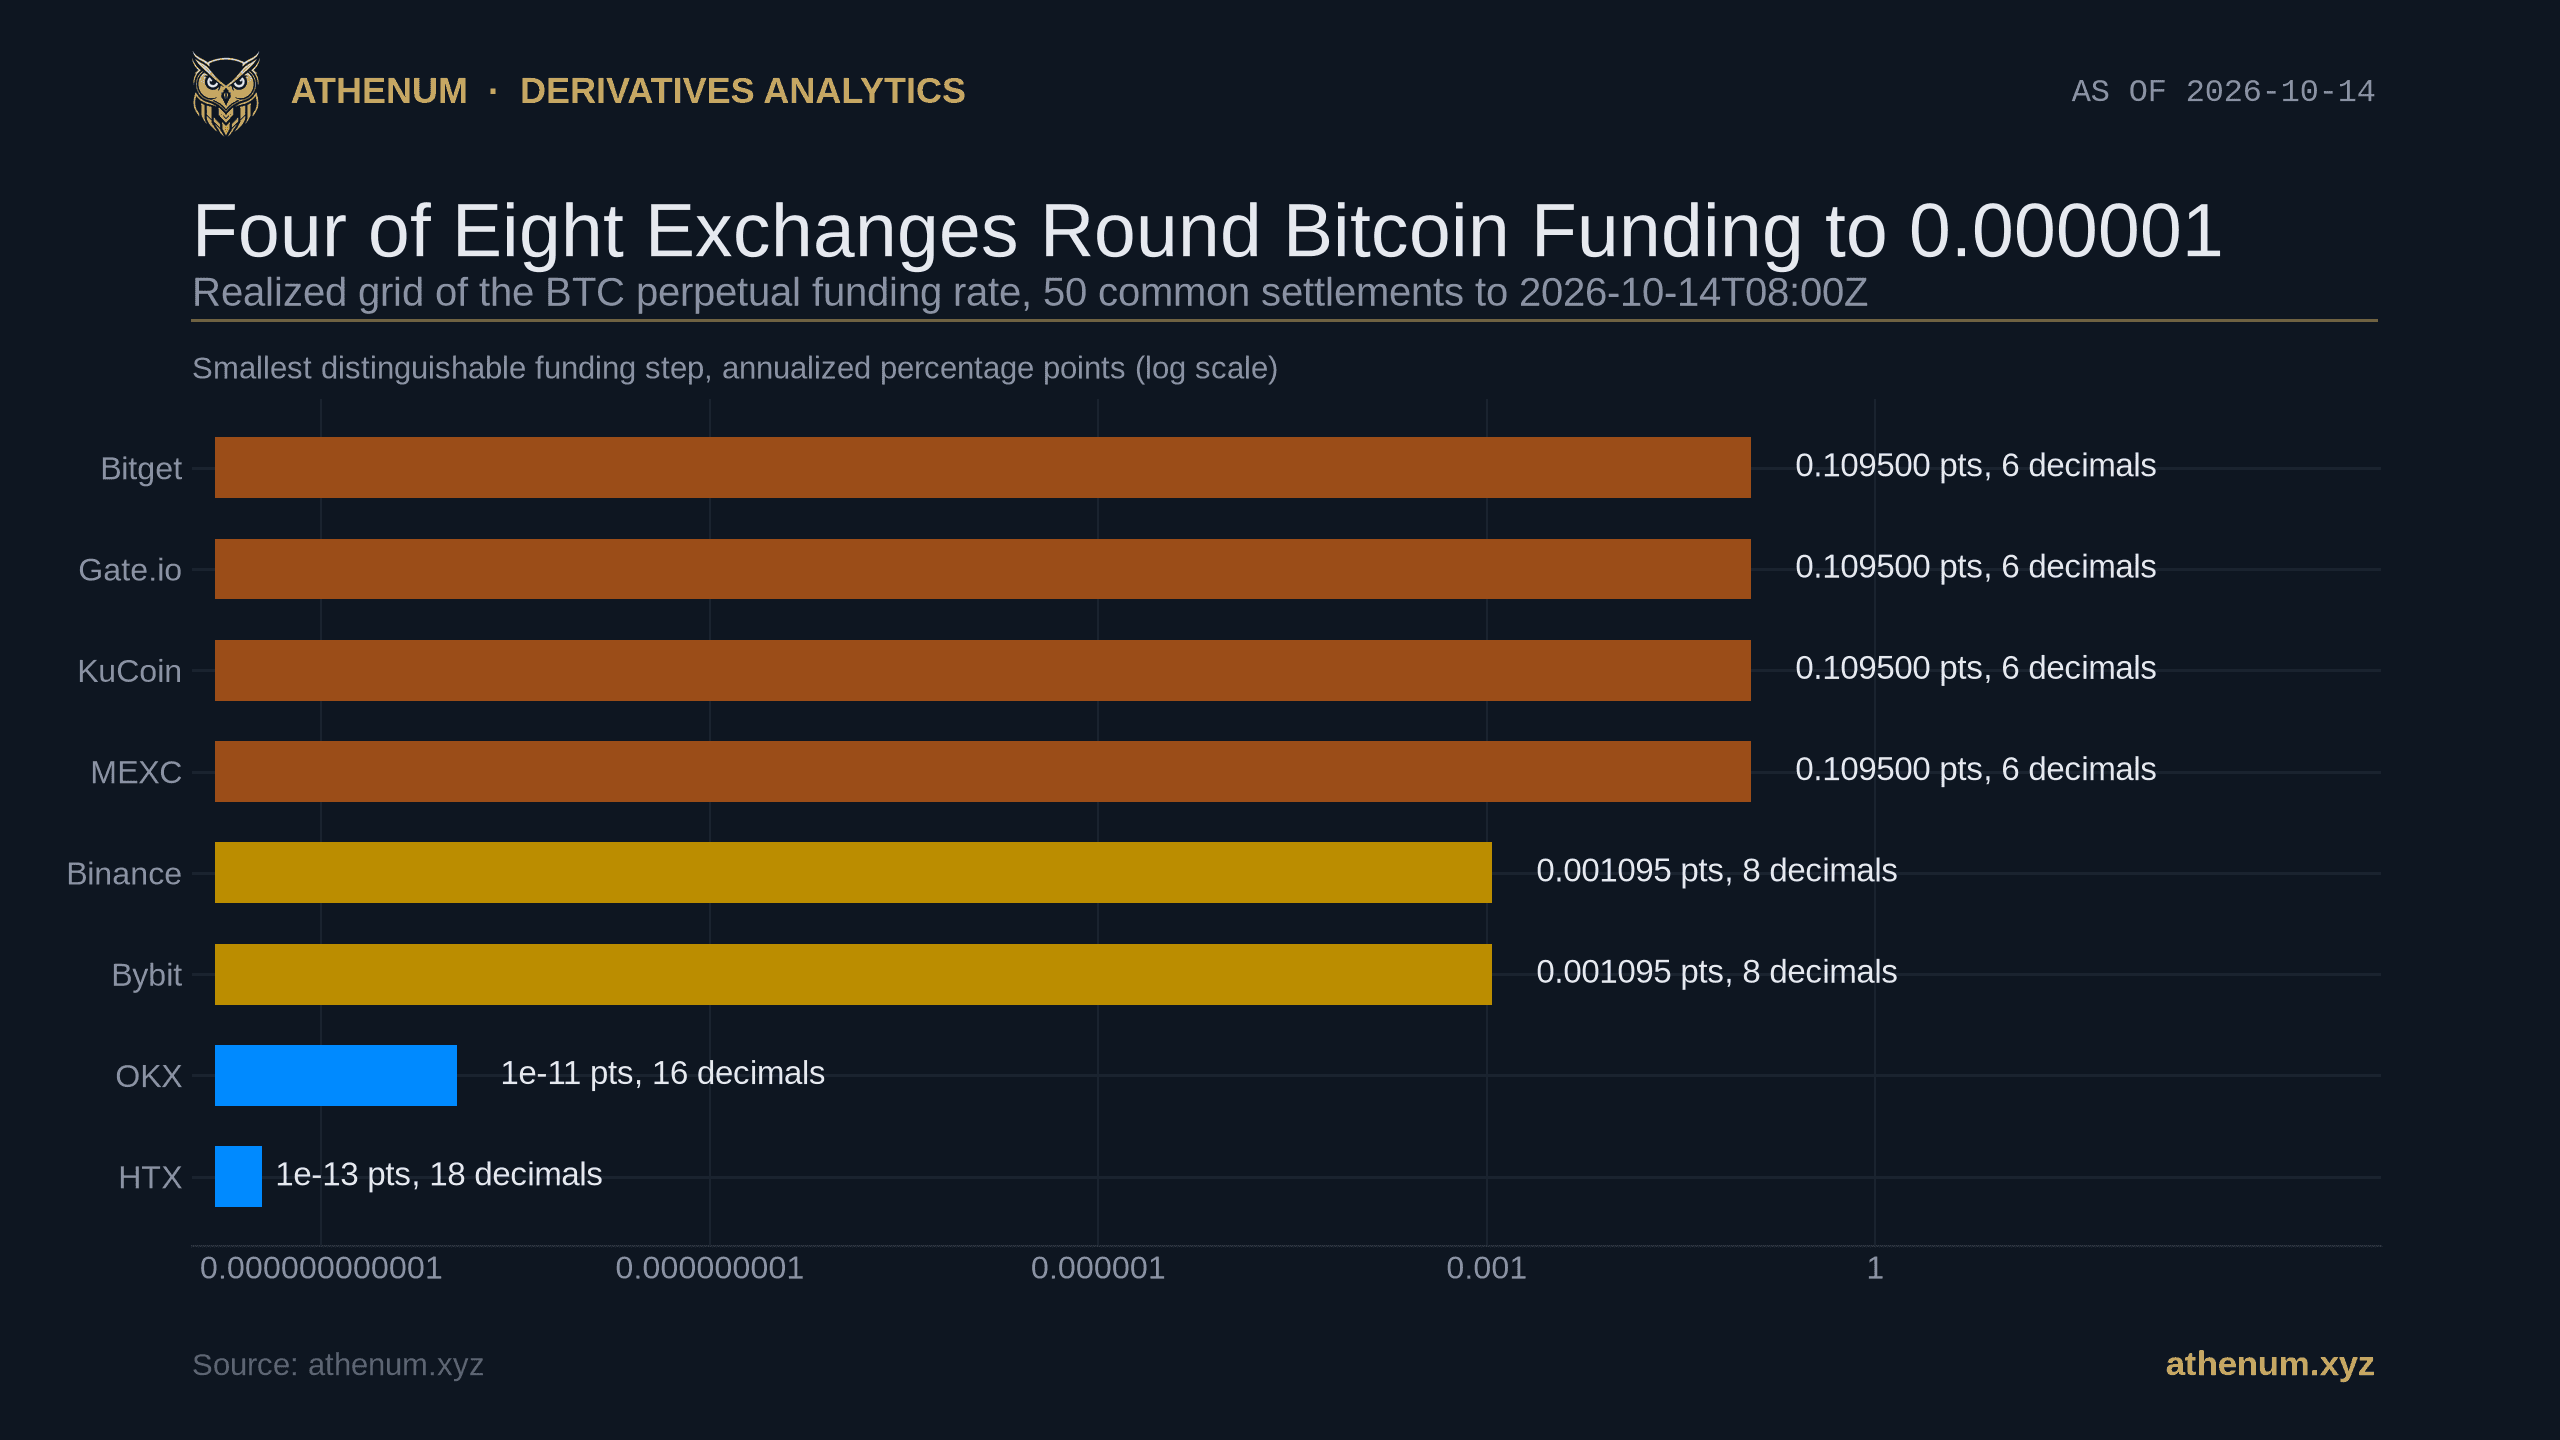
TLDR. 여덟 거래소가 같은 값, 비트코인 무기한 선물의 펀딩비를 게시하지만 같은 정밀도로 게시하지는 않는다. 2026-09-28T00:00Z부터 2026-10-14T08:00Z까지 여덟 곳 모두에 공통인 50회의 8시간 정산으로 측정하면 Bitget, Gate.io, KuCoin, MEXC는 모든 값을 정확히 0.000001의 배수에 올려놓으며, 이 네 거래소가 내어주는 전체 이력 1,520개 값도 예외 없이 그렇다. Binance와 Bybit는 0.00000001에 내려앉는다. OKX는 0.0000000000000001에, HTX는 그보다 더 고운 격자에 내려앉는다. 0.000001 한 칸은 연 0.1095퍼센트포인트에 해당한다. 여덟 곳을 모두 이 격자로 반올림하면 50회 정산 중 24회에서 적어도 두 곳이 같은 숫자를 찍고, 여덟 곳이 공유하는 가장 긴 구간의 230회 정산 중에서는 153회에서 그렇게 되는 반면, 어느 거래소가 가장 높거나 가장 낮은지는 50회 중 1회, 230회 중 9회만 바뀐다. 즉 격자는 비교를 확실하게 무너뜨리지만 판단을 뒤집는 일은 드물다. 정직한 반대 무게추는 이것이다. 최고와 최저 거래소의 차이는 이 50회에서 중앙값 10.155포인트, 230회에서 9.085포인트이므로 격자는 통상적 불일치의 약 1퍼센트에 불과하다. 예외는 격자가 이야기의 전부가 되는 국면이다. 230회 중 5회에서 여덟 거래소 전부가 같은 값 0.0001을 네 가지 서로 다른 표기로 찍었고 차이는 정확히 0이었다.
펀딩비의 게시 격자란 무엇이고 왜 존재하는가?
펀딩비는 거래소가 계산한 뒤 찍어내는 숫자다. 계산은 산술이 감당하는 만큼의 자릿수를 가진 실수를 내놓는다. 찍어내는 쪽은 그렇지 않다. 값이 API에 닿기 전에 거래소는 소수점 몇 자리를 남길지 정한다. 아래 여덟 거래소 중 어느 곳도 그 결정을 어디에도 문서화하지 않는다. 펀딩 공식과 정산 간격과 상한은 문서화하면서 정밀도에 대해서는 침묵하며, 그래서 여기 적힌 모든 것은 공표된 규칙이 아니라 관측된 게시 단위다.
그 결과를 게시 격자라고 부르자. 거래소가 실제로 보낼 수 있는 값들의 집합이다. 소수점 여섯 자리를 찍는 거래소의 격자는 0.000001의 모든 배수이고, 그 배수 사이에 떨어진 계산값은 둘 중 하나로 도착한다. 격자는 거래소끼리 평균 내서 지울 수 있는 근사 오차가 아니다. 거래소에 대해 무작위가 아니기 때문이다. 그것은 그 거래소 출력의 고정된 성질이다.
아무도 게시하지 않으니 격자는 측정해야 한다. 거래소의 펀딩 이력을 받아오고, 각 값을 JSON 파서가 복원한 숫자가 아니라 회선이 실어 나른 그대로의 원문으로 보관한 뒤, 후보 격자마다 몇 퍼센트의 값이 정확한 배수인지 묻는다. 0.000001 위의 거래소는 예외 없이 매번 그 위에 떨어지고, 거기서 반올림하지 않는 거래소는 우연히만 떨어진다. 값들의 최대공약수가 이를 뒷받침하는데, 미리 말해 둘 단서가 하나 있다. 최대공약수는 진실보다 거칠게 나올 수는 있어도 결코 더 곱게 나오지 않으며, 벗어난 값 하나가 그것을 무너뜨린다. 그래서 최대공약수는 적중률 집계를 대신하는 자리가 아니라 그 옆자리에 속한다.
각 거래소의 격자는 트레이더가 쓰는 숫자로 얼마나 거친가?
정렬된 구간, 50회 정산, 모든 거래소에서 동일한 50개의 타임스탬프로 조사한 결과다. 연율 열은 하루 세 번 8시간 정산으로 365일에 걸쳐 격자 한 칸을 환산한 값이며, 이 여덟 계약이 공유하는 1,095라는 계수를 쓴다.
거래소 | 게시 소수 자릿수 | 실현 격자 | 한 칸, 연율 | 격자 적중, 구간 | 격자 적중, 전체 이력 |
|---|---|---|---|---|---|
Bitget | 6 | 0.000001 | 0.109500포인트 | 50 중 50 | 270 중 270 |
Gate.io | 6 | 0.000001 | 0.109500포인트 | 50 중 50 | 450 중 450 |
KuCoin | 6 | 0.000001 | 0.109500포인트 | 50 중 50 | 400 중 400 |
MEXC | 6 | 0.000001 | 0.109500포인트 | 50 중 50 | 400 중 400 |
Binance | 8 | 0.00000001 | 0.001095포인트 | 50 중 1 | 1,000 중 79 |
Bybit | 8 | 0.00000001 | 0.001095포인트 | 50 중 2 | 800 중 51 |
OKX | 16 | 0.0000000000000001 | 0.00000000001포인트 | 50 중 1 | 279 중 33 |
HTX | 18 | 0.0000000000000001보다 고움 | 0.000000000001포인트 미만 | 50 중 4 | 400 중 131 |
마지막 두 열이 앞의 세 열을 정직하게 만드는 대조군이고, 주장의 힘은 전체 이력 열에서 나온다. 네 거친 거래소는 엔드포인트가 내어주는 1,520개 값 전부에서 0.000001 격자에 떨어지며 어디에도 예외가 없다.
고운 거래소들도 가끔은 거친 격자에 떨어지는데 그 이유는 우연이 아니며, 바로 이 대목이 잘못 보고되기 쉽다. 전체 이력에서 Binance는 1,000회 중 79회, Bybit는 800회 중 51회, OKX는 279회 중 33회, HTX는 400회 중 131회 그 위에 떨어지고, 그중 거의 전부가 하나의 값이다. 각각 72, 47, 33, 131개가 정확히 0.0001, 즉 펀딩 공식의 이자 기준값이다. 그 한 값을 빼고 나면 남는 것은 Binance 7개, Bybit 4개이고 OKX와 HTX는 하나도 없다. 정렬된 50회 정산에서는 네 곳 모두 남는 것이 없다. 즉 고운 거래소들은 공식 자체가 그들을 거기에 못박는 자리를 빼면 사실상 거친 격자에 떨어지지 않는다.
OKX와 HTX는 소수 자릿수가 아니라 유효숫자로 자른다. 16자리를 거래소의 성질로 인용하려는 사람은 이 점을 알아야 한다. 정렬된 구간에서 OKX는 유효숫자를 12자리 넘게 쓴 적이 없고 HTX는 15자리를 넘은 적이 없다. 표의 자릿수는 0.00001 언저리의 값에 대해 그것이 취하는 모습이지 고정된 자리 수가 아니다.
HTX의 131은 소리 내어 말할 값이다. 400개 값 중 131개, 32.8퍼센트가 같은 상수 0.000100000000000000이다. 아래에서 다루는 펀딩 공식의 이자 기준값을 열여덟 자리로 펼쳐 쓴 것이다. HTX는 필요하든 아니든 400개 값 전부를 열여덟 자리로 쓰고, 그중 3분의 1에서 그렇게 자세히 적어 내려가는 것은 반복되는 숫자 하나다.
소수점 여덟 자리인 두 거래소는 따로 적을 만하다. 한 곳은 실제보다 정밀해 보이고 다른 한 곳은 덜 정밀해 보이기 때문이다. Binance는 자리를 채운다. 1,000개 값 전부가 정확히 여덟 자리로 쓰여 있어서 0.0001인 값이 0.00010000으로 도착한다. Bybit는 채우지 않으며, 기록된 폭이 값에 따라 4자리, 7자리, 8자리로 달라진다. 자리 채우기는 어느 쪽이든 화장이다. 그 아래 격자는 진짜이고, 연 0.001095포인트로 거친 쪽보다 백 배 곱다.
0.1095포인트의 크기를 가늠할 기준점 하나. Athenum의 무료 펀딩비 계산기는 8시간 비율을 포지션 보유의 연간 비용으로 바꿔 주는데, 0.1095포인트는 1만 달러 포지션에서 1년에 대략 11달러다. 한 번의 반올림이 낼 수 있는 최악은 반 칸, 0.05475포인트이고, 여러 정산에 걸친 균일 격자의 제곱평균제곱근 오차는 칸을 12의 제곱근으로 나눈 0.0316포인트다. 보유 비용을 실제로 좌우하는 것과 나란히 놓으면 이것은 아무것도 아니다. 평범한 날이라면 펀딩은 열여덟 번째 정산에 가서야 왕복 수수료를 넘어선다. 작다. 0은 아니고, 문제는 어디서부터 작지 않게 되는가다.
반올림의 대가는 주장이 아니라 측정으로 얼마인가?
격자를 값으로 매기는 가장 깨끗한 방법은 그것을 강제하는 것이다. 게시된 그대로의 값을 가져와 0.000001 격자로 반올림하고 무엇이 달라졌는지 묻는다. 달라질 수 있는 것은 두 가지이고 둘은 구분해야 한다. 하나는 늘 일어나고 다른 하나는 거의 일어나지 않기 때문이다.
첫째는 두 거래소가 구분되지 않게 되는 것이다. 여덟 곳을 모두 거친 격자로 반올림하면 정렬된 구간 50회 정산 중 24회, 48퍼센트에서 적어도 두 곳이 같은 숫자를 찍고, 여덟 곳이 공유하는 가장 긴 구간 230회 중 153회, 66.5퍼센트에서 그렇게 된다. 둘째는 반올림이 어느 거래소가 가장 높거나 낮은지를 바꾸는 것이다. 이는 50회 중 1회, 230회 중 9회, 3.9퍼센트에서 일어난다. 묶어서 읽으면 이렇다. 격자는 비교를 일상적으로 무너뜨리고 판단은 드물게 뒤집는다. 질문이 어느 거래소가 가장 많이 내느냐라면 거친 격자도 거의 언제나 답을 준다. 질문이 얼마나 더 내느냐, 혹은 두 거래소가 과연 다르기는 하냐라면 자주 답하지 못한다.

위쪽 단은 이 수치가 보통 제시되는 방식이고, 아래쪽 단은 그것을 단독으로 제시하면 안 되는 이유다. Binance는 50회 정산에서 구분 가능한 값의 18퍼센트를, 270회에서는 57퍼센트를 격자에 잃는다. 충돌이 표본 크기와 함께 쌓이기 때문이다. 여기서 하나의 퍼센트 숫자는 거래소가 아니라 구간에 대한 진술이다.
구분 가능한 값을 세는 것은 같은 사실을 보는 다른 방법이고, 게시하기는 쉽고 알아채기는 어려운 함정이 따라온다. 정렬된 50회 정산에서 OKX는 구분 가능한 값 50개에서 36개로, Bybit는 49에서 39로, Binance는 50에서 41로, HTX는 47에서 43으로 떨어진다. 이것은 거래소의 성질처럼 읽힌다. 아니다. 같은 집계를 Binance의 자체 이력으로 해 보면 손실은 25회에서 20퍼센트, 50회에서 18, 100회에서 25, 150회에서 39, 200회에서 47, 270회에서 57로 간다. 이것은 충돌 통계다. 고정된 격자에 값을 많이 부을수록 같은 칸을 공유하는 값이 많아지므로, 숫자는 구간 길이와 함께 100퍼센트를 향해 가며 그 자체로는 거래소에 대해 아무것도 말하지 않는다. 거래소 간 순위도 구간에 따라 움직인다. 척도에 좌우되지 않는 것은 위의 반 칸과 제곱평균제곱근 오차이고, 여기 나머지 숫자는 전부 표본 크기를 달고 있다.
거친 거래소들은 같은 50회에서 실제로 더 적은 구분 가능한 값을 보인다. Bitget 29, Gate.io 38, KuCoin 38, MEXC 41이다. 이것을 격자가 야생에서 드러난 모습이라 부르고 싶어진다. 셋에 대해서는 맞다. Bitget에 대해서는 아니고, 이유는 전혀 다른 기제다.
Bitget는 50회 정산 중 18회에서 정확히 0.0001을 찍었다. Gate.io는 한 번도 찍지 않았고 Binance, OKX, MEXC는 각각 한 번, Bybit는 두 번, HTX는 네 번, KuCoin은 여섯 번 찍었다. 이 값은 반올림의 부산물이 아니다. 8시간당 0.0001은 그 이자율과 프리미엄 지수의 차이가 거래소의 클램프 안에 머무를 때 표준 펀딩 공식이 되돌아가는 이자 성분이며, 흔한 0.05퍼센트 클램프에서는 프리미엄이 마이너스 0.04퍼센트와 플러스 0.06퍼센트 사이에 있다는 뜻이고, 연 10.95포인트의 값을 가진다. 그 18개를 걷어내면 Bitget의 남은 32회 정산은 28개의 구분 가능한 값을 품는다. 그렇게 재면 Bitget는 거친 네 거래소 중 가장 많이 뭉개진 쪽이 아니라 가장 적게 뭉개진 쪽이다. 기준값이 아닌 값의 87.5퍼센트가 구분 가능하며 KuCoin은 84.1, MEXC는 81.6, Gate.io는 76.0이다. Bitget의 낮은 표면 숫자는 소수 자릿수 이야기가 아니라 클램프 이야기이고, 그것을 격자의 증거로 내세웠다면 정확히 거꾸로였을 것이다.
격자가 거래소들이 펀딩에서 엇갈리는 이유를 설명하는가?
거의 아니고, 예외가 흥미로운 부분이다. 이것이 제목에 필요한 대조군이다.

빨간 선이 이 글의 주제 전부이며, 그것이 뒤집어쓰는 혐의와 같은 축척으로 그려져 있다. 230회 정산에 걸쳐 차이는 중앙값 9.08포인트, 사분위 범위 7.33에서 12.28로 격자보다 두 자릿수 위에 있다. 바닥의 삼각형 다섯 개가 반례이며, 더 짧은 구간이었다면 그것들을 담지 못했을 것이다.
정렬된 50회 정산 각각에서 여덟 개 연율 값의 최고와 최저를 취한다. 중앙 차이는 10.155포인트, 정산의 가운데 절반은 Hazen 분위 관례로 8.103과 13.165 사이에 들며, 가장 작은 차이는 3.176, 가장 큰 차이는 21.857이다. 이 50회 중 1포인트 아래로 내려온 것은 하나도 없고, 격자 한 칸은 0.1095포인트로 중앙 차이의 1.08퍼센트다.
이 구간은 답의 전부가 되기에는 너무 짧다. 그래서 여덟 거래소가 공유하는 가장 긴 구간을 본다. 7월 중순까지 거슬러 가는 230회 정산이며, 그중 한 곳이 내어주는 가장 짧은 펀딩 이력에 묶여 있다. 연속되지는 않는다. 7월 말과 9월 초에 각각 20회 정산씩 두 구간이 적어도 한 거래소에서, 따라서 교집합에서 빠져 있어서, 그래프의 긴 평탄 구간 두 곳은 데이터가 아니라 빈틈을 건너는 선이다. 그 구간의 중앙 차이는 9.085포인트, 사분위 범위는 7.331에서 12.277, 최대는 41.319다. 그리고 최소는 0이다. 230회 중 6회에서 여덟 거래소는 1포인트 안쪽에 모여 있었고, 그중 5회에서는 차이가 정확히 0이었다. 여덟 곳 전부가 같은 순간에 같은 값 0.0001, 즉 이자 기준값을 찍었기 때문이다. 같은 문자열을 찍은 것은 아니다. 같은 숫자가 0.0001로, 0.00010000으로, 0.000100000000000000으로, 1.0E-4로 도착했고 이것이 축소판 조사다. 이것이 격자가 반올림의 세부가 아니라 측정의 해상도 전부가 되는 국면이며, 50회 구간에서 멈춘 글이라면 그런 일은 없다고 말했을 것이다.
불일치의 절반도 두 거래소에서 온다. 정렬된 50회 정산에서 최고값은 25번 Bitget가, 최저값은 23번 HTX가 낸다. 둘 중 어느 쪽을 빼도 제목은 살아남는다. Bitget를 빼면 중앙 차이는 8.67포인트, HTX를 빼면 8.07이고, Bitget가 기준값을 찍지 않은 32회에서는 9.23이다. 셋 다 여전히 격자 74칸 이상이다. 차이가 0인 국면 바깥에서 거래소들이 펀딩에서 엇갈리는 이유는 참여자도, 지수 바스켓도, 클램프도, 프리미엄 구간도 다른 서로 다른 시장이기 때문이다. 넷이 숫자를 소수 여섯 자리에서 자르기 때문이 아니다. 9포인트의 차이를 반올림으로 설명해 파는 사람은 크기를 두 자릿수 틀리게 알고 있는 것이다.
두 국면 사이에 미세한 비교가 있다. 엄격하게 세면, 즉 게시된 값이 0.000001 한 칸보다 적게 차이 나는 쌍은 정렬된 구간의 거래소 쌍 1,400개 중 60개로 4.29퍼센트이고, 230회 구간의 6,440개 중 663개로 10.30퍼센트다. 엄격함이 중요하다. 짧은 구간에서 정확히 2개 쌍이 딱 한 칸 차이이므로 포함해서 세면 4.29 대신 4.43퍼센트가 된다.
그 60개는 고르게 흩어져 있지 않고, 이 쏠림이 자료에서 가장 흥미로운 대목이다. 그중 39개가 한 쌍, Binance 대 MEXC다. 다음으로 큰 것은 HTX 대 KuCoin의 3개다. 50회 정산에 걸쳐 MEXC가 게시한 펀딩은 Binance의 것과 0.9997의 상관을 가지며, 중앙 절대 차이는 격자 한 칸의 0.56, 최대는 3.55다. MEXC가 무엇을 하든 Binance를 바짝 따라가서 구간의 대부분에서 둘은 같은 숫자이고, 그것을 게시된 피드에서 보여 주지 못하게 막는 것이 바로 MEXC의 소수 여섯 자리 격자다. 그 한 쌍을 빼면 나머지 1,350개 쌍은 21건의 근접 사례, 약 1.6퍼센트를 낸다. 또 원래 60개 중 15개는 격자와 무관하게 순서가 정의되지 않는 완전 동률이다. 그러니 미세한 비교가 일반적으로 흔한 것은 아니다. 특정 두 거래소 사이에서 흔하고, 거기서는 격자가 무엇을 보일 수 있는가에 대한 구속 조건이다. 그만한 크기의 한 칸이 그래프가 아니라 실제 포지션에서 어떤지 보고 싶다면, 무료 손익 계산기가 같은 포지션의 진입과 청산과 수수료를 계산해 준다. 1년 11달러는 그 눈금에 대고 읽어야 한다.
가장 최근 정산에서 여덟 거래소는 무엇을 찍었나?
구간에서 가장 새로운 공통 정산은 2026-10-14T08:00Z다. 아래는 회선에서 온 원문 값 그대로이며, 연율 값이 낮은 순서로 정렬했다.
거래소 | 게시된 원문 값 | 연율 |
|---|---|---|
HTX | -0.000029417888209135 | -3.2213포인트 |
MEXC | 0.000014 | +1.5330포인트 |
Binance | 0.00001528 | +1.6732포인트 |
Bitget | 0.000035 | +3.8325포인트 |
Gate.io | 0.000041 | +4.4895포인트 |
Bybit | 0.00004833 | +5.2921포인트 |
KuCoin | 5.3E-5 | +5.8035포인트 |
OKX | 0.0000630585898942 | +6.9049포인트 |
연율 열 대신 원문 열을 읽으면 통계 없이도 조사가 보인다. 세 거래소는 소수 여섯 자리를 찍고, 둘은 여덟, 하나는 열여섯, 하나는 열여덟을 찍으며, 하나는 지수 표기로 답한다. 이 정산의 차이는 10.1262포인트로 정렬된 구간의 중앙값에 가깝고 긴 구간의 중앙값보다 1포인트 위다.
KuCoin 행은 더 작은 두 번째 교훈을 담고 있다. 그 API는 0.000053이 아니라 5.3E-5를 보내는데, 같은 숫자의 다른 문자열이고, 값을 텍스트로 읽는 파서는 그것을 잘못 정렬하거나 떨어뜨린다. 어느 쪽이든 0.000001 격자 위에 있다. 지수 표기는 직렬화의 선택이지 정밀도의 선택이 아니다.
Athenum 자체의 거래소 통합 피드도 같은 차이를 보는가?
본다. 독립적으로, 다른 시계 위에서 측정한 결과다.

같은 불일치를 두 번째로, 독립적으로 읽은 것이다. 이것은 여덟 개의 개별 거래소 엔드포인트가 아니라 Athenum의 정규화 피드이며, Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit를 정산 단위가 아니라 시간 단위로 읽는다. 중앙 차이는 거래소 엔드포인트가 준 10.155에 대해 10.38포인트로 내려앉으며, 이런 종류의 일치가 두 숫자를 모두 믿을 만하게 만든다.
Athenum의 피드는 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit를 하나의 시간별 시계 위에 올린다. 2026-10-14T08:00Z까지의 168시간 동안 이 여섯 곳의 최고와 최저 차이는 중앙값 10.376 연 포인트, 사분위 범위 8.683에서 12.198, 최소 2.907, 최대 20.875다. 이것은 위 표의 뒤에 있는 것과는 다른 거래소 집합, 다른 표본 주기, 다른 파이프라인이며, 같은 중앙값에서 4분의 1포인트 안쪽에 내려앉는다.
2026-10-14T08:00Z 구간에서 여섯 곳은 Binance +2.671, Bitget +3.996, OKX +7.046, Deribit +7.585, Bybit +10.587, Hyperliquid +10.950 연 포인트를 읽으며 차이는 8.279다. 이 행에는 숫자들이 모두 가려 버릴 단서가 셋 있다. Deribit는 펀딩을 이산적으로 정산하지 않는다. 연속으로 누적되고 8시간 환산값으로 게시되며 여기서 연율화되는 것이 그 값이므로, 이 그래프에서 나머지와는 다른 토대 위에 서 있다. 여섯 곳은 계약 유형도 섞여 있어 Deribit의 무기한 선물은 코인으로 정산되고 Hyperliquid의 것은 USDC로 증거금을 잡으며 나머지는 USDT 선형 계약이다. 그리고 Hyperliquid는 8시간이 아니라 매시간 정산하므로 그 비율은 1,095가 아니라 8,760으로 연율화된다. 모든 거래소의 비율을 8시간짜리로 취급하는 것은 여기서 논한 어떤 반올림보다 훨씬 큰 오류이며, 그것이 바로 펀딩 간격에 관한 이전 글의 주제다. 그리고 Hyperliquid의 +10.950은 그 계열에 거듭 나타나는 시간당 0.0000125 기준값으로, 위 0.0001 클램프의 시간 단위 사촌이지 독립적인 값이 아니다.
이 조사를 직접 공표한 사람이 있었나?
이 조사는 없었고, 가까운 친척들은 아무도 궁금해하지 않도록 이름을 적어 둔다.
CF Benchmarks의 *CF Perpetual Funding Rate Index* 방법론은 자체 펀딩 지수에 대해 소수 6자리의 배포 정밀도를 규정한다. 이는 벤치마크 관리자가 자기 출력의 정밀도를 고르는 것으로 같은 생각을 반대 방향으로 돌린 것이며, 거래소가 무엇을 게시하는지에 대한 측정이 아니다. BitMEX의 2025년 3분기 파생상품 보고서 *The Anchor and the Ceiling*은 펀딩이 8시간당 정확히 0.01퍼센트를 찍는 빈도를 측정하며, 자사 비트코인 계약에서 그 분기의 78.19퍼센트였고 Binance 및 Hyperliquid와 비교한다. 그것은 클램프와 이자 닻이지 게시 격자가 아니며 여덟이 아니라 세 거래소를 다룬다. 이 글에 가장 가까운 기존 작업이고 다른 것을 측정하므로 그 구분은 크게 말해 둘 만하다. Coin Metrics는 정밀도를 보존하기 위해 펀딩비를 JSON 문자열로 반환한다고 문서화하는데, 이는 조사가 아니라 전송 보증이며, 자릿수가 의미를 진다고 인정한 우리가 찾은 유일한 공급자 진술이다. 방법론적 조상은 같은 효과를 수십 년 동안 호가에서 측정해 왔고 우리가 아는 한 펀딩에서는 한 번도 측정하지 않은 가격 군집과 틱 이산성 문헌이다.
흔한 트레이딩 라이브러리와 데이터 공급자를 뒤져도 아무것도 나오지 않았다. 어디에도 거래소별 펀딩 정밀도 표는 없다.
직접 측정하는 방법은?
여섯 단계이고 어느 단계에도 키가 필요하지 않다.
1. 각 거래소의 BTC 무기한 선물 공개 펀딩 이력 엔드포인트를 받아온다. 여기 쓰인 여덟 곳 전부가 익명 GET에 응답한다. 거래소가 둘 다 제공하면 예측값이 아니라 실현값을 요청한다. OKX의 이력은 예측 필드와 실현 필드를 나란히 싣고 있고 부과된 쪽은 두 번째뿐이다. 2. 비율을 응답 본문의 원문 텍스트로 보관한다. 먼저 부동소수점으로 파싱하면 측정하려는 바로 그것이 사라진다. 부동소수점에는 몇 자리가 도착했는지에 대한 기억이 없기 때문이다. 3. 거래소를 비교하기 전에 각 행의 타임스탬프를 가장 가까운 8시간 경계로 반올림한다. 정산 스탬프는 거래소마다 밀리초 단위로 어긋나고 한 곳은 밀리초 대신 초를 보고하므로, 정확한 타임스탬프 조인은 표본의 대부분을 조용히 버린다. 가장 가까운 경계로 반올림하는 데도 함정이 있다. 다른 위상에서 정산하는 거래소는 버려지는 대신 엉뚱한 칸에 들어가고, 그러면 동시가 아니었던 값들이 짝지어진다. 네 시간의 어긋남은 정확히 반올림이 동전 던지기가 되는 칸 경계에 떨어진다. 위상은 가정하지 말고 확인하라. 확인할 사례가 KuCoin이다. 자체 도움말 페이지는 여전히 04:00, 12:00, 20:00 UTC를 적고 있는데 실제 엔드포인트는 여기 쓰인 모든 값에서 00:00, 08:00, 16:00을 돌려주었다. 4. 모든 거래소가 같은 정산에서 평가되도록 타임스탬프 집합의 교집합을 취한다. 정렬되지 않은 구간은 한 거래소의 조용한 한 주를 다른 거래소의 요동치는 한 주와 비교한다. 5. 절댓값 비율의 최대공약수를 정수 단위로 구한다. 부동소수점이 아니라 십진 타입을 쓴다. 이진 부동소수점은 0.000001을 정확히 표현하지 못하고 진실보다 고운 격자를 보고한다. 6. 그 거래소의 연간 정산 횟수를 곱해 연 포인트로 환산한다. 여기서는 여덟 곳 모두 1,095이고 시간 단위 거래소라면 8,760이다.
최대공약수는 하한이지 확실성이 아니다. 50개 값이면 실제로 0.000001로 반올림하는 거래소는 그 약수를 보이고, 더 거칠게 반올림하는 거래소가 원칙적으로 운 좋게 더 고운 값을 보일 수는 있으며, 그 처방은 더 나은 통계가 아니라 더 많은 값이다. 네 거친 거래소가 여기서 안전한 이유는 주장이 직접적으로도 검증되기 때문이다. 그들의 값 하나하나가 정확한 배수이고, 격자를 벗어난 값 하나면 그것으로 끝이었을 것이다.
이 글이 보여 주지 않는 것
하나의 자산에 대한 하나의 계약이다. BTC 대 USDT는 여덟 거래소 모두에서 가장 촘촘히 호가되는 무기한 선물이고, 거래소는 더 얇거나 역방향인 계약에서 다른 정밀도를 쓸 자유가 있다. 여기 어느 것도 두 번째 심볼에서 검증되지 않았다.
정렬된 구간은 50회 정산, 16일 8시간이고 긴 구간은 약 90일에 걸친 230회 정산이며 그 안에 20회짜리 빈틈이 둘 있다. 격자를 확정하기에는 충분하다. 격자는 구조적 성질이기 때문이다. 미세한 비교가 얼마나 자주 구속하는지를 서술하기에는 충분하지 않다. 4.29퍼센트는 이 구간의 값이지 상수가 아니며, 위 절이 보여 주듯 고르게 퍼진 것이 아니라 한 거래소 쌍이 좌우한다.
여덟 격자 중 어느 것도 문서에서 읽은 것이 아니다. 여덟 곳 중 어느 곳도 격자를 게시하지 않기 때문이다. 조사는 게시된 값에서 추론한 것이므로, 각 거래소가 측정된 정산들에서 무엇을 했는지를 서술하지 무엇을 하겠다고 약속했는지를 서술하지 않으며, 거래소는 아무에게도 알리지 않고 직렬화를 바꿀 수 있다.
8시간 간격은 보증이 아니라 현재 상태다. Binance, OKX, Gate, KuCoin은 모두 비율이 상한에 닿으면 펀딩 간격을 4시간, 2시간, 1시간으로 줄일 수 있다고 문서화하며 Gate는 사전 공지 없이 그렇게 하겠다고 말한다. 여덟 중 몇 곳은 간격을 거래소 단위가 아니라 심볼 단위로 게시하고 어느 곳도 간격을 고정이라 선언하지 않는다. 여기 두 구간의 모든 정산은 8시간 주기였고 그래서 1,095라는 계수가 전부에 맞으며, 더 짧은 간격의 구간이 있었다면 그 환산은 깨졌을 것이다.
HTX의 숫자는 계산된 비율이지 부과된 비율이라고 증명할 수 없다. 이력 엔드포인트는 400행 전부에서 빈 실현값을 돌려주고 계산 필드만 보여 주며, 자체 문서는 부과가 포지션을 청산시킬 경우 둘이 달라질 수 있다고 말한다. 열여덟 자리는 진짜이고, 그 열여덟 자리가 무엇의 열여덟 자리인가는 나머지 일곱 곳과 조금 다른 값이다.
Hyperliquid와 Deribit는 펀딩 간격이 다르기 때문에 여덟에 들어 있지 않다. 8시간이 아니라 시간 단위이고 연속이며, 간격을 한 격자 비교에 섞는 것이 더 큰 오류였을 것이다. 둘 다 열 자리 이상으로 곱게 게시하므로 제외는 거친 쪽을 실제보다 나쁘게 보이게 하지 않는다.
연율화는 예측이 아니라 관례다. 8시간 비율에 1,095를 곱하는 것은 그 비율로 1년을 보내면 얼마가 되는지를 말할 뿐이고, 펀딩은 1년 동안 한 비율에 머무르지 않는다. 여기서는 격자와 차이를 비교 가능한 하나의 축에 올리기 위해서만 쓰였다.
클램프 해석은 부분적이다. 8시간당 0.0001은 Binance, OKX, KuCoin이 그 형태로 명시하고 Bitget는 보통이라는 단서를 달아 명시하는 이자 성분이며, Gate는 하루 0.03퍼센트로 게시하고 MEXC의 펀딩 문서는 그 성분에 값을 전혀 배정하지 않는다. 위의 정확한 0.0001 출현 횟수는 집계이지 각 거래소 클램프 규칙의 검증이 아니다. 상한 자체는 숫자가 아니라 공식으로 게시되는 경우가 많고 여러 거래소에서 유지증거금률의 4분의 3이며, 비트코인에 대해 숫자가 게시된 경우 그것은 정산당 0.375퍼센트다. 프리미엄 구간과 클램프 폭을 제대로 가르는 것은 다른 측정이다.
위의 어느 것도 키를 필요로 하지 않았다. 조사는 2026-10-14에 한 번의 호출로 여덟 거래소 자체의 공개 엔드포인트에서 가져왔고, 원문 값을 온전한 정밀도로 인용한 것은 바로 그 산술을 손으로 다시 해 볼 수 있게 하기 위해서다. 여섯 거래소의 시간별 계열은 우리 것이다. Athenum이 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit를 하나의 시계 위에 읽어 올리고, 그 덕에 차이에 대한 두 번째 독립 추정이 가능했다. 그 터미널 옆에는 37개의 무료 도구가 있고 그중 35개가 계산기이며, 말 그대로 무료다. 서명할 것도, 확인할 것도, 당신을 향해 돌아가는 계수기도 없다. 정규화된 거래소 통합 화면 자체를 보려면 7일 Pro+ 체험이 필요한데 그것도 무료이고 카드를 요구하지 않으며 app.athenum.xyz에서 스스로 만료된다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
