Table of Contents9 sections
- Was ist das Veröffentlichungsraster einer Funding-Rate, und warum hat sie eines?
- Wie grob ist das Raster jeder Börse, in Zahlen, die ein Trader benutzt?
- Was kostet das Runden tatsächlich, gemessen statt behauptet?
- Erklärt das Raster, warum Börsen sich über Funding uneinig sind?
- Was druckten die acht Börsen bei der jüngsten Abrechnung?
- Sieht der eigene börsenübergreifende Feed von Athenum denselben Abstand?
- Hat jemand diese Erhebung schon einmal veröffentlicht?
- Wie messen Sie das selbst?
- Was das nicht zeigt
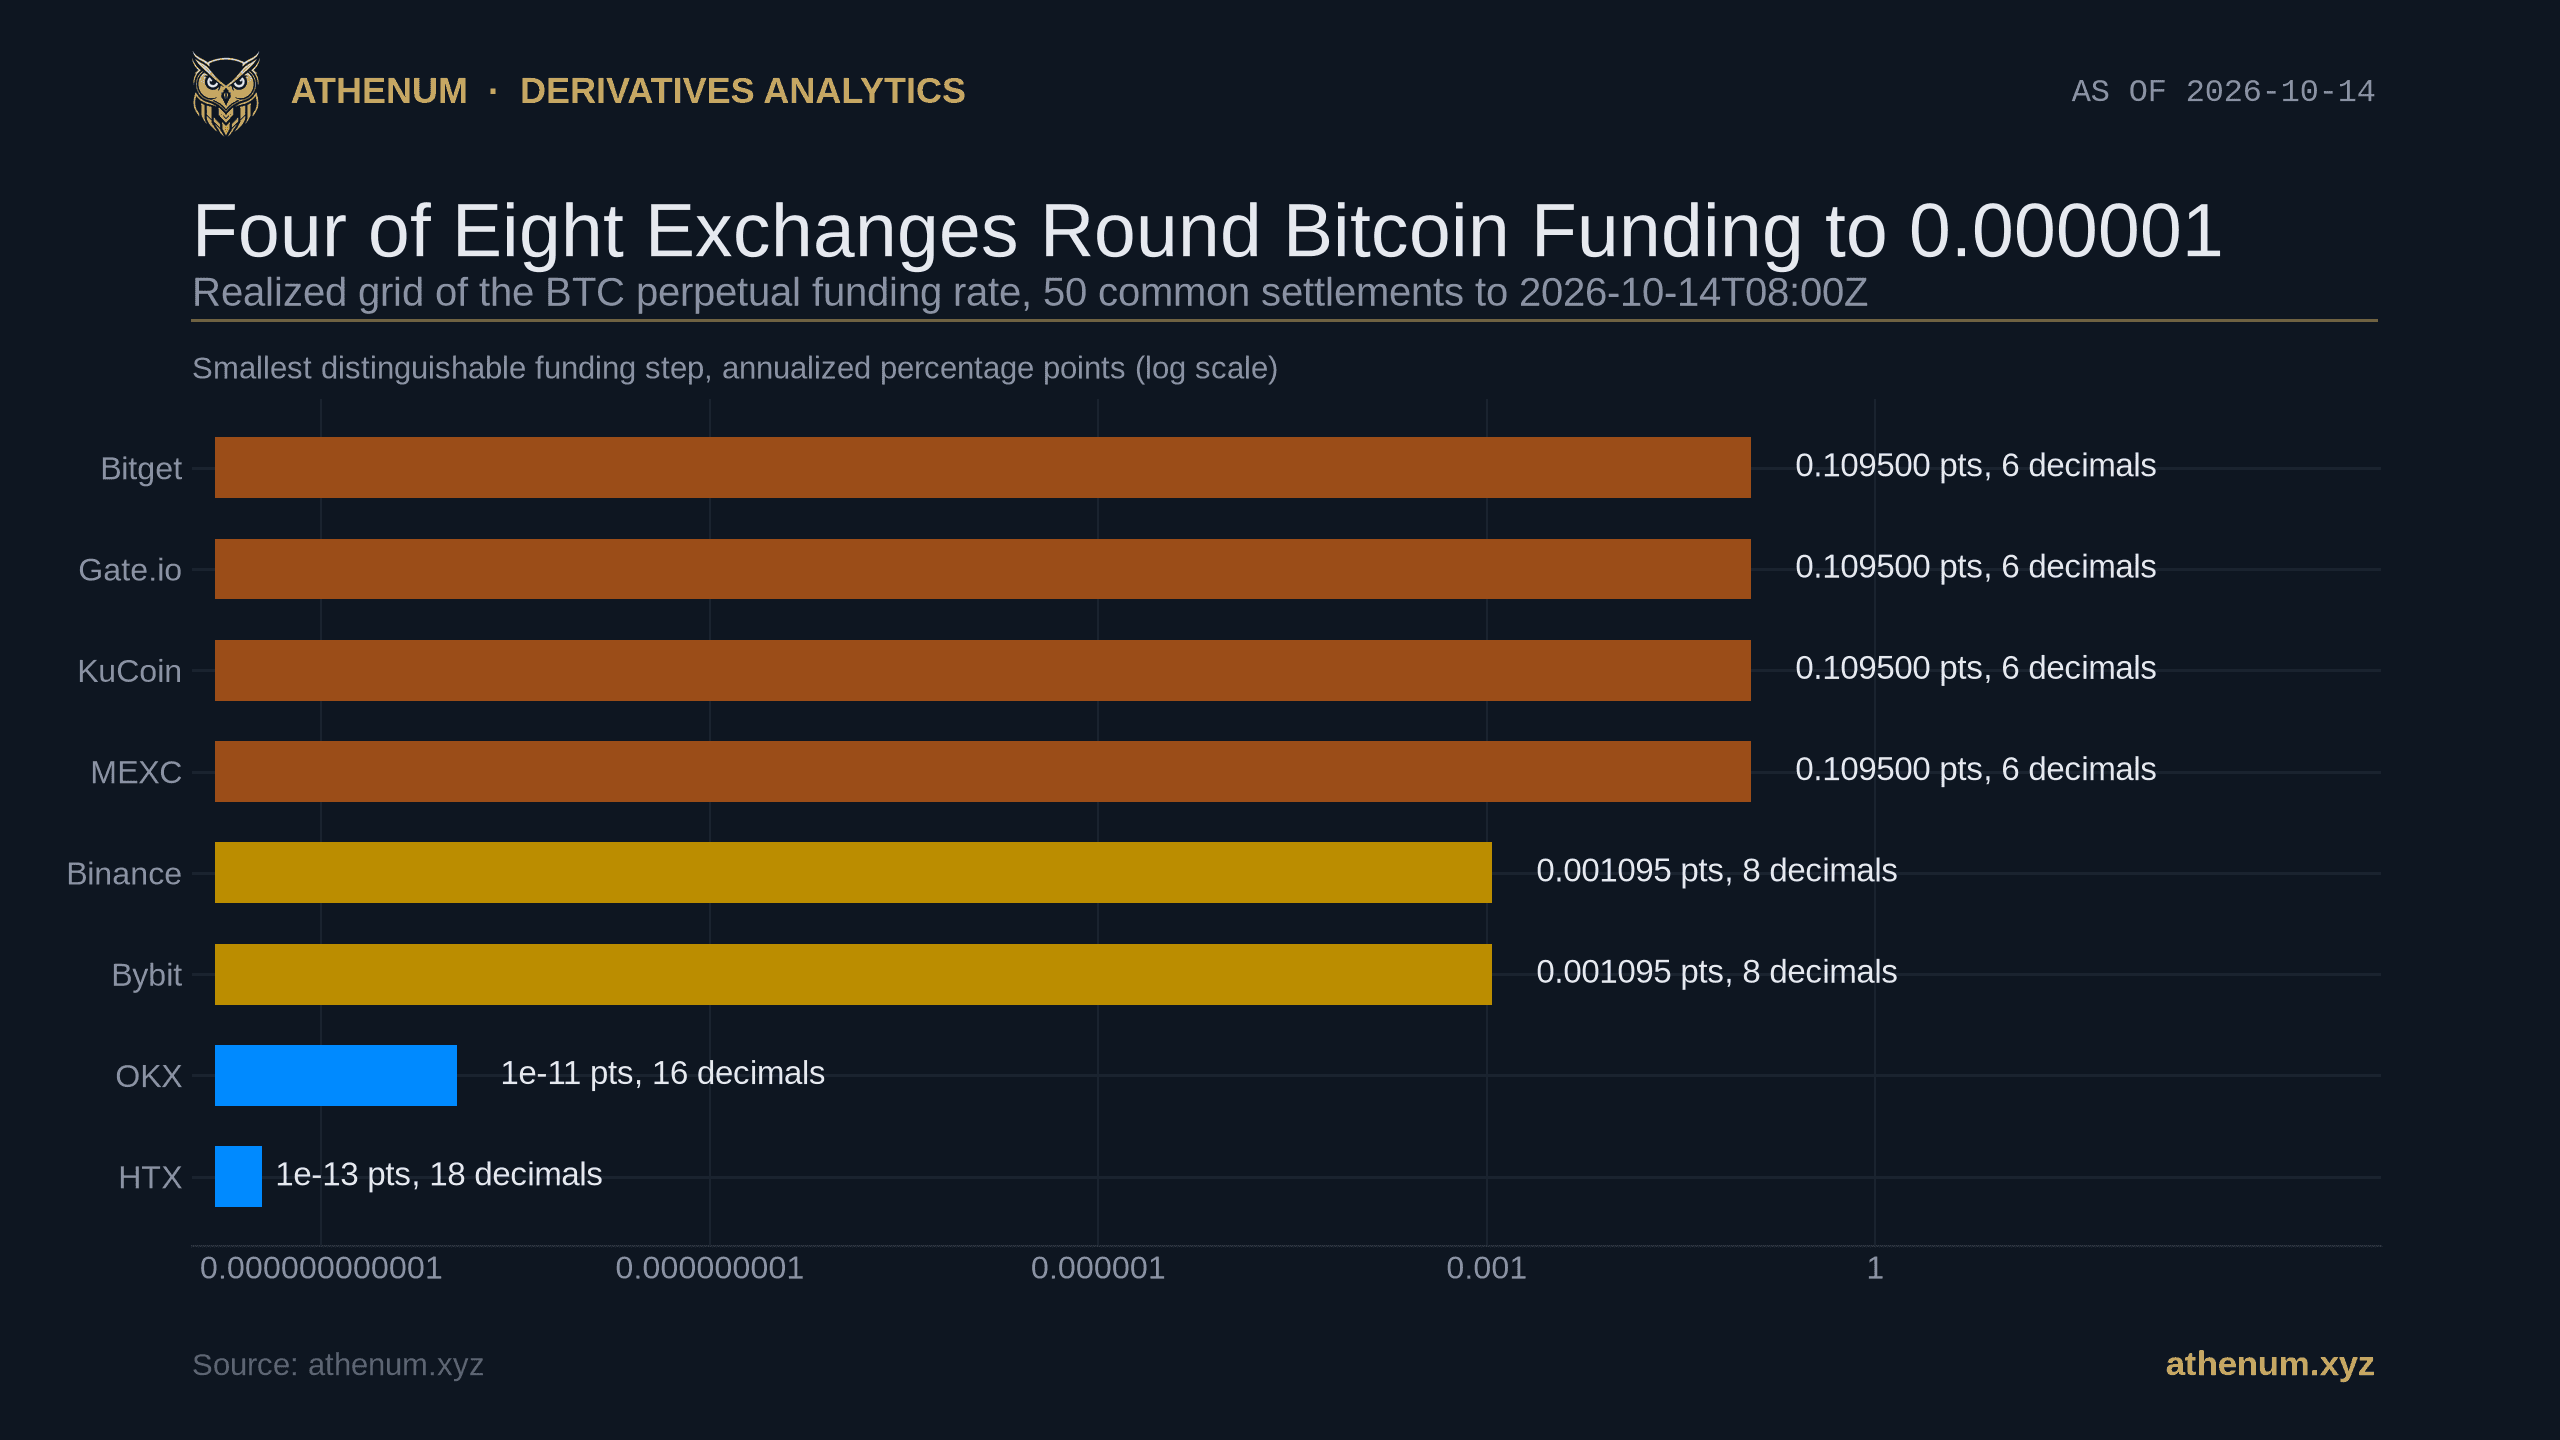
TLDR. Acht Börsen veröffentlichen dieselbe Größe, die Funding-Rate des Bitcoin-Perpetuals, und sie veröffentlichen sie nicht mit derselben Genauigkeit. Gemessen über die 50 Acht-Stunden-Abrechnungen, die allen acht zwischen 2026-09-28T00:00Z und 2026-10-14T08:00Z gemeinsam sind, legen Bitget, Gate.io, KuCoin und MEXC jeden einzelnen ihrer Werte auf ein exaktes Vielfaches von 0,000001, und das gilt auch für alle 1.520 Werte der gesamten abrufbaren Historie dieser vier Börsen. Binance und Bybit landen auf 0,00000001. OKX landet auf 0,0000000000000001 und HTX auf einem noch feineren Raster. Ein Schritt von 0,000001 entspricht 0,1095 annualisierten Prozentpunkten. Rundet man alle acht auf dieses Raster, drucken mindestens zwei von ihnen bei 24 der 50 Abrechnungen dieselbe Zahl, und bei 153 der 230 Abrechnungen des längsten gemeinsamen Fensters, während sich nur 1 Mal von 50 und 9 Mal von 230 ändert, welche Börse die höchste oder die niedrigste ist. Das Raster zerstört also zuverlässig Vergleiche und kippt selten eine Entscheidung. Das ehrliche Gegengewicht: Der Abstand zwischen der höchsten und der niedrigsten Börse hat über diese 50 Abrechnungen einen Median von 10,155 Punkten und über die 230 einen von 9,085, das Raster ist also etwa 1 Prozent der gewöhnlichen Uneinigkeit. Die Ausnahme ist genau das Regime, in dem das Raster die ganze Geschichte ist. Bei 5 der 230 Abrechnungen druckten alle acht Börsen denselben Wert 0,0001, in vier verschiedenen Schreibweisen, und der Abstand war exakt null.
Was ist das Veröffentlichungsraster einer Funding-Rate, und warum hat sie eines?
Eine Funding-Rate ist eine Zahl, die eine Börse berechnet und danach druckt. Die Berechnung liefert eine reelle Zahl mit so vielen Stellen, wie ihre Arithmetik trägt. Das Drucken nicht: Bevor die Rate die API erreicht, entscheidet die Börse, wie viele Nachkommastellen sie behält. Keine einzige der acht Börsen hier dokumentiert diese Entscheidung irgendwo. Sie dokumentieren die Funding-Formel, das Abrechnungsintervall und die Obergrenze, und zur Genauigkeit schweigen sie, weshalb hier durchweg von beobachteter Veröffentlichungsgenauigkeit die Rede ist und nicht von einer veröffentlichten Regel.
Nennen wir das Ergebnis das Veröffentlichungsraster: die Menge der Werte, die eine Börse Ihnen überhaupt schicken kann. Druckt eine Börse sechs Nachkommastellen, ist ihr Raster jedes Vielfache von 0,000001, und jede berechnete Rate zwischen zwei dieser Vielfachen kommt als eines von beiden an. Das Raster ist kein Näherungsfehler, den man über Börsen hinweg herausmittelt, denn es ist nicht zufällig in Bezug auf die Börse. Es ist eine feste Eigenschaft ihrer Ausgabe.
Weil es niemand veröffentlicht, muss das Raster gemessen werden. Holen Sie sich die Funding-Historie der Börse, behalten Sie den Rohtext jeder Rate genau so, wie die Leitung ihn getragen hat, statt der Zahl, die Ihr JSON-Parser daraus rekonstruiert, und fragen Sie, welcher Anteil der Werte ein exaktes Vielfaches jedes in Frage kommenden Rasters ist. Eine Börse auf 0,000001 landet jedes einzelne Mal darauf; eine Börse, die dort nicht rundet, landet nur zufällig darauf. Der größte gemeinsame Teiler der Werte bestätigt das, mit einem Vorbehalt, der vorweg gehört: Der Teiler kann nur gröber als die Wahrheit ausfallen, nie feiner, und ein einziger Ausreißer zerstört ihn, er gehört also neben die Mitgliedszählung und nicht an deren Stelle.
Wie grob ist das Raster jeder Börse, in Zahlen, die ein Trader benutzt?
Hier ist die Erhebung auf dem abgeglichenen Fenster, 50 Abrechnungen, dieselben 50 Zeitstempel bei jeder Börse. Die annualisierte Spalte rechnet einen Rasterschritt bei drei Acht-Stunden-Abrechnungen am Tag über 365 Tage um, also mit dem Faktor 1.095, den alle acht dieser Kontrakte teilen.
Börse | Veröffentlichte Nachkommastellen | Realisiertes Raster | Ein Schritt, annualisiert | Auf dem Raster, Fenster | Auf dem Raster, gesamte Historie |
|---|---|---|---|---|---|
Bitget | 6 | 0,000001 | 0,109500 Punkte | 50 von 50 | 270 von 270 |
Gate.io | 6 | 0,000001 | 0,109500 Punkte | 50 von 50 | 450 von 450 |
KuCoin | 6 | 0,000001 | 0,109500 Punkte | 50 von 50 | 400 von 400 |
MEXC | 6 | 0,000001 | 0,109500 Punkte | 50 von 50 | 400 von 400 |
Binance | 8 | 0,00000001 | 0,001095 Punkte | 1 von 50 | 79 von 1.000 |
Bybit | 8 | 0,00000001 | 0,001095 Punkte | 2 von 50 | 51 von 800 |
OKX | 16 | 0,0000000000000001 | 0,00000000001 Punkte | 1 von 50 | 33 von 279 |
HTX | 18 | feiner als 0,0000000000000001 | unter 0,000000000001 Punkten | 4 von 50 | 131 von 400 |
Die letzten beiden Spalten sind die Kontrolle, die die ersten drei ehrlich macht, und ihre Kraft bezieht die Behauptung aus der Spalte zur gesamten Historie. Die vier groben Börsen landen bei jedem einzelnen der 1.520 Werte, die ihre Endpunkte hergeben, auf dem Raster von 0,000001, ohne eine einzige Ausnahme. Die feinen Börsen landen durchaus manchmal auf dem groben Raster, und der Grund ist kein Zufall, was hier leicht falsch berichtet wäre. Über ihre gesamte Historie landet Binance 79 Mal von 1.000 darauf, Bybit 51 von 800, OKX 33 von 279 und HTX 131 von 400, und fast alle davon sind ein einziger Wert: 72, 47, 33 beziehungsweise 131 davon sind exakt 0,0001, der Grundwert der Zinskomponente. Legt man diesen einen Wert beiseite, bleibt ein Rest von 7 Werten bei Binance, 4 bei Bybit und gar keinem bei OKX oder HTX. In den abgeglichenen 50 Abrechnungen ist der Rest bei allen vieren null. Die feinen Börsen landen also praktisch nie auf dem groben Raster, außer dort, wo die Formel selbst sie darauf festnagelt.
OKX und HTX schneiden nach signifikanten Stellen ab und nicht nach Nachkommastellen, und das sollte wissen, wer die 16 Nachkommastellen als Eigenschaft der Börse zitiert. Im abgeglichenen Fenster benutzt OKX nie mehr als 12 signifikante Stellen und HTX nie mehr als 15; die Nachkommazahlen in der Tabelle sind das, was daraus für Raten in der Größenordnung 0,00001 wird, und keine feste Stellenzahl.
Die 131 von HTX sind die Ausnahme, die man laut aussprechen muss, denn sie ist kein Zufall. 131 ihrer 400 Werte, 32,8 Prozent, sind dieselbe Konstante 0,000100000000000000. Das ist die Zinskomponente der Funding-Formel, von der weiter unten die Rede ist, auf achtzehn Stellen ausgeschrieben. HTX schreibt alle 400 Werte auf achtzehn Nachkommastellen, ob sie es brauchen oder nicht, und in einem Drittel der Fälle buchstabiert sie damit eine einzige, immer wiederkehrende Zahl.
Die beiden Börsen mit acht Nachkommastellen verdienen eine eigene Anmerkung, denn die eine wirkt genauer, als sie ist, und die andere ungenauer. Binance füllt auf: Alle 1.000 ihrer Werte sind auf exakt acht Nachkommastellen geschrieben, eine Rate von 0,0001 kommt also als 0,00010000 an. Bybit füllt nicht auf, ihre geschriebenen Breiten laufen je nach Wert über 4, 7 und 8 Nachkommastellen. Das Auffüllen ist in beiden Fällen Kosmetik. Das Raster darunter ist echt, und mit 0,001095 annualisierten Punkten ist es hundertmal feiner als das der groben Gruppe.
Ein nützlicher Bezugspunkt für die Größe von 0,1095 Punkten: Der kostenlose Funding-Rate-Rechner von Athenum macht aus einer Acht-Stunden-Rate die annualisierten Kosten einer gehaltenen Position, und 0,1095 Punkte sind bei einer Position von 10.000 Dollar ungefähr elf Dollar im Jahr. Das Schlimmste, was eine einzelne Rundung anrichten kann, ist ein halber Schritt, 0,05475 Punkte, und über viele Abrechnungen hinweg ist der quadratische Mittelwert des Fehlers eines gleichmäßigen Rasters der Schritt geteilt durch die Wurzel aus zwölf, also 0,0316 Punkte. Gegen das gehalten, was die Haltekosten wirklich bestimmt, ist das nichts: Funding überholt die Hin- und Rückgebühr erst bei der achtzehnten Abrechnung an einem gewöhnlichen Tag. Das ist klein. Es ist nicht null, und die Frage ist, wo es aufhört, klein zu sein.
Was kostet das Runden tatsächlich, gemessen statt behauptet?
Am saubersten bepreist man das Raster, indem man es auferlegt: die Werte nehmen, wie sie veröffentlicht sind, sie auf das Raster von 0,000001 runden und fragen, was sich geändert hat. Zwei Dinge können sich ändern, und sie gehören auseinandergehalten, denn das eine passiert ständig und das andere fast nie.
Das erste ist, dass zwei Börsen aufhören, unterscheidbar zu sein. Rundet man alle acht auf das grobe Raster, drucken mindestens zwei von ihnen bei 24 der 50 Abrechnungen des abgeglichenen Fensters dieselbe Zahl, also bei 48 Prozent, und bei 153 der 230 Abrechnungen des längsten gemeinsamen Fensters, also bei 66,5 Prozent. Das zweite ist, dass die Rundung ändert, welche Börse die höchste oder die niedrigste ist. Das passiert bei 1 der 50 und bei 9 der 230, also bei 3,9 Prozent. Zusammengenommen: Das Raster zerstört Vergleiche regelmäßig und kippt selten eine Entscheidung. Lautet Ihre Frage, welche Börse am meisten zahlt, wird das grobe Raster sie fast immer noch beantworten. Lautet sie, um wie viel, oder ob sich zwei Börsen überhaupt unterscheiden, wird es das häufig nicht.

Das obere Feld ist die übliche Darstellung, und das untere Feld ist der Grund, warum sie nicht allein stehen darf. Binance verliert über 50 Abrechnungen 18 Prozent seiner unterscheidbaren Werte an das Raster und über 270 Abrechnungen 57 Prozent, weil sich Kollisionen mit der Stichprobengröße häufen. Eine einzelne Prozentzahl hier ist eine Aussage über das Fenster und nicht über die Börse.
Die unterscheidbaren Werte zu zählen ist die andere Sicht darauf, und sie kommt mit einer Falle, die leicht zu veröffentlichen und schwer zu bemerken ist. Über die abgeglichenen 50 Abrechnungen fällt OKX von 50 unterscheidbaren Werten auf 36, Bybit von 49 auf 39, Binance von 50 auf 41 und HTX von 47 auf 43. Das liest sich wie eine Eigenschaft der Börsen. Das ist es nicht. Zählt man dasselbe für Binance über seine eigene Historie, läuft der Verlust über 20 Prozent bei 25 Abrechnungen, 18 bei 50, 25 bei 100, 39 bei 150, 47 bei 200 und 57 bei 270. Es ist eine Kollisionsstatistik: Je mehr Werte man auf ein festes Raster schüttet, desto mehr teilen sich eine Zelle, die Zahl strebt also mit der Fensterlänge gegen hundert Prozent und sagt für sich allein nichts über die Börse. Auch die Rangfolge zwischen den Börsen bewegt sich mit dem Fenster. Skaleninvariant sind der halbe Schritt und der quadratische Mittelwert von oben; alles andere steht hier mit seiner Stichprobengröße daneben.
Die groben Börsen zeigen über dieselben 50 tatsächlich weniger unterscheidbare Werte: Bitget 29, Gate.io 38, KuCoin 38, MEXC 41. Es liegt nahe, das als das Raster im freien Feld zu lesen. Für drei von ihnen hält das. Für Bitget nicht, und der Grund ist ein ganz anderer Mechanismus.
Bitget druckte bei 18 der 50 Abrechnungen exakt 0,0001. Gate.io druckte diesen Wert kein einziges Mal, Binance, OKX und MEXC je einmal, Bybit zweimal, HTX viermal, KuCoin sechsmal. Dieser Wert ist kein Rundungsartefakt: 0,0001 je acht Stunden ist die Zinskomponente, auf die die übliche Funding-Formel zurückfällt, sobald der Abstand zwischen Zinssatz und Prämienindex innerhalb der Klammer der Börse bleibt, was bei der verbreiteten Klammer von 0,05 Prozent eine Prämie zwischen minus 0,04 und plus 0,06 Prozent bedeutet, und sie ist 10,95 annualisierte Punkte wert. Streicht man diese 18 Werte, halten Bitgets verbleibende 32 Abrechnungen 28 unterscheidbare Werte. So gemessen ist Bitget die am wenigsten zusammengefallene der vier groben Börsen, nicht die am stärksten: 87,5 Prozent seiner Werte außerhalb des Grundwerts sind unterscheidbar, gegen 84,1 bei KuCoin, 81,6 bei MEXC und 76,0 bei Gate.io. Bitgets niedrige Schlagzahl ist eine Geschichte über die Klammer, nicht über Nachkommastellen, und sie als Beleg für das Raster anzuführen wäre genau verkehrt herum gewesen.
Erklärt das Raster, warum Börsen sich über Funding uneinig sind?
Fast nie, und die Ausnahme ist der interessante Teil. Das ist die Kontrolle, die die Überschrift braucht.

Die rote Linie ist das gesamte Thema dieses Beitrags, maßstabsgetreu gegen das gezeichnet, wofür sie oft verantwortlich gemacht wird. Über 230 Abrechnungen hat der Abstand einen Median von 9,08 Punkten und ein Interquartilsband von 7,33 bis 12,28, also zwei Größenordnungen über dem Raster. Die fünf Dreiecke am Boden sind der Gegenfall, und ein kürzeres Fenster hätte sie nicht enthalten.
Nehmen Sie bei jeder der 50 abgeglichenen Abrechnungen den höchsten und den niedrigsten der acht annualisierten Werte. Der mittlere Abstand beträgt 10,155 Punkte, die mittlere Hälfte der Abrechnungen fällt nach der Hazen-Quantilskonvention zwischen 8,103 und 13,165, der kleinste Abstand liegt bei 3,176 und der größte bei 21,857. Keine einzige dieser 50 kam unter 1 Punkt herein, und ein Rasterschritt sind 0,1095 Punkte, also 1,08 Prozent des mittleren Abstands.
Dieses Fenster ist zu kurz, um die ganze Antwort zu sein, hier also das längste, das die acht Börsen teilen: 230 Abrechnungen zurück bis Mitte Juli, begrenzt von der kürzesten Funding-Historie, die eine von ihnen hergibt. Es ist nicht lückenlos: Zwei Strecken von je 20 Abrechnungen, Ende Juli und Anfang September, fehlen bei mindestens einer Börse und damit in der Schnittmenge, weshalb das Diagramm zwei lange flache Abschnitte trägt, die die Linie über eine Lücke sind und keine Daten. Der mittlere Abstand liegt dort bei 9,085 Punkten, das Interquartilsband bei 7,331 bis 12,277, der größte bei 41,319. Und der kleinste ist null. Bei 6 der 230 Abrechnungen lagen die acht Börsen weniger als 1 Punkt auseinander, und bei 5 davon war der Abstand exakt null, weil jede einzelne der acht im selben Augenblick denselben Wert 0,0001 druckte, den Grundwert der Zinskomponente. Dieselbe Zeichenkette war es nicht: Dieselbe Zahl kam als 0,0001, als 0,00010000, als 0,000100000000000000 und als 1.0E-4 an, was die Erhebung im Kleinen ist. Das ist das Regime, in dem das Raster keine Rundungsfrage mehr ist, sondern die gesamte Auflösung der Messung, und ein Beitrag, der beim Fenster über 50 Abrechnungen stehen geblieben wäre, hätte Ihnen gesagt, dass das nie vorkommt.
Die Hälfte der Uneinigkeit kommt außerdem von zwei Börsen. Über die 50 abgeglichenen Abrechnungen stellt Bitget 25 Mal den höchsten Wert und HTX 23 Mal den niedrigsten. Die Schlagzeile überlebt es, eine von beiden zu streichen: ohne Bitget liegt der mittlere Abstand bei 8,67 Punkten, ohne HTX bei 8,07, und über die 32 Abrechnungen, bei denen Bitget nicht seinen Grundwert druckte, bei 9,23. Alle drei sind immer noch 74 Rasterschritte und mehr. Außerhalb des Regimes mit Abstand null sind sich Börsen über Funding uneinig, weil sie verschiedene Märkte mit verschiedenen Teilnehmern, verschiedenen Indexkörben, verschiedenen Klammern und verschiedenen Prämienfenstern sind. Sie sind es nicht, weil vier von ihnen die Zahl bei sechs Nachkommastellen abschneiden. Wer Ihnen das Runden als Erklärung für einen Abstand von 9 Punkten verkauft, liegt um zwei Größenordnungen daneben.
Zwischen den beiden Regimen liegen die feinen Vergleiche, und die sind nicht selten. Streng gezählt, also Paare, deren veröffentlichte Raten sich um weniger als einen vollen Schritt von 0,000001 unterscheiden, erfüllen das 60 der 1.400 Börsenpaarungen im abgeglichenen Fenster, 4,29 Prozent, und 663 der 6.440 im Fenster über 230 Abrechnungen, 10,30 Prozent. Die Strenge zählt: Genau 2 Paare im kurzen Fenster unterscheiden sich um exakt einen Schritt, eine einschließende Zählung liest also 4,43 Prozent statt 4,29.
Diese 60 verteilen sich nicht über das Feld, und diese Konzentration ist das Interessanteste im Datensatz. 39 davon sind eine einzige Paarung, Binance gegen MEXC. Die nächstgrößere ist HTX gegen KuCoin mit 3. Über die 50 Abrechnungen korreliert das veröffentlichte Funding von MEXC mit dem von Binance zu 0,9997, bei einem mittleren absoluten Abstand von 0,56 Rasterschritten und einem Maximum von 3,55. Was MEXC auch tut, es folgt Binance eng genug, dass die beiden über weite Teile des Fensters dieselbe Zahl sind, und ausgerechnet das Raster von MEXC mit sechs Nachkommastellen verhindert, dass sich das aus dem veröffentlichten Feed zeigen lässt. Streicht man diese eine Paarung, ergeben die übrigen 1.350 Paarungen 21 nahe Fälle, also etwa 1,6 Prozent, und 15 der ursprünglichen 60 sind exakte Gleichstände, bei denen die Reihenfolge ohnehin unbestimmt ist. Die feinen Vergleiche sind also nicht allgemein häufig. Sie sind zwischen zwei bestimmten Börsen häufig, und dort ist das Raster die bindende Schranke dafür, was sich beweisen lässt. Auf diese Distanz kann eine grobe Börse nicht mehr sagen, welche der beiden Raten höher ist, weil sie den Unterschied nicht ausdrücken kann. Dieselbe Grenze gilt für jede Statistik, die zwei Börsen voneinander abzieht, für jeden Backtest, der auf einem Carry-Trade Genauigkeit im Basispunktbereich behauptet, und für jedes Diagramm, das eine grobe und eine feine Börse auf dieselbe Achse legt und den Leser Steigungen vergleichen lässt. Wer die übrigen Kosten daneben haben will, bekommt im kostenlosen Gewinn- und Verlustrechner Einstieg, Ausstieg und Gebühren derselben Position, und das ist der Maßstab, an dem elf Dollar im Jahr zu lesen sind.
Was druckten die acht Börsen bei der jüngsten Abrechnung?
Die jüngste gemeinsame Abrechnung des Fensters ist 2026-10-14T08:00Z. Das sind die Rohwerte von der Leitung, unverändert, sortiert vom niedrigsten annualisierten Wert zum höchsten.
Börse | Rohwert wie veröffentlicht | Annualisiert |
|---|---|---|
HTX | -0.000029417888209135 | -3,2213 Punkte |
MEXC | 0.000014 | +1,5330 Punkte |
Binance | 0.00001528 | +1,6732 Punkte |
Bitget | 0.000035 | +3,8325 Punkte |
Gate.io | 0.000041 | +4,4895 Punkte |
Bybit | 0.00004833 | +5,2921 Punkte |
KuCoin | 5.3E-5 | +5,8035 Punkte |
OKX | 0.0000630585898942 | +6,9049 Punkte |
Lesen Sie die Rohspalte statt der annualisierten, und die Erhebung ist ganz ohne Statistik sichtbar: Drei Börsen drucken sechs Nachkommastellen, zwei acht, eine sechzehn, eine achtzehn, und eine antwortet in wissenschaftlicher Schreibweise. Der Abstand bei dieser Abrechnung beträgt 10,1262 Punkte, nahe am Median des abgeglichenen Fensters und einen Punkt über dem des langen.
Die Zeile von KuCoin trägt eine zweite, kleinere Lehre. Ihre API schickt 5.3E-5 statt 0.000053, dieselbe Zahl in einer anderen Zeichenkette, und ein Parser, der Raten als Text liest, sortiert sie falsch ein oder verliert sie. Auf dem Raster von 0,000001 liegt sie in beiden Fällen; die Exponentialform ist eine Frage der Serialisierung, nicht der Genauigkeit.
Sieht der eigene börsenübergreifende Feed von Athenum denselben Abstand?
Ja, unabhängig gemessen und auf einer anderen Uhr.

Eine zweite, unabhängige Lesung derselben Uneinigkeit. Das ist der normalisierte Feed von Athenum statt acht einzelner Börsen-Endpunkte, der Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit stündlich statt je Abrechnung liest. Der mittlere Abstand landet bei 10,38 Punkten gegen die 10,155 der Börsen-Endpunkte, und diese Art von Übereinstimmung macht beide Zahlen vertrauenswürdig.
Der Feed von Athenum trägt Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit auf einer stündlichen Uhr. Über die 168 Stunden bis 2026-10-14T08:00Z hat der Abstand zwischen dem höchsten und dem niedrigsten dieser sechs einen Median von 10,376 annualisierten Punkten, ein Interquartilsband von 8,683 bis 12,198, ein Minimum von 2,907 und ein Maximum von 20,875. Das ist eine andere Börsenauswahl, eine andere Abtastfrequenz und eine andere Pipeline als die hinter der Tabelle oben, und es landet innerhalb eines Viertelpunkts auf demselben Median.
Im Balken 2026-10-14T08:00Z lesen die sechs Binance +2,671, Bitget +3,996, OKX +7,046, Deribit +7,585, Bybit +10,587 und Hyperliquid +10,950 annualisierte Punkte, ein Abstand von 8,279. Drei Vorbehalte zu dieser Zeile, die die Zahlen alle verbergen würden. Deribit rechnet Funding überhaupt nicht diskret ab: Es läuft fortlaufend auf und wird als Acht-Stunden-Äquivalent veröffentlicht, das hier annualisiert wird, es steht in diesem Diagramm also auf anderem Fuß als der Rest. Die sechs mischen zudem Kontrakttypen, Deribits Perpetual wird in Coin abgerechnet und Hyperliquids in USDC besichert, gegen lineare USDT-Kontrakte anderswo. Und Hyperliquid rechnet stündlich ab statt alle acht Stunden, seine Rate wird also mit 8.760 annualisiert und nicht mit 1.095; jede Börsenrate als Acht-Stunden-Rate zu behandeln ist ein weit größerer Fehler als jede hier besprochene Rundung, und genau darum geht es in unserem früheren Beitrag über Funding-Intervalle. Und die +10,950 von Hyperliquid sind derselbe Grundwert von 0,0000125 je Stunde, der in seiner Reihe immer wieder auftaucht, der stündliche Vetter der 0,0001-Klammer von oben, und kein unabhängiger Wert.
Hat jemand diese Erhebung schon einmal veröffentlicht?
Diese nicht, und die nahen Verwandten gehören benannt, damit niemand rätseln muss.
Die Methodik des *CF Perpetual Funding Rate Index* von CF Benchmarks legt für den eigenen Funding-Index eine Veröffentlichungsgenauigkeit von 6 Nachkommastellen fest. Das ist ein Benchmark-Administrator, der seine Ausgabegenauigkeit wählt, also derselbe Gedanke in die andere Richtung, und keine Messung dessen, was Börsen veröffentlichen. Der Derivatebericht von BitMEX für das dritte Quartal 2025, *The Anchor and the Ceiling*, misst, wie oft Funding exakt 0,01 Prozent je acht Stunden druckt, 78,19 Prozent dieses Quartals auf dem eigenen Bitcoin-Kontrakt, im Vergleich mit Binance und Hyperliquid. Das ist die Klammer und der Zinsanker, kein Veröffentlichungsraster, und es deckt drei Börsen ab statt acht; es ist die dieser Arbeit am nächsten stehende Veröffentlichung und misst etwas anderes, der Unterschied gehört also laut gesagt. Coin Metrics dokumentiert, dass Funding-Raten als JSON-Zeichenketten zurückgegeben werden, eben um die Genauigkeit zu erhalten, was eine Transportzusage ist und keine Erhebung, und die einzige uns bekannte Anbieteräußerung, dass die Ziffern überhaupt tragend sind. Der methodische Vorfahr ist die Literatur zur Preisclusterung und zur Diskretheit der Ticks, die denselben Effekt seit Jahrzehnten an notierten Preisen misst und, soweit wir sehen, nie am Funding.
Suchen in den üblichen Handelsbibliotheken und bei den Datenanbietern ergaben nichts: nirgends eine Tabelle zur Funding-Genauigkeit je Börse.
Wie messen Sie das selbst?
Sechs Schritte, bei keinem davon ist ein Schlüssel nötig.
1. Holen Sie sich von jeder Börse den öffentlichen Endpunkt der Funding-Historie für das BTC-Perpetual. Alle acht hier verwendeten antworten auf eine anonyme GET-Anfrage. Fragen Sie die realisierte Rate ab und nicht die prognostizierte, wo eine Börse beides anbietet: Die Historie von OKX führt ein prognostiziertes und ein realisiertes Feld nebeneinander, und nur das zweite ist das, was berechnet wurde. 2. Behalten Sie die Rate als Rohtext aus dem Antwortkörper. Sie vorher in eine Gleitkommazahl zu parsen zerstört genau das, was Sie messen wollen, denn eine Gleitkommazahl hat kein Gedächtnis dafür, wie viele Nachkommastellen ankamen. 3. Runden Sie den Zeitstempel jeder Zeile auf die nächste Acht-Stunden-Grenze, bevor Sie Börsen vergleichen. Die Abrechnungsstempel unterscheiden sich zwischen Börsen um Millisekunden, und eine von ihnen meldet Sekunden statt Millisekunden, ein exakter Zeitstempel-Join verwirft also stillschweigend den größten Teil der Stichprobe. Das Runden auf die nächste Grenze hat seine eigene Falle: Eine Börse auf einer anderen Phase landet im falschen Fach statt zu entfallen, und dann werden Werte gepaart, die nie gleichzeitig waren, und ein Versatz von vier Stunden liegt genau auf der Fachgrenze, wo das Runden ein Münzwurf ist. Prüfen Sie die Phase, statt sie anzunehmen. KuCoin ist der Fall zum Prüfen: Die eigene Hilfeseite dokumentiert weiterhin 04:00, 12:00 und 20:00 UTC, während der laufende Endpunkt bei jedem hier verwendeten Wert 00:00, 08:00 und 16:00 zurückgab. 4. Bilden Sie die Schnittmenge der Zeitstempel, damit jede Börse auf denselben Abrechnungen bewertet wird. Ein nicht abgeglichenes Fenster vergleicht eine ruhige Woche bei der einen Börse mit einer volatilen bei der anderen. 5. Bilden Sie den größten gemeinsamen Teiler der absoluten Raten in ganzzahligen Einheiten. Nehmen Sie einen Dezimaltyp, keine Gleitkommazahl: Binäre Gleitkommazahlen können 0,000001 nicht exakt darstellen und melden ein feineres Raster als das wahre. 6. Rechnen Sie in annualisierte Punkte um, indem Sie mit der Zahl der Abrechnungen pro Jahr bei dieser Börse multiplizieren, also 1.095 für alle acht hier und 8.760 für eine stündliche Börse.
Der Teiler ist eine Untergrenze, keine Gewissheit. Bei 50 Werten zeigt eine Börse, die wirklich auf 0,000001 rundet, diesen Teiler; eine Börse, die gröber rundet, könnte im Prinzip zufällig einen feineren zeigen, und das Mittel dagegen sind mehr Werte, nicht eine bessere Statistik. Die vier groben Börsen sind hier abgesichert, weil die Behauptung auch direkt geprüft wird: Jeder ihrer 50 Werte ist ein exaktes Vielfaches, und ein einziger Wert daneben hätte das beendet.
Was das nicht zeigt
Es ist ein Kontrakt auf einem Basiswert. BTC gegen USDT ist bei allen acht Börsen das am stärksten gequotete Perpetual, und eine Börse darf auf einem dünneren oder inversen Kontrakt eine andere Genauigkeit benutzen. Nichts davon wurde an einem zweiten Symbol geprüft.
Das abgeglichene Fenster sind 50 Abrechnungen, 16 Tage und 8 Stunden, und das lange 230 Abrechnungen über etwa 90 Tage, mit zwei Lücken von je 20 Abrechnungen darin. Das genügt, um ein Raster festzustellen, denn das ist eine strukturelle Eigenschaft, und es genügt nicht, um zu beschreiben, wie oft die feinen Vergleiche binden, denn das hängt davon ab, wie eng die Börsen gerade laufen. Die 4,29 Prozent der Paare innerhalb eines Schritts sind ein Wert aus diesem Fenster, keine Konstante.
Keines der acht Raster wurde aus der Dokumentation gelesen, denn keine der acht veröffentlicht eines. Die Erhebung ist aus veröffentlichten Werten erschlossen, sie beschreibt also, was jede Börse über die gemessenen Abrechnungen getan hat, und nicht, was sie zugesagt hat, und eine Börse kann ihre Serialisierung ändern, ohne es jemandem zu sagen.
Das Acht-Stunden-Intervall ist ein gegenwärtiger Zustand, keine Zusage. Binance, OKX, Gate und KuCoin dokumentieren alle, dass sie das Funding-Intervall auf vier, zwei oder eine Stunde verkürzen können, wenn die Rate die Obergrenze erreicht, und Gate sagt, es werde das ohne Vorankündigung tun. Mehrere der acht veröffentlichen Intervalle je Symbol statt je Börse, und keine erklärt das Intervall für fest. Jede Abrechnung in beiden Fenstern hier lief im Acht-Stunden-Takt, deshalb ist der Faktor 1.095 für alle richtig, und eine Strecke mit kürzerem Intervall würde diese Umrechnung brechen.
Die Zahl von HTX ist die berechnete Rate und nachweislich nicht zwingend die berechnete Belastung. Ihr Historien-Endpunkt gibt bei allen 400 Zeilen eine leere realisierte Rate zurück und zeigt nur das berechnete Feld, und ihre eigene Dokumentation sagt, dass die beiden auseinanderfallen können, wenn die Belastung die Position liquidieren würde. Ihre achtzehn Nachkommastellen sind echt, und das, wovon sie achtzehn Stellen sind, ist eine leicht andere Größe als bei den anderen sieben.
Hyperliquid und Deribit fehlen unter den acht, weil ihre Funding-Intervalle abweichen, stündlich und fortlaufend statt achtstündlich, und Intervalle in einem Rastervergleich zu mischen wäre der größere Fehler gewesen. Beide veröffentlichen fein, mit zehn und mehr Nachkommastellen, der Ausschluss lässt die grobe Gruppe also nicht schlechter aussehen, als sie ist.
Die Annualisierung ist eine Konvention, keine Prognose. Eine Acht-Stunden-Rate mit 1.095 zu multiplizieren sagt, was ein Jahr zu dieser Rate kosten würde, und Funding bleibt kein Jahr lang bei einer Rate. Sie dient hier nur dazu, Raster und Abstände auf eine vergleichbare Achse zu bringen.
Die Lesung der Klammer ist unvollständig. 0,0001 je acht Stunden ist die Zinskomponente, die Binance, OKX, KuCoin und, als typischerweise abgeschwächt, Bitget in dieser Form nennen, während Gate sie als 0,03 Prozent am Tag veröffentlicht und MEXC ihr im eigenen Funding-Artikel gar keinen Wert zuweist, und die Zahl der exakten 0,0001-Drucke oben ist eine Zählung, kein Test der Klammerregel jeder einzelnen Börse. Die Obergrenzen selbst stehen meist als Formel statt als Zahl da, bei mehreren Börsen drei Viertel der Erhaltungsmargenquote, und wo für Bitcoin eine Zahl veröffentlicht ist, sind es 0,375 Prozent je Abrechnung. Prämienfenster und Klammerbreite sauber zu trennen ist eine andere Messung.
Nichts davon brauchte einen Schlüssel. Die Erhebung stammt aus den eigenen öffentlichen Endpunkten von acht Börsen in einem einzigen Durchgang am 2026-10-14, und die Rohwerte stehen in voller Genauigkeit da, eben damit die Rechnung von Hand nachvollzogen werden kann. Die stündliche Reihe über sechs Börsen ist unsere: Athenum legt Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit auf eine Uhr, und erst das machte die zweite, unabhängige Schätzung des Abstands überhaupt möglich. Neben diesem Terminal stehen 37 kostenlose Werkzeuge, 35 davon Rechner, und kostenlos im wörtlichen Sinn: nichts zu unterschreiben, nichts zu bestätigen, kein Zähler, der gegen Sie läuft. Für die normalisierte börsenübergreifende Ansicht selbst braucht es eine 7-Tage-Testphase von Pro+, die ebenfalls kostenlos ist, keine Karte verlangt und von selbst erlischt, auf app.athenum.xyz.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.