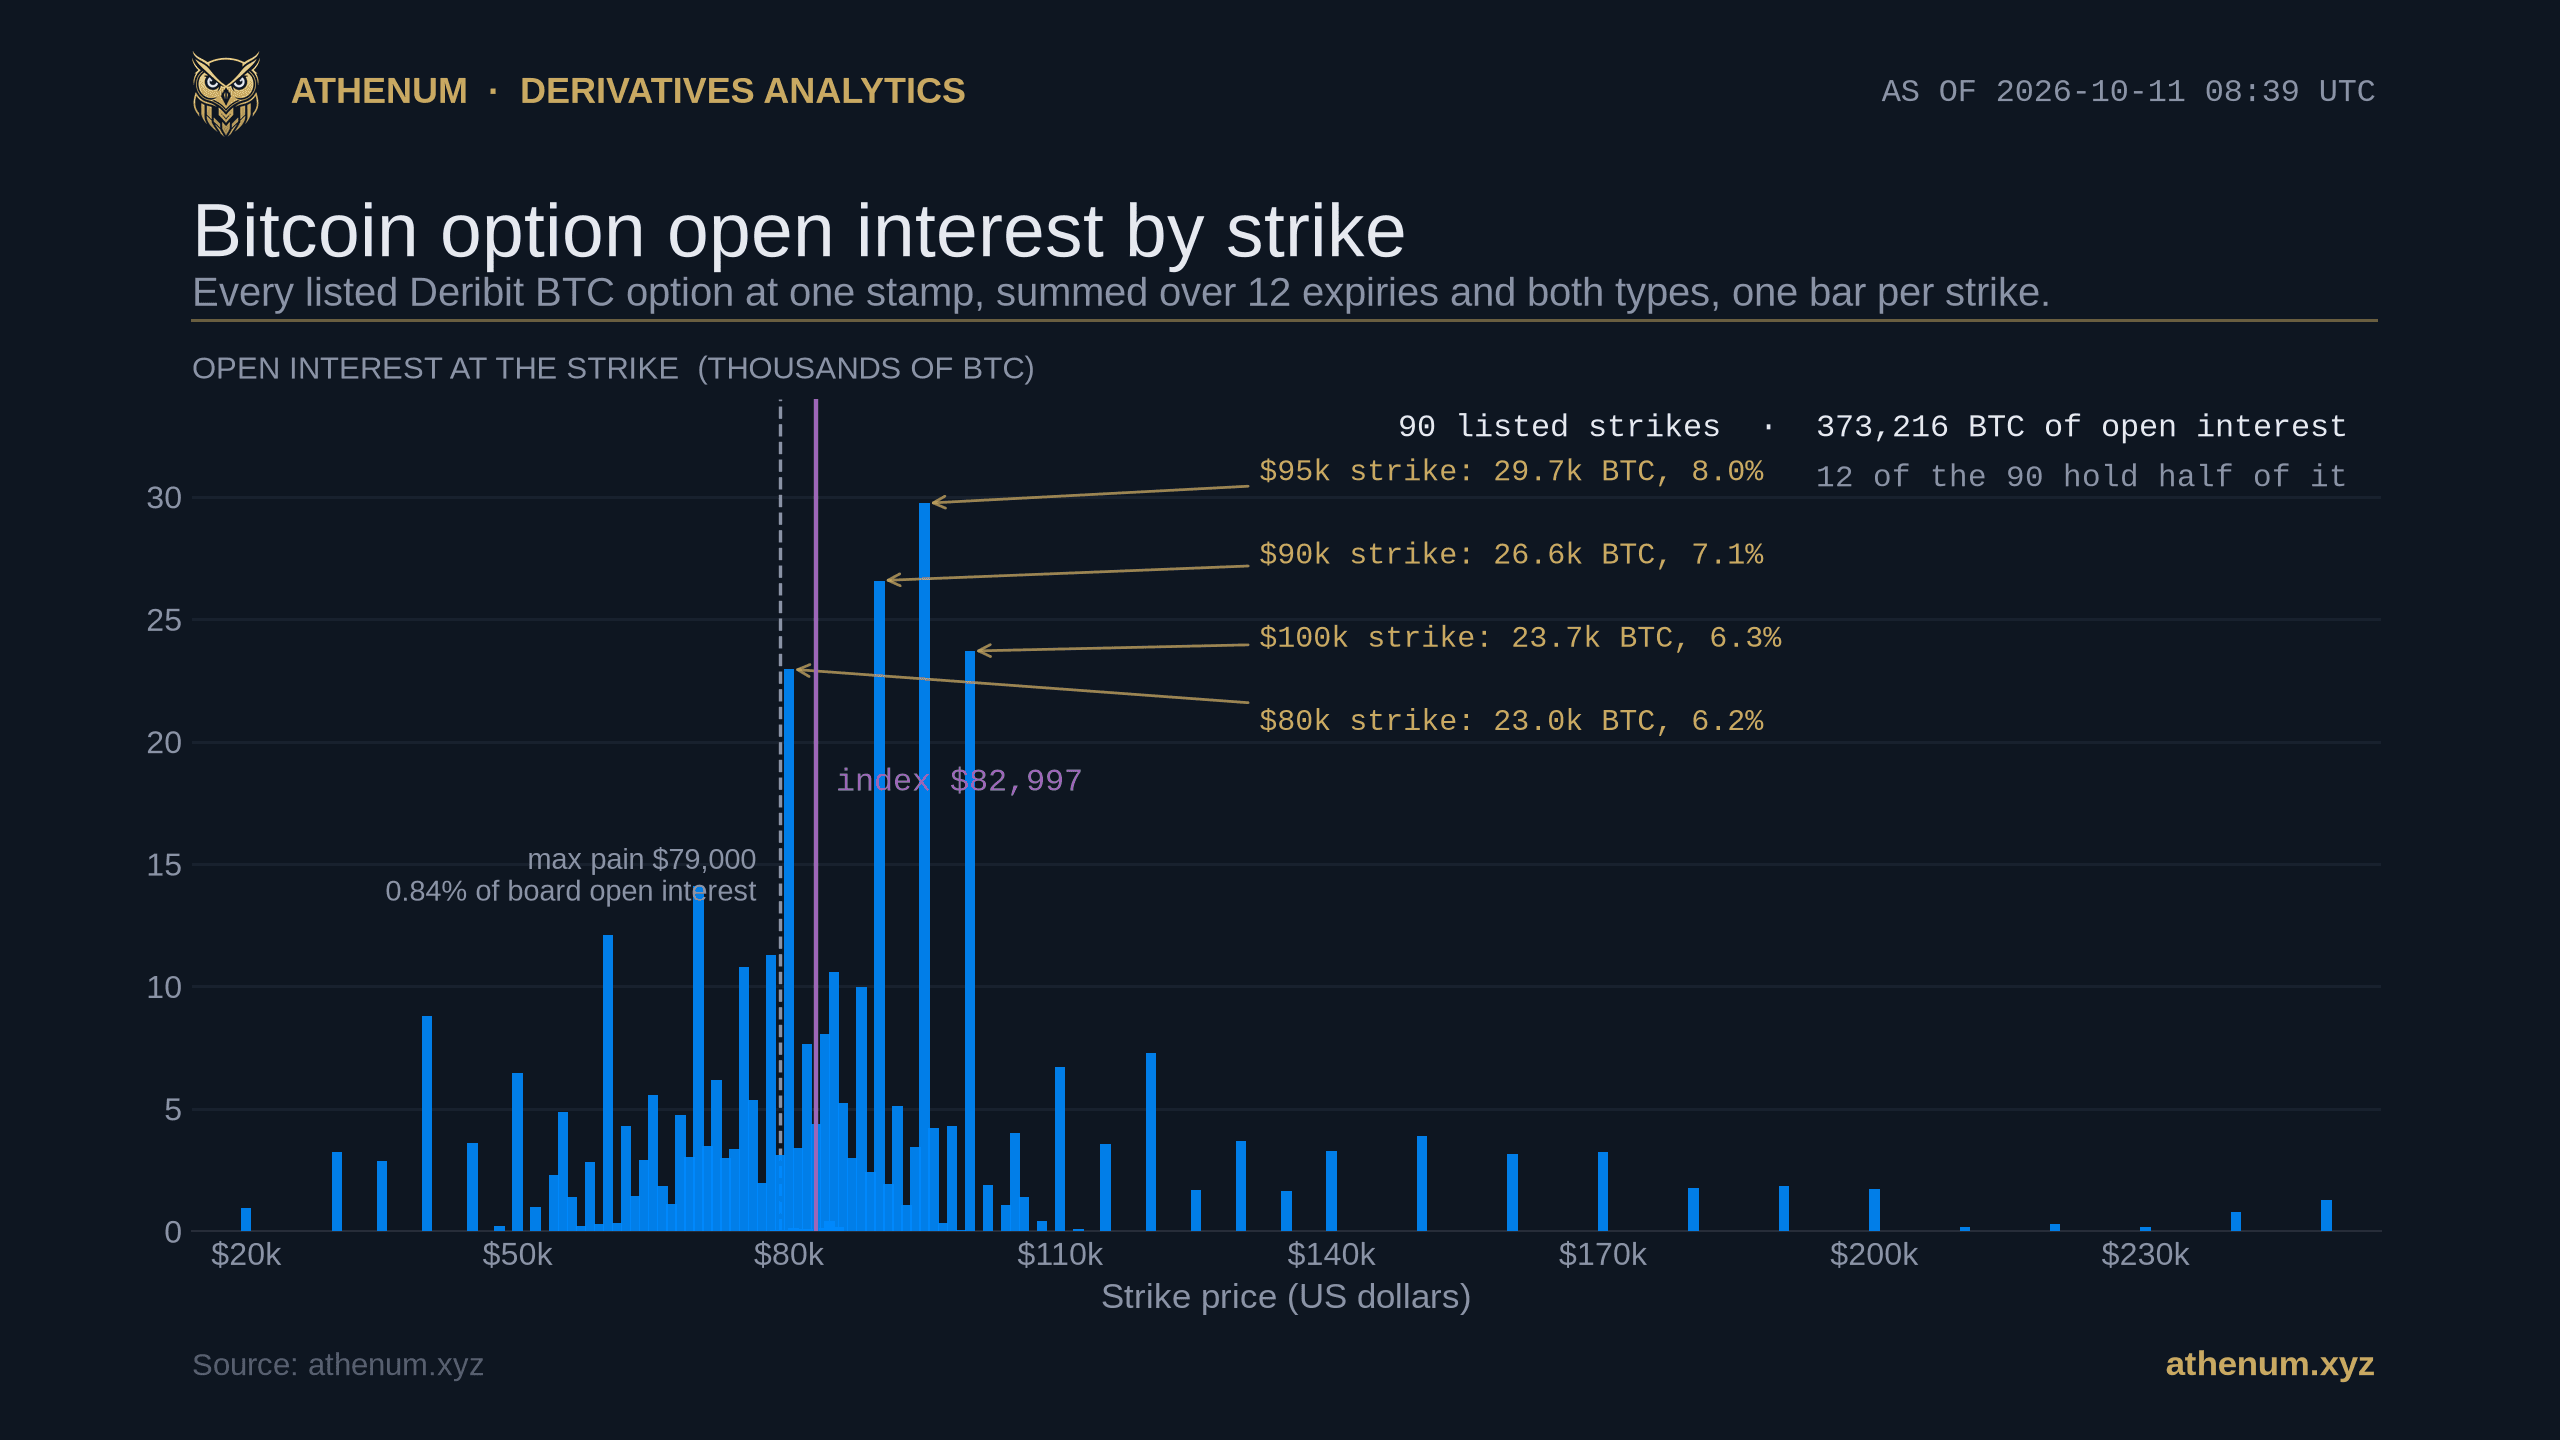
TLDR. 2026-10-11 08:39 UTC에 Deribit의 비트코인 옵션 보드 전체는 상장 계약 930개, 서로 다른 행사가 90개, 만기 12개에 걸쳐 373,216 BTC의 미결제약정을 싣고 있었다. 가장 무거운 단일 행사가인 $95,000이 그중 8.0퍼센트를 보유한다. 행사가 12개가 절반을, 35개가 80퍼센트를 차지하며, 행사가 점유율의 허핀달 지수는 0.03136으로, 상장된 90개 가운데 실효 31.9개에 해당한다. 그날의 맥스 페인 행사가인 $79,000은 보드 미결제약정의 0.84퍼센트를 보유하고 가장 무거운 행사가보다 $16,000 아래에 있다. 사다리의 단이 아니라 머니니스로 읽으면 같은 보드는 현물 주위에 집중되어 있다. 지수의 0.8배에서 1.25배 사이에 놓인 43개 행사가가 전체 미결제약정의 67.7퍼센트를 차지한다. 그것은 실재하는 기울기이되 크지 않은 기울기로, 그 행사가들이 사다리에서 차지하는 비중의 1.42배이며, 가장 무거운 행사가 43개를 그냥 집어내는 것보다는 약하다. 그쪽은 87.2퍼센트를 보유한다. 두 읽기 모두 참이며, 그중 하나만 보여주는 글은 다른 하나를 숨기고 있는 것이다.
비트코인 옵션 미결제약정은 행사가 사다리의 어디에 실제로 놓여 있는가?
사다리의 약 3분의 1에 놓여 있고, 지배적인 단은 하나도 없다. 2026-10-11 08:39 UTC에 Deribit의 BTC 옵션 보드 전체를 지수 $82,997에서 읽은 결과는 다음과 같다.
- 상장 계약 930개, 서로 다른 행사가 90개, 만기 12개, 미결제약정 373,216 BTC. 행사가는 $20,000에서 $250,000까지 뻗어 있다. 90개 행사가 가운데 비어 있는 것은 하나도 없다. - 가장 무거운 행사가 $95,000은 29,734 BTC를 싣고 있고, 이는 보드의 8.0퍼센트다. 그다음 세 개는 $90,000이 7.1퍼센트, $100,000이 6.3퍼센트, $80,000이 6.2퍼센트다. - 행사가 12개가 미결제약정의 절반을, 35개가 80퍼센트를 싣고 있다. 상위 5개가 31.4퍼센트, 상위 10개가 46.0퍼센트, 상위 20개가 64.1퍼센트다. - 행사가 사이의 격차는 넓다. 중위 행사가는 2,885 BTC를 보유하고, 행사가의 중간 절반은 687 BTC에서 4,785 BTC 사이에 있으며, 가장 무거운 행사가는 29,734를 보유한다. 평균은 이런 형태를 요약하는 데 아무런 도움이 되지 않으며, 그래서 여기 나오는 모든 수치는 중위값이거나 점유율이다. 이 글의 사분위는 모두 배타적 와이불 도표 위치로 계산했다. 대부분의 스프레드시트가 기본값으로 쓰는 관례에서는 같은 중간 절반이 823 BTC에서 4,665 BTC가 된다. - 하나의 지수로 합치면 행사가 점유율의 허핀달은 0.03136이고, 이는 각 행사가 점유율의 제곱을 모두 더한 값이다. 그 역수인 31.9는 같은 지수를 만들어낼 동일 크기 행사가의 개수이며, 실제로 상장된 것은 90개다.
같은 초의 ETH 보드는 단위만 다른 거의 같은 이야기를 한다. 행사가 86개, 미결제약정 1,392,686 ETH, 가장 무거운 행사가 $2,500이 7.7퍼센트, 절반에 도달하는 데 필요한 행사가 11개다. 틱 격자도 다르고 지수 수준도 다르고 보유자도 다른 두 보드가 행사가 한 개 차이 안에 떨어진다는 사실은, 이 형태가 비트코인의 속성이라기보다 옵션이 상장되고 거래되는 방식의 속성이라는 약한 증거다.
그것은 집중인가, 분산인가?
둘 다이며, 차이는 어느 축으로 재는지에 있다. 이것이 중요한 이유는 이미 발표된 기록이 미결제약정은 집중되어 있다고 말하고 있기 때문이다. Johnson, Liang, Liu는 *What Drives Index Options Exposures?* (Review of Finance, 2018)에서 미국 지수 옵션의 미결제 포지션에서 외가격 풋이 지배적인 구성 요소임을 기록했다. 그것은 머니니스에 관한 진술이다. 위의 90개 중 31.9는 사다리의 단에 관한 진술이다. 같은 2026-10-11 보드를 두 번째 방식으로 자르면 다음과 같다.
지수 대비 행사가 배수 | 상장 행사가 수 | 보드 미결제약정 점유율 | 중위 행사가 (BTC) | 행사가의 중간 절반 (BTC) |
|---|---|---|---|---|
0.80 미만 | 21 | 18.1% | 2,820 | 969 ~ 4,578 |
0.80에서 0.95 | 13 | 18.3% | 3,494 | 2,471 ~ 8,486 |
0.95에서 1.05 | 16 | 18.6% | 3,047 | 133 ~ 7,046 |
1.05에서 1.25 | 14 | 30.7% | 3,823 | 1,667 ~ 13,421 |
1.25에서 2.00 | 17 | 11.2% | 1,688 | 257 ~ 3,785 |
2.00 이상 | 9 | 3.0% | 1,292 | 243 ~ 1,794 |
90개 행사가 가운데 43개, 즉 지수의 0.8배에서 1.25배 사이에 놓인 것들이 미결제약정의 67.7퍼센트를 싣고 있다. 위 표의 반올림된 행들을 더하면 67.6이 되는데, 그 차이는 반올림이고 두 번째 측정이 아니다. 따라서 이 보드는 머니니스로는 집중되어 있고 사다리의 단으로는 분산되어 있으며, 두 읽기는 서로 모순되지 않는다.
머니니스 읽기가 인상적으로 들리도록 허용하기 전에 통제 하나가 여기 들어가야 한다. 43개 행사가는 사다리의 48퍼센트이므로, 아무런 정보도 담지 않은 43개 행사가 선택이라도 미결제약정의 48퍼센트를 보유할 것이고, 현물로부터의 거리가 아니라 미결제약정으로 고른 가장 무거운 43개 행사가는 87.2퍼센트를 보유한다. 따라서 머니니스 구간은 1.42 대 1의 기울기이며, 크기만으로 순위를 매겨 얻는 것에는 크게 못 미친다. 그중 일부조차 포지셔닝이 아니라 상장 밀도에서 온다. Deribit은 현물 근처에서 행사가를 더 촘촘히 상장하므로, 그 구간은 가격 1달러당 꼬리 쪽보다 더 많은 단을 담고 있다.
이 보드가 지수 옵션 문헌에서 벗어나는 지점은 방향이다. Johnson과 공저자들은 하방 풋이 지배적이라고 보고했다. 이 시점의 Deribit에서 가장 큰 덩어리 하나는 미결제약정의 50.1퍼센트를 차지하는 외가격 콜이고, 외가격 풋이 33.4퍼센트, 내가격 콜이 13.1, 내가격 풋이 3.4다. 표에서 가장 무거운 구간은 지수보다 5퍼센트에서 25퍼센트 위인 구간이고, 그 아래 구간이 아니다. 그 비교에는 주의가 두 가지 붙는다. 하나는 이것이 추세가 아니라 한 거래소의 한 시점 측정이라는 점이다. 다른 하나는 두 수치가 같은 대상이 아니라는 점인데, 발표된 결과는 미국 지수 옵션의 포지션 가치에 관한 것이고 여기서의 50.1퍼센트는 개인 비중이 높고 비트코인으로 정산되는 보드의 계약 수 점유율이기 때문이다. 두 유보를 모두 밝혀두더라도, 기울기는 여전히 주식 지수 연구에서 건너온 독자가 예상할 방향과 반대로 흐른다.

두 Deribit 보드의 같은 순간이다. 점선 대각선은 상장된 모든 행사가가 같은 미결제약정을 보유하는 보드이고, 그것과 각 곡선 사이의 거리가 집중도다. BTC는 절반을 덮는 데 행사가 12개, 80퍼센트를 덮는 데 35개가 필요하고 ETH는 11개와 27개가 필요하며, 두 곡선은 사다리의 처음 5분의 1 구간에서는 구별하기 어려울 만큼 가깝게 붙어 있다.
만기별로 물으면 이 수치는 얼마나 움직이는가?
자릿수가 하나 바뀔 만큼 움직이고, 그것이 위의 모든 내용에 걸린 한계다. 상위 행사가 점유율 8.0퍼센트는 보드 전체에 대해 계산한 하나의 수치다. 같은 2026-10-11 데이터로 만기 12개를 각각 따로 계산하면, 상위 행사가가 자기 만기에서 차지하는 점유율은 6.1퍼센트에서 60.4퍼센트까지 퍼지고 중위값은 14.9퍼센트다. 한 만기의 절반을 덮는 데 필요한 행사가 수는 1개에서 13개까지다.

이 글 자체의 대표 지표가 가진 산포다. 가장 집중되어 보이는 만기는 안에 거의 아무것도 없는 만기다. 10월 14일은 전체가 170 BTC이고 그중 한 행사가가 60.4퍼센트를 보유하며, 10월 15일은 1 BTC 미만을 보유한다. 25퍼센트를 넘는 세 만기가 합쳐서 보유한 것은 3,816 BTC로 보드의 1.0퍼센트이므로, 보드 전체 수치 8.0퍼센트는 큰 만기들이 지탱하는 것이고 극단값은 반례가 아니라 잡음이다.
설명은 대체로 기계적이고, 차트 안에 남겨두기보다 말로 적어두는 편이 낫다. 미결제약정이 줄면 집중도는 올라가는 경향이 있다. 거의 비어 있는 만기에는 퍼뜨릴 포지션이 거의 없기 때문이다. 만기 12개 전체에서 한 만기의 미결제약정과 그 만기의 상위 행사가 점유율 사이의 순위 상관은 마이너스 0.56이고, 12개 점에서는 법칙이라기보다 경향이며, 10월 30일이 눈에 보이는 예외다. 25퍼센트를 넘게 찍은 세 만기는 2026-10-11에 합쳐서 3,816 BTC를 보유하며, 이는 보드의 1.0퍼센트다. 가장 무거운 두 만기인 140,897 BTC의 10월 30일과 126,369 BTC의 12월 25일은 각각 17.9퍼센트와 8.7퍼센트를 찍고, 절반을 덮는 데 7개와 12개 행사가가 필요하다. 따라서 보드 전체의 단일 수치는 "미결제약정이 어디에 있는가"라는 질문에는 옳은 요약이고, "특정 만기가 얼마나 집중되어 있는가"라는 질문에는 틀린 요약이다.
라운드 행사가가 정말로 더 많이 보유하는가, 아니면 단지 먼저 상장되었을 뿐인가?
상장 계약당으로는 더 많이 보유하며, 그 격차의 대부분은 그것들이 얼마나 오래 상장되어 있었는지로 드러난다. 2026-10-11의 90개 행사가를 각각이 나누어지는 가장 거친 라운드 숫자로 쪼개보면 다음과 같다.
격자 구분 | 행사가 수 | 행사가 점유율 | 미결제약정 점유율 | 상장 계약당 중위값 | 중위 행사가 연령 |
|---|---|---|---|---|---|
$10,000 배수 | 24 | 26.7% | 42.4% | 961 BTC | 290일 |
$5,000 배수만 | 11 | 12.2% | 21.2% | 963 BTC | 289일 |
$1,000 배수만 | 47 | 52.2% | 36.2% | 390 BTC | 159일 |
$1,000보다 미세 | 8 | 8.9% | 0.3% | 33 BTC | 3일 |
가공하지 않은 기울기는 1.59 대 1이다. 행사가의 26.7퍼센트가 미결제약정의 42.4퍼센트를 보유한다. 이 기울기는 가장 뻔한 첫 번째 통제를 견딘다. 라운드 행사가는 $1,000 격자 행사가보다 더 많은 만기에 걸쳐 상장되는 경향이 있으므로, 각 행사가의 미결제약정을 그 행사가가 상장된 만기 수로 나누면 그 이점이 제거되는데, 격차는 그대로 남는다. $10,000 격자에서 상장 계약당 961 BTC, $1,000 격자에서 390 BTC다.
두 번째 통제에서는 상당 부분 녹아 없어지며, 이것이 정직하게 말해야 할 부분이다. 이 보드의 라운드 행사가는 오래되었고 $1,000 격자 행사가는 새것이다. 중위 $10,000 행사가는 측정 시점보다 290일 전에 생성되었고, 중위 $1,000 행사가는 159일, $1,000 미만 단위의 여덟 개 행사가는 3일 전이다. 90개 행사가 전체에서 미결제약정은 행사가가 상장된 만기 수와 0.590, 일수로 센 연령과 0.468의 상관을 보인다. 그래서 한 번 더 나눈다. 이번에는 연령으로 나눈다. 각 행사가의 미결제약정을 상장 계약당, 그리고 생성된 날로부터의 1일당으로 계산한 뒤 각 구분 안에서 그 비율들의 중위값을 취하면 $10,000 격자에서 3.63 BTC, $5,000 격자에서 3.33, $1,000 격자에서 2.85, $1,000 미만 단위 행사가에서 11.30이 나온다. 이것은 위 표에 있는 중위값들의 비율이 아니라 비율들의 중위값이므로, 961을 290으로 나누어서는 재현되지 않는다. 2.47 대 1이었던 격차는 1.27 대 1이 되고, 보드의 0.3퍼센트를 보유한 가장 새로운 구분이 모든 구분 가운데 가장 높은 비율을 보인다. 0.8배에서 1.25배 머니니스 구간으로 제한해도 구제되지 않는다. 그 구간의 $10,000 행사가 네 개는 중위 10개 만기에 상장되어 있고 290일이 되었으며, $1,000 격자 행사가 28개는 7.5개 만기에 128일이고, 그 구간에서 $10,000 배수가 아닌 39개 행사가 전체의 중위 연령은 73일이다.
그래서 결론은 세 가지다. 이 보드에서 라운드 행사가가 계약당 더 많은 미결제약정을 싣고 있다는 것, 그 격차의 대부분이 그것들이 얼마나 오래 상장되어 있었는지로 설명된다는 것, 그리고 남는 부분이 무엇이든 한 장의 스냅샷으로는 그것을 라운드 숫자에 대한 선호와 구분할 수 없다는 것이다. 일당 수치 자체도 거칠다. 계약이 상장된 날부터 미결제약정이 일정한 속도로 쌓인다고 가정하는데, 실제로는 그렇지 않기 때문이다. 격자는 새로운 용의자가 아니다. Koch와 Lazarov는 DAX 지수 옵션 시장을 다룬 본 대학 워킹페이퍼에서 00으로 끝나는 행사가가 50으로 끝나는 행사가보다 더 많이 거래되었음을 발견하고, 행사가 격자의 입자 크기와 그것이 만들어내는 인접 행사가 사이의 대체 가능성을 기존의 행동적 설명을 대체하는 것이 아니라 거기에 더했다. 그들의 설명은 Harris의 협상 가설과 Ball, Torous, Tschoegl의 가격 해상도 가설에 기대고 있다. 같은 논문의 각주는 자신들의 데이터가 아니라 사적인 교신에 근거해 이 군집이 미국 지수 옵션에서는 일반적으로 관찰되지 않는다고 보고하는데, 이는 이것을 법칙이 아니라 거래소의 속성으로 다룰 이유가 된다. 비트코인 자체의 라운드 숫자 군집은 별개로 확립되어 있다. Urquhart는 *Price clustering in Bitcoin* (Economics Letters, 2017)에서 비트코인 가격의 10퍼센트 이상이 소수 자릿수 00으로 끝난다는 것을 발견했다. 두 결과 모두 행사가 사다리의 기울기가 무엇에서 비롯되는지는 결정하지 못하며, 한 장의 스냅샷으로도 결정할 수 없다.

통제와 그 한계를 한 장에 담았다. 아래쪽 패널은 라운드 행사가가 더 많은 만기에 상장된 데서 얻는 이점을 제거하는데, $10,000 격자와 $1,000 격자 사이의 격차는 계약당 961 BTC 대 390 BTC로 그것을 견딘다. 연령 라벨은 그것이 선호의 증거가 되지 못하는 이유다. $10,000 행사가에는 쌓을 시간이 중위 290일 있었고 $1,000 격자 행사가에는 159일 있었으며, 연령으로 나누면 격차는 1.27 대 1로 줄어든다.
이 모든 것이 맥스 페인에는 어떤 의미인가?
단일 행사가는 손실이 있는 요약이라는 뜻이고, 틀린 요약이라는 뜻은 아니다. 맥스 페인은 기초자산이 그 가격에 정산될 경우 옵션 보유자에게 지급해야 할 총액이 가장 작아지는 행사가이며, 사다리 전체에 대해 계산된다. 2026-10-11 이 보드에서는 $79,000이다. 그 행사가는 3,120 BTC를 보유하며 이는 보드 미결제약정의 0.84퍼센트이고, 가장 무거운 행사가 $95,000보다 $16,000 아래에 있는데 $95,000은 그보다 20.3퍼센트 높다. 그 주위로 위아래 5퍼센트까지 창을 넓히면 행사가 12개와 보드의 15.1퍼센트가 들어온다.
그 어느 것도 맥스 페인을 그 자체의 기준에서 틀리게 만들지는 않는다. 맥스 페인은 모든 행사가에 대한 손익 가중 통계량이므로 가장 무거운 행사가에 떨어질 이유가 없고, 암호화폐 옵션의 맥스 페인에 관한 Athenum의 자체 해설이 그 산술을 전부 풀어놓았다. 위의 수치들이 확립하는 것은 그 압축에서 얼마나 많은 것이 버려지는가다. 하나의 수치가 중간 절반이 687 BTC에서 4,785 BTC까지 걸쳐 있는 90개 단의 분포를 대신한다.
연구 문헌이 대신 무엇을 쓰는지는 알아둘 만한데, 그것은 맥스 페인이 아니다. Ni, Pearson, Poteshman는 *Stock Price Clustering on Option Expiration Dates* (Journal of Financial Economics, 2005)에서 만기일 주식 종가가 행사가에 군집하는 현상을 측정하고, 이를 두 경로에 돌렸다. 옵션 마켓메이커의 헤지 재조정, 그리고 옵션을 발행한 회사의 자체 매매 트레이더에 의한 주가 조작이다. Weiss, Gaudiosi, Zhou, Webb는 *Bitcoin option expiration, gamma exposure, and intraday price reversals* (Finance Research Letters, 2026)에서 2021년부터 2023년까지의 Deribit 만기를 검정해, 등가격 미결제약정이 크고 추정 감마 노출이 음일 때 가장 강해지는 장중 반전을 발견했다. 둘 다 손실을 최소화하는 단일 행사가가 아니라, 등가격 미결제약정과 감마 노출을 통해 사다리의 형태를 쓴다. 이 글의 틀도 새롭지 않다. Bhuyan과 Chaudhury는 *Trading on the information content of open interest* (Derivatives Use, Trading and Regulation, 2005)에서, 증명이 아니라 추측으로, 행사가에 걸친 미결제약정의 분포를 정산 가격에 대한 확률 분포로 읽자고 제안하고, 그로부터 미결제약정 가중 평균 행사가를 만들었다. 여기서 새로운 것은 암호화폐 보드에서의 측정이다.
이 행사가들 뒤에 있는 계약을 직접 평가해보고 싶다면, 무료 블랙숄즈 계산기가 행사가, 현물, 만기까지의 시간, 변동성을 받고, 옵션 손익 계산기가 정산 시점의 손익을 계산한다. 둘 다 계정을 요구하지 않는다.
퍼페추얼 보드도 같은 모습인가?
아니며, 그 대비가 둘을 모두 측정하는 이유다. Athenum의 정규화된 거래소 횡단 피드는 2026-10-11 08:00 UTC 바에서 비트코인을 $83,002로 두고, 자신이 이름을 부르는 6개 거래소의 퍼페추얼 미결제약정 합계를 $21.68B로 집계한다. Binance $7.72B로 35.6퍼센트, Bybit $4.67B로 21.5, Hyperliquid $3.16B로 14.6, Bitget $2.81B로 13.0, OKX $2.49B로 11.5, Deribit $0.83B로 3.8이다. 이 점유율들의 허핀달은 0.2259로, 6개 중 실효 4.43개다.
두 보드를 같은 단위에 놓으면 비교는 직관을 뒤집는다. 퍼페추얼 보드는 선택 가능한 6개 거래소 가운데 실효 4.43개에 미결제약정을 퍼뜨리고 있는데, 이는 제공되는 최대 분산의 73.8퍼센트다. 옵션 보드는 선택 가능한 90개 행사가 가운데 실효 31.9개에 퍼뜨리고 있고, 이는 35.4퍼센트다. 따라서 실제로 상장된 선택지에 상대적으로 보면, 행사가 사다리에 앉을 자리가 15배 더 많은데도 비트코인 옵션 미결제약정이 둘 중 더 집중된 쪽이다. 이 비교는 실효 개수를 선택 가능한 개수로 나눈 비율이며, 행사가와 거래소가 같은 종류의 선택이라는 주장이 아니다. 트레이더는 같은 노출을 다른 곳에서 표현하려고 거래소를 고르고 다른 노출을 표현하려고 행사가를 고르며, 여기 놓인 두 쪽은 BTC 계약 수 대 달러 명목금액이라는 서로 다른 단위이고 약 40분 간격으로 읽힌 것이다. 거래소 단위 미결제약정 집중도에 관한 우리의 이전 글이 집계 방식이 지수를 어떻게 움직이는지를 포함해 거래소 쪽을 자세히 다룬다.
그 거래소 수치 옆에는 각주가 아니라 본문에 들어가야 할 공시가 두 가지 있다. 피드는 자체 합계 필드도 함께 싣고 있는데, 이 바에서 그 값은 피드가 이름을 부르는 6개 거래소의 합보다 0.79퍼센트 높다. 이 글은 항목별로 나열할 수 있는 합계를 인용하며 그 차이에 대해서는 아무런 주장을 하지 않는다. 그리고 Bybit의 기본 미결제약정 필드는 각 계약의 양쪽을 모두 세는데 우리 피드는 그것을 그대로 통과시키므로, Bybit의 21.5퍼센트는 동일 기준의 수치가 아니라 상한이다. 그 편향은 위의 비교에 불리하게가 아니라 유리하게 작용한다. Bybit의 몫을 절반으로 줄이면 실효 거래소 수는 4.43에서 4.17로 움직이며, 이는 최대치의 73.8퍼센트가 아니라 69.4퍼센트이고, 여전히 옵션 보드의 35.4퍼센트의 약 두 배다.

같은 아침의 퍼페추얼 보드에 같은 질문을 던졌다. 이 글의 다른 모든 수치가 나온 옵션 보드의 주인인 Deribit은 여기 표시된 퍼페추얼 호가창 중 가장 작아서 $0.83B, 이름을 부른 합계의 3.8퍼센트다. 가장 깊은 옵션 보드를 가진 거래소가 가장 깊은 퍼페추얼 보드를 가진 거래소는 아니라는 유용한 상기다.
직접 측정하려면 어떻게 하는가?
다섯 단계이며, 옵션 쪽 절반에는 키가 필요하지 않다.
1. 보드를 받아온다. `GET https://www.deribit.com/api/v2/public/get_book_summary_by_currency?currency=BTC&kind=option`은 미결제약정, 거래량, 호가와 함께 상장된 모든 계약을 돌려준다. `get_instruments?currency=BTC&kind=option&expired=false`는 각 계약의 행사가, 만기, 생성 타임스탬프, 틱 사이즈를 돌려준다. 둘을 `instrument_name`으로 결합한다. 2. 계약이 아니라 행사가로 합산한다. 한 행사가의 모든 콜과 풋의 미결제약정을 모든 만기에 걸쳐 더한다. 그것이 이 글이 측정하는 대상이다. 계약별 표는 다른 질문에 답한다. 3. 순위를 매기고 누적한다. 행사가를 미결제약정 순으로 정렬해 누적 합계를 구하고, 50퍼센트와 80퍼센트에 도달하는 데 행사가가 몇 개 필요한지 읽는다. 행사가별 값의 중위값과 사분위 범위를 함께 보고한다. 분포가 오른쪽으로 치우쳐 있어 평균은 오해를 부르기 때문이다. 4. 점유율의 허핀달을 계산한다. 각 행사가의 전체 대비 점유율을 제곱해 더한다. 그 역수가 실효 행사가 수이고, 단의 개수가 서로 다른 보드끼리도 비교할 수 있으므로 인용할 가치가 있는 수치는 이것이다. 5. 결론 전에 통제한다. 각 행사가의 미결제약정을 그 행사가가 상장된 만기 수로 나누고, 그 행사가의 가장 오래된 계약에 대해 `creation_timestamp`를 받아온다. 비교하려는 구분들이 연령이나 상장 폭에서 다르다면 그렇다고 말해야 한다. 이 보드에서 그 두 변수는 행사가 미결제약정과 각각 0.468과 0.590의 상관을 보이기 때문이다.
이 측정이 보여주지 않는 것
한 거래소의 한 순간이다. 위의 모든 내용은 2026-10-11 08:39 UTC와 08:40 UTC 사이에 읽은 것이고, 미결제약정은 계속 움직인다. 집중도 지표는 그중 안정적인 절반이다. 상위 12개 행사가의 구성은 천천히 바뀌는 반면 만기별 극단값은 매일 바뀐다. 여기 있는 어떤 것도 다음 주에 현재 수치로 되인용되어서는 안 된다.
Deribit 한 곳이다. Deribit은 가장 큰 암호화폐 네이티브 옵션 거래소이고 보드 전체를 키 없이 읽을 수 있는 곳이어서 여기서 측정한 보드가 되었지만, 비트코인 옵션 시장 전체는 아니다. 미국에 상장된 비트코인 현물 ETF의 옵션이 전체에서 큰 몫을 차지하고 있고, 다른 거래소들도 자체 호가창을 운영한다. 그것은 여기서 측정한 것이 아니라 공개 보도에서 가져온 내용이며, 그래서 숫자가 아니라 방향으로만 적었다.
라운드 숫자 결과는 90개 점에 대한 상관이다. 연령, 상장 폭, 현물로부터의 거리가 이 보드에서 모두 함께 움직이며, 한 장의 스냅샷으로는 그것들을 분리할 수 없다. 깔끔한 검정이라면 새로 상장된 라운드 행사가와 $1,000 격자 행사가를 생성일부터 앞으로 추적할 것인데, 그것은 다른 측정이고 한 번의 캡처로 할 수 있는 일이 아니다.
머니니스 표는 단 1초의 Deribit BTC 지수에 대해 계산한 것이다. 구간 경계의 어느 쪽이든 0.1퍼센트 거리에 놓인 행사가는 평범한 하루의 가격 움직임만으로도 행이 바뀌며, 가장 작은 두 구간이 그런 이유로 가장 취약하다.
미결제약정은 미결제 계약의 수이고 방향이 아니다. $95,000의 큰 포지션은 보유자가 그 행사가를 매수했는지 매도했는지, 또는 그것이 전혀 다른 무엇을 헤지하고 있는지에 대해 아무것도 말해주지 않는다. 위의 어떤 것도 예측으로 읽혀서는 안 되며, 앞서 인용한 핀닝 문헌은 개별 종목 수준에서는 실재하지만 작은 효과, 즉 만기일 수익률 평균 16.5 베이시스포인트를 측정한다. 같은 연구가 만기 한 번당 이동된 시가총액 총액을 90억 달러 안팎으로 제시하더라도 그렇다.
위의 모든 행사가, 만기, 미결제약정 수치는 키를 요구하지 않은 Deribit 엔드포인트에서 나왔으므로, 이 글의 옵션 쪽 절반은 오후 한나절이면 처음부터 다시 만들 수 있다. 거래소 횡단 퍼페추얼 수치는 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 하나의 시계 위에 읽어 올리는 Athenum 자체의 정규화된 피드에서 나오며, 그 옆의 무료 도구 37개, 그중 계산기 35개는 계정을 요구하지 않고 이메일 주소를 받지 않으며 누구의 사용량도 제한하지 않는다. 이 거래소 횡단 수치가 나오는 터미널은 app.athenum.xyz에서 무료 7일 Pro+ 체험으로 열리며, 카드를 받지 않고 스스로 끝난다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
