Table of Contents8 sections
- Wo sitzt das Open Interest der Bitcoin-Optionen tatsächlich auf der Basispreisleiter?
- Ist das konzentriert oder gestreut?
- Wie stark bewegt sich die Zahl, wenn man sie Verfall für Verfall abfragt?
- Halten runde Basispreise wirklich mehr, oder wurden sie nur früher gelistet?
- Was bedeutet das alles für Max Pain?
- Sieht das Perpetual-Board genauso aus?
- Wie misst man das selbst?
- Was diese Messung nicht zeigt
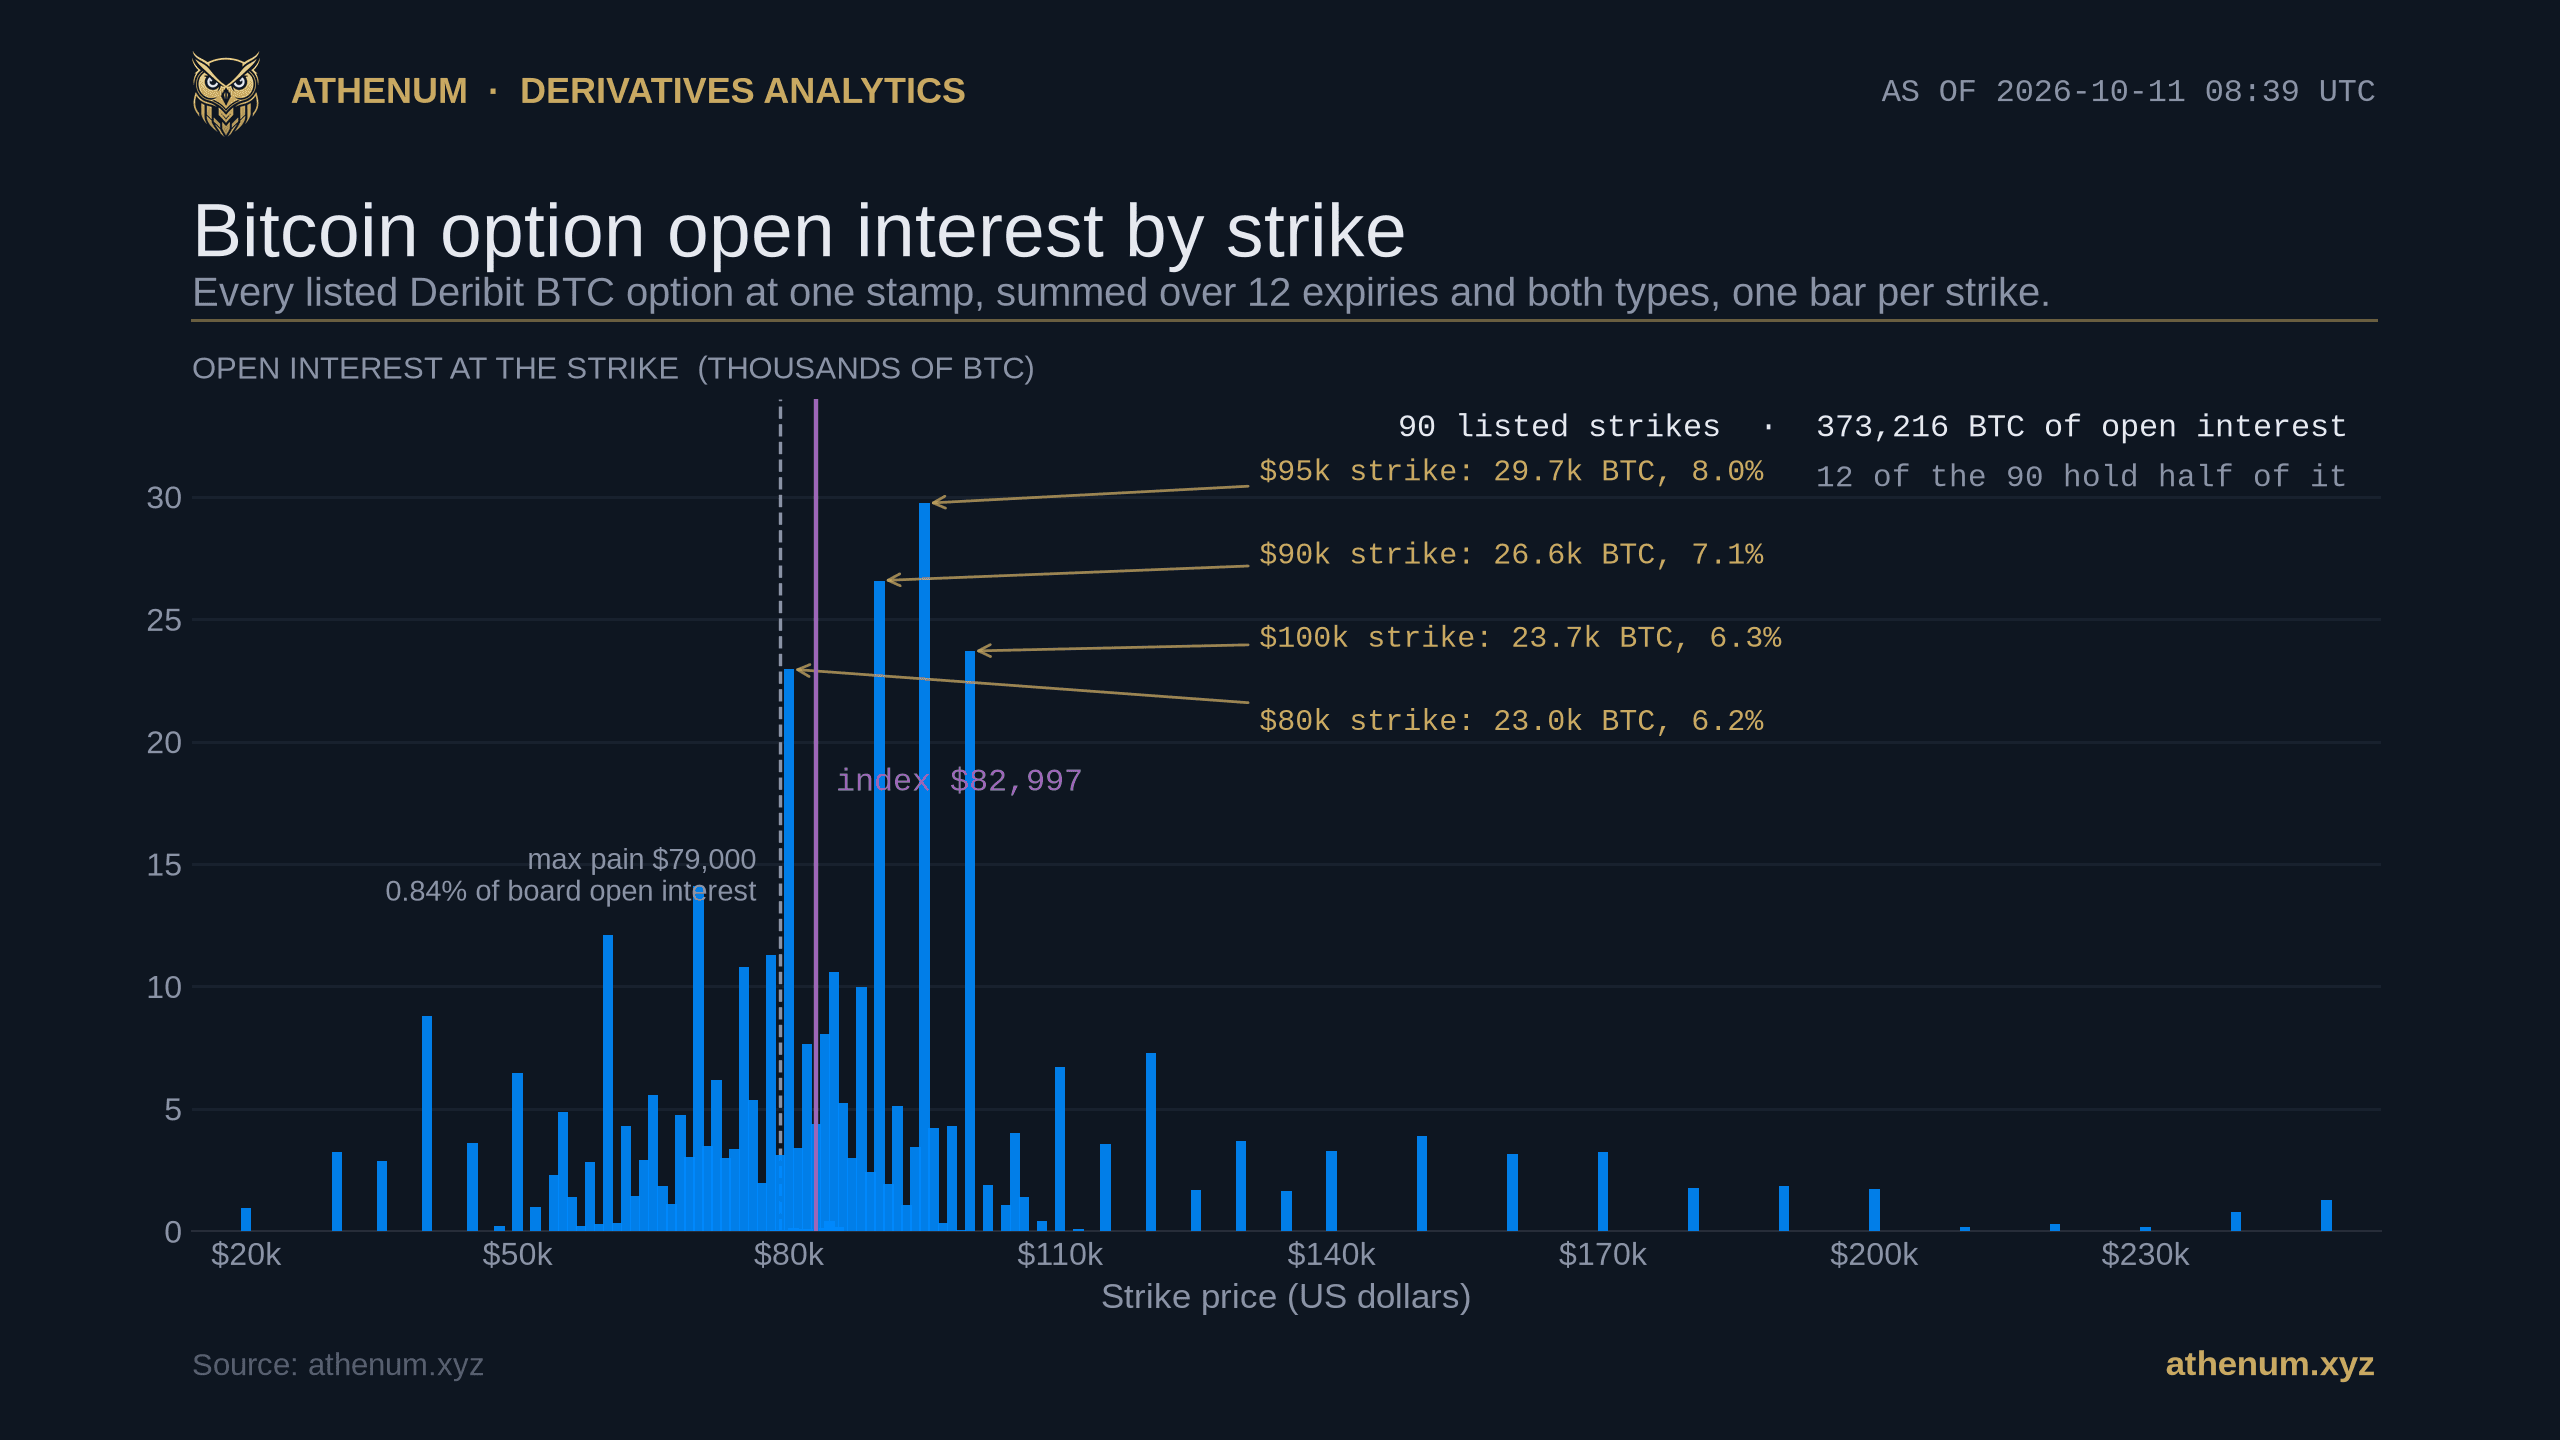
TLDR. Am 2026-10-11 um 08:39 UTC trug das vollständige Deribit-Board für Bitcoin-Optionen 373.216 BTC Open Interest, verteilt auf 930 gelistete Kontrakte, 90 verschiedene Basispreise und 12 Verfalltermine. Der schwerste einzelne Basispreis, 95.000 USD, hält 8,0 Prozent davon. 12 Basispreise halten die Hälfte, 35 halten 80 Prozent, und der Herfindahl-Index der Anteile je Basispreis liegt bei 0,03136, was effektiv 31,9 Basispreisen von den 90 gelisteten entspricht. Der Max-Pain-Basispreis dieses Tages, 79.000 USD, hält 0,84 Prozent des Open Interest des Boards und liegt 16.000 USD unter dem schwersten Basispreis. Nach Moneyness statt nach Sprossen gelesen, ist dasselbe Board um den Kassakurs herum konzentriert: 67,7 Prozent des gesamten Open Interest sitzen auf den 43 Basispreisen zwischen 0,8 und 1,25 des Index. Das ist eine echte und eine maßvolle Neigung, 1,42-mal der Anteil dieser Basispreise an der Leiter, und sie ist schwächer als es die 43 schwersten Basispreise sind, die nach Open Interest genommen 87,2 Prozent halten. Beide Lesarten sind richtig, und ein Beitrag, der nur eine von beiden liefert, verschweigt die andere.
Wo sitzt das Open Interest der Bitcoin-Optionen tatsächlich auf der Basispreisleiter?
Auf etwa einem Drittel der Leiter, ohne dass eine einzelne Sprosse dominiert. Gelesen am 2026-10-11 um 08:39 UTC vom vollständigen Deribit-BTC-Optionsboard, bei einem Index von 82.997 USD:
- 930 gelistete Kontrakte, 90 verschiedene Basispreise, 12 Verfalltermine, 373.216 BTC Open Interest. Die Basispreise reichen von 20.000 bis 250.000 USD. Kein einziger der 90 Basispreise ist leer. - Der schwerste Basispreis, 95.000 USD, trägt 29.734 BTC, also 8,0 Prozent des Boards. Die nächsten 3 sind 90.000 USD mit 7,1 Prozent, 100.000 USD mit 6,3 Prozent und 80.000 USD mit 6,2 Prozent. - 12 Basispreise tragen die Hälfte des Open Interest, 35 tragen 80 Prozent. Die obersten 5 tragen 31,4 Prozent, die obersten 10 46,0 Prozent, die obersten 20 64,1 Prozent. - Die Streuung zwischen den Basispreisen ist groß. Der mittlere Basispreis hält 2.885 BTC, die mittlere Hälfte der Basispreise hält zwischen 687 und 4.785 BTC, und der schwerste hält 29.734. Ein Mittelwert wäre eine nutzlose Zusammenfassung dieser Form, und genau deshalb ist jede Zahl hier ein Median oder ein Anteil. Jedes Quartil in diesem Beitrag ist mit der exklusiven Weibull-Plotposition gerechnet; die Konvention, die die meisten Tabellenkalkulationen voreingestellt haben, legt dieselbe mittlere Hälfte auf 823 bis 4.665 BTC. - In einen Index zusammengefasst, liegt der Herfindahl der Anteile je Basispreis bei 0,03136, die Summe der quadrierten Anteile jedes Basispreises. Sein Kehrwert, 31,9, ist die Zahl gleich großer Basispreise, die denselben Index ergeben würde, gegen 90 tatsächlich gelistete.
Das ETH-Board sagt in derselben Sekunde in anderen Einheiten fast dasselbe: 86 Basispreise, 1.392.686 ETH Open Interest, schwerster Basispreis 2.500 USD mit 7,7 Prozent, und 11 Basispreise bis zur Hälfte. 2 Boards mit verschiedenen Tickrastern, verschiedenen Indexniveaus und verschiedenen Haltern, die innerhalb eines Basispreises voneinander landen, sind ein schwacher Hinweis darauf, dass die Form eine Eigenschaft davon ist, wie Optionen gelistet und gehandelt werden, und keine Eigenschaft von Bitcoin.
Ist das konzentriert oder gestreut?
Beides, und der Unterschied liegt darin, welche Achse man misst. Das fällt ins Gewicht, weil der veröffentlichte Forschungsstand bereits sagt, dass Open Interest konzentriert ist: Johnson, Liang und Liu dokumentieren in *What Drives Index Options Exposures?* (Review of Finance, 2018), dass aus dem Geld liegende Puts der dominierende Bestandteil offener Positionen in US-Indexoptionen sind. Das ist eine Aussage über Moneyness. Die 31,9 von 90 oben sind eine Aussage über Sprossen. Dasselbe Board vom 2026-10-11, auf die zweite Weise geschnitten:
Basispreis als Vielfaches des Index | Gelistete Basispreise | Anteil am Open Interest des Boards | Median je Basispreis (BTC) | Mittlere Hälfte der Basispreise (BTC) |
|---|---|---|---|---|
Unter 0,80 | 21 | 18,1 % | 2.820 | 969 bis 4.578 |
0,80 bis 0,95 | 13 | 18,3 % | 3.494 | 2.471 bis 8.486 |
0,95 bis 1,05 | 16 | 18,6 % | 3.047 | 133 bis 7.046 |
1,05 bis 1,25 | 14 | 30,7 % | 3.823 | 1.667 bis 13.421 |
1,25 bis 2,00 | 17 | 11,2 % | 1.688 | 257 bis 3.785 |
2,00 und mehr | 9 | 3,0 % | 1.292 | 243 bis 1.794 |
43 der 90 Basispreise, nämlich die zwischen 0,8 und 1,25 des Index, tragen 67,7 Prozent des Open Interest; die gerundeten Zeilen oben summieren sich auf 67,6, und die Differenz ist Rundung und keine zweite Messung. Das Board ist also gleichzeitig nach Moneyness konzentriert und nach Sprossen gestreut, und die zwei Lesarten widersprechen sich nicht.
Eine Kontrolle gehört an diese Stelle, bevor die Moneyness-Lesart beeindruckend klingen darf. 43 Basispreise sind 48 Prozent der Leiter, eine Auswahl von 43 Basispreisen ohne jeden Informationsgehalt würde also 48 Prozent des Open Interest halten, und die 43 SCHWERSTEN Basispreise, nach Open Interest statt nach Abstand zum Kassakurs ausgewählt, halten 87,2 Prozent. Das Moneyness-Band ist damit eine Neigung von 1,42 zu 1 und bleibt deutlich hinter dem zurück, was allein die Sortierung nach Größe erreicht. Auch davon ist ein Teil Listungsdichte und nicht Positionierung: Deribit listet Basispreise in der Nähe des Kassakurses feiner, das Band enthält also mehr Sprossen pro Dollar Kurs als die Ränder.
Wo dieses Board von der Literatur zu Indexoptionen abweicht, ist die Richtung. Johnson und Koautoren finden Puts auf der Unterseite dominant; auf Deribit sind zu diesem Zeitstempel die aus dem Geld liegenden Calls der größte einzelne Block, mit 50,1 Prozent des Open Interest, gegen 33,4 Prozent in aus dem Geld liegenden Puts, bei 13,1 in im Geld liegenden Calls und 3,4 in im Geld liegenden Puts. Der schwerste Bucket der Tabelle ist der von 5 bis 25 Prozent über dem Index und nicht der darunter. 2 Einschränkungen zu diesem Vergleich: Er ist die Lesart eines Zeitstempels an einem Handelsplatz und kein Trend, und die zwei Zahlen sind nicht dasselbe Objekt, denn der veröffentlichte Befund betrifft den Positionswert in US-Indexoptionen, während die 50,1 Prozent hier ein Anteil an der Kontraktzahl auf einem retaillastigen, in Bitcoin abgerechneten Board sind. Mit beiden Vorbehalten läuft die Neigung dennoch entgegengesetzt zu der, die ein Leser aus der Forschung zu Aktienindizes erwarten würde.

Derselbe Augenblick auf beiden Deribit-Boards. Die punktierte Diagonale ist das Board, auf dem jeder gelistete Basispreis dasselbe Open Interest hält; der Abstand zwischen ihr und jeder Kurve ist die Konzentration. BTC braucht 12 Basispreise für die Hälfte und 35 für 80 Prozent, ETH braucht 11 und 27, und die zwei Kurven liegen über das erste Fünftel der Leiter so dicht beieinander, dass sie kaum zu unterscheiden sind.
Wie stark bewegt sich die Zahl, wenn man sie Verfall für Verfall abfragt?
Um eine Größenordnung, und das ist die Grenze für alles oben Gesagte. Der Anteil des schwersten Basispreises von 8,0 Prozent ist eine Zahl, gerechnet auf dem Board als Ganzem. Getrennt für jeden der 12 Verfalltermine auf denselben Daten vom 2026-10-11 gerechnet, reicht der Anteil des schwersten Basispreises am eigenen Verfall von 6,1 bis 60,4 Prozent, bei einem Median von 14,9 Prozent. Die Zahl der Basispreise, die nötig sind, um die Hälfte eines Verfalls abzudecken, reicht von 1 bis 13.

Die Streuung der Schlagzeilenkennzahl dieses Beitrags. Die Verfalltermine, die am konzentriertesten aussehen, sind die, in denen fast nichts liegt: Der 14. Oktober hält insgesamt 170 BTC, und ein einzelner Basispreis hält 60,4 Prozent davon, und der 15. Oktober hält unter 1 BTC. Die 3 Verfalltermine über 25 Prozent halten zusammen 3.816 BTC, 1,0 Prozent des Boards, die Zahl für das gesamte Board von 8,0 Prozent wird also von den großen Verfallterminen getragen, und die Extreme sind Rauschen und keine Gegenbeispiele.
Die Erklärung ist größtenteils mechanisch und gehört ausgesprochen, statt sie der Grafik zu überlassen: Die Konzentration steigt tendenziell, wenn das Open Interest fällt, weil ein nahezu leerer Verfall kaum Positionen hat, über die er streuen könnte. Über die 12 Verfalltermine liegt die Rangkorrelation zwischen dem Open Interest eines Verfalls und dem Anteil seines schwersten Basispreises bei minus 0,56, was auf 12 Punkten eine Tendenz und kein Gesetz ist, und der 30. Oktober ist die sichtbare Ausnahme. Die 3 Verfalltermine, die über 25 Prozent ausweisen, halten am 2026-10-11 zusammen 3.816 BTC, also 1,0 Prozent des Boards. Die 2 schwersten Verfalltermine, der 30. Oktober mit 140.897 BTC und der 25. Dezember mit 126.369 BTC, weisen 17,9 und 8,7 Prozent aus und brauchen 7 und 12 Basispreise für die Hälfte. Eine einzelne Zahl für das gesamte Board ist deshalb die richtige Zusammenfassung für die Frage, wo das Open Interest liegt, und die falsche für die Frage, wie konzentriert ein einzelner Verfall ist.
Halten runde Basispreise wirklich mehr, oder wurden sie nur früher gelistet?
Sie halten mehr pro gelistetem Kontrakt, und der größte Teil dieses Abstands erklärt sich am Ende damit, wie lange sie schon gelistet sind. Teilt man die 90 Basispreise vom 2026-10-11 nach der gröbsten runden Zahl auf, in die jeder einzelne aufgeht:
Rasterklasse | Basispreise | Anteil an den Basispreisen | Anteil am Open Interest | Median pro gelistetem Kontrakt | Medianes Alter des Basispreises |
|---|---|---|---|---|---|
Vielfache von 10.000 USD | 24 | 26,7 % | 42,4 % | 961 BTC | 290 Tage |
Nur Vielfache von 5.000 USD | 11 | 12,2 % | 21,2 % | 963 BTC | 289 Tage |
Nur Vielfache von 1.000 USD | 47 | 52,2 % | 36,2 % | 390 BTC | 159 Tage |
Feiner als 1.000 USD | 8 | 8,9 % | 0,3 % | 33 BTC | 3 Tage |
Die rohe Neigung liegt bei 1,59 zu 1: 26,7 Prozent der Basispreise halten 42,4 Prozent des Open Interest. Sie übersteht die erste naheliegende Kontrolle. Ein runder Basispreis ist tendenziell auf mehr Verfallterminen gelistet als einer des 1.000er-Rasters; das Open Interest jedes Basispreises durch die Zahl der Verfalltermine zu teilen, auf denen er gelistet ist, nimmt diesen Vorteil heraus, und der Abstand bleibt: 961 BTC pro gelistetem Kontrakt auf dem 10.000er-Raster gegen 390 auf dem 1.000er-Raster.
Unter der zweiten Kontrolle löst sie sich größtenteils auf, und das ist der ehrliche Teil. Runde Basispreise sind auf diesem Board alt, die Basispreise des 1.000er-Rasters sind neu. Der mittlere 10.000er-Basispreis wurde 290 Tage vor dem Zeitstempel angelegt, der mittlere 1.000er-Basispreis 159 Tage, die 8 Basispreise unterhalb der Tausenderstufe 3 Tage. Über alle 90 Basispreise korreliert das Open Interest mit 0,590 mit der Zahl der Verfalltermine, auf denen ein Basispreis gelistet ist, und mit 0,468 mit seinem Alter in Tagen. Also noch einmal teilen, diesmal durch das Alter. Berechnet man für jeden Basispreis sein eigenes Open Interest pro gelistetem Kontrakt und Tag seit seiner Anlage und nimmt dann innerhalb jeder Klasse den Median dieser Raten, ergibt das 3,63 BTC auf dem 10.000er-Raster, 3,33 auf dem 5.000er-Raster, 2,85 auf dem 1.000er-Raster und 11,30 auf den Basispreisen unterhalb der Tausenderstufe. Das ist ein Median von Verhältnissen und nicht das Verhältnis der Mediane aus der Tabelle oben, 961 durch 290 zu teilen reproduziert es also nicht. Der Abstand von 2,47 zu 1 wird damit zu 1,27 zu 1, und die jüngste Klasse, die 0,3 Prozent des Boards hält, hat die höchste Rate von allen. Die Beschränkung auf das Moneyness-Band von 0,8 bis 1,25 rettet ihn auch nicht: Die 4 Basispreise des 10.000er-Rasters in diesem Band sind im Median auf 10 Verfallterminen gelistet und 290 Tage alt, die 28 Basispreise des 1.000er-Rasters auf 7,5 Verfallterminen und 128 Tage, und alle 39 Basispreise des Bandes außerhalb des 10.000er-Rasters haben ein medianes Alter von 73 Tagen.
Der Befund lautet also, dass runde Basispreise auf diesem Board mehr Open Interest pro Kontrakt tragen, dass der größte Teil dieses Abstands damit erklärt ist, wie lange sie schon gelistet sind, und dass eine einzelne Momentaufnahme den verbleibenden Rest nicht von einer Vorliebe für runde Zahlen unterscheiden kann. Die Werte pro Tag sind selbst grob, denn sie unterstellen, dass Open Interest von dem Tag an, an dem ein Kontrakt gelistet wird, mit konstanter Rate anwächst, was es nicht tut. Das Raster ist kein neuer Verdächtiger. Koch und Lazarov fanden in einem Bonner Arbeitspapier zum Markt der DAX-Indexoptionen, dass Basispreise mit der Endung 00 häufiger gehandelt wurden als solche mit der Endung 50, und fügten die Granularität des Basispreisrasters, und die Substituierbarkeit benachbarter Basispreise, die daraus entsteht, den bestehenden verhaltensbasierten Erklärungen hinzu, statt sie zu ersetzen: Ihre Darstellung ruht auf der Negotiation Hypothesis von Harris und der Price Resolution Hypothesis von Ball, Torous und Tschoegl. Eine Fußnote derselben Arbeit berichtet, gestützt auf private Korrespondenz und nicht auf eigene Daten, dass diese Ballung in US-Indexoptionen im Allgemeinen nicht beobachtet wird, was ein Grund ist, sie als Eigenschaft des Handelsplatzes und nicht als Gesetz zu behandeln. Die Ballung auf runden Zahlen in Bitcoin selbst ist davon unabhängig belegt: Urquhart fand in *Price clustering in Bitcoin* (Economics Letters, 2017), dass über 10 Prozent der Bitcoin-Kurse auf die Dezimalstellen 00 endeten. Keines der zwei Ergebnisse klärt, was die Neigung auf der Basispreisleiter verursacht, und eine einzelne Momentaufnahme kann es nicht.

Die Kontrolle und ihre Grenze in einem Bild. Das untere Panel nimmt den Vorteil heraus, den ein runder Basispreis daraus zieht, auf mehr Verfallterminen gelistet zu sein, und der Abstand zwischen dem 10.000er-Raster und dem 1.000er-Raster übersteht das mit 961 gegen 390 BTC pro Kontrakt. Die Alterswerte sind der Grund, warum das kein Beweis für eine Vorliebe ist: Die Basispreise des 10.000er-Rasters hatten im Median 290 Tage Zeit zu akkumulieren und die des 1.000er-Rasters 159, und die Division durch das Alter schrumpft den Abstand auf 1,27 zu 1.
Was bedeutet das alles für Max Pain?
Es bedeutet, dass der einzelne Basispreis eine verlustbehaftete Zusammenfassung ist und keine falsche. Max Pain ist der Basispreis, an dem die gesamte an die Optionshalter zu zahlende Summe am kleinsten wäre, wenn der Basiswert dort abrechnete, gerechnet über die ganze Leiter. Auf diesem Board liegt er am 2026-10-11 bei 79.000 USD. Dieser Basispreis hält 3.120 BTC, also 0,84 Prozent des Open Interest des Boards, und er liegt 16.000 USD unter dem schwersten Basispreis bei 95.000 USD, der 20,3 Prozent darüber liegt. Weitet man das Fenster auf plus oder minus 5 Prozent um ihn herum, erfasst man 12 Basispreise und 15,1 Prozent des Boards.
Nichts davon macht Max Pain in seinen eigenen Begriffen falsch. Es ist eine nach Auszahlung gewichtete Statistik über jeden Basispreis, sie soll also nicht auf dem schwersten landen, und Athenums eigene Erklärung zu Max Pain bei Kryptooptionen führt die Rechnung vollständig aus. Was die Zahlen oben belegen, ist, wie viel bei dieser Verdichtung verworfen wird: Eine Zahl steht für eine Verteilung über 90 Sprossen, deren mittlere Hälfte von 687 bis 4.785 BTC reicht.
Es lohnt zu wissen, womit die Forschungsliteratur stattdessen arbeitet, denn es ist nicht Max Pain. Ni, Pearson und Poteshman messen in *Stock Price Clustering on Option Expiration Dates* (Journal of Financial Economics, 2005) die Ballung von Aktienschlusskursen an Basispreisen an Verfallstagen und führen sie auf 2 Kanäle zurück, das Rebalancing von Hedges durch Options-Market-Maker und die Manipulation von Aktienkursen durch Eigenhändler bei den Firmen, die die Optionen schreiben. Weiss, Gaudiosi, Zhou und Webb prüften in *Bitcoin option expiration, gamma exposure, and intraday price reversals* (Finance Research Letters, 2026) Deribit-Verfalltermine über 2021 bis 2023 und fanden untertägige Umkehrungen, die am stärksten ausfielen, wenn das Open Interest am Geld hoch und das geschätzte Gamma-Exposure negativ war. Beide benutzen die Form der Leiter, über das Open Interest am Geld und über das Gamma-Exposure, und nicht einen einzelnen Basispreis, der die Auszahlung minimiert. Der Rahmen dieses Beitrags ist ebenfalls nicht neu: Bhuyan und Chaudhury schlugen in *Trading on the information content of open interest* (Derivatives Use, Trading and Regulation, 2005) als Vermutung und nicht als Beweis vor, die Verteilung des Open Interest über die Basispreise als Wahrscheinlichkeitsverteilung über Abrechnungskurse zu lesen, und bauten daraus einen mit dem Open Interest gewichteten mittleren Basispreis. Neu ist hier die Messung auf einem Kryptoboard.
Wer die Kontrakte hinter diesen Basispreisen selbst bepreisen will: Der kostenlose Black-Scholes-Rechner nimmt einen Basispreis, einen Kassakurs, eine Restlaufzeit und eine Volatilität, und der Options-Gewinnrechner rechnet die Auszahlung bei Abrechnung. Keiner von beiden verlangt ein Konto.
Sieht das Perpetual-Board genauso aus?
Nein, und der Kontrast ist der Grund, beide zu messen. Athenums normalisierter börsenübergreifender Feed weist im Balken vom 2026-10-11 08:00 UTC, mit Bitcoin bei 83.002 USD, das Open Interest der Perpetuals über die sechs von ihm namentlich genannten Handelsplätze mit 21,68 Mrd. USD aus: Binance 7,72 Mrd. USD mit 35,6 Prozent, Bybit 4,67 Mrd. USD mit 21,5, Hyperliquid 3,16 Mrd. USD mit 14,6, Bitget 2,81 Mrd. USD mit 13,0, OKX 2,49 Mrd. USD mit 11,5 und Deribit 0,83 Mrd. USD mit 3,8. Der Herfindahl dieser Anteile liegt bei 0,2259, effektiv 4,43 von 6 Plätzen.
Bringt man die zwei Boards in dieselbe Einheit, dreht der Vergleich die Intuition um. Das Perpetual-Board streut sein Open Interest über effektiv 4,43 von 6 verfügbaren Plätzen, also über 73,8 Prozent der maximal angebotenen Streuung. Das Optionsboard streut sein Open Interest über effektiv 31,9 von 90 verfügbaren Basispreisen, also über 35,4 Prozent. Bezogen auf die tatsächlich gelisteten Möglichkeiten ist das Open Interest der Bitcoin-Optionen somit das konzentriertere der beiden, obwohl die Basispreisleiter 15-mal so viele Plätze bietet, auf denen es sitzen kann. Der Vergleich ist ein Verhältnis effektiver Zahlen zu verfügbaren Zahlen und keine Behauptung, dass ein Basispreis und ein Handelsplatz dieselbe Art von Wahl wären: Einen Handelsplatz wählt ein Händler, um dasselbe Risiko woanders einzugehen, einen Basispreis, um ein anderes Risiko einzugehen, und die zwei Seiten stehen hier in verschiedenen Einheiten, BTC-Kontrakte gegen Dollar-Nominal, etwa 40 Minuten auseinander gelesen. Unser früherer Beitrag zur Konzentration des Open Interest auf Ebene der Handelsplätze arbeitet diese Seite im Detail durch, einschließlich der Frage, warum die Zählkonvention den Index verschiebt.
2 Offenlegungen gehören neben diese Zahlen und nicht in eine Fußnote. Der Feed trägt auch ein eigenes Gesamtfeld, das in diesem Balken 0,79 Prozent über der Summe der von ihm namentlich genannten Plätze liegt; dieser Beitrag nennt die Summe, die er einzeln aufschlüsseln kann, und behauptet nichts über die Differenz. Und Bybits voreingestelltes Feld für das Open Interest zählt beide Seiten jedes Kontrakts, was unser Feed unverändert durchreicht, Bybits 21,5 Prozent sind also eine Obergrenze und keine gleichartige Zahl. Diese Verzerrung läuft zugunsten des obigen Vergleichs und nicht gegen ihn: Halbiert man Bybits Bein, wandert die effektive Zahl der Plätze von 4,43 auf 4,17, was 69,4 Prozent des Maximums statt 73,8 sind, immer noch etwa das Doppelte der 35,4 Prozent des Optionsboards.

Dieselbe Frage, am selben Morgen an das Perpetual-Board gestellt. Deribit, von dessen Optionsboard jede andere Zahl in diesem Beitrag stammt, ist mit 0,83 Mrd. USD und 3,8 Prozent der genannten Summe das kleinste hier gezeigte Perpetual-Buch, was eine nützliche Erinnerung daran ist, dass der Handelsplatz mit dem tiefsten Optionsboard nicht der mit dem tiefsten Perpetual-Buch ist.
Wie misst man das selbst?
5 Schritte, für die Optionshälfte ohne Schlüssel:
1. Hole das Board. `GET https://www.deribit.com/api/v2/public/get_book_summary_by_currency?currency=BTC&kind=option` liefert jeden gelisteten Kontrakt mit Open Interest, Umsatz und Quoten. `get_instruments?currency=BTC&kind=option&expired=false` liefert Basispreis, Verfall, Anlagezeitstempel und Tickgröße jedes Kontrakts. Verbinde beide über `instrument_name`. 2. Summiere auf den Basispreis und nicht auf den Kontrakt. Addiere das Open Interest jedes Calls und jedes Puts an einem Basispreis über alle Verfalltermine. Das ist das Objekt, das dieser Beitrag misst; eine Tabelle je Kontrakt beantwortet eine andere Frage. 3. Ordne und kumuliere. Sortiere die Basispreise nach Open Interest, bilde die laufende Summe und lies ab, wie viele Basispreise 50 und 80 Prozent erreichen. Weise Median und Interquartilsabstand der Werte je Basispreis daneben aus, weil die Verteilung rechtsschief ist und ein Mittelwert in die Irre führt. 4. Rechne den Herfindahl der Anteile. Quadriere den Anteil jedes Basispreises am Gesamtwert und addiere die Quadrate. Der Kehrwert ist die effektive Zahl der Basispreise, und das ist die Größe, die sich zu nennen lohnt, weil sie über Boards mit unterschiedlich vielen Sprossen hinweg vergleichbar ist. 5. Kontrolliere, bevor du schließt. Teile das Open Interest jedes Basispreises durch die Zahl der Verfalltermine, auf denen er gelistet ist, und hole `creation_timestamp` des ältesten Kontrakts an diesem Basispreis. Wenn die verglichenen Klassen sich im Alter oder in der Listungsbreite unterscheiden, sage es, denn diese zwei Variablen korrelieren auf diesem Board mit 0,468 und 0,590 mit dem Open Interest je Basispreis.
Was diese Messung nicht zeigt
Es ist ein Augenblick an einem Handelsplatz. Alles oben Stehende wurde am 2026-10-11 zwischen 08:39 und 08:40 UTC gelesen, und Open Interest bewegt sich fortlaufend. Die Konzentrationsmaße sind die stabile Hälfte: Die Zusammensetzung der obersten 12 Basispreise ändert sich langsam, während die Extreme je Verfall täglich wechseln. Nichts hier sollte nächste Woche als aktuelle Zahl zitiert werden.
Es ist allein Deribit. Deribit ist der größte kryptonative Optionshandelsplatz und derjenige, dessen vollständiges Board ohne Schlüssel lesbar ist, deshalb wird hier dieses Board gemessen, aber es ist nicht der gesamte Markt für Bitcoin-Optionen: Optionen auf die in den USA gelisteten Bitcoin-Spot-ETFs tragen einen großen Anteil des Gesamtmarktes, und andere Handelsplätze führen eigene Bücher. Das ist öffentlicher Berichterstattung entnommen und hier nicht gemessen, deshalb steht es als Richtung und nicht als Zahl.
Der Befund zu den runden Zahlen ist eine Korrelation über 90 Punkte. Alter, Listungsbreite und Abstand zum Kassakurs bewegen sich auf diesem Board gemeinsam, und eine einzelne Momentaufnahme kann sie nicht trennen. Ein sauberer Test würde neu gelistete runde Basispreise und solche des 1.000er-Rasters von ihrem Anlagedatum an vorwärts verfolgen, und das ist eine andere Messung und keine, die eine einzelne Aufnahme leisten kann.
Die Moneyness-Tabelle ist gegen den Deribit-BTC-Index in einer einzelnen Sekunde gerechnet. Ein Basispreis, der ein Zehntel Prozent neben einer Bucketgrenze liegt, wandert bei einer normalen Tagesbewegung zwischen den Zeilen, und die zwei kleinsten Buckets sind aus diesem Grund die anfälligsten.
Open Interest ist eine Zählung offener Kontrakte und keine Richtung. Eine große Position bei 95.000 USD sagt nichts darüber, ob der Halter an diesem Basispreis long oder short ist oder ob sie etwas ganz anderes hedgt. Nichts von allem oben Gesagten sollte als Prognose gelesen werden, und die weiter oben zitierte veröffentlichte Literatur zum Pinning misst Effekte, die auf Ebene der einzelnen Aktie real, aber klein sind, im Durchschnitt 16,5 Basispunkte Rendite an einem Verfallstag, auch wenn dieselbe Studie die verschobene aggregierte Marktkapitalisierung mit rund 9 Milliarden Dollar pro Verfall angibt.
Jede Zahl zu Basispreisen, Verfallterminen und Open Interest oben kam von Deribit-Endpunkten, die keinen Schlüssel verlangten, die Optionshälfte dieses Beitrags lässt sich also an einem Nachmittag von Null neu aufbauen. Die börsenübergreifenden Perpetual-Zahlen kommen aus Athenums eigenem normalisiertem Feed, der Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit auf eine Uhr bringt, und die 37 kostenlosen Werkzeuge daneben, 35 davon Rechner, verlangen kein Konto, nehmen keine E-Mail-Adresse und begrenzen bei niemandem die Nutzung. Das Terminal, aus dem diese börsenübergreifenden Werte stammen, öffnet mit einem kostenlosen 7-Tage-Test von Pro+ unter app.athenum.xyz, der keine Karte verlangt und von selbst endet.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.